

| Dependencia: | Sala Disciplinaria de Juzgamiento de Servidores Públicos de Elección Popular |
| Radicado: | E-2021-084531 - D-2021-1761572 |
| Investigados: | Juan Carlos Saldarriaga Gaviria Camilo Andrés Cepeda Carrero |
| Cargo: | Alcalde y Director Financiero de la Dirección de Impuestos, Secretaría de Hacienda |
| Entidad: | Alcaldía de Soacha - Cundinamarca |
| Fecha queja: | 17 de febrero de 2021 |
| Fecha hechos: | 3 de septiembre de 2020 – vigencia 2021 |
| Asunto | Fallo de segunda instancia |
Bogotá, D.C., 30 de julio de 2026
Aprobado en Sala, con Acta No. 22
P.D. Ponente: Luis Germán Ortega R.
I. Asunto
La Sala decide los recursos de apelación interpuestos por la defensa de Juan Carlos Saldarriaga Gaviri y, en causa propia, por Camilo Andrés Cepeda Carrer, contra el fallo disciplinario de primera instancia proferido el 16 de diciembre de 2024 por la Procuraduría Provincial de Juzgamiento de Facatativá, que los declaró disciplinariamente responsables y les impuso sanción de suspensión en el ejercicio del cargo por nueve (9) y seis (6) meses, respectivamente.
La presente actuación tuvo origen en la quej electrónica radicada bajo el No. 2021-081546, presentada el 17 de febrero de 2021 por el señor Fernando Conde Luna; en dicha comunicación se pusieron en conocimiento presuntas irregularidades relacionadas con el incremento injustificado del impuesto predial en el municipio de Soacha, Cundinamarca. En igual sentido, durante ese mismo mes se recibieron otras quejas radicadas bajo los Nos. E-2021-082881, E-2021-082973 y E-2021-084531; todas ellas vinculadas a la misma situación fáctica.
III. Antecedentes relevantes
3.1 Indagación preliminar
Por aut del 19 de febrero de 2021, la entonces Procuraduría Provincial de Fusagasugá ordenó la apertura de indagación preliminar en contra de Juan Carlos Saldarriaga Gaviria, en su condición de alcalde municipal de Soacha, Cundinamarca, así como respecto de servidores públicos por establecer de la misma entidad territorial; dicha decisión fue notificada mediante edict desfijado el 17 de marzo de 2021.
Por su relación directa con los hechos objeto de averiguación, a esta actuación fueron incorporadas otras quejas presentadas con posterioridad.
3.2 Investigación disciplinaria
Mediante proveíd del 11 de octubre de 2021, la Procuraduría Provincial de Fusagasugá dispuso la apertura de investigación disciplinaria contra Juan Carlos Saldarriaga Gaviria y Camilo Andrés Cepeda Carrero, quienes para la época se desempeñaban, respectivamente, como alcalde de Soacha y Director Financiero de Impuestos de la misma entidad territorial. Dicha decisión se notificó por edicto desfijado el 24 de noviembre de 202. Posteriormente, mediante autos del 18 de abri y del 19 de octubr de 2022, la Procuraduría de Instrucción prorrogó la investigación.
De igual forma, se abrió investigación formal en el aut del 11 de octubre de 2021 contra Luz Marina Galindo Caro, titular de la Secretaría de Planeación de la Alcaldía de Soacha, y contra Óscar Alfonso Muñoz Garzón, representante legal de Cityland Analytics S.A.S., sociedad que, a su vez, ejerce la representación legal de Catastro Avanza S.A.S. S.E.M.
3.3 Cierre de investigación
Con decisió del 27 de febrero de 2023, la Procuraduría Provincial de Instrucción de Fusagasugá ordenó el cierre de la investigación y corrió traslado para la presentación de alegatos precalificatorios. Esta determinación se comunicó por correo electrónico el mismo 27 de febrero de 2023 y se notificó por estad fijado el 7 de marzo siguiente.
3.4 Evaluación de la investigación disciplinaria. Formulación de cargos
Mediante providenci del 19 de mayo de 2023, la citada Procuraduría Provincial de Instrucción formuló pliego de cargos contra Juan Carlos Saldarriaga Gaviria, quien para el periodo constitucional 2020-2023 ejerció la titularidad de la alcaldía de Soacha, y contra Camilo Andrés Cepeda Carrero, responsable de la Dirección Financiera de Impuestos de la misma entidad territorial, en los siguientes términos:
| Investigado | Cargo | Calificación provisional |
Juan Carlos Saldarriaga Gaviria | “Usted, doctor JUAN CARLOS SALDARRIAGA GAVIRIA, en su calidad de alcalde municipal de Soacha (Cundinamarca), firmó escrito de fecha 16 de julio de 2020, mediante el cual presentó a consideración del Concejo Municipal de Soacha, proyecto de acuerdo para la constitución de una empresa de economía mixta para la prestación del servicio de gestión catastral, lo cual provocó la expedición del Acuerdo Municipal No. 18 de 2020, "POR MEDIO DEL CUAL SE AUTORIZA AL ALCALDE DE SOACHA PARA LA CONSTITUCION DE UNA SOCIEDAD DE ECONOMÍA MIXTA PARA LA OPERACIÓN DEL SERVICIO PUBLICO CATASTRAL", y luego, bajo tal autorización, firmó el 3 de septiembre de 2020 el correspondiente documento constitutivo de la sociedad de economía mixta "CATASTRO AVANZA S.A.S S.E.M., con todo lo cual pudo incurrir en falta disciplinaria por omisión de sus deberes, ya que para la prestación del servicio de gestión catastral debió crearse una empresa industrial y comercial del Estado, en este caso del nivel municipal.”. | Falta grave cometida a título de culpa gravísima. |
Camilo Andrés Cepeda Carrero | “Usted, doctor CAMILO ANDRÉS CEPEDA CARRERO, en su calidad de director financiero de la Dirección de Impuestos – Secretearía (Sic) de Hacienda de la Alcaldía Municipal de Soacha (Cundinamarca), es decir, como jefe en la Dirección de Impuesto, oficina encargada de la "expedición liquidación factura" del impuesto predial 2021 en Soacha, al parecer, no adelantó las acciones pertinentes para garantizar que ello se hiciera debidamente, ya que en los siete (7) casos que se relacionan a continuación, al parecer, el aumento del valor del impuesto predial fue superior a lo ordenado en las respectivas disposiciones jurídicas”. | Falta grave cometida a título de culpa grave. |
La notificación a Juan Carlos Saldarriaga Gaviria se surtió por medio electrónic y por intermedio de su apoderado el 16 de junio de 2023, previa autorizació; la de Camilo Andrés Cepeda Carrero se realizó por correo electrónic el 2 de junio de 2023, también previa autorizació.
En relación con las presuntas irregularidades relacionadas con sobrecostos, las condiciones pactadas y la ejecución del contrato interadministrativo 1150 de 2020, la actualización catastral en el municipio de Soacha, y el aumento exagerado del impuesto predial 2021; tras la valoración del acervo probatorio, la provincial de instrucción dispuso el archivo parcial de la actuación. Lo anterior, al determinarse la inexistencia de mérito para proferir pliego de cargos frente a Juan Carlos Saldarriaga Gaviria, Luz Marina Galindo Caro y Óscar Alfonso Muñoz Garzó.
Surtida la notificación del auto de cargos, el 29 de agosto de 2023 la Procuraduría de Instrucción remiti– la actuación a la Procuraduría Provincial de Juzgamiento de Facatativá.
3.5 Fijación de procedimiento y traslado para descargos
La Procuraduría Provincial de Juzgamiento de Facatativá, mediante aut– del 29 de febrero de 2024, avocó conocimiento de la actuación, definió el procedimiento aplicable y corrió traslado por el término de quince (15) días hábiles, contados a partir de la respectiva notificación, para que los disciplinables presentaran descargos, aportaran pruebas y solicitaran su práctica.
Mediante providenci– del 16 de julio de 2024, la autoridad de juzgamiento resolvió desfavorablemente la solicitud de nulidad formulada por la defensa de Juan Carlos Saldarriaga Gaviria.
Finalmente, por decisió del 14 de noviembre de 2024, esa misma dependencia ordenó correr traslado para la presentación de alegatos de conclusión. En dicha oportunidad, la defensa de Saldarriaga Gaviria y Camilo Andrés Cepeda Carrero allegaron los argumentos defensivos correspondiente.
3.6 Fallo de primera instancia e impugnación
El 16 de diciembre de 2024, la Procuraduría Provincial de Juzgamiento de Facatativá profirió fallo de primera instanci–, mediante el cual declaró disciplinariamente responsables, por el cargo único formulado, a Juan Carlos Saldarriaga Gaviria y a Camilo Andrés Cepeda Carrero, e impuso sanción de suspensión por nueve (9) y seis (6) meses, respectivamente.
Esa decisión se notificó a los sujetos procesales por correo electrónico el 30 de diciembre de 2024, previa autorizació.
Inconformes con lo resuelto, la defensa de Saldarriaga Gaviria y Cepeda Carrero, este último en causa propia, interpusieron recurso de apelación, que fue concedido por la primera instancia mediante aut del 24 de enero de 2025. El expediente se recibió en esta Sala el 27 de febrero del mismo añ.
IV. Providencia Impugnada
En el fallo impugnado, el a quo, tras delimitar los hechos e identificar a los servidores públicos investigados en calidad de sujetos disciplinables, sintetizó los antecedentes procesales, precisó el marco jurídico que sustenta cada cargo, relacionó los elementos de conocimiento incorporados a la actuación, reseñó los planteamientos defensivos y expuso los fundamentos de la decisión sancionatoria, en los siguientes términos:
4.1 Frente a Juan Carlos Saldarriaga Gaviria
4.1.1. El despacho de juzgamiento precisó que el reproche se concretó en que la persona disciplinable, en ejercicio de la titularidad de la alcaldía de Soacha (Cundinamarca), presentó el 16 de julio de 2020, ante el Concejo Municipal, un proyecto dirigido a obtener autorización para constituir una sociedad de economía mixta destinada a la prestación del servicio de gestión catastral. Dicha iniciativa fue aprobada mediante el Acuerdo Municipal 18 del 30 de julio de 2020 y, con posterioridad, se suscribió el documento constitutivo de Catastro Avanza S.A.S. S.E.M.
Lo anterior, por cuanto, según la primera instancia, con esa actuación se omitió el deber funcional exigible y se incurrió en la prohibición correlativa, pues, para la prestación de dicho servicio, debía constituirse una empresa industrial y comercial del Estado del nivel territorial.
4.1.2. En el análisis de la tipicidad, la autoridad de juzgamiento señaló que, examinadas las pruebas obrantes en el proceso, el comportamiento atribuido a Juan Carlos Saldarriaga Gaviria, durante su gestión al frente de la alcaldía de Soacha, encontraba sustento en el incumplimiento del deber previsto en el numeral 1 del artículo 34 de la Ley 734 de 2002, así como en la incursión en la prohibición consagrada en el numeral 1 del artículo 35 ibide
.
Añadió que tales disposiciones se desconocieron al inobservar el parágrafo 1 del artículo 2.2.2.5.5 del Decreto Nacional 1983 de 2019, norma que prevé que las entidades territoriales habilitadas como gestoras catastrales podrán constituir empresas industriales y comerciales del Estado para la prestación del servicio correspondiente.
En cuanto a la gravedad de la falta, indicó que, conforme a los criterios previstos en el artículo 43 de la Ley 734 de 2002, reproducidos en el artículo 47 de la Ley 1952 de 2019, la conducta debía calificarse como grave.
4.1.3. En relación con la ilicitud sustancial, el a quo sostuvo que quien para entonces ejercía la titularidad de la alcaldía de Soacha incumplió el deber funcional de ajustar su conducta al marco constitucional, legal y reglamentario que disciplinaba la gestión catastral. Su proceder, en consecuencia, se apartó de la observancia debida de la normativa llamada a regir el ejercicio de dicha función y, por esa vía, de los principios que orientan la función administrativa.
Con fundamento en ello, la autoridad de juzgamiento concluyó que se vulneró el principio de responsabilidad, pues se omitió el mandato legal que precisaba la clase de entidad que debía constituir la entidad territorial para la prestación del servicio de gestión catastral, lo que comportó el desconocimiento de la normativa aplicable.
4.1.4. En lo concerniente a la imputación subjetiva, la decisión de primera instancia se sustentó en la desatención elemental e inobservancia del cuidado funcional exigible en el ejercicio de las atribuciones del cargo. Señaló, en ese sentido, que Saldarriaga Gaviria no desplegó la diligencia requerida para el adecuado cumplimiento de sus deberes y, con base en ello, concluyó que la falta debía calificarse, en su modalidad subjetiva, a título de culpa gravísima.
4.1.5. Finalmente, la primera instancia abordó la dosificación de la sanción con fundamento en el artículo 50 del Código General Disciplinario. Para tal efecto, tuvo por acreditada la circunstancia atenuante consistente en la ausencia de antecedentes. De igual modo, consideró concurrentes como circunstancias de agravación: i) el grave daño social de la conducta; ii) el conocimiento de la ilicitud; y iii) la pertenencia al nivel directivo de la entidad.
Con fundamento en lo anterior, y en aplicación de los principios de razonabilidad y proporcionalidad, se impuso sanción de suspensión en el ejercicio del cargo por nueve (9) meses.
4.2 Frente a Camilo Andrés Cepeda Carrero
4.2.1. El fallo de primera instancia señaló que Camilo Andrés Cepeda Carrero, en ejercicio del cargo de director Financiero de la Dirección de Impuestos de la Secretaría de Hacienda de la Alcaldía Municipal de Soacha (Cundinamarca), no garantizó la debida liquidación del impuesto predial correspondiente a la vigencia 2021, pues, respecto de siete (7) predios, el incremento del tributo superó el límite previsto en el Acuerdo Municipal 006 del 27 de febrero de 2021.
4.2.2. En el análisis de la tipicidad, la primera instancia consideró que la conducta atribuida comportó el incumplimiento del debe previsto en el numeral 1 del artículo 34 de la Ley 734 de 2002 y, correlativamente, la incursión en la prohibición consagrada en el numeral 1 del artículo 35 ibidem.
Precisó, además, que dicha infracción se estructuró por la inobservancia del artículo 6 de la Ley 44 de 1990, así como de los artículos 1 y 6 del Acuerdo Municipal 006 del 27 de febrero de 2021, disposiciones vigentes para la época de los hechos que definían el marco normativo aplicable a la liquidación del impuesto predial para esa vigencia, en cuanto, respecto de los siete (7) predios señalados, el valor liquidado excedió los límites allí previstos.
En cuanto a la gravedad de la falta, el a quo sostuvo que, conforme a los criterios del artículo 43 de la Ley 734 de 2002, la conducta debía calificarse como grave.
4.2.3. Sobre la ilicitud sustancial, la primera instancia señaló que, a partir del comportamiento desplegado y de las pruebas que daban sustento al cargo, se evidenciaba una afectación del principio de economía de la función administrativa, pues la persona procesada se apartó de las funciones propias del cargo y no adoptó las medidas que, dentro de su ámbito funcional, resultaban pertinentes para asegurar la debida liquidación del impuesto predial conforme a la normativa vigente.
En ese sentido, sostuvo que Cepeda Carrero, al frente de la Dirección Financiera de Impuestos de la mencionada alcaldía, incurrió en una conducta disciplinariamente relevante, en la medida en que se apartó de los deberes funcionales que le correspondían en su calidad de servidor público.
4.2.4. En cuanto a la culpabilidad, la primera instancia concluyó que la falta debía imputarse, en forma definitiva, a título de culpa grave. Para ello, consideró que, conforme al acervo probatorio, se inobservó el deber de cuidado necesario que cualquier persona del común imprime a sus actuaciones.
4.2.5. Por último, en cuanto a la sanción, el fallador de primer grado encontró comprobada la causal de atenuación de ausencia de antecedentes. Asimismo, halló acreditadas las causales de agravación consistentes en: i) el conocimiento de la ilicitud; y ii) la pertenencia al nivel directivo de la entidad. En consecuencia, se impuso sanción de suspensión en el cargo por seis (6) meses.
V. Recursos de apelación
Por intermedio de apoderado de confianza, Juan Carlos Saldarriaga Gaviria, y en causa propia, Camilo Andrés Cepeda Carrero, sustentaron la alzada. Las inconformidades se sintetizan en los siguientes aspectos:
5.1 Recurso presentado por la defensa técnica de Juan Carlos Saldarriaga Gaviri–
5.1.1. Señaló que el fallo de primera instancia contiene contradicciones con la Convención Americana sobre Derechos Humanos y, en esa medida, alegó la falta de competencia de la Procuraduría General de la Nación para sancionar a quienes ejercen cargos de elección popular, por no haberse atendido el artículo 93 de la Constitución Política en cuanto a la prevalencia del ordenamiento internacional, en contravía de los artículos 8 y 23 de la Convención, según los cuales tales servidores únicamente pueden ser investigados por la rama judicial. Sin embargo, aclaró que el Consejo de Estado acogió de manera uniforme los lineamientos fijados por la Corte Constitucional sobre la competencia sancionatoria de la Procuraduría frente a estas personas servidoras públicas, estableciendo reglas sin distinción entre quienes se encuentran en ejercicio del cargo y quienes ya lo han dejado.
5.1.2. Indicó que la decisión carece de motivación, pues no se refleja un análisis ni una valoración jurídica de los cargos, descargos y alegatos de conclusión. Precisó que tampoco se fundamentó la clasificación de la falta ni se analizaron la ilicitud de la conducta, la culpabilidad, las razones de la sanción ni los criterios tenidos en cuenta para su graduación.
En ese sentido, al referirse a cada uno de los apartados de la providencia apelada, expuso su desacuerdo con el contenido de esta.
5.1.3 Indicó que el cargo pretende endilgar tres conductas diferentes ocurridas en distintos espacios temporales, desconociendo que el disciplinable actuó en ejercicio de legítimas atribuciones constitucionales y legales, razón por la cual tales actuaciones no pueden servir de fundamento para la construcción de una falta disciplinaria, ni puede partirse de la ilegalidad de un acuerdo municipal que las autorizó.
5.1.4. En cuanto a la tipicidad, sostuvo que entre las normas señaladas como infringidas se cita, por un lado, el numeral 1 del artículo 34 de la Ley 734 de 2002, relativo a los deberes funcionales, y, por otro, el numeral 1 del artículo 35 de la misma ley, que regula las prohibiciones. A su juicio, ello genera una contradicción insalvable, pues se atribuyen simultáneamente el incumplimiento de deberes y la incursión en prohibiciones, situaciones que no resultan compatibles dentro de un mismo cargo. Manifestó que, si la intención era endilgar tres conductas diferentes, debieron formularse dos o tres cargos independientes, y que, en definitiva, la imputación no precisa si la falta radica en el incumplimiento de deberes o en la violación de prohibiciones.
5.1.5. En lo relativo a las pruebas que fundamentan el cargo, argumentó que el oficio del 16 de julio de 2020, mediante el cual se radicó ante el Concejo Municipal de Soacha el proyecto de acuerdo orientado a obtener autorización para constituir una sociedad de economía mixta destinada a la prestación del servicio público catastral, no constituye falta disciplinaria, por tratarse del ejercicio de una facultad válida y legítima de quienes ejercen la titularidad de las alcaldías en el país, tal como lo sostuvo en descargos y alegatos de conclusión.
Consideró, igualmente, que la providencia no realizó análisis probatorio alguno, y recordó que para proferir una decisión sancionatoria se requiere plena prueba que conduzca a la certeza sobre la existencia de la falta y sobre la responsabilidad de la persona investigada. Añadió que se hace alusión al manual de funciones de la alcaldía sin que se indiquen las funciones específicas del cargo ni se explique de qué manera estas fundamentan la responsabilidad disciplinaria.
5.1.6. Sobre la ilicitud sustancial, refirió que el a quo no realizó análisis ni demostración alguna de la vulneración del principio de la función pública, y que en materia disciplinaria no se protegen bienes jurídicos sino deberes funcionales, por lo que el juicio de antijuridicidad debe referirse a la infracción de estos. Reclamó que, a su criterio, la ilicitud sustancial no fue analizada ni demostrada y que, tras la transcripción de apartes sobre el principio de responsabilidad, se echa de menos la motivación que explique por qué resultó vulnerado con la sola presentación de un proyecto de acuerdo, para lo cual debió señalarse en qué medida dicha actuación resultó ilegal o contraria a la normativa aplicable.
Agregó que, en el pliego de cargos, el principio endilgado fue el de moralidad, mientras que la sanción se sustentó en la vulneración del principio de responsabilidad, aspecto que no fue objeto de estudio ni imputación en los cargos formulados.
5.1.7. Expresó su desacuerdo con el análisis de culpabilidad, al considerar que en ese apartado simplemente se reprodujo el texto del cargo como fundamento de la calificación de la falta y de la modalidad de culpa imputada, para concluir que la responsabilidad deriva de la documentación allegada al proceso, sin razonamiento adicional alguno.
5.1.8. En cuanto a los criterios para la graduación de la sanción, señaló que la decisión se limitó a indicar la calidad de titular de la alcaldía, a elaborar un cuadro de cuartos y a señalar como acreditadas tres circunstancias de agravación: i) el grave daño social de la conducta; ii) el conocimiento de la ilicitud; y iii) la pertenencia al nivel directivo o ejecutivo de la entidad. Manifestó que no es posible identificar de cuál medio probatorio se derivan tales consideraciones.
5.1.9. Añadió que en el presente caso se está ante una verdadera inexistencia de falta disciplinaria y que, de considerarse lo contrario, también puede constatarse que la persona disciplinable actuó bajo un error invencible sobre el carácter no disciplinario de su conducta.
5.1.10 El apelante manifestó que, al no haber estudiado el fallo de primera instancia los alegatos de conclusión, optó por transcribirlos en el escrito de apelación para que la Sala los examine.
5.2 Recurso presentado por el señor Camilo Andrés Cepeda Carrer
5.2.1. Sostuvo que durante su gestión se actualizaron miles de predios, con lo que se corrigió más de una década de retraso en las actualizaciones catastrales, mientras que el cargo se formula por presuntas irregularidades en apenas siete predios, cuya liquidación no correspondía a su responsabilidad directa. Precisó que su función consistía en dirigir, controlar y ejecutar los procesos, así como en organizar y orientar las labores que adelantaban los funcionarios encargados de la liquidación, conforme al manual de funciones.
Agregó que se estableció un procedimiento de revisión de tales liquidaciones, de modo que quien tuviera inconformidades pudiera solicitar el estudio de su caso; añadió que, según la experiencia en los procesos de actualización y formación catastral, en ellos pueden presentarse inconsistencias.
En consecuencia, manifestó que la liquidación y la revisión de la facturación no hacían parte de sus funciones, y que la desconcentración y delegación de esas tareas se efectuó conforme al principio de responsabilidad y a la confianza legítima.
5.2.2. Adujo que el fallo no contiene análisis probatorio alguno y que se limitó a formular consideraciones referidas al otro disciplinable; señaló, además, que la providencia adolece de un desorden que riñe con la claridad y la certeza propias de la argumentación de una decisión sancionatoria.
5.2.3. Indicó que, en el apartado destinado a las pruebas que demostrarían la falta, se insertaron las funciones generales de la Dirección de Impuestos tomadas del manual de funciones y se copiaron algunas conclusiones del informe técnico de la Dirección de Investigaciones Especiales sobre los predios cuestionados, que a su juicio, fueron desvirtuadas en los escritos de defensa, para concluir directamente con la declaratoria de responsabilidad, sin valoración probatoria.
5.2.4. Expresó su desacuerdo con el juicio de tipicidad respecto de las normas señaladas como infringidas, pues, a su juicio, en el fallo no existe adecuación típica, al insertar las disposiciones sin explicar su aplicación al caso concreto.
5.2.5. Sobre la ilicitud sustancial, sostuvo que el fallo no realizó análisis ni demostración de la vulneración del principio de la función pública, de modo que esa categoría dogmática quedó sin el sustento argumentativo exigible.
5.2.6. En cuanto a la graduación de la sanción, señaló que el fallo se limitó a elaborar un cuadro de cuartos y a tener por demostradas dos circunstancias de agravación: i) el conocimiento de la ilicitud, cuya concurrencia consideró incompatible con la calificación de la falta a título de culpa, por aproximarse al dolo; y ii) la pertenencia al nivel directivo, respecto de la cual manifestó no advertir su origen ni el medio probatorio del que se deriva.
5.2.7. En términos análogos a los del recurso antes reseñado, añadió que se está ante una inexistencia de falta disciplinaria y que, de considerarse lo contrario, el disciplinable actuó bajo un error invencible sobre el carácter no disciplinario de su conducta.
5.2.8. Finalmente, manifestó que, al no haber estudiado el fallo de primera instancia los alegatos de conclusión, optó por transcribirlos en el escrito de apelación para que la Sala los examine.
VI. Consideraciones
Advierte la Sala que la competencia constituye presupuesto de validez de la presente decisión y que, además, fue materia de inconformidad de la defensa técnica de Juan Carlos Saldarriaga Gaviria en la impugnación; por ello, su examen se aborda en primer término en esta instancia.
6.1 De la competencia de la Procuraduría General de la Nación para investigar, juzgar y sancionar a los elegidos por voto popular.
En este acápite la Sala expondrá, conforme lo ha venido reiterando en decisiones colegiadas anteriores, la competencia de la Procuraduría en sentido general y adicionalmente, la de investigar, juzgar y sancionar a los servidores públicos elegidos por voto popular, lo que es pertinente precisar a uno de los apelantes.
En el sistema interamericano de los derechos humanos se tiene que la Convención Americana de Derechos Humanos [CADH] del 22 de noviembre de 1969, en el artículo 23.2 refiere que la ley puede reglamentar el ejercicio de los derechos políticos de los ciudadanos, entre los que se encuentran ser elegidos y tener acceso en igualdad a las funciones públicas, «exclusivamente por razones de edad, nacionalidad, residencia, idioma, instrucción, capacidad civil o mental, o condena, por juez competente, en proceso penal».
La Corte Interamericana de Derechos Humanos, en la sentencia del 8 de julio de 2020 [caso Petro Urrego vs Colombia], señaló la necesidad de dar cumplimiento al artículo 23 de la CADH, para garantizar que la restricción al derecho político a ocupar cargos públicos, entre ellos, los de elección popular, provenga de condenas proferidas «por juez competente, en proceso penal»; y, crear mayores garantías para los destinatarios de la ley disciplinaria, en aplicación del artículo 8 del mismo tratado.
Ahora bien, conforme el ordenamiento jurídico, específicamente, en la estructura constitucional del Estado colombiano, la Procuraduría General de la Nación es un organismo de control, independiente y autónomo, al que se le han asignado varias funciones misionales, entre otras, realizar vigilancia superior de la conducta oficial de quienes desempeñan funciones públicas, inclusive servidores de elección popular, lo que se materializa en el ejercicio del poder sancionatorio disciplinario a través de investigaciones, juicios e imposición de sanciones legalmente establecidas [Art. 277.6 CP].
Con base en este marco, se buscó armonizar la forma en la que se ejerce el poder disciplinario, con la referida decisión de la CIDH y la interpretación evolutiva que, del artículo 23 de la CADH, han hecho tanto la Corte Constituciona como la CID, lo cual se concretó con la modificación del Código General Disciplinario, a través de la Ley 2094 de 2021, para adecuar el ordenamiento interno a lo dispuesto por la referida sentencia de la Corte IDH.
Igualmente, se resalta que la Corte Constitucional al examinar la referida Ley 2094 de 2021, se pronunció sobre la competencia de la Procuraduría General de la Nación, en particular, para investigar, juzgar y sancionar a servidores públicos de elección popular, en la sentencia C-030 de 2023, por la cual la corporación de cierre constitucional fijó una regla jurisprudencial, como es que reconoce la competencia del ente de control condicionada a la revisión judicial, al establecer que la imposición de sanciones de destitución, suspensión e inhabilidad a servidores públicos de elección popular requerirá la intervención de un juez.
En este sentido, igualmente el Consejo de Estado, en auto del 8 de febrero de 202, indicó que la interpretación hecha por la Corte en el control de constitucionalidad abstracto «prima sobre el control que se haya realizado por vía de excepción y será definitivo en la determinación de la constitucionalidad de la norma, entendiéndose que, dicha providencia hizo tránsito a cosa juzgada y por ello, no es posible volver sobre la revisión en abstracto de los asuntos sometidos al escrutinio de la Sala ni alegar excepción de inconvencionalidad de tales normas. Adicionalmente, el Consejo de Estad
fijó las reglas de unificación jurisprudencial para efectos de la competencia de la Procuraduría General de la Nación frente a servidores públicos de elección popular.
Bajo este contexto, la Sala destaca las siguientes conclusiones:
6.1.1 Como lo determinó el legislador, a la Procuraduría General de la Nación se le han reconocido funciones para investigar, juzgar y sancionar, si a ello hubiere lugar, a servidores públicos de elección popular, por hechos de carácter disciplinario y, de acuerdo con lo resuelto por la Corte Constitucional, dicha función es de naturaleza administrativa.
6.1.2. La competencia de esta Sala deriva del numeral 6 del artículo 277 de la Constitución Política; del artículo 2 de la Ley 1952 de 2019, modificado por el artículo 1 de la Ley 2094 de 2021, que asigna a la Procuraduría General de la Nación competencia privativa sobre los procesos contra servidores públicos de elección popular; del artículo 101 ibidem, modificado por el artículo 16 de la Ley 2094 de 2021; y, de manera específica, del literal b) del numeral 3 del artículo 22 del Decreto Ley 262 de 2000, modificado por el artículo 11 del Decreto Ley 1851 de 2021.
De ese marco normativo surge que esta Sala Disciplinaria de Juzgamiento de Servidores Públicos de Elección Popular es competente para resolver el recurso de apelación interpuesto por la defensa de Juan Carlos Saldarriaga Gaviria, servidor público de elección popular, y el recurso presentado por Camilo Andrés Cepeda Carrero.
6.1.3 Del mismo modo, corresponde a la Sala resolver conforme con los lineamientos señalados por la Corte Constituciona en la sentencia C-030 de 2023, reiterados, entre otras, en las sentencias SU-381, SU-382 y SU-417 de 2024, y SU-426 de 2025, así como por el Consejo de Estado en sentenci del 31 de octubre de 2024 y el auto de unificació del 3 de diciembre de 2024.
Con base en el fundamento legal que los recursos se estudian dentro del delimitado marco que define el inciso 2º del artículo 234 del CGD, como es el de que «El recurso de apelación otorga competencia al funcionario de segunda instancia para revisar únicamente los aspectos impugnados y aquellos otros que resulten inescindiblemente vinculados al objeto de impugnación», se procederá a resolver los mismos bajo los aspectos de inconformidad expuestos.
6.2 Estructura de la decisión
La Sala se pronunciará sobre los planteamientos de las apelaciones en el siguiente orden: (6.2.1) De la nulidad planteada por la defensa de Juan Carlos Saldarriaga Gaviria; (6.2.2) Del análisis de la responsabilidad disciplinaria frente a Juan Carlos Saldarriaga Gaviria; (6.2.3) Del análisis de la responsabilidad disciplinaria frente a Camilo Andrés Cepeda Carrero; y (6.2.4) Conclusión.
6.2.1 De la nulidad planteada por la defensa de Juan Carlos Saldarriaga Gaviria
6.2.1.1 Marco jurídico y jurisprudencial aplicable
La actuación disciplinaria tiene como finalidad específica la materialización de la potestad disciplinaria del Estado y, con ella, ejercer un control en relación con las conductas de los servidores públicos, sujeta a las garantías del debido proceso. Es por ello, que se debe adelantar con estricto apego a las reglas y condiciones procesales previstas en la Constitución Política y en la ley, puesto que, de lo contrario, podría configurarse alguna de las causales de invalidación previstas en el procedimiento disciplinario, que para el caso que nos ocupa son las enlistadas en el artículo 202 del CG, por la época en la que fue notificada la providencia de cargo.
En tal contexto, la nulidad es un mecanismo jurídico excepcional previsto en el ordenamiento disciplinario para cuando no existe en el proceso otra alternativa legal ante una irregularidad trascendental. Esto es, cuando se trata de un vicio irremediable que no se puede enmendar de una forma diferente a declarar su acaecimiento y rehacer la actuación viciada, a efecto de que se cumplan los propósitos fundamentales del procedimiento y se garanticen los derechos de los sujetos procesales, finalidades que están contempladas como principio orientador en el artículo 11 del CG .
Empero, según se ha dicho por la doctrina y la jurisprudencia, no cualquier irregularidad suscita la nulida, sino que es necesario que sea sustancial, esto es, que se proyecte a la esfera material del debido proceso y limite el derecho de defensa. En ese sentido, para que las infracciones procesales puedan invalidar lo actuado, debe acreditarse que afectaron de modo trascendente las garantías fundamentales del debido proceso, de manera que las omisiones, yerros o quebrantos de menor entidad no pueden determinar una nulidad, pues aquella está concebida como un remedio procesal extremo.
Las nulidades procesales en materia disciplinaria proceden a solicitud de alguno de los sujetos procesales o de oficio. Con todo, en el análisis para restar o no eficacia a un acto procesal, el funcionario que adelanta la actuación debe realizar un doble juicio: (i) el de la causal expresa que aplica al caso y (ii) el de los criterios de especificidad, trascendencia, protección, convalidación, instrumentalidad de las formas, ejecutoria material, seguridad jurídica, residualidad, preclusión y oportunidad.
En virtud de ello, cuando en el trámite del proceso disciplinario se advierta la existencia de alguna de las causales de nulidad que vicien de manera insaneable la actuación, el funcionario deberá declararla a partir del momento procesal en el que se presente, en aras de la prevalencia del interés general (justicia, efectividad del derecho sustantivo y búsqueda de la verdad material).
Ahora bien, bajo el entendido que el presente proceso disciplinario se rige por las normas previstas en el CGD, toda vez que, como se anotó en precedencia, para el 29 de marzo de 2022, fecha de vigencia del CGD, no se había notificado el auto de cargo, resulta aplicable lo previsto en el artículo 206 ibidem, según el cual las solicitudes de nulidad pueden formularse por los sujetos procesales hasta antes de dar traslado para alegatos de conclusión, por lo cual, en este caso, las presentadas por los defensores en los recursos de apelación serán resueltas por la Sala como argumentos de alzada.
6.2.1.2 Del análisis de la nulidad planteada como argumento de impugnación
El reparo se examina únicamente respecto del investigado Saldarriaga Gaviria.
Sea lo primero reiterar que el pedido de nulidad se estudiará como argumento de apelación, pues, como solicitud de anulación, surge extemporánea, tal y como lo expresa el artículo 206 del CGD.
La defensa del procesado Saldarriaga Gaviria, como el disciplinable Cepeda Carrero, aunque no invocaron causal alguna de nulidad, expusieron en los argumentos de la alzada la falta de motivación y valoración probatoria del fallo sancionatorio recurrido, especialmente en punto del análisis de las categorías dogmáticas de tipicidad, ilicitud sustancial y culpabilidad, que conculcan derechos fundamentales al debido proceso y al principio de legalidad.
Es claro que la falta de motivación de una decisión estatal (administrativa o jurisdiccional) es nula, pues resulta apenas lógico que aquella debe estar soportada en una valoración racional de la prueba y en un ejercicio de adecuación de hechos a normas para atribuir consecuencias jurídicas; siendo que estas dos actividades exigen, por su propia naturaleza, un ejercicio interpretativo que solo se evidencia mediante la exposición de argumentos (motivos) para arribar a las conclusiones que sirven de soporte a la decisión adoptada.
Adicional a lo dicho, es claro que la motivación de las decisiones es una garantía de defensa, pues permite a los sujetos procesales, no solo conocer las razones que edifican lo declarado, sino también evaluar la consistencia argumentativa que le facilite su ejercicio de contradicción a través, por ejemplo, de la interposición de recursos.
Pues bien, cuando se repasa el contenido del fallo impugnado es evidente que la premisa que toma la defensa para argüir la existencia de una nulidad: la falta de motivación no resulta cierta. En efecto, baste con revisar la decisión adoptada para encontrar la exposición razonada que se hizo respecto del material probatorio, de cara a cada uno de los elementos que integran el tipo disciplinario enrostrado, como también los motivos que llevaron a estimar que se comprometía la responsabilidad en los términos en que fue delimitado el pliego de cargos. De hecho, si algo también caracterizan los memoriales defensivos, es que se hacen expresas referencias a argumentos puntuales, para luego debatirlos, dentro de la dialéctica propia del trámite procesal. Si no existiere esa motivación, simplemente no se hubiere podido hacer uso de dicha metodología.
De igual forma, encuentra la Sala que el apelante se limitó a plantear una nulidad por falta de motivación, pero no concretó ni cumplió con uno de los requisitos esenciales para invocarla, como es la referencia a la causal que la soporta, ni menos aún, desarrolló los principios que ocasionarían dicha declaratoria. La sola enunciación es insuficiente para que prospere un pedido de esta naturaleza, máxime cuando la revisión del asunto denota todo lo contrario a lo que genéricamente se alegó.
El hecho que las conclusiones a las que arribó el fallador no coincidan con la evaluación propuesta por la defensa no significa que carezca la decisión de motivación, descartando, como se dijo ya, el pedido de nulidad por esta razón.
6.2.2 Del análisis de la responsabilidad disciplinaria frente a Juan Carlos Saldarriaga Gaviria
En orden a desatar los planteamientos de la apelación, se procederá al estudio probatorio y a la valoración jurídica del cargo, a partir de lo cual se examinará, en primer lugar, la tipicidad del comportamiento imputado al disciplinable, así:
6.2.2.1 Análisis probatorio de la conducta
Parte de los argumentos de la defensa de Juan Carlos Saldarriaga Gaviria apunta a señalar que no comparten la valoración probatoria que hiciere el a quo. Indica que hubo subjetividad y sesgo en dicho ejercicio, que se partió de elucubraciones, que se hicieron inferencias contrarias a las que muestra la evidencia, y de igual forma consideró que no se realizó el estudio de los alegatos previos al fallo, motivo por el cual decidió transcribirlos en su escrito de apelación.
De la revisión del fallo apelado, se observa cómo se dedicó un capítulo a la descripción y seguidamente la resolución de los alegatos allegados por la defensa, como también a sus consideraciones, y por ser una etapa anterior ya finiquitada en el proceso disciplinario, esta Sala se abstendrá de su estudio directo, previendo que la mayoría de los temas allí señalados son materia de la apelación, los cuales serán verificados por la Sala, en correlación con las pruebas allegadas al proceso.
Concordantemente, el artículo 159 del CGD ordena la apreciación en conjunto del material probatorio, de acuerdo con las reglas de la sana crítica, e impone el deber de motivación de las decisiones, lo que implica exponer razonadamente el mérito de aquellas en que se fundamenta.
En cumplimiento de ese mandato y a fin de establecer si obra en el proceso prueba que conduzca a la certeza sobre la existencia de la falta y la responsabilidad de los servidores públicos investigados, este cuerpo colegiado realiza la apreciación integral del material probatorio recaudado, de acuerdo con las reglas de la sana crítica, así:
6.2.2.2 Análisis probatorio de la conducta atribuida a Juan Carlos Saldarriaga Gaviria
Quedó acreditado que Juan Carlos Saldarriaga Gaviria se desempeñó como alcalde municipal de Soacha, Cundinamarca, en la vigencia 2020, de conformidad con acta de posesión del 1 de enero de 2020 y certificado laboral de fecha 5 de abril de 202–.
Copia de la Resolución No. 560 del 15 de mayo de 2019, la cual corresponde al manual de funciones, donde se estipulan las correspondientes al cargo de alcalde municipal, y dentro de ellas la de presentar proyectos de acuerdo ante el concejo municipa–, con lo cual se convalida uno de los hechos narrados en el cargo imputado.
Copia del proyecto de acuerdo presentado por el entonces alcalde de Soacha, “Por medio del cual se autoriza al Alcalde de Soacha para participar en la constitución de una sociedad de economía mixta para la prestación del servicio público catastral”, donde se destaca en su parte motiva, la mención del Decreto 1983 de 2019, norma soporte del carg–.
Copia del oficio de fecha 16 de julio de 2020, radicado en la misma fecha en el concejo municipal de Soacha, suscrito por el disciplinable en su calidad de alcalde municipal, con el cual presentó proyecto de acuerdo, por medio del cual lo autorizaba para participar en la constitución de una sociedad de economía mixta, evidenciando la ocurrencia de tal hecho, con la finalidad de la prestación del servicio público catastra–.
Anexo al citado oficio y suscrito por el señor Saldarriaga Gaviria, se allegó copia de la exposición de motivos correspondiente al mencionado proyecto de acuerdo, con el cual justifica la necesidad de realizar la actualización catastral, resaltándose el hecho que en ese mismo documento se alude al Decreto Nacional 1983 de 2019, norma reprochada en los cargos endilgado–.
Copia de la Resolución 377 del 2 de abril de 2020, con la cual el Instituto Geográfico Agustín Codazzi IGAC, habilitó al municipio de Soacha como gestor catastral, donde se observa desde su artículo primero la cita el Decreto 1983 de 2019, norma señalada como incumplida. Verificado el numeral 3 del artículo 3 de esta resolución, se observa que era obligación del gestor catastral habilitado, entre otras, observar y acatar los requisitos de idoneidad de los operadores catastrales previstos en tal decreto, y para llegar a la conclusión de que el servicio público catastral era reglado, en la misma resolución en el numeral 6 del mismo artículo se dispuso que era su deber cumplir todas las demás condiciones previstas en el Decreto Nacional 1983 de 201–.
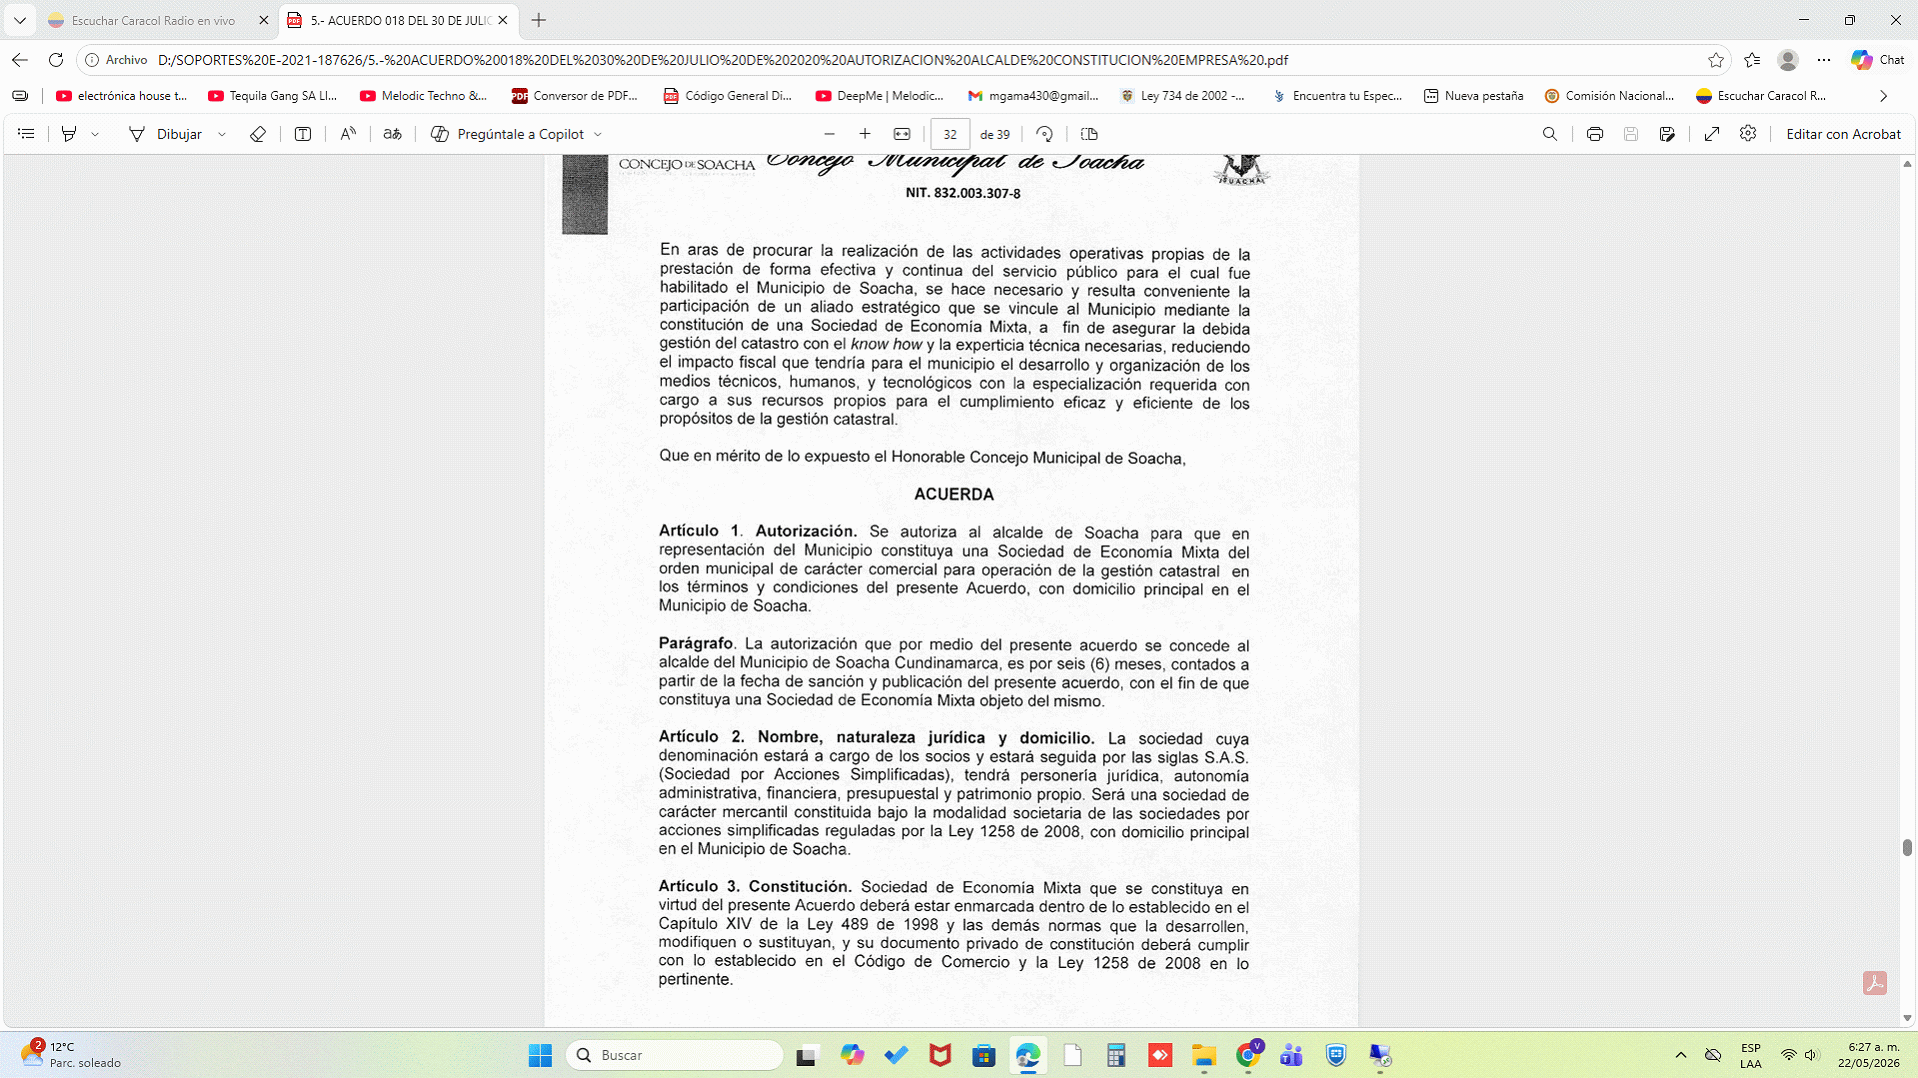
Copia del acuerdo municipa 18 del 30 de julio de 2020, «POR MEDIO DEL CUAL SE AUTORIZA AL ALCALDE DE SOACHA PARA LA CONSTITUCIÓN DE UNA SOCIEDAD DE ECONOMÍA MIXTA PARA LA OPERACIÓN DEL SERVICIO PÚBLICO CATASTRAL», y que, según lo contemplado en el fallo apelado, difiere de lo que expone la norma señalada en el cargo, que era para la creación de una empresa industrial y comercial del Estado del nivel territorial, como lo dispone el Decreto 1983. En el artículo 1 de su parte resolutiva se dispuso lo siguiente:
Copia del acto de constitución de la sociedad de fecha 3 de septiembre de 2020: «DOCUMENTO PRIVADO DE CONSTITUCIÓN DE LA SOCIEDAD DE ECONOMÍA MIXTA "CATASTRO AVANZA S.A.S. S.E.M." BAJO LA MODALIDAD DE SOCIEDAD POR ACCIONES SIMPLIFICADA», suscrito de una parte, por el señor Juan Carlos Saldarriaga Gaviria, en representación del municipio de Soacha; y, de otra parte por CITY LAND ANALYTICS SAS, sociedad de carácter mercantil, representada por el señor Oscar Alfonso Muñoz Garzón, como socio de derecho privad.
En ese contexto, y sin perjuicio del análisis probatorio que en seguida hará la Sala respecto de la valoración concreta del cargo disciplinario imputado, conviene anotar, de manera preliminar, que el fallo confutado tuvo por probada la conducta irregular y la responsabilidad del procesado a partir de la constitución de una sociedad de economía mixta para la operación del servicio público catastral, según el Acuerdo Municipal 018 del 30 de julio de 2020; con ello, a juicio de la primera instancia, se desconoció el parágrafo 1 del artículo 2.2.2.5.5 del Decret 1983 de 2019, norma señalada como infringida por haberse constituido una sociedad de economía mixta, y no una empresa industrial y comercial del Estado, para la prestación de dicho servicio. No obstante, encuentra este órgano colegiado que el a quo no precisó el verdadero alcance de la disposición invocada, lo que permite arribar razonablemente a una conclusión distinta de la que condujo a la declaratoria de responsabilidad.
6.2.2.3 Valoración jurídica del cargo imputado – Tipicidad
El juicio de tipicidad parte del principio de legalidad recogido en el artículo 4 de la Ley 1952 de 2019, conforme al cual los servidores públicos solo responden disciplinariamente por comportamientos descritos como falta en la ley vigente al momento de su realización; en concordancia, el artículo 160 ibidem exige, para proferir fallo sancionatorio, prueba que conduzca a la certeza sobre la existencia de la falta y la responsabilidad del investigado.
La imputación fáctica se subsumió por la primera instancia en los numerales 1 de los artículos 34 y 35 de la Ley 734 de 200, integrados con el parágrafo 1 del artículo 2.2.2.5.5 del Decreto 1983 de 2019; el reproche consistió en haber constituido una sociedad de economía mixta para la prestación del servicio de gestión catastral (prohibición), cuando, según la primera instancia, para esa prestación debía crearse una empresa industrial y comercial del Estado (Deber).
La norma señalada como infringida dispone:
Parágrafo 1. Las entidades territoriales y EAT habilitados como gestores catastrales podrán constituir empresas industriales y comerciales del Estado, con recursos públicos, para la prestación del servicio de gestión catastral, siempre y cuando el objeto de estas empresas sea el desarrollo de esta prestación, en los términos del artículo 49 de la Ley 489 de 1998.
La adecuación típica depende, entonces, de que el comportamiento acreditado corresponda al supuesto de esa disposición; esto es, que el municipio, en su condición de gestor catastral, hubiera asumido la prestación del servicio de gestión catastral a través de un vehículo distinto de la empresa industrial y comercial del Estado. El examen del material probatorio conduce a un supuesto diferente como se puede evidenciar a continuación:
Primero: la condición de gestor catastral del municipio de Soacha proviene de la Resolución 377 del 2 de abril de 2020, mediante la cual el Instituto Geográfico Agustín Codazzi lo habilitó como tal; esa titularidad permaneció radicada en el municipio y no se trasladó a la sociedad constituida; de modo que la prestación del servicio de gestión catastral continuó a cargo del ente territorial habilitado.
Segundo: el Acuerdo Municipal 18 del 30 de julio de 2020 autorizó la constitución de la sociedad en los siguientes términos:
Artículo 1. Autorización. Se autoriza al alcalde de Soacha para que en representación del Municipio constituya una Sociedad de Economía Mixta del orden municipal de carácter comercial para operación de la gestión catastral en los términos y condiciones del presente Acuerdo, con domicilio principal en el Municipio de Soacha. -Resaltado de la Sala-.
Tercero: el documento privado de constitución de la sociedad “CATASTRO AVANZA S.A.S. S.E.M.”, suscrito el 3 de septiembre de 2020 por el municipio de Soacha y por el socio de derecho privado, fijó como objeto social principal: “la operación de servicios públicos catastrales”; las menciones a la formación, actualización, conservación y difusión de la información catastral aparecen referidas a las actividades de operación que sirven de insumo a esos procesos.
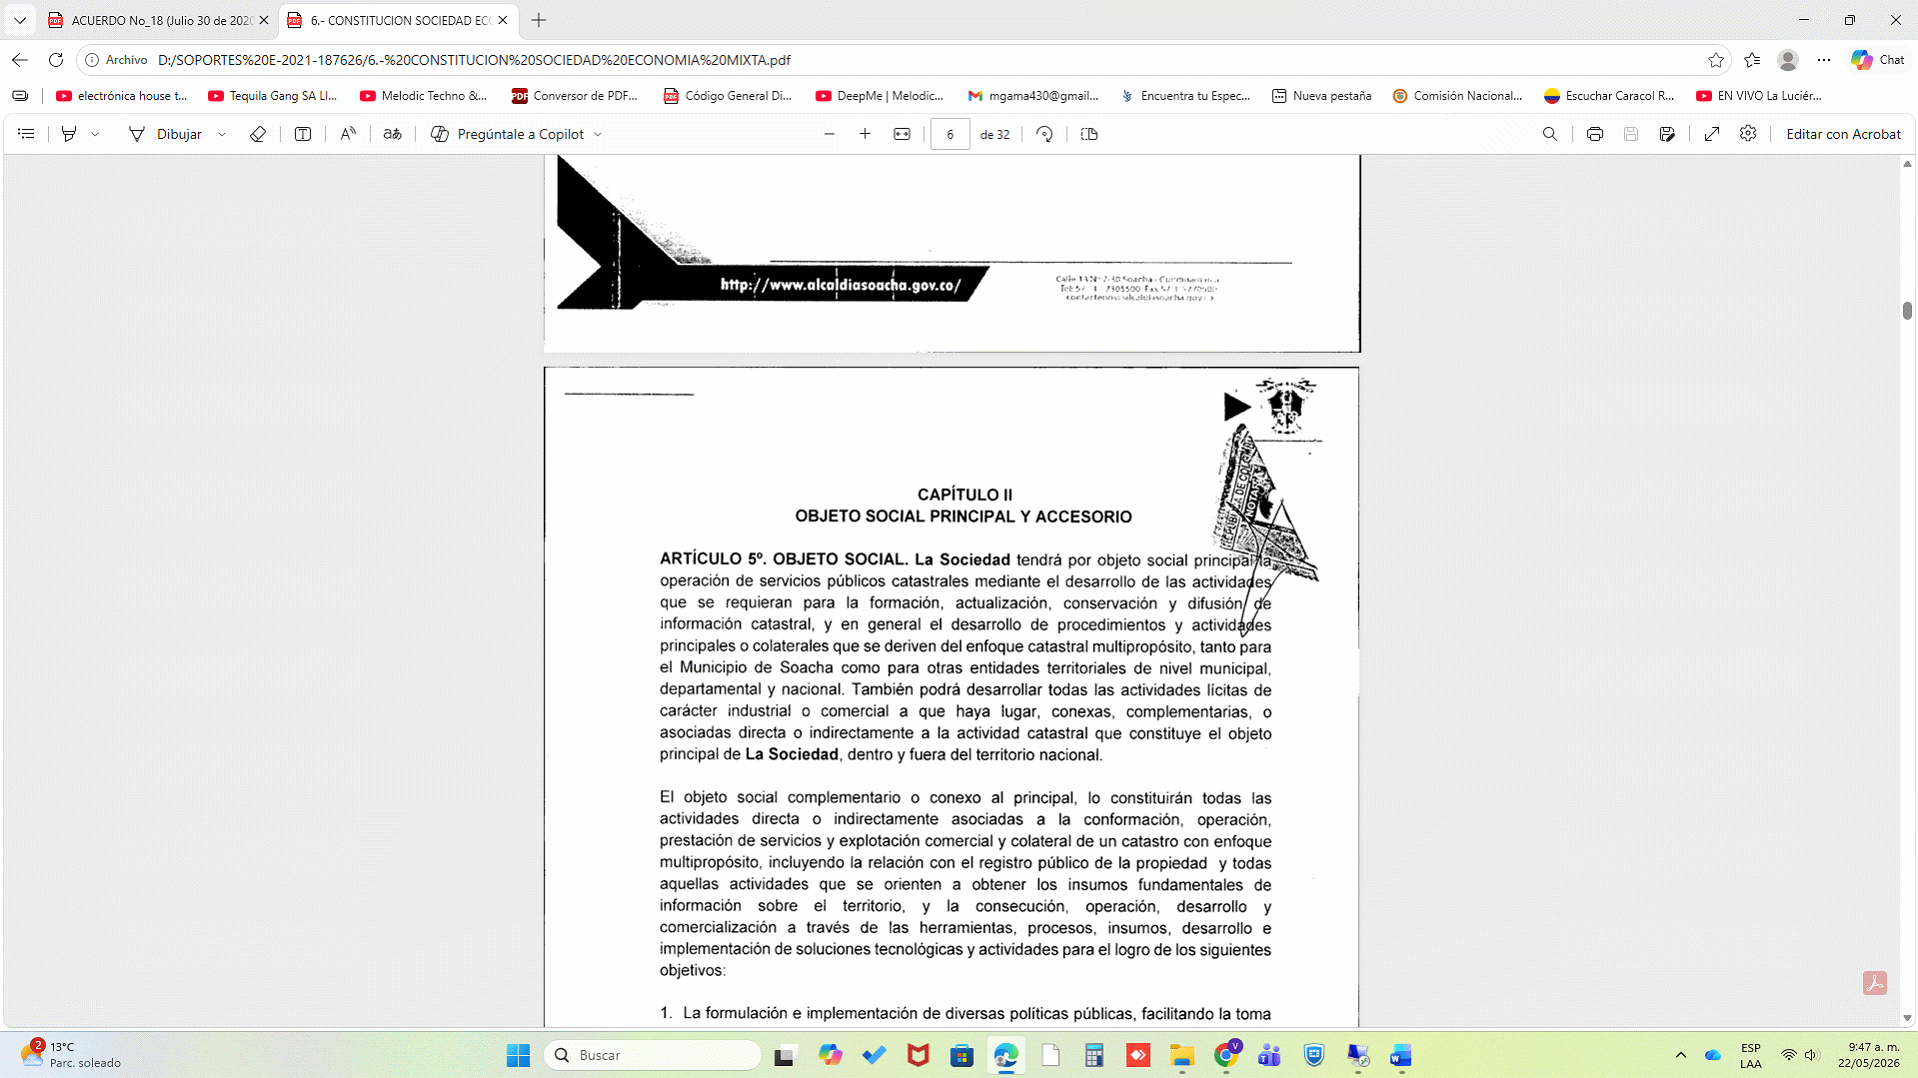
La correspondencia entre estas actividades y la figura del operador catastral se desprende del artículo 79 de la Ley 1955 de 2019, en su texto original, vigente para la época de los hechos; según esta disposición, los operadores catastrales “son las personas jurídicas, de derecho público o privado, que mediante contrato con uno o varios gestores catastrales, desarrollan labores operativas que sirven de insumo para adelantar los procesos de formación, actualización y conservación catastral”; de allí que la alusión del objeto social a esos procesos resulte compatible con un apoyo operativo.
Resta examinar la remisión que el parágrafo 1 hace al artículo 49 de la Ley 489 de 1998, frente a la elección societaria del Acuerdo. La norma invocada canaliza la prestación del servicio de gestión catastral a través de una empresa industrial y comercial del Estado cuando el propio gestor la desarrolla con recursos públicos; su supuesto es el ejercicio de la gestión mediante una entidad descentralizada de esa naturaleza específica. El Acuerdo 18 de 2020, en cambio, enmarcó el servicio operativo en una sociedad de economía mixta. La diferencia entre uno y otro vehículo institucional solo adquiere relevancia disciplinaria si la sociedad hubiera asumido la prestación de la gestión catastral; sin embargo, se observa que su objeto se refiere a la operación, lo cual es distinto. Acreditado que esa titularidad permaneció en el municipio y que el objeto principal de la sociedad fue la operación, el supuesto del parágrafo 1 no se configura; la disposición, además, está formulada como facultad “podrán constituir”, de modo que de su texto no se deriva un deber cuya inobservancia sostenga el reproche en los términos en que fue formulado.
De lo expuesto se concluye que el comportamiento acreditado; la constitución de una sociedad de economía mixta para la operación del servicio público catastral (No para la gestión) corresponde a un supuesto distinto del descrito en la norma que sirvió de fundamento al cargo; en consecuencia, el comportamiento censurado resulta atípico frente a la imputación formulada a Juan Carlos Saldarriaga Gaviria, en su condición de alcalde municipal de Soacha, Cundinamarca.
En consecuencia, se revoca la decisión sancionatoria y, en su lugar, se absuelve al procesado y se dispone el archivo de la actuación; con ello, la Sala queda relevada de examinar los demás reparos de la apelación y las restantes categorías de la responsabilidad disciplinaria respecto del señor Saldarriaga Gaviria.
6.2.3 Del análisis de la responsabilidad disciplinaria frente a Camilo Andrés Cepeda Carrero
Para resolver los argumentos del recurso de apelación, y de acuerdo con la falta reprochada, se procederá al análisis probatorio y a la valoración jurídica del cargo, conforme se detalla a continuación:
6.2.3.1 Análisis probatorio de la conducta atribuida a Camilo Andrés Cepeda Carrero
Quedó acreditado que Camilo Andrés Cepeda Carrero desde el 20 de octubre de 2020 se desempeñó como director financiero de la Dirección de Impuestos de Soacha, Cundinamarc.
De acuerdo con el Manual de Funciones el Director Financiero – Secretaría de Hacienda – Dirección de Impuestos, tiene como propósito principal el dirigir, controlar y ejecutar los procesos de liquidación y recaudo de impuestos.
Entre las funciones esenciales se encuentra:
«1. Trazar y administrar el Plan de Acción de la Dirección, fijando metas y estructurando procedimientos para su cumplimiento, estableciendo indicadores de evaluación de la gestión.
2. Ejecutar las acciones pertinentes para la adecuada gestión tributaria Municipal de impuestos.
3. Expedir los actos administrativos necesarios para el cumplimiento propio de sus funciones.
4. Podrá controlar y ejecutar los procedimientos persuasivos de los impuestos.
5. Consolidar estadísticamente la información sobre el comportamiento de la gestión tributaria.
6. Adelantar el trámite de los procesos administrativos por infracciones tributarias.
7. Las demás que le sean asignadas, acorde con la naturaleza del cargo, y necesidades del servicio, para el logro de la misión institucional.»
Oficios del 1 de marzo y 12 de abril de 2021, suscritos Camilo Andrés Cepeda Carrero, como Director de Impuestos, mediante los cuales da respuesta a reclamaciones relacionadas con la factura-liquidación del impuesto predial 2021.
El Acuerdo Municipal 30 del 9 de diciembre de 2020, «POR MEDIO DEL CUAL SE EXPIDE EL ESTATUTO TRIBUTARIO DEL MUNICIPIO DE SOACHA Y SE DICTAN OTRAS DISPOSICIONES», en su artículo 188 dispone que corresponde a la Dirección de Impuestos, la gestión, administración, recaudación, fiscalización, determinación, discusión, devolución o compensación y cobro de los tributos municipales, así como las demás actuaciones que resulten necesarias para el adecuado ejercicio de las misma.
Acuerdo Municipal 006 del 27 de febrero de 2021 «POR MEDIO DEL CUAL SE ADOPTAN MEDIDAS DE AJUSTE POR EQUIDAD AL LÍMITE DE PAGO DEL IMPUESTO PREDIAL, DERIVADO DEL PROCESO DE ACTUALIZACIÓN CATASTRAL, SE AUTORIZA EL PAGO POR CUOTAS Y SE ADICIONA EN PRESUPUESTO DE INGRESOS Y GASTOS DEL MUNICIPIO DE SOACHA PARA LA VIGENCIA FISCAL 2021 PRODUCTO DEL RECAUDO ESTIMADO POR ESTE IMPUESTO», acto administrativo que dispuso lo siguient:
«ARTICULO PRIMERO: Ajuste por equidad al límite de pago del impuesto predial derivado del proceso de actualización. Para la vigencia fiscal 2021 se aplicará el ajuste por equidad en el valor a pagar por concepto de impuesto predial tal como se describe a continuación:
[…]
En los términos del Artículo 6 de la Ley 44 de 1990, los predios ubicados en el perímetro urbano que no hayan tenido cambios físicos a nivel de mutación catastral, que representen un mayor valor en el avalúo catastral producto de la actualización catastral vigencia 2021, su impuesto no podrá exceder el doble del monto liquidado del impuesto predial por el mismo concepto en el año inmediatamente anterior.
[…]
ARTICULO SEXTO: El presente Acuerdo rige a partir de la fecha de su publicación, y aplica de manera transitoria para el impuesto predial unificado a liquidar en el año 2021, de manera preferencial al Artículo 30 del Acuerdo 30 de 2020. Previo a la correspondiente sanción por parte del Alcalde Municipal y tiene efectos fiscales para la vigencia del año 2021. […]»
6.2.3.2 Valoración jurídica del cargo imputado – Tipicidad, ilicitud sustancial y culpabilidad.
Al revisar la imputación fáctica y la motivación del cargo, se observa que la primera instancia reprochó a Camilo Andrés Cepeda Carrero, en su condición de director financiero de la Dirección de Impuestos de la Secretaría de Hacienda de Soacha, que «no adelantó las acciones pertinentes para garantizar» la debida expedición de la liquidación-factura del impuesto predial de 2021, por cuanto, en siete (7) casos, el incremento del tributo superó los límites del Acuerdo Municipal 6 del 27 de febrero de 2021. El a quo integró la falta con el artículo 6 de la Ley 44 de 1990 y los artículos 1 y 6 del citado acuerdo, sustentó la ilicitud sustancial en el principio de economía y calificó la conducta como falta grave cometida a título de culpa grave.
En cuanto a la tipicidad, el cargo reprocha una omisión. Según el artículo 27 de la Ley 734 de 2002, vigente cuando ocurrieron los hechos, «cuando se tiene el deber jurídico de impedir un resultado, no evitarlo, pudiendo hacerlo, equivale a producirlo». De esa regla se derivan dos exigencias: que el investigado tuviera un deber concreto de evitar el resultado y que pudiera realmente evitarlo. El cargo presupone ese deber, pues entiende que el director "no adelantó las acciones pertinentes para garantizar que ello (la liquidación de las facturas) se hiciera debidamente".
El Manual de Funciones asigna al director un deber de gestión sobre el proceso, pues, conforme al propósito principal del cargo, le corresponde dirigir, controlar y ejecutar los procesos de liquidación y recaudo de impuestos y, de manera específica, «ejecutar las acciones pertinentes para la adecuada gestión tributaria», en concordancia con las de trazar y administrar el Plan de Acción, con metas, procedimientos e indicadores, consolidar estadísticamente el comportamiento de la gestión y adelantar el trámite de los procesos por infracciones tributarias; ese deber, sin embargo, recae sobre la dirección y el control del proceso, orientados a que la gestión se lleve en debida forma, y no comprende la elaboración material de cada liquidación en particular ni equivale a garantizar que ninguna factura contenga error, de modo que la responsabilidad no puede derivarse del resultado de siete (7) liquidaciones, sino que exige acreditar la omisión concreta de las acciones de dirección y control que le eran exigibles, entre las que se cuentan los controles propios del proceso de liquidación, como las solicitudes de revisión, peticiones, correcciones y recursos administrativos.
Ahora bien, en este caso la prueba muestra diligencia, como lo evidencian los oficios del 1 de marzo y del 12 de abril de 2021, que dan cuenta de que el investigado atendía, suscribía y resolvía las reclamaciones de los contribuyentes sobre la facturación del impuesto predial.
Esta conclusión se refuerza con la magnitud del proceso, pues, según los informes que obran en el expedient, la actualización catastral con incidencia en el impuesto predial comprendió aproximadamente 173.000 predios, universo dentro del cual quedan comprendidas las siete (7) liquidaciones objeto del cargo, de suerte que resulta materialmente imposible que un volumen de esa entidad fuera liquidado o revisado, predio por predio, de manera personal por el director; de ahí que fundar la sanción en el resultado de esas siete (7) liquidaciones, sin la prueba de una omisión personal, directa e inexcusable que al director le fuera posible evitar, trasladaría la responsabilidad al plano objetivo de la conducta, forma de responsabilidad que está proscrita por el artículo 13 de la Ley 734 de 2002, como lo han reiterado la jurisdicción contencios y la Corte Constituciona
, que la ha soportado en la dignidad humana al examinar el régimen disciplinario.
Valoradas en conjunto las pruebas bajo las reglas de la sana crítica, la Sala se aparta del criterio de la primera instancia en el juicio de tipicidad y encuentra fundados los reparos de la defensa; por lo que procede la absolución, lo que hace innecesario pronunciarse sobre la ilicitud sustancial; en consecuencia, revoca la decisión sancionatoria, absuelve a Camilo Andrés Cepeda Carrero y ordena el archivo de la actuación, con lo cual queda relevada de examinar los demás reproches de la apelación.
6.2.4 Conclusión
En este orden de ideas, se dispondrá revocar el fallo de primera instancia y, en su lugar, absolver de responsabilidad disciplinaria a Juan Carlos Saldarriaga Gaviria, toda vez que, su comportamiento no se subsume en el supuesto del parágrafo 1 del artículo 2.2.2.5.5 del Decreto 1983 de 2019, norma que integró el cargo único. Asimismo, se absolverá a Camilo Andrés Cepeda Carrero, por atipicidad de la conducta.
En mérito de lo expuesto, la Sala Disciplinaria de Juzgamiento de Servidores Públicos de Elección Popular de la Procuraduría General de la Nación, en ejercicio de sus atribuciones constitucionales, legales y reglamentarias,
RESUELVE
PRIMERO. REVOCAR el fallo de primera instancia proferido el 16 de diciembre de 2024 por la Procuraduría Provincial de Juzgamiento de Facatativá y, en su lugar, ABSOLVER del cargo único formulado a Juan Carlos Saldarriaga Gaviria, identificado con la cédula de ciudadanía 79.558.301, en su condición de alcalde municipal de Soacha, Cundinamarca, para el periodo 2020-2023, y ABSOLVER a Camilo Andrés Cepeda Carrero, identificado con la cédula de ciudadanía 1.019.037.109, en su calidad de director financiero de la Dirección de Impuestos de la Secretaría de Hacienda del mismo municipio, para la época de los hechos, conforme a las razones expuestas en esta decisión.
SEGUNDO. NOTIFICAR personalmente la presente decisión a los sujetos procesales por la Secretaría de la Sala, de conformidad con lo establecido en los artículos 121, 122 y 127 del Código General Disciplinario, informándoles que contra esta decisión no proceden recursos.
TERCERO. COMUNICAR esta decisión al quejoso, conforme al inciso segundo del artículo 129 del CGD, en cuanto comporta el archivo de la actuación.
CUARTO. DEVOLVER, por la Secretaría de la Sala, el proceso a la dependencia de origen para los fines pertinentes.
NOTIFÍQUESE, COMUNÍQUESE Y CÚMPLASE
LUIS GERMÁN ORTEGA RUIZ
Procurador delegado
GLORIA EDITH RAMÍREZ ROJAS
Procuradora delegada
CARLOS HUMBERTO GARCÍA PARRADO
Procurador delegado
Presidente
Elaboró: Manuel Gama Aguirre (Sala Disciplinaria de Juzgamiento de Servidores Públicos de Elección Popular)
Revisó: Luis Germán Ortega Ruiz (Sala Disciplinaria de Juzgamiento de Servidores Públicos de Elección Popular)
Aprobó: Luis Germán Ortega Ruiz / Gloria Edith Ramírez Rojas / Carlos Humberto García Parrado (SDJSPEP)