

CONSEJO DE ESTADO
SALA DE LO CONTENCIOSO ADMINISTRATIVO SECCIÓN PRIMERA
Bogotá, D.C., nueve (9) de julio de dos mil veintiséis (2026) CONSEJERA PONENTE: NUBIA MARGOTH PEÑA GARZÓN
Referencia: MEDIO DE CONTROL DE NULIDAD Y RESTABLECIMIENTO DEL DERECHO
Número único de radicación: 25000-23-37-000-2016-01365-01 Recurso de apelación contra la sentencia de 4 de febrero de 2021, proferida por el Tribunal Administrativo de Cundinamarca, Sección Primera, Subsección “A”.
Actor: MAURICIO CASTRO FORERO
TESIS: SE CONFIRMA LA SENTENCIA DE PRIMERA INSTANCIA QUE DENEGÓ LAS PRETENSIONES DE LA DEMANDA. LA PARTE RECURRENTE NO LOGRÓ DESVIRTUAR LA PRESUNCIÓN DE LEGALIDAD DE LOS ACTOS ACUSADOS. SI BIEN EL GASTO DE PUBLICIDAD ESTÁ AUTORIZADO POR LA LEY, EN EL CASO SUB EXAMINE, NO GUARDA RELACIÓN CON LA PROMOCIÓN DE PRÁCTICAS DE SALUD. NO SE INCURRIÓ EN INCONGRUENCIA. INSTANCIAS DEL PROCESO FISCAL, TRÁMITAR EN DOBLE INSTANCIA UN ASUNTO QUE DEBIÓ ADELANTARSE EN ÚNICA, NO COMPORTA UNA VIOLACIÓN DEL DEBIDO PROCESO NI EL DERECHO DE DEFENSA.
SENTENCIA DE SEGUNDA INSTANCIA
La Sala procede a resolver el recurso de apelación interpuesto por la parte demandante contra la sentencia de 4 de febrero de 2021, proferida por la SECCIÓN PRIMERA, SUBSECCIÓN “A”, DEL
Calle 12 No. 7-65 – Tel: (57-1) 350-6700 – Bogotá D.C. – Colombia www.consejodeestado.gov.co
TRIBUNAL ADMINISTRATIVO DE CUNDINAMARCA1, que
denegó las pretensiones de la demanda.
I.- ANTECEDENTES
I.1.- La demanda
El señor MAURICIO CASTRO FORERO, a través de apoderado judicial, promovió demanda ante el Tribunal, en ejercicio del medio de control de nulidad y restablecimiento del derecho, establecido en el artículo 138 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo - CPACA2, en la que formuló las siguientes pretensiones:
“[…]1. Que se declare la nulidad del fallo de responsabilidad fiscal número 1021 de 31 de julio de 2015, proferido por el Contralor Delegado Interseccional (sic) número 1 de la Unidad de Investigaciones Especiales contra la Corrupción de la Contraloría General de la República.
Que se declare la nulidad del auto número 01568 de 28 de octubre de 2015 proferido por el Contralor Delegado Interseccional (sic) número 1 de la Unidad de Investigaciones Especiales contra la Corrupción de la Contraloría General de la República, por medio del cual se resolvieron los recursos de reposición interpuestos contra la resolución número 1021 de 2015 y se concedió el recurso de apelación.
Que se declare la nulidad del fallo de responsabilidad fiscal número 218 de 2 de diciembre de 2015, proferido por el Contralor General de la República, por medio del cual se resolvieron los recursos de
apelación interpuestos contra el auto número 1021 (sic) de 2015, al que se refiere la pretensión anterior.
Que, a título de restablecimiento del derecho, se condene a la NACIÓN - CONTRALORÍA GENERAL DE LA REPÚBLICA a reintegrar al
señor MAURICIO CASTRO FORERO la suma de $ 222.044.380 o el valor que determine el Tribunal, que corresponde a la sanción impuesta al actor en las resoluciones demandadas.
PRETENSIÓN SUBSIDIARIA A LA CUARTA ANTERIOR: En caso de que
para la fecha de fallo el señor MAURICIO CASTRO FORERO no haya pagado la suma a la cual fue condenado, solicito que, a título de restablecimiento del derecho, se exonere a mi mandante del pago de cualquier condena contenida en los actos administrativos demandados.
Que se condene a LA NACIÓN - CONTRALORÍA GENERAL DE LA
REPÚBLICA a pagar al señor MAURICIO CASTRO FORERO los intereses de mora sobre la suma de que trata el numeral anterior, desde la fecha en la que mi mandante haya pagado la sanción impuesta mediante las providencias demandadas y hasta que se reintegre el dinero, causados a la tasa máxima legal vigente, o la que determine el Tribunal.
PRETENSIÓN SUBSIDIARIA A LA QUINTA ANTERIOR: Que se condene a LA NACIÓN - CONTRALORÍA GENERAL DE LA REPÚBLICA
a pagar al señor MAURICIO CASTRO FORERO las sumas de que trata el numeral anterior, debidamente indexadas.
Que se condene a LA NACIÓN - CONTRALORÍA GENERAL DE LA
REPÚBLICA a pagar al señor MAURICIO CASTRO FORERO la suma equivalente a 100 salarios mínimos mensuales legales vigentes, correspondiente a los daños morales causados a éste por la expedición de las resoluciones demandadas.
Que se condene a LA NACIÓN - CONTRALORÍA GENERAL DE LA
REPÚBLICA a pagar al señor MAURICIO CASTRO FORERO la suma equivalente a 100 salarios mínimos mensuales legales vigentes, correspondiente al daño a la vida de relación causado a éste con la expedición de las resoluciones demandadas.
Que se condene a LA NACIÓN - CONTRALORÍA GENERAL DE LA
REPÚBLICA a indemnizar al señor MAURICIO CASTRO FORERO el lucro cesante causado como consecuencia de la expedición de los actos administrativos demandados, en la cuantía que resulte probada en el proceso.
Que se condene a LA NACIÓN - CONTRALORÍA GENERAL DE LA
REPÚBLICA a resarcir al señor MAURICIO CASTRO FORERO cualquier otro perjuicio que resulte probado en el proceso, causado como consecuencia de la expedición de los actos administrativos cuya nulidad se solicita.
Que se ordene a LA NACIÓN - CONTRALORÍA GENERAL DE LA
REPÚBLICA a eliminar de sus archivos y de todos los registros oficiales la sanción impuesta al señor MAURICIO CASTRO FORERO.
Que se condene a la CONTRALORÍA GENERAL DE LA REPÚBLICA
a pagar al señor MAURICIO CASTRO FORERO las costas y agencias en derecho […]”.
I.2.- Como hechos relevantes de la demanda, se señalan los siguientes:
Que en el período comprendido entre noviembre de 2011 y mayo de 2013, se desempeñó como agente especial interventor de SALUDCOOP EPS OC3 (hoy en liquidación).
Precisó que el 20 de diciembre de 2011, SALUDCOOP y el Club Deportivo de Baloncesto Cúcuta – Norte, suscribieron un contrato de publicidad, cuyo objeto era "(...) difundir y promover publicitariamente el buen nombre de SALUDCOOP EPS, a cambio de una contribución económica para la realización de su actividad deportiva (Baloncesto) en el evento COPA INVITACIONAL
FEDERACIÓN COLOMBIANA DE BALONCESTO, realizado en
diferentes ciudades de Colombia”.
Mencionó que en cumplimiento de dicho contrato SALUDCOOP pagó al Club Deportivo de Baloncesto Cúcuta – Norte, la suma de
$200.000.000.
Adujo que en cumplimiento del contrato de patrocinio, el Club Deportivo de Baloncesto Cúcuta – Norte, incorporó y difundió el nombre de SALUDCOOP durante los partidos en vallas, chalecos e inflables.
Indicó que el antecedente de la actuación administrativa controvertida tuvo origen en unas denuncias de fuente humana anónima y otra pública formulada por la congresista MARTHA CECILIA RAMÍREZ, consignada en el Acta núm. 31 de 25 de abril de 2012 de la Comisión Séptima de la Cámara de Representantes, relacionada con la posible existencia de un detrimento al patrimonio público derivado de presuntas irregularidades en el manejo de recursos de destinación específica, particularmente, de aquellos correspondientes al Sistema General de Seguridad Social en Salud –
SGSSS–, en presunta contravención del artículo 48 de la Constitución Política.
Agregó que en atención a la información recibida y a la especial relevancia nacional de los asuntos vinculados al sector salud, la CGR profirió el Auto núm. 023 de 20 de junio de 2012, mediante el cual declaró los hechos denunciados como de impacto nacional, de conformidad con lo previsto en el artículo 128 de la Ley 1474 de 12 de julio de 20114.
Expuso que mediante Auto núm. 000022 de 17 de julio de 2012, se avocó el conocimiento del asunto y se decretó la apertura de la Indagación Preliminar núm. UCC/IP-022-2012, actuación que una vez surtido el trámite correspondiente, fue cerrada en Auto núm. 000191 de 26 de febrero de 2013, en el cual se recomendó la apertura del respectivo proceso de responsabilidad fiscal.
Manifestó que mediante Auto núm. 001718 de 18 de octubre de 2013, la CONTRALORÍA DELEGADA INTERSECTORIAL NÚM. 5 DE LA UNIDAD DE INVESTIGACIONES ESPECIALES CONTRA
4 "Por la cual se dictan normas orientadas a fortalecer los mecanismos de prevención, investigación y sanción de actos de corrupción y la efectividad del control de la gestión pública."
LA CORRUPCIÓN ordenó la apertura del proceso de responsabilidad fiscal núm. UCC-PRF-095-2013 y, en la misma providencia, decretó la práctica de pruebas y la citación para rendir versión libre y espontánea sobre los hechos materia de investigación.
Añadió que mediante Auto núm. 00155 de 17 de febrero de 2015, se le imputó responsabilidad fiscal, en su condición de agente especial interventor, así como a “SALUDCOOP”.
Indicó que una vez surtido el procedimiento administrativo, el 31 de julio de 2015, la CONTRALORÍA GENERAL DE LA REPÚBLICA5
profirió el fallo núm. 1021 con responsabilidad fiscal en contra suya y de SALUDCOOP, mediante el cual cuantificó el daño patrimonial en la suma de $222.044.380, correspondiente al monto entregado al Club Deportivo de Baloncesto Cúcuta - Norte en desarrollo del contrato antes referido, debidamente indexado.
Adujo que, mediante Auto núm. 01568 de 28 de octubre de 2015, la CONTRALORÍA DELEGADA INTERSECTORIAL NÚM. 1 DE LA UNIDAD DE INVESTIGACIONES ESPECIALES CONTRA
LA CORRUPCIÓN resolvió los recursos de reposición interpuestos contra el fallo con responsabilidad fiscal proferido el 31 de julio de 2015, en el sentido de no reponerlo, y concedió el recurso de apelación contra dicha decisión.
Afirmó que mediante Auto núm. ORD-080112-0218 de 2 de diciembre de 2015 se decidieron los recursos de apelación formulados contra el fallo con responsabilidad fiscal y el Despacho del Contralor General resolvió confirmar el fallo proferido por el Contralor Delegado Intersectorial núm. 1 de la Unidad de Investigaciones Especiales contra la Corrupción de la CGR, contenido en la providencia núm. 1021 de 31 de julio de 2015.
Anotó que una vez iniciada la etapa de cobro persuasivo y de conformidad con la liquidación, aportó el comprobante único de consignación núm. 12548163 de 27 de febrero de 2017, por valor de
$255.186.785 y, con fundamento en dicho pago, solicitó la terminación del proceso.
I.3.- Normas violadas y concepto de violación
Como disposiciones vulneradas, la parte actora invocó los artículos 6º, 29, 121 y 122 de la Constitución Política; 178 de la Ley 100 de
23 de diciembre de 19936; 101, 110 y 117 de la Ley 1474 de 12 de
julio de 20117; 23 de la Ley 610 de 15 de agosto de 20008; 11 del Decreto 1485 de 13 de julio de 19949; 1º, 3º, numeral 1, y 7º del Código Contencioso Administrativo; y la Resolución 724 de 200810,
Para tal efecto, indicó que los actos acusados están viciados de nulidad con fundamento en los siguientes cargos:
I.3.1.- Falsa motivación
Expuso que los actos administrativos demandados incurren en falsa motivación en dos ejes diferenciados: i) el relativo a la supuesta prohibición legal de financiar, con recursos del sector salud, el contrato de publicidad celebrado con el Club Deportivo de Baloncesto Cúcuta Norte; y ii) el concerniente a la inexistencia de detrimento
6 "Por la cual se crea el sistema de seguridad social integral y se dictan otras disposiciones".
7 "Por la cual se dictan normas orientadas a fortalecer los mecanismos de prevención, investigación y sanción de actos de corrupción y la efectividad del control de la gestión pública".
8 “Por la cual se establece el trámite de los procesos de responsabilidad fiscal de competencia de las contralorías”.
9 “Por el cual se regula la organización y funcionamiento de las Entidades Promotoras de Salud y la protección al usuario en el Sistema Nacional de Seguridad Social en Salud”.
10 “Por la cual se emite el Plan Único de Cuentas para las Entidades Promotoras de Salud, Instituciones Prestadoras de Salud y Entidades que Administran Planes Adicionales de Salud y Servicios de Ambulancia por Demanda”.
patrimonial, bajo el entendido de que las empresas del grupo SALUDCOOP distintas de la EPS también habrían resultado beneficiadas con el contrato de promoción.
I.3.1.1- Falsa motivación en relación con la supuesta prohibición legal de financiar, con recursos del sector salud, el contrato de publicidad celebrado con el Club Deportivo de Baloncesto Cúcuta Norte
Sostuvo que las resoluciones demandadas partieron del supuesto de que los recursos con los cuales se pagó el contrato de patrocinio celebrado con el Club Deportivo de Baloncesto Cúcuta Norte no provenían de los gastos de administración previstos en el grupo 51 del Plan Único de Cuentas para las Entidades Promotoras de Salud, sino de la cuenta contable 523560, correspondiente a gastos operacionales de las EPS.
Manifestó que el Delegado Intersectorial núm. 1 de la Unidad de Investigaciones Especiales contra la Corrupción de la CGR sostuvo que no existía disposición legal ni subregla jurisprudencial que autorizara a las EPS a invertir recursos del SGSSS en el patrocinio de grupos o eventos deportivos, y que esa erogación configuraba un detrimento al patrimonio del Estado, en desmedro del interés general y del derecho a la salud.
Adujo que dicha conclusión resulta desacertada, pues desconoce que el Plan Único de Cuentas11 para las EPS prevé dentro de los gastos operacionales, aquellos destinados a publicidad, propaganda y promoción, y que la partida contable 523560 corresponde precisamente a la subcuenta de publicidad, propaganda y promoción, adscrita a la cuenta de servicios del grupo de gastos operacionales de ventas y de la clase gastos de las EPS, relacionados principalmente con la venta y promoción de los servicios.
Señaló que el error del órgano de control fiscal consistió en asumir que los recursos de la salud, registrables en la cuenta 523560, solo podían destinarse a campañas de vacunación o a actividades de prevención de enfermedades de alto riesgo, pese a que en el mismo PUC existía la cuenta 616542, prevista para el registro de los costos asociados a la promoción de la salud y a la prevención de la enfermedad, por lo cual, si esta última cuenta permitía tal finalidad, resultaba forzoso concluir que la cuenta 523560 comprendía los gastos vinculados a la actividad comercial de la EPS, mediante campañas de publicidad que involucraran el nombre de la entidad.
Adujo que la CGR desconoció que, de conformidad con lo dispuesto en el numeral 2 del artículo 178 de la Ley 100, era función de las EPS promover la afiliación de grupos de población no cubiertos a la seguridad social, circunstancia que significaba que con recursos de la salud podían financiarse campañas orientadas a promocionar el buen nombre de SALUDCOOP, con el objeto de promocionar la afiliación a esa EPS y robustecer el sistema general de salud.
Sostuvo que el contrato de patrocinio celebrado con el Club Deportivo de Baloncesto Cúcuta Norte constituía un gasto de publicidad propio del desarrollo del objeto social de SALUDCOOP, directamente relacionado con la gestión de venta de servicios de salud y comprendido dentro de las actividades de mercadeo, promoción y publicidad, razón por la cual podía sufragarse con recursos operacionales de la EPS.
Explicó que el artículo 11 del Decreto 1485 de 1994 no establecía una prohibición absoluta para invertir en publicidad, sino que constituía un límite equivalente al 3% de la UPC promedio ponderada durante los dos primeros años de funcionamiento de la EPS, de suerte que, mientras no se excediera ese tope, no se configuraba
prohibición alguna.
Indicó que, en segunda instancia, la CGR reconoció que era función de las EPS promover la afiliación de usuarios, pero confirmó la decisión al considerar que no se encontraba demostrado que el mecanismo adoptado hubiera servido como estrategia de promoción a la afiliación de usuarios o que no se allegó prueba al respecto.
Concluyó que las resoluciones acusadas vulneraron los artículos 178 de la Ley 100 de 1993; y 101 de la Ley 1474 de 2011; la Resolución
724 de 2008, el Decreto 1485 de 1994 y los principios fundamentales que rigen la actuación administrativa, al desconocer que la inversión de recursos de la salud en publicidad de las EPS se encontraba autorizada.
I.3.1.2.- Falsa motivación en relación con el argumento del presunto detrimento patrimonial, pese a que las empresas del grupo SALUDCOOP distintas de la EPS también se habrían beneficiado del contrato de promoción
Indicó que la CGR sostuvo que la publicidad contratada no guardó relación alguna con la promoción y venta de servicios de salud, por cuanto en las camisetas y vallas únicamente se encontraba impreso
el nombre de la EPS, mientras que en los inflables se promocionó el Grupo Empresarial SALUDCOOP, circunstancia que, a juicio del ente fiscalizador, implicó favorecer a particulares cuyo objeto social no se vinculaba con la prestación del servicio público de salud.
Expuso que el daño constituye el primer presupuesto de la responsabilidad, de tal forma que, si aquel no existe o no se encuentra debidamente acreditado, no surge la obligación de reparar, habida cuenta de que, en el ordenamiento jurídico colombiano, la responsabilidad tiene carácter resarcitorio y no sancionatorio, razón por la cual el daño se erige en la reparación.
Manifestó que la CGR tenía la carga probatoria de demostrar que esa situación había generado un detrimento real y cierto para SALUDCOOP, carga que, en su criterio, no fue satisfecha, razón por la cual no existía detrimento patrimonial alguno que justificara la condena impuesta, lo cual, también configuró un supuesto de falsa motivación, en la medida en que condujo a una declaración de responsabilidad adoptada sin fundamento probatorio suficiente.
Señaló que la CGR también supuso, sin respaldo probatorio, que la
circunstancia de que se promocionara igualmente el nombre del Grupo SALUDCOOP implicaba un menoscabo para el patrimonio de la Nación, bajo la idea de que no se estaba promocionando a la EPS sino al grupo empresarial al que pertenecía, con desconocimiento de que el supuestamente beneficiado compartía el mismo nombre de la entidad que se pretendía promocionar.
Concluyó que tal error condujo a la vulneración de los artículos 1614 del Código Civil; 101 de la Ley 1474 de 2011 y 23 de la Ley 610 de 2000, por cuanto la CGR no acreditó la existencia de un perjuicio para la Nación y se limitó a afirmar, sin demostración suficiente, que esa situación resultaba lesiva del erario y de los intereses generales.
I.3.2.- Expedición irregular de los actos acusados
Afirmó que la CGR incurrió en expedición irregular de los actos acusados al introducir consideraciones genéricas y carentes de respaldo probatorio suficiente sobre la calificación de la conducta reprochada y sostener sin acreditación alguna que había incurrido en dolo al supuestamente desviar recursos públicos en beneficio propio o de terceros o al presumir una intención de defraudar al erario con el contrato cuestionado.
Afirmó que la CGR no identificó ni valoró los elementos probatorios a partir de los cuales osciló entre calificar la conducta como dolosa o culposa, omisión que, en su criterio, configuró un déficit de motivación y una irregularidad sustancial de la actuación, con incidencia negativa en sus garantías de defensa y contradicción.
Concluyó que la imputación y posterior declaratoria de responsabilidad se profirieron sin soporte probatorio idóneo en torno a la calificación subjetiva de la conducta, circunstancia que se corroboraba con el contenido del Auto 0155 de 17 de febrero de 2015, en el que no se consignó referencia probatoria alguna que sustentara esa determinación.
I.3.3.- Falta de competencia del Contralor General de la República para proferir el auto núm. 218 de 2015 y consecuente vulneración del debido proceso
Señaló que de conformidad con lo establecido en el artículo 110 de la Ley 1474 de 2011, el proceso de responsabilidad fiscal se debe tramitar en única instancia cuando la cuantía del presunto daño patrimonial estimado en el auto de apertura e imputación o en el auto de imputación, según el caso, sea igual o inferior a la menor cuantía para contratar de la respectiva entidad afectada; y de doble
instancia, cuando la supere.
Indicó que para determinar si el proceso adelantado en su contra debía tramitarse en única o en doble instancia, resultaba necesario establecer el valor de la menor cuantía para contratar de la entidad afectada.
Afirmó que comoquiera que la menor cuantía para contratar del Ministerio de Salud, para el año 2013, correspondía a la suma de
$644.350.000, según el documento denominado “MINISTERIO DE
SALUD Y PROTECCIÓN SOCIAL - CUADRO DE CUANTÍAS DE
CONTRATACIÓN”, el trámite procedente era el de única instancia.
I.4. Contestación de la demanda
La CGR, a través de apoderado contestó la demanda12 y solicitó denegar las pretensiones, por carecer de fundamento fáctico y jurídico, toda vez que los actos administrativos demandados fueron expedidos con sujeción al principio de legalidad.
12 Folios 353 a 378 del cuaderno núm. 1 del expediente digital - Índice 13 de la Sede Electrónica para la Gestión Judicial -SAMAI-.
Precisó que la responsabilidad fiscal no tenía contenido sancionatorio sino resarcitorio, que la declaratoria de responsabilidad fiscal estaba suficientemente soportada, que el proceso de cobro coactivo fue terminado y archivado por pago, y que mediante Resolución núm. 134 de 22 de mayo de 2017, se excluyó del boletín de responsables fiscales.
Sostuvo que de conformidad con el artículo 48 de la Constitución Política, las EPS no podían destinar ni utilizar los recursos de las instituciones de la seguridad social para fines distintos de aquellos propios del sistema, por lo que no existían medios de prueba que permitieran demostrar que la contratación cuestionada, de la cual se derivó la desviación de recursos y el consecuente daño patrimonial al Estado, estuviera autorizada como gasto administrativo.
Afirmó que SALUDCOOP EPS OC no podía sufragar, con cargo a recursos del SGSSS, un contrato de publicidad orientado a promocionar la prestación, venta o gestión de servicios propios y del grupo empresarial al que pertenecía, por cuanto dicha erogación no guardaba la conexidad indispensable con la labor de aseguramiento a su cargo y, además, con recursos de destinación específica se
favoreció a terceros pertenecientes al grupo SALUDCOOP y a un equipo de baloncesto sin relación alguna con la función de aseguramiento a cargo de la EPS.
Indicó que se encontraba acreditado que con recursos de la cuenta corriente núm. 380-10489-3, en la cual se depositaban dineros del SGSSS, SALUDCOOP EPS OC pagó al Club Deportivo de Baloncesto Cúcuta Norte la suma de $200.000.000, con el propósito de impulsar publicitariamente su imagen corporativa mediante la difusión y utilización de sus símbolos distintivos o de los de algunas de sus entidades subordinadas.
Adujo que los recursos del SGSSS tenían destinación específica para sufragar gastos directamente vinculados con la prestación del servicio de salud y, en lo concerniente a las EPS, exclusivamente relacionados con su función de aseguramiento, de modo que SALUDCOOP EPS OC incurrió en la práctica irregular de utilizar dineros del sistema para atender gastos ajenos a esa finalidad constitucional y legal.
Precisó que el hecho de que, conforme al Plan Único de Cuentas, los gastos de publicidad, propaganda y promoción debieran registrarse en la partida 523560 no significaba, por sí solo, que tales erogaciones pudieran sufragarse con recursos del SGSSS, pues la clasificación contable no tenía la virtualidad de habilitar una destinación materialmente prohibida por el ordenamiento.
Adujo que en el proceso de responsabilidad fiscal se demostró, con medios de prueba documental obrantes en el proceso UCC/PRF-095-2013, que SALUDCOOP EPS OC pagó con cargo a recursos del SGSSS la suma de $200.000.000 por el contrato de publicidad suscrito con el Club Deportivo de Baloncesto Cúcuta Norte, pese a no contar con autorización legal para ello.
Afirmó que la entidad estatal afectada era el Ministerio de Salud y Protección Social, en su condición de administrador del FOSYGA, y que el objeto del proceso no recaía sobre el manejo de los recursos propios de SALUDCOOP EPS OC, porque el daño se produjo sobre los dineros del SGSSS administrados por dicha EPS en su labor de aseguramiento.
Sostuvo que el daño fiscal se configuró porque los recursos del SGSSS no fueron aplicados al cumplimiento de los cometidos y fines esenciales del Estado, en particular a la destinación específica prevista en el artículo 48 de la Constitución Política, y porque los medios de prueba incorporados al expediente daban cuenta de la existencia del detrimento patrimonial y de los demás elementos de la responsabilidad fiscal.
Indicó que de la lectura de los actos administrativos demandados se advierte que no carecen de motivación, pues en ellos se explicó que la conducta atribuida al actor fue calificada como gravemente culposa, en razón de que en su condición de agente interventor y representante legal de SALUDCOOP EPS OC, incumplió las funciones previstas en el artículo 9.1.1.2.4 del Decreto 2555 de 2010 y permitió la continuidad en el uso de recursos del SGSSS para fines distintos de la actividad de aseguramiento en salud.
Afirmó que en el fallo con responsabilidad fiscal se señaló que el actor autorizó el egreso de $200.000.000, correspondientes a recursos del SGSSS, desde una cuenta exenta del gravamen a los movimientos financieros en la que se depositaban dineros del sistema, con el fin
de sufragar los gastos derivados del contrato de patrocinio publicitario, y que esa actuación revelaba una grave negligencia en el ejercicio de sus funciones, pues permitió la desviación de recursos de la salud hacia actividades que no guardaban relación con la prestación del servicio.
Sostuvo que no resultaba jurídicamente viable acudir a la menor cuantía para la contratación del Ministerio de Salud y Protección Social, habida cuenta que los recursos presuntamente desviados pertenecían al Fondo de Solidaridad y Garantía –FOSYGA–, cuenta adscrita a ese Ministerio que era administrada mediante encargo fiduciario y que no contaba con personería jurídica ni planta de personal propia.
Indicó que los recursos respecto de los cuales se predicó el daño patrimonial tenían naturaleza parafiscal, hacían parte del SGSSS, eran de carácter público, pertenecían al Estado y tenían destinación especial conforme a la Constitución Política y la ley, que no ingresaban al presupuesto general de la Nación, ni al patrimonio de las EPS, ni al de los administradores fiduciarios.
Afirmó que por esa razón no procedía estructurar el cargo de falta de competencia con fundamento en la menor cuantía para la contratación del Ministerio de Salud y Protección Social, puesto que los recursos comprometidos pertenecían al SGSSS y estaban destinados a financiar de manera colectiva y global el funcionamiento de ese sistema.
Destacó que “el trámite del proceso bajo la modalidad de “doble instancia" prevista por el artículo 110 de la Ley 1474 de 2011 nunca estuvo en discusión”.
Concluyó que el demandante en su calidad de representante legal comprometió su responsabilidad fiscal a título de culpa grave y, por ello, debía responder solidariamente por el daño patrimonial causado al Estado, en los términos analizados dentro del proceso.
II.- FUNDAMENTOS DE LA SENTENCIA APELADA
Mediante sentencia de 4 de febrero de 2021, el Tribunal denegó las pretensiones de la demanda y condenó en costas a la parte demandante.
Afirmó que los recursos de la seguridad social, por su destinación específica y naturaleza parafiscal, no podían ser empleados para sufragar rubros ajenos a aquellos que guardaran relación de causalidad con la prestación del servicio de salud y bajo esa premisa, sostuvo que el daño patrimonial, en el presente asunto, se concretó en la utilización de $200.000.000, provenientes de recursos del SGSSS recaudados por SALUDCOOP EPS OC a través de la UPC, para atender el pago del contrato de patrocinio celebrado con el Club Deportivo de Baloncesto Cúcuta - Norte.
Desestimó el argumento del demandante consistente en que una parte de los recursos se destinó directamente a la promoción de la EPS y no exclusivamente a la del grupo SALUDCOOP, toda vez que, más allá del alcance concreto de la pauta publicitaria, lo jurídicamente relevante era la naturaleza de los recursos comprometidos, en cuanto pertenecían al SGSSS.
Adujo que para justificar la utilización de recursos del SGSSS no bastaba con que la erogación hubiera sido registrada en la cuenta núm. 523560 del Plan Único de Cuentas adoptado mediante la Resolución núm. 1474 de 2009, si la publicidad financiada carecía de
vínculo causal con la prestación del servicio, toda vez que, el gasto publicitario estuvo orientado a incentivar la vinculación a una EPS determinada, finalidad que no guardaba relación de causalidad con el servicio de salud propiamente dicho, pues se trataba de una estrategia encaminada a fortalecer la capacidad de afiliación de la entidad y a obtener un beneficio institucional, objetivo que desbordaba el marco de destinación legalmente permitido para los recursos del SGSSS, por lo que esa erogación debió sufragarse con recursos propios de la EPS, esto es, con aquellos provenientes de la renta derivada de la actividad de aseguramiento que desarrolla.
Sostuvo que los recursos que administran las EPS por concepto de la UPC no podían destinarse a finalidades distintas de la prestación del servicio de salud, lo que comprende no solo las actividades desarrolladas de manera directa por los profesionales del área, sino también aquellos rubros necesarios para su ejecución, tales como gastos administrativos y operacionales relacionados con infraestructura, insumos, maquinaria, tecnología, equipamiento e incluso publicidad, siempre que esta última guardara una relación de causalidad con la prestación de los servicios de salud y precisó que el gasto operacional en publicidad solo resultaba admisible cuando
esa relación causal se encontraba demostrada, como ocurría en eventos asociados a la promoción de prácticas saludables, campañas de vacunación o programas de medicina preventiva.
Precisó que la Superintendencia Nacional de Salud, en el oficio núm. 2-2014-043630, conceptuó que las EPS no se encontraban autorizadas para patrocinar equipos deportivos, al destacar no existía disposición normativa que permitiera afirmar que dichas entidades pudieran efectuar patrocinios a clubes deportivos y, además, que de la revisión del contrato se advertía que su objeto principal consistía, precisamente, en el patrocinio del equipo de baloncesto, mientras que, como contraprestación, se pactó la publicidad de la marca SALUDCOOP, circunstancia que resultaba contraria a los fines propios de los recursos del SGSSS.
Anotó que el artículo 178 de la Ley 100 no autorizaba la utilización de recursos del SGSSS para beneficiarse como EPS individualmente considerada, concluyendo que como los dineros con los que se costeó el contrato de patrocinio provenían de la UPC y eran, por consiguiente, de naturaleza parafiscal, no podían ser utilizados para cumplir un fin diferente que la prestación de los servicios de salud.
Advirtió que se encontraba demostrado que SALUDCOOP pagó el valor del contrato cuestionado con recursos del SGSSS, sin que existiera autorización para ello y precisó que lo que dio lugar a la declaración de responsabilidad fiscal del actor no fue la sola celebración del contrato de patrocinio, sino la procedencia de los recursos con los que se atendió su ejecución, los cuales, según se acreditó en el proceso, hacían parte del SGSSS.
Sostuvo que la calificación de la conducta atribuida al actor fue adecuada, en la medida en que el ente de control fiscal tuvo en cuenta los supuestos fácticos del caso, el marco normativo que delimitaba las obligaciones presuntamente desconocidas por el agente especial interventor y las pruebas documentales que, a su juicio, acreditaban la destinación indebida de recursos de la salud, resaltando que el demandante se desempeñaba como agente especial interventor de SALUDCOOP EPS OC y que, de conformidad con lo previsto en el artículo 9.1.1.2.4 del Decreto 2555 de 15 de julio de 201013, tenía a su cargo la administración general de los negocios de la entidad intervenida, así como el deber de orientar su gestión a la protección del interés público.
13 “Por el cual se recogen y reexpiden las normas en materia del sector financiero, asegurador y del mercado de valores y se dictan otras disposiciones”.
Indicó que la atribución de la culpa gravemente culposa fue valorada con fundamento en el artículo 63 del Código Civil, en los artículos 5º y 6º de la Ley 678 de 3 de agosto de 200114 y en la jurisprudencia constitucional, en particular en la Sentencia C-619 de 2002, en la que la Corte Constitucional precisó que tanto la responsabilidad fiscal como la responsabilidad patrimonial deben edificarse sobre un fundamento de imputación proporcional.
Manifestó que el demandante incumplió los deberes legales a su cargo al suscribir el contrato de patrocinio y autorizar el egreso de
$200.000.000 pertenecientes al SGSSS, recursos que se encontraban depositados en una cuenta corriente exenta del pago de impuestos, circunstancia que denotaba que conocía plenamente su origen y destinación específica.
Señaló que el artículo 110 de la Ley 1474 dispone que el proceso de responsabilidad fiscal será de única instancia cuando la cuantía del presunto daño patrimonial sea igual o inferior a la menor cuantía para contratar de la respectiva entidad afectada y que será de doble instancia cuando supere ese umbral y que, en el presente asunto, la
14 “Por medio de la cual se reglamenta la determinación de responsabilidad patrimonial de los agentes del Estado a través del ejercicio de la acción de repetición o de llamamiento en garantía con fines de repetición”.
cuantía fijada por la CGR en el auto de imputación ascendió a
$200.000.000, suma inferior a la menor cuantía de contratación del entonces Ministerio de Salud y Protección Social, que para ese momento correspondía a $589.500.000.
Precisó que la decisión proferida por la CGR no agravó ni desmejoró la situación jurídica del demandante, pues aunque el proceso debía tramitarse, en principio, en única instancia, el hecho de que se hubiera surtido una segunda instancia le otorgó una oportunidad adicional para recurrir y apelar el fallo con responsabilidad fiscal que lo declaró responsable por el detrimento patrimonial imputado, lo cual constituía una actuación que garantizaba el principio constitucional y convencional de la doble instancia, previsto en el artículo 29 de la Constitución Política y en el literal h) del artículo 8º de la Convención Americana sobre Derechos Humanos, disposición que integra el bloque de constitucionalidad y, por ende, el ordenamiento jurídico del Estado colombiano, circunstancia por la que a todas luces no podía considerarse como una vulneración del derecho al debido proceso, sino como una situación que era notoriamente más beneficiosa para el actor y que, en ese sentido, no
podía pretenderse alegar una vulneración a la garantía del debido proceso.
Condenó en costas a la parte demandante, por haber resultado vencida en el proceso, de conformidad con lo previsto en el artículo 188 del CPACA, en concordancia con lo establecido en los artículos 365, numeral 1, y 366 del Código General del Proceso.
Concluyó que no se acreditó ninguno de los cargos de nulidad formulados en la demanda y que, por consiguiente, había lugar a denegar las pretensiones.
III.- FUNDAMENTOS DE LA APELACIÓN
La parte demandante solicitó revocar el fallo recurrido y, en su lugar, acceder a las pretensiones de la demanda con fundamento en los siguientes cinco cargos:
El gasto en publicidad estaba autorizado por la ley
Resaltó que tanto los actos demandados como la sentencia de primera instancia partieron de una premisa equivocada, consistente
en afirmar que los recursos del SGSSS no podían destinarse a sufragar actividades publicitarias como la contratada con el Club Deportivo de Baloncesto Cúcuta Norte, habida cuenta que esa conclusión desconocía el contenido del Plan Único de Cuentas para las Entidades Promotoras de Salud, adoptado mediante la Resolución núm. 1474 de 2009, que prevé expresamente como gastos operacionales aquellos correspondientes a publicidad, propaganda y promoción, particularmente en la partida contable 523560, circunstancia que demostraría que el ordenamiento autoriza esa clase de erogaciones.
Señaló que el yerro del a quo consistió en exigir la acreditación de un nexo de causalidad entre el gasto publicitario y la prestación concreta del servicio de salud, requisito que no se encontraba previsto en la ley ni en el reglamento, y que respondía a una exigencia introducida de manera caprichosa por el fallador.
Afirmó que el Plan Único de Cuentas distinguía claramente entre dos categorías diversas de gasto, de una parte, la partida 523560, relativa a publicidad, propaganda y promoción, vinculada al giro comercial de la EPS y, de otra, la cuenta 616542, destinada a
contratos para actividades de promoción y prevención, por lo cual, evidenciaba que la cuenta 523560 estaba destinada a registrar la actividad comercial y publicitaria de la EPS, con independencia de que el mensaje publicitario versara o no sobre vacunación, prevención de enfermedades o campañas análogas, de modo que la sola existencia de una partida autónoma para prevención desvirtuaba la conclusión del Tribunal según la cual la cuenta 523560 solo podría emplearse para campañas preventivas en salud.
Añadió que el numeral 2 del artículo 178 de la Ley 100 establece expresamente, como función de las EPS, la de promover la afiliación de grupos de población no cubiertos por la seguridad social, disposición que impone a dichas entidades el deber de difundir su marca y posicionar su nombre para captar nuevos afiliados, actividad que, de no poder financiarse con recursos del sistema, tornaría impracticable el cumplimiento de esa función legal.
Sostuvo que el contrato de patrocinio celebrado con el Club Deportivo de Baloncesto Cúcuta Norte constituía una forma legítima de
proyectar el nombre de SALUDCOOP y de incentivar la afiliación, en desarrollo del mandato previsto en la referida disposición.
Adujo que el fallo de responsabilidad fiscal también incurrió en error al concluir que existía un detrimento adicional derivado del hecho de que algunas empresas del Grupo SALUDCOOP, distintas de la EPS, habrían resultado igualmente beneficiadas con la publicidad contratada, dado que en los inflables se promocionó al Grupo SALUDCOOP como conglomerado y no exclusivamente a la EPS y que si esa circunstancia se aceptara, no generaría por sí misma perjuicio alguno para la Nación, en tanto no se acreditó que por esa razón el valor del contrato hubiera sido superior al que razonablemente correspondía, ni que la exposición o el posicionamiento publicitario de la EPS se hubieran visto reducidos o desnaturalizados.
Invocó los artículos 1614 del Código Civil; 101 de la Ley 1474; y 23 de la Ley 610, para sostener que toda declaratoria de responsabilidad fiscal exige la demostración de un daño cierto, real, cuantificable y debidamente acreditado en el proceso, presupuesto que, a su juicio, no se satisfizo frente a este aspecto.
La sentencia presentó argumentos ajenos a los actos demandados, incurriendo en incongruencia.
Sostuvo que el a quo, para denegar las pretensiones de la demanda invocó argumentos y efectuó análisis que no fueron consignados en los actos administrativos demandados, actuando como un ente fiscalizador al exponer razones que la propia Contraloría no utilizó en sede administrativa, haciendo alusión a la calificación de la conducta, respecto de la cual la CGR en el proceso de responsabilidad fiscal no efectuó ningún análisis, pues se limitó a indicar que había dolo y culpa grave, sin fundamentar ninguna de las dos calificaciones.
Afirmó que el a quo debía limitarse a verificar si los actos demandados, en la forma y bajo los argumentos en que fueron expedidos, eran legales o no, sin extenderse a exposiciones que la Contraloría nunca hizo.
Agregó que en lo atinente al detrimento patrimonial la sentencia cuestionada avaló la decisión contenida en el Fallo núm. 1021 de 2015, pese a que en el mismo se sostuvo que del “uso indebido” se desprendía un daño al patrimonio del Estado, con desconocimiento de que esa expresión, prevista en el artículo 6º de la Ley 610, fue
declarada inexequible por la Corte Constitucional en la Sentencia C-340 de 2007.
El proceso debía tramitarse en única instancia, y el trámite en doble instancia constituyó una agravación de su situación.
Insistió en que de conformidad con lo previsto en el artículo 110 de la Ley 1474, el proceso de responsabilidad fiscal debe tramitarse en única instancia cuando la cuantía del presunto daño patrimonial sea igual o inferior a la menor cuantía para contratar de la entidad afectada y que, en el presente asunto, el daño imputado fue estimado en $200.000.000, según consta en el Auto núm. 191 de 26 de febrero de 2013, suma que no superaba la menor cuantía para contratar del Ministerio de Salud y Protección Social para la vigencia 2013, fijada en $644.350.000.
Afirmó que el Delegado Intersectorial núm. 1 carecía de competencia para conceder el recurso de apelación y el Contralor General de la República para resolverlo, lo que, en su criterio, determina la nulidad del auto núm. 218 de 2015 por falta de competencia, en los términos de los artículos 6º, 121 y 122 de la Constitución Política y de la jurisprudencia del Consejo de Estado.
Sostuvo que el trámite en doble instancia no solo resultó irregular, sino que además agravó su situación jurídica, pues el Fallo núm. 1021, proferido en primera instancia administrativa, se sustentó en argumentos jurídicamente débiles e insuficientes, al punto que, al desatar el grado de apelación mediante el Auto núm. 218, la Contraloría modificó los fundamentos de la condena e introdujo el argumento según el cual no se encontraba acreditado que la estrategia publicitaria contratada hubiera servido para promover nuevas afiliaciones y que ese razonamiento no fue objeto de debate a lo largo de la actuación, de modo que vulneró sus derechos de defensa y contradicción, en la medida en que nunca tuvo la oportunidad real de controvertirlo ni de solicitar o aportar pruebas encaminadas a desvirtuarlo, por lo que, el trámite de la doble instancia constituyó, en realidad, una actuación procesal lesiva de sus derechos fundamentales.
Sobre la configuración del daño patrimonial fiscal a la luz de la Sentencia C-340 de 2007
Argumentó que el artículo 6° de la Ley 610, en su versión original, incluía el “uso indebido” como modalidad autónoma de daño patrimonial al Estado; empero, la Corte Constitucional, mediante la Sentencia C-340 de 2007, declaró inexequible la expresión y precisó
que el uso indebido, por sí mismo, no configuraba una lesión al patrimonio público, de modo que, para que surja responsabilidad fiscal, era indispensable demostrar que dicho uso generó un detrimento real, cierto y objetivamente verificable, traducido en menoscabo, disminución, perjuicio, pérdida o deterioro del patrimonio estatal, lo cual, no ocurrió en el presente asunto.
Manifestó que en asuntos relacionados con el sector salud y, en particular, con las EPS, en cuanto entidades encargadas de la gestión del riesgo en salud y del riesgo financiero, la CGR estaba obligada a realizar un análisis riguroso y suficientemente contextualizado para establecer si en efecto se había configurado un daño antijurídico al patrimonio público y que dicho análisis no podía agotarse en una simple revisión de estados financieros, sino que exigía el conocimiento y la adecuada comprensión del marco normativo aplicable a la situación concreta, con el fin de identificar las distintas alternativas de gestión jurídica constitucionalmente admisibles frente al riesgo examinado, de modo que concluyó que los actos demandados erraron al dar por acreditada la existencia de un daño al patrimonio público y que, por esa misma razón, también erró el Tribunal al abstenerse de anularlos.
El Tribunal omitió pronunciarse sobre la totalidad de los
argumentos expuestos en la demanda
Enunció que el Tribunal dejó de analizar varios planteamientos formulados en la demanda que, a su juicio, constituían razones adicionales y autónomas para declarar la nulidad de los actos administrativos demandados y uno de esos planteamientos consistía en que la CGR, al resolver la segunda instancia, confirmó la condena con fundamento en un hecho nuevo que no fue debatido a lo largo del trámite administrativo, circunstancia que, en su criterio, vulneró su derecho de defensa.
Señaló que otro de los argumentos omitidos se refería a que el fallo con responsabilidad fiscal se sustentó en una prueba pericial que no podía ser valorada para esos efectos, en tanto la experta se pronunció sobre cuestiones de derecho, con manifiesto desbordamiento del ámbito técnico que delimitaba su competencia.
Sostuvo que aunque la sentencia de primera instancia afirmó de manera residual que esos asuntos habían sido examinados en apartes anteriores, lo cierto era que se echaba de menos un estudio expreso, concreto y suficiente de tales planteamientos, dado que ni siquiera fueron mencionados.
IV.- TRÁMITE DE SEGUNDA INSTANCIA
El Despacho sustanciador, mediante auto de 6 de agosto de 2021, admitió el recurso de apelación interpuesto por la parte demandante contra la sentencia de 4 de febrero de ese año y, comoquiera que en esta instancia no se solicitaron pruebas, no había lugar a correr traslado para alegar de conclusión, de conformidad con lo previsto en el numeral 5 del artículo 247 del CPACA.
Durante el término de ejecutoria del referido auto, las partes e intervinientes y el Ministerio Público guardaron silencio.
V.- CONSIDERACIONES DE LA SALA
- Competencia
- ENTIDAD PROMOTORA DE SALUD ORGANISMO COOPERATIVO "SALUDGOOP" - EN INTERVENCIÓN NIT. 800.250.119.
- MAURICIO CASTRO FORERO- Agente Especial Interventor de la EPS SALUDCOOP - En Intervención (para la época de los hechos) C.C. No. 79.439.748.
De conformidad con lo dispuestos en el artículo 237 de la Constitución Política y teniendo en cuenta lo ordenado en el artículo 150 del CPACA y en el artículo 13 del Acuerdo 80 de 2019, modificado por el artículo 1º del Acuerdo núm. 434 de 10 de diciembre de 2024,
la Sección Primera del Consejo de Estado es competente para conocer del asunto de la referencia.
V.2.- Actos administrativos demandados
V.2.1.- Fallo núm. 01021 de 31 de julio de 2015, con responsabilidad fiscal, proceso núm. PRF-2014-01649_02165_UCC-PRF-095-201315, proferido por la Unidad de Investigaciones Especiales contra la Corrupción de la CGR, en el cual se resolvió:
“[…] RESUELVE
PRIMERO: PROFERIR, de conformidad con el artículo 53 de la ley 610 de 2000, FALLO CON RESPONSABILIDAD FISCAL y como
consecuencia de ello imponer la obligación de resarcir el patrimonio público en cuantía debidamente indexada por $222.044.380.00., DOSCIENTOS VEINTIDOS MILLONES CUARENTA Y CUATRO MIL TRESCIENTOS OCHENTA PESOS en contra de:
Quienes deberán responder solidariamente por el daño patrimonial causado a los recursos del Sistema de Seguridad Social en Salud en la modalidad de desvío con apropiación y en beneficio de SALUDCOOP EPS O.C en Intervención, en los términos de la parte considerativa de la presente Providencia y con ocasión de los hechos que han sido objeto del proceso de Responsabilidad Fiscal radicado bajo el Número PRF-2014-01649-UCC-PRF-095-2013.
15 Folios 00045 a 00116 del cuaderno núm. 1.
SEGUNDO: Notificar personalmente esta decisión, de conformidad con lo establecido por el Artículo 106 de la Ley 1474 de 2011, a través de la Secretaría Común de esta Unidad, a:
[…]
TERCERO: Contra la presente providencia proceden los recursos de reposición y apelación, los cuales deberán ser presentados personalmente, dentro de los cinco (5) días siguientes a la notificación de este fallo, en la secretaria Común de la Unidad e Investigaciones Especiales contra la Corrupción de la Contraloría General de la República ubicada en la Carrera 63 No. 14-97 Piso 4 de Bogotá D.C., de conformidad con el artículo 56 de la Ley 610 de 2000.
CUARTO: En firme y ejecutoriada la presente providencia se ordena surtir los siguientes traslados y comunicaciones:
Remitir copia auténtica del fallo a la dependencia que deba conocer del Proceso de Jurisdicción Coactiva, de conformidad con el artículo 58 de la Ley 610 de 2000.
Solicitar a la Contraloría Delegada para Investigaciones, juicios Fiscales y Jurisdicción Coactiva, incluir en el Boletín de responsables fiscales a las personas a quienes se les profiere fallo con responsabilidad fiscal.
Remitir copia integra del presente proveído a la entidad afectada. […]”.
V.2.2.- Auto núm. 01568 de 28 de octubre de 2015, mediante el cual se resuelven los recursos de reposición interpuestos contra el fallo de responsabilidad fiscal núm. 01021 de 2015, en el sentido de confirmar la responsabilidad fiscal declarada en primera instancia administrativa; y concedió ante el superior los recursos de apelación.
V.2.3.- Auto 0218 de 2 de diciembre de 201516, por medio del cual se resuelven los recursos de apelación interpuestos contra el fallo con responsabilidad fiscal núm. 01021 de 2015, proferido por la CGR, en cuya parte resolutiva dispuso:
“[…] ARTICULO PRIMERO: CONFIRMAR el fallo proferido por el Contralor Delegado intersectorial No. 1 de la Unidad de Investigaciones Especiales contra la corrupción de la Contraloría General de la República, proferido mediante providencia No, 01021 del 31 de julio de 2015, de acuerdo con la parte considerativa de la presente providencia […]”.
Problemas jurídicos a resolver
A partir de los reproches planteados en el recurso de apelación y conforme a los límites de la segunda instancia, corresponde a la Sala resolver si confirma, modifica o revoca el fallo de primera instancia, para lo cual se ocupará de decidir sí:
¿Le asiste razón al apelante cuando sostiene que el gasto en publicidad efectuado por SALUDCOOP en virtud del contrato de patrocinio celebrado con el Club Deportivo de Baloncesto Cúcuta – Norte, se encontraba autorizado por la ley, por estar previsto en la partida contable 523560 del Plan Único de Cuentas y por guardar relación con la promoción de la afiliación contemplada en el artículo 178 de la Ley 100 de 1993?
16 Visible a folios 168 a 196 del cuaderno núm. 1 - Índice 13 de la Sede Electrónica para la Gestión Judicial -SAMAI-
¿La sentencia de primera instancia incurrió en incongruencia o excedió el marco de la controversia al introducir argumentos y raciocinios distintos a los expuestos en los actos administrativos demandados?
¿El proceso de responsabilidad fiscal debió tramitarse en única instancia, conforme con lo previsto en el artículo 110 de la Ley 1474?
La referencia al "uso indebido" de recursos del SGSSS compromete la configuración del daño patrimonial fiscal, a la luz de la Sentencia C-340 de 2007, que declaró inexequible dicha expresión del artículo 6º de la Ley 610 o si, por el contrario, el detrimento fue establecido con fundamento en las categorías normativas que permanecen vigentes en esa disposición?
¿La sentencia de primera instancia omitió analizar argumentos centrales de la demanda relativos a la introducción de hechos nuevos en la decisión de segunda instancia administrativa y a la validez de la prueba pericial?
Para resolver los reproches planteados, la Sala hará referencia previamente al marco jurídico general aplicable a la gestión fiscal.
De la responsabilidad fiscal
El proceso de responsabilidad fiscal está establecido en la Constitución Política en los artículos 268, numeral 517, y 27218, en los que se establece que el Contralor General de la República y los contralores de las entidades territoriales, tienen competencia para “establecer la responsabilidad que se derive de la gestión fiscal, imponer las sanciones pecuniarias que sean del caso, recaudar su monto y ejercer la jurisdicción coactiva sobre los alcances deducidos de la misma”.
La Ley 610 que reguló el trámite de los procesos de responsabilidad fiscal, estableció que el objeto de los mismos es el resarcimiento de los daños ocasionados al patrimonio público como consecuencia de
17 Artículo 268. El Contralor General de la República tendrá las siguientes atribuciones:
“[…] 5. Establecer la responsabilidad que se derive de la gestión fiscal, imponer las sanciones pecuniarias que sean del caso, recaudar su monto y ejercer la jurisdicción coactiva, para lo cual tendrá prelación. […]”.
18 “[…] Artículo 272. <Artículo modificado por el artículo 4 del Acto Legislativo 4 de 2019. El nuevo texto es el siguiente:> La vigilancia de la gestión fiscal de los departamentos, distritos y municipios donde haya contralorías, corresponde a estas en forma concurrente con la Contraloría General de la República. La vigilancia de los municipios incumbe a las contralorías departamentales, salvo lo que la ley determine respecto de contralorías municipales.
La ley regulará las competencias concurrentes entre contralorías y la prevalencia de la Contraloría General de la República.
Corresponde a las asambleas y a los concejos distritales y municipales organizar las respectivas contralorías como entidades técnicas dotadas de autonomía administrativa y presupuestal, y garantizar su sostenibilidad fiscal.
La Auditoría General de la República realizará la certificación anual de las contralorías territoriales a partir de indicadores de gestión, la cual será el insumo para que la Contraloría General de la República intervenga administrativamente las contralorías territoriales y asuma competencias cuando se evidencie falta de objetividad y eficiencia.
Los contralores departamentales, distritales y municipales ejercerán, en el ámbito de su jurisdicción, las funciones atribuidas al Contralor General de la República en el artículo 268 en lo que sea pertinente, según los principios de coordinación, concurrencia, y subsidiariedad. El control ejercido por la Contraloría General de la República será preferente en los términos que defina la ley. […]”.
la conducta dolosa o gravemente culposa de quienes realizan gestión fiscal.
La norma en mención prevé lo siguiente:
“ARTÍCULO 3°: Gestión fiscal. Para los efectos de la presente ley, se entiende por gestión fiscal el conjunto de actividades económicas, jurídicas y tecnológicas, que realizan los servidores públicos y las personas de derecho privado que manejen o administren recursos o fondos públicos, tendientes a la adecuada y correcta adquisición, planeación, conservación, administración, custodia, explotación, enajenación, consumo, adjudicación, gasto, inversión y disposición de los bienes públicos, así como a la recaudación, manejo e inversión de sus rentas en orden a cumplir los fines esenciales del Estado, con sujeción a los principios de legalidad, eficiencia, economía, eficacia, equidad, imparcialidad, moralidad, transparencia, publicidad y valoración de los costos ambientales.”
“ARTICULO 4o. OBJETO DE LA RESPONSABILIDAD FISCAL. La
responsabilidad fiscal tiene por objeto el resarcimiento de los daños ocasionados al patrimonio público como consecuencia de la conducta dolosa o culposa de quienes realizan gestión fiscal mediante el pago de una indemnización pecuniaria que compense el perjuicio sufrido por la respectiva entidad estatal.
Para el establecimiento de responsabilidad fiscal en cada caso, se tendrá en cuenta el cumplimiento de los principios rectores de la función administrativa y de la gestión fiscal.
PARAGRAFO 1o. La responsabilidad fiscal es autónoma e independiente y se entiende sin perjuicio de cualquier otra clase de responsabilidad.
[…]
Artículo 5°. Elementos de la responsabilidad fiscal. La responsabilidad fiscal estará integrada por los siguientes elementos:
Una conducta dolosa o culposa atribuible a una persona que realiza gestión fiscal.
Un daño patrimonial al Estado.
Un nexo causal entre los dos elementos anteriores.”
De lo expuesto se deduce que para poder predicar responsabilidad fiscal es menester que concurran tres características:
Un elemento objetivo, consistente en que exista prueba que acredite con certeza, de un lado, la existencia del daño al patrimonio público, y, de otro, su cuantificación.
Un elemento subjetivo, que evalúa la actuación del gestor fiscal y que implica que aquél haya actuado al menos con culpa.
Un elemento de relación de causalidad, según el cual debe acreditarse que el daño al patrimonio sea consecuencia del actuar del gestor fiscal.
Así pues, el daño patrimonial como elemento esencial de la responsabilidad fiscal, a la luz de la Ley 610, debe ser entendido como la lesión al patrimonio público, representada en el menoscabo, disminución, perjuicio, detrimento, pérdida o deterioro de los bienes o recursos públicos, o a los intereses patrimoniales del Estado, producida por una gestión fiscal, antieconómica, ineficaz, ineficiente e inoportuna, que en términos generales, no se aplique al
cumplimiento de los cometidos y de los fines esenciales del Estado, particularizados por el objetivo funcional y organizacional, programa o proyecto de los sujetos de vigilancia y control de las contralorías, el cual puede ocasionarse por la acción u omisión de los servidores públicos o por una persona natural o jurídica de derecho privado19.
Sobre el concepto del daño, la doctrina ha dicho que puede ser entendido como la “[…] lesión de derecho ajeno consistente en el quebranto económico recibido, en la merma patrimonial sufrido por la víctima, a la vez que en el padecimiento moral que lo acongoja20”, también como “[…] la aminoración patrimonial sufrida por la víctima21”.
Precisado el concepto y para un mejor entendimiento de la noción del daño que rige la responsabilidad fiscal, es necesario remitirse a las reglas generales aplicables a la responsabilidad, “[…] por lo tanto, entre otros factores que han de valorarse, debe considerarse que
19 Consejo De Estado, Sala de lo Contencioso Administrativo, Sección Primera. Sentencia del 30 de enero de 2020. C.P: Roberto Augusto Serrato Valdés. Rad: 41001-23-31-000-1996-08597-01
20 HINESTROSA FORERO, Fernando. Derecho de obligaciones, Bogotá, Universidad Externado de Colombia, 1967, página 529.
21 HENAO PÉREZ, Juan Carlos. El Daño: Análisis comparativo de la responsabilidad extracontractual del Estado en derecho Colombiano y Francés. página 84.
aquél ha de ser cierto, especial, anormal y cuantificable con arreglo a su real magnitud […]”22.
Lo anterior significa que para que haya lugar a afirmar que existió daño es necesario que este sea cierto, es decir que debe existir
prueba que conduzca a la certeza del mismo, pues al momento de establecer la cuantía en el fallo con responsabilidad es indispensable que este se encuentre acreditado. Igualmente, el daño debe ser actual que es aquel “menoscabo o perjuicio ya operado y subsistente en el patrimonio del damnificado al momento de la sentencia”23.
Precisado el daño patrimonial, es necesario analizar la conducta desplegada por el investigado, quien, a través de una acción u omisión, que debe ser catalogada como dolosa o gravemente culposa24, provocó o causó el daño patrimonial en su calidad de gestor fiscal.
22 CORTE CONSTITUCIONAL. Sentencia SU – 620 DE 1996. MP: Antonio Barrera Carbonell.
23 Cita tomada de AMATA OLAYA, Uriel Alberto. Teoría de la responsabilidad fiscal. Aspectos sustanciales y procesales. Pág. 195.
24 La sentencia de la Corte Constitucional C-619 de 8 de agosto de 2002, declaró inexequible el parágrafo 2° del artículo 4° y la expresión “leve” del artículo 53, pero no por considerar que la culpa sea ajena a la responsabilidad fiscal, sino por exigirla en la modalidad de la culpa leve; en este sentido la Corte Constitucional consideró que “el criterio normativo de imputación no podía ser mayor al establecido por la Constitución Política en el inciso 2° de su artículo 90 para el caso de la responsabilidad patrimonial de los agentes frente al Estado”, por conducta dolosa o gravemente culposa.
Sobre el concepto de dolo y culpa grave, el Código Civil en el artículo 63 establece que el dolo consiste en la intención positiva de inferir injuria a la persona o propiedad de otro, y que la culpa grave negligencia grave, culpa lata, es la que consiste en no manejar los negocios ajenos con aquel cuidado que aun las personas negligentes o de poca prudencia suelen emplear en sus negocios propios.
Así las cosas, al ente fiscal le corresponde probar que quien presuntamente causó el daño patrimonial actuó con i) dolo, es decir, con la intención inequívoca de causarlo o cuando debiendo actuar, se abstuvo de hacerlo “previendo como resultado necesario e intencional esa misma lesión al patrimonio público”25, o con ii) culpa grave, esto es, que actuó como una persona negligente o de poca prudencia, lo que quiere decir que para poder realizar la imputación es preciso la presencia de alguno de estos dos elementos en el proceder del investigado.
Ahora, el fundamento de la responsabilidad en cuanto a la obligación de reparar el daño causado por los delitos o la culpa está previsto en el artículo 2341 del Código Civil, prevé:
25 AMAYA OLAYA, Uriel Alberto. Pág. 203.
“[…] ARTICULO 2341. RESPONSABILIDAD EXTRACONTRACTUAL. El
que ha cometido un delito o culpa, que ha inferido daño a otro, es obligado a la indemnización, sin perjuicio de la pena principal que la ley imponga por la culpa o el delito cometido […]”.
Conforme lo establece esta norma, solo será responsable del daño quien lo haya cometido; y para atribuirle responsabilidad a una persona es necesario que entre la conducta y el daño exista una relación de causalidad o nexo causal, que se ha definido26 “[…] como la relación necesaria y eficiente entre la conducta imputada y probada o presumida, según el caso, con el daño demostrado o presumido. La jurisprudencia y la doctrina indican que para poder atribuir un resultado a una persona como producto de su acción o de su omisión, es indispensable definir si aquel aparece ligado a ésta por una relación de causa a efecto, no simplemente desde el punto de vista fáctico sino del jurídico […]27.”
Para analizar la existencia del nexo causal, la doctrina y la jurisprudencia han propuesto diferentes teorías, entre las cuales se encuentran la equivalencia de condiciones y la de causalidad adecuada, ésta última acogida por la Corte Suprema de Justicia y el
26 Consejo De Estado, Sala de lo Contencioso Administrativo, Sección Primera. Sentencia del 21 de mayo de 2020. C.P: Oswaldo Giraldo López. Rad: 25000-23-41-000-2013-02566-01.
27 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Tercera, sentencia del 11 de diciembre de 2002, M.P.: María Elena Giraldo Gómez, expediente nro. 05001-23-24-000-1993-00288-01 (13818).
Consejo de Estado para resolver los asuntos relativos a la responsabilidad extracontractual civil y del Estado, respectivamente28.
En este orden de ideas, la teoría de la causalidad adecuada se refiere a que es el hecho eficiente y determinante para la producción del daño el que permite realizar la imputación de la responsabilidad, es decir, que debe haber una conducta indiscutible de quien por acción u omisión ejecutó un hecho que fue la causa idónea y eficiente para la producción del daño.
La posición que ha adoptado esta Sala en materia de responsabilidad fiscal es la de que es “[…] necesario acudir a los fundamentos que se han ocupado del estudio de la causalidad, por tratarse de una responsabilidad de carácter subjetivo, siendo uno de los elementos constitutivos, como líneas atrás se dijo, el nexo causal, que se entiende como la relación entre el daño al patrimonio público y la conducta activa u omisiva, dolosa o gravemente culposa, de un agente que realiza gestión fiscal29. Lo anterior dada la naturaleza de
29 ARTICULO 16. CESACION DE LA ACCION FISCAL. En cualquier estado de la indagación preliminar o del proceso de responsabilidad fiscal, procederá el archivo del expediente cuando se establezca que la acción fiscal no podía iniciarse o proseguirse por haber operado la caducidad o la prescripción, cuando se demuestre que el hecho no existió o que no es constitutivo de daño patrimonial al Estado o no
este proceso que es de carácter administrativo, subjetivo, patrimonial y resarcitorio, exigencia que tiene que ver con la titularidad jurídica para manejar los fondos o bienes materia del detrimento en grado de intervención directa o a guisa de contribución” 30.
Es así como, de acuerdo con lo establecido en el artículo 53 de la Ley 610 hay lugar a proferir fallo con responsabilidad fiscal cuando “en el proceso obre prueba que conduzca a la certeza de la existencia del daño al patrimonio público y de su cuantificación, de la individualización y actuación cuando menos con culpa del gestor fiscal y de la relación de causalidad entre el comportamiento del agente y el daño ocasionado al erario, y como consecuencia se establezca la obligación de pagar una suma líquida de dinero a cargo del responsable”.
Al respecto, la Corte Constitucional mediante la sentencia SU-620 de
13 de noviembre de 1996, con ponencia del Magistrado Antonio Barrera Carbonell, señaló que “el proceso de responsabilidad fiscal
comporta el ejercicio de gestión fiscal, o se acredite la operancia de una causal eximente de responsabilidad fiscal o aparezca demostrado que el daño investigado ha sido resarcido totalmente.
30 Consejo De Estado, Sala de lo Contencioso Administrativo, Sección Primera. Sentencia del 21 de mayo de 2020. C.P: Oswaldo Giraldo López. Rad: 25000-23-41-000-2013-02566-01.
conduce a obtener una declaración jurídica, en la cual se precisa con certeza que un determinado servidor o particular debe cargar con las consecuencias que se derivan por sus actuaciones irregulares en la gestión fiscal que ha realizado y que está obligado a reparar el daño causado al erario público por su conducta dolosa o culposa … En efecto, en la investigación se va a establecer la certeza de los hechos investigados, la incidencia de éstos en la gestión fiscal y a qué personas en concreto se les puede imputar la responsabilidad por las irregularidades cometidas”.
Finalmente, la Sala precisa que la responsabilidad fiscal, de conformidad con el artículo 4° de la Ley 610, no tiene carácter sancionatorio, ni penal; tiene una finalidad meramente resarcitoria y, por lo tanto, es independiente y autónoma, distinta de la responsabilidad penal o disciplinaria que pueda corresponder por la misma conducta, por lo que cada proceso trae consigo consecuencias diferentes, aunque sí se percibe indemnización de perjuicios dentro del proceso penal, no es procedente obtener un nuevo reconocimiento.
De los recursos parafiscales en el Sistema General de Seguridad Social en Salud
El artículo 48 de la Constitución Política establece que no se podrán destinar ni utilizar los recursos de las instituciones de la Seguridad Social para fines diferentes a ella.
En el mismo sentido, el artículo 9º de la Ley 100, que regula el sistema de seguridad social integral, dispone que no “se podrán destinar ni utilizar los recursos de las instituciones de la Seguridad Social para fines diferentes a ella”.
La Corte Constitucional en la sentencia SU-480 de 199731, sostuvo que el Sistema de Seguridad Social en Colombia es mixto, en tanto que, el régimen contributivo, se nutre de las cotizaciones provenientes del patrono y el empleado, así como también de las cuotas moderadoras, pagos compartidos, tarifas y bonificaciones de los usuarios y, además, del presupuesto nacional.
31 Magistrado ponente Alejandro Martínez Caballero.
También precisó que lo importante es que estos recursos lleguen y se destinen a la función propia de la seguridad social y que, por demás, tienen el carácter de parafiscal, siendo definido en los siguientes términos:
“[…] Como es sabido, los recursos parafiscales “son recursos públicos, pertenecen al Estado, aunque están destinados a favorecer solamente al grupo, gremio o sector que los tributa”32, por eso se invierten exclusivamente en beneficio de éstos. Significa lo anterior que las cotizaciones que hacen los usuarios del sistema de salud, al igual que, como ya se dijo, toda clase de tarifas, copagos, bonificaciones y similares y los aportes del presupuesto nacional, son dineros públicos que las EPS y el Fondo de solidaridad y garantía administran sin que en ningún instante se confundan ni con patrimonio de la EPS, ni con el presupuesto nacional o de entidades territoriales, porque no dependen de circunstancias distintas a la atención al afiliado. Por eso, en la sentencia C-179/97, Magistrado Ponente Fabio Morón, se dijo:
“Tenía soporte, entonces, en el régimen anterior este tipo de contribuciones y bajo el imperio de la Carta de 1991, no cabe duda acerca de que los fondos de pensiones, los organismos oficiales que tienen como función el reconocimiento y pago de pensiones y las E.P.S., públicas y privadas, que reciben cuotas de las empresas y de los trabajadores, administran recursos parafiscales. Por lo tanto, en ningún caso, esos fondos pueden ser afectados a fines distintos de los previstos en el ordenamiento jurídico y su manejo debe realizarse teniendo en cuenta la especificidad de su función.”
Si los aportes del presupuesto nacional y las cuotas de los afiliados al sistema de seguridad social son recursos parafiscales, su manejo estará al margen de las normas presupuestales y administrativas que rigen los recursos fiscales provenientes de impuestos y tasas, a menos que el ordenamiento jurídico específicamente lo ordene. (Como es el caso del estatuto general de contratación, art. 218 de la ley 100 de 1993). Por lo tanto no le son aplicables las normas orgánicas del presupuesto ya que el Estado es un mero recaudador de esos recursos que tienen una
32 Sentencia C-152/97, Magistrado Ponente: Jorge Arango Mejía.
finalidad específica: atender las necesidades de salud. En consecuencia las Entidades nacionales o territoriales que participen en el proceso de gestión de estos recursos no pueden confundirlos con los propios y deben acelerar su entrega a sus destinatarios. Ni mucho menos las EPS pueden considerar esos recursos parafiscales como parte de su patrimonio; el artículo 182 de la ley 100 de 1993 ordena: “ART. 182.- De los ingresos de las entidades promotoras de salud. Las cotizaciones que recauden las entidades promotoras de salud pertenecen al sistema general de seguridad social en salud.
Por la organización y garantía de la prestación de los servicios incluidos en el plan de salud obligatorio para cada afiliado, el sistema general de seguridad social en salud reconocerá a cada entidad promotora de salud un valor percápita, que se denominará unidad de pago por capitación -UPC-. Esta unidad se establecerá en función del perfil epidemiológico de la población relevante, de los riesgos cubiertos y de los costos de prestación del servicio en condiciones medias de calidad, tecnología y hotelería, y será definida por el consejo nacional de seguridad social en salud, de acuerdo con los estudios técnicos del Ministerio de salud.
PAR. 1º.- Las entidades promotoras de salud manejarán los recursos de la seguridad social originados en las cotizaciones de los afiliados al sistema de cuentas independientes del resto de rentas y bienes de la entidad […]” (Negrillas fuera del texto).
Sobre las características esenciales de las contribuciones parafiscales, la jurisprudencia Constitucional33 ha sostenido que i) son obligatorias, porque se exigen en ejercicio del poder coercitivo del Estado, ii) gravan únicamente un grupo, gremio o sector económico,
iii) se invierten exclusivamente en beneficio del grupo, gremio o sector económico que las tributa, iv) son recursos públicos que
33 Corte Constitucional. Sentencia C – 152 de 1997. MP: Jorge Arango Mejía.
pertenecen al Estado, aunque están destinados a favorecer solamente al grupo, gremio o sector, v) el manejo, la administración y la ejecución de los recursos parafiscales se hace por personas jurídicas de derecho privado o por los órganos que hacen parte del presupuesto general de la Nación, vi) el control fiscal de los recursos originados en las contribuciones parafiscales, corresponde a la Contraloría General de la República, y
vii) son excepcionales.
Por ello, las cotizaciones que hacen los usuarios del sistema de salud, así como todas las tarifas, copagos, bonificaciones y similares, son dineros públicos que son considerados parafiscales y que son recaudados por las EPS, las cuales tienen como función básica organizar y garantizar, directa o indirectamente la prestación del plan obligatorio de salud a los afiliados y girar, la diferencia entre los ingresos por cotizaciones de sus afiliados y el valor de las correspondientes UPC al FOSYGA34.
Ahora, la UPC es la cuota de valor anual que reciben las EPS por cada una de las personas afiliadas, cotizantes o beneficiarias, para
garantizar la adecuada prestación de los servicios que ofrece el POS durante ese período de tiempo, igualmente, son los ingresos de las EPS35 y el centro de equilibrio financiero del sistema obligatorio de salud36. Al respecto, la Corte Constitucional consideró en la sentencia C – 655 de 200337, lo siguiente:
“[…] 7.3. Respecto a las UPC, es decir, respecto de los recursos que manejan y administran las EPS, hay que decir que éstos conservan la naturaleza de parafiscales, y en ningún caso pasan a ser privados, por cuanto se encuentran en el ciclo del uso de los recursos dispuestos para garantizar el servicio de la Seguridad social en Salud. En reciente pronunciamiento, la Corte, interpretando el contenido de las disposiciones que regulan el sistema de seguridad social en salud, y siguiendo el precedente fijado en las Sentencias SU-480 de 1997, C-139 de 1999 y C-363 de 2001, aclaró que los recursos destinados al plan obligatorio de salud pertenecen al sistema, y que no pueden calificarse como rentas propias de las EPS por cuanto no configuran el simple el pago por los servicios administrativos que ellas prestan, sino que fundamentalmente representan el cálculo de los costos para la adecuada prestación del servicio.
A juicio de la Corte, entre las EPS y los recursos del sistema de seguridad social en salud surge una relación indisoluble e inescindible que impide considerar dichos recursos, en algún momento del ciclo en que intervienen, como propios de aquellas. La posibilidad de que las EPS obtengan una legítima ganancia, rendimientos o excedentes, no desvirtúa en modo alguno el carácter parafiscal de los recursos, pues ello es atribuible a la forma como ha sido diseñado el sistema, en el que se admite la participación de entidades privadas, públicas o mixtas. Además, como ya se anotó, los recursos que recaudan y manejan las EPS a través de la UPC, se calculan es sobre la base del estimativo del costo de los
35 El artículo 182 de la Ley 100 de 1993, en concordancia con el artículo 62 del Decreto 1298 de 1994, del Estatuto Orgánico de Salud, dispone que las UPC son los “ingresos de las Entidades Promotoras de Salud”.
36 Ver sentencias SU-480 de 1997 y C-828 de 2001.
servicios, sin mayores consideraciones a la posibilidad de que las EPS obtengan una ganancia.
[…]
7.4. De acuerdo con las consideraciones precedentes, en la misma Sentencia se sostiene que considerar la UPC como recursos privados o propios de las EPS “es un error que se deriva de equiparar el Plan obligatorio de Salud POS con un contrato tradicional de seguro”. En cuanto el objetivo del sistema de seguridad social en salud es privilegiar el subsidio de la demanda, las entidades administradoras actúan como simples intermediarias entre los recursos que manejan y los usuarios del servicio, asimilándose su función a un contrato de aseguramiento especial en el que las EPS asumen el riesgo de la actividad y la administración de los recursos […]”. (Negrillas de la Sala)
La Sección en providencia de 11 de octubre de 2007, Exp. No. 2003-00435-01, C.P. Martha Sofía Sanz Tobón, consideró que las disposiciones que fueron dictadas para proteger los recursos de la salud “son claras en señalar que los recursos del Sistema de Seguridad Social en Salud pertenecen al sistema y no a los entes que
por disposición legal los administran […]”.
Así las cosas, las EPS podían invertir los recursos provenientes de recursos parafiscales en la prestación del servicio de salud y en los gastos administrativos que se requieran para su prestación, de manera que, todas aquellas inversiones destinadas a fines diferentes a los antes enunciados no son permitidas38.
38 Sentencia C – 1489 de 2000. MP: Alejandro Martínez Caballero
Bajo este derrotero, la Superintendencia Nacional de Salud emitió las circulares externas núms. 26 de 2006 y la núm. 049 de 2008 en la que precisó que la inversión de recursos provenientes de la UPC en infraestructura es una práctica insegura e ilegal, debido precisamente, a la naturaleza parafiscal de esos recursos percibidos por las EPS, motivo por el que únicamente podían invertirse en los servicios del POS y su propia administración.
Esta Corporación tuvo oportunidad de pronunciarse sobre la legalidad de lo dispuesto por la Superintendencia Nacional de Salud, en sentencia del 10 de julio de 201439, en la que se consideró que no había lugar a afirmar que tal disposición impidiera a las EPS “[…] operar ni que se les restrinja el derecho a realizar inversiones en infraestructura tendientes a la prestación de servicios de manera directa cuando tales entidades opten por ejercer esta facultad. De la lectura de las normas de la ley 100 de 1993 que se consideran infringidas, se observa que el legislador permitió a las EPS organizar y garantizar, directa o indirectamente, la prestación del Plan de Salud Obligatorio a los afiliados (Art. 177) y estableció la posibilidad de que dichas entidades, para garantizar el Plan de Salud Obligatorio a sus
39 Consejo de Estado. Sección Primera. Rad: 11001-03-24-000-2008-00385-00. CP: Marco Antonio Velilla Moreno.
afiliados, puedan prestar directamente los servicios de salud o contratarlos con instituciones prestadoras y con profesionales (Art. 179). No obstante, lo anterior no implica que esas facultades autoricen a las EPS para invertir de manera absolutamente discrecional los recursos provenientes de la UPC en infraestructura, pues tales recursos están destinados exclusivamente a la organización y administración del sistema de seguridad social como los orientados a la prestación del servicio de salud”. (Negrilla de la Sala)
V.6.- Solución de los problemas jurídicos
Previo a examinar de manera individual los reproches formulados por el recurrente, la Sala precisar los hechos probados, así:
-. El ciudadano MAURICIO CASTRO FORERO fungió como agente especial interventor de SALUDCOOP EPS OC entre noviembre de 2011 y mayo de 201340.
-. El 20 de diciembre de 2011, el actor, en su condición de agente especial interventor de SALUDCOOP EPS OC, suscribió con la
40 Acta de posesión S.D.M.E. 056 de 24 de noviembre de 2011.
señora NURY SMITH MENDOZA SEPÚLVEDA, en condición de presidenta y representante legal del Club Deportivo de Baloncesto Cúcuta - Norte, un contrato denominado "CONTRATO DE PUBLICIDAD ENTRE SALUDCOOP EPS Y CLUB DEPORTIVO DE
BALONCESTO CÚCUTA – NORTE". La cláusula primera del referido contrato establece textualmente:
"[…] CLÁUSULA PRIMERA. – OBJETO. EL PATROCINADO
se compromete a difundir y promover publicitariamente el buen nombre de SALUDCOOP EPS, a cambio de una contribución económica para la realización de su actividad deportiva (Baloncesto) en el evento COPA INVITACIONAL FEDERACIÓN COLOMBIANA DE BALONCESTO, realizado
en diferentes ciudades de Colombia.
El compromiso de impulsar publicitariamente la imagen corporativa de SALUDCOOP se efectuará por parte del PATROCINADO, mediante la difusión y empleo de los símbolos distintivos de SALUDCOOP EPS OC o alguna de sus entidades subordinadas en todos los eventos que adelante el PATROCINADO y definidos en el presente objeto. En todo caso, dicha publicidad se sujetará a las disposiciones legales que regulan la publicidad de las ENTIDADES PROMOTORAS DE SALUD […]".
-. En cumplimiento del contrato, SALUDCOOP EPS OC pagó al Club Deportivo de Baloncesto Cúcuta – Norte la suma de $200.000.000. El soporte del pago se sustenta en la factura núm. 19012012 de 19 de enero de 2012, suscrita por NURY SMITH MENDOZA, presidente del Club Deportivo de Baloncesto Cúcuta – Norte, con el concepto "Difusión, promoción y divulgación del nombre de SaludCoop en el evento Copa Invitacional Federación Colombiana de Baloncesto
realizado en diferentes ciudades de Colombia", cuyo egreso se encuentra registrado en la cuenta contable núm. 523560101.
-. Los recursos con los cuales se efectuó el pago del contrato de patrocinio provinieron de la cuenta corriente núm. 380-10489-3, del Banco de Bogotá, exenta del pago del gravamen a los movimientos financieros, característica propia de las cuentas en las que se administran recursos parafiscales del SGSSS y que la autorización del egreso fue suscrita por el actor, en su calidad de agente especial interventor.
-. El cumplimiento del contrato por parte del Club Deportivo se materializó en la incorporación y difusión del nombre del Grupo SALUDCOOP en vallas, chalecos, pendones, dummies e inflables durante los partidos de la Copa Invitacional Federación Colombiana de Baloncesto. Las fotografías que obran en el expediente – incorporadas mediante el oficio aportado por la Contraloría en cumplimiento del decreto probatorio de la audiencia inicial– dan cuenta de esta circunstancia y, particularmente, se observa un inflable con el nombre del Grupo SaludCoop, sin que se mencione específicamente a SALUDCOOP EPS.
-. En los términos del artículo 1º de los Estatutos de SALUDCOOP EPS OC, incorporados al expediente, dicha entidad fue definida como “una persona jurídica de derecho privado, empresa asociativa sin ánimo de lucro, organismo de segundo grado de carácter económico, especializada en la afiliación y el registro de los afiliados al Sistema General de Seguridad Social en Salud y del recaudo de las cotizaciones”.
A su turno, el artículo 4º del mismo documento, establece que el objeto del Acuerdo Cooperativo consiste en la afiliación y el registro de los afiliados al SGSSS, así como en el recaudo de sus cotizaciones, por delegación del Fondo de Solidaridad y Garantía.
-. El monto del presunto detrimento patrimonial estimado en el auto de imputación de responsabilidad fiscal corresponde a $200.000.000.
-. El proceso de responsabilidad fiscal se tramitó en doble instancia ante la CGR, sin que durante la actuación administrativa el demandante hubiese presentado solicitud de nulidad del trámite ni manifestación de oposición frente a esa circunstancia procesal.
Establecido lo anterior y de acuerdo con marco jurídico referido, la Sala abordará cada uno de los reproches planteados contra el fallo del Tribunal, los cuales, por virtud del límite previsto en el artículo 320 del CGP, se restringirán a los argumentos expuestos, los que por razones metodológicas se resolverán en los siguientes términos:
Sobre la autorización legal del gasto en publicidad
El primer reproche de la apelación se dirige a cuestionar la conclusión del Tribunal según la cual el contrato celebrado entre SALUDCOOP EPS O.C. y el Club Deportivo de Baloncesto Cúcuta Norte no podía ser financiado con recursos del SGSSS.
El actor sostuvo que el gasto efectuado por SALUDCOOP sí se encontraba autorizado por el ordenamiento jurídico, porque el Plan Único de Cuentas aplicable a las Entidades Promotoras de Salud prevé una partida destinada al registro de erogaciones por concepto de “publicidad, propaganda y promoción”, por lo que la existencia de dicha cuenta contable demostraba la procedencia legal del pago y que, por tanto, no podía concluirse que se hubiera dispuesto indebidamente de recursos del SGSSS.
Agregó que el Tribunal exigió un requisito que no estaba previsto en la ley, esto es, acreditar una relación de causalidad entre el gasto publicitario y la prestación del servicio de salud y que dicha exigencia no surgía de disposición legal ni reglamentaria alguna y desconocía que las EPS, conforme al artículo 178 de la Ley 100, tienen dentro de sus funciones promover la afiliación de la población al SGSSS.
Al respecto, el a quo concluyó que la inclusión de una partida contable no constituye, por sí misma, fundamento jurídico suficiente para legitimar la destinación de recursos del SGSSS a erogaciones publicitarias que no guardan relación de causalidad con la prestación del servicio de salud.
Precisó que el gasto operacional en publicidad solo puede reputarse jurídicamente admisible cuando se encuentra directa y materialmente vinculado a dicha prestación, como ocurre, por ejemplo, con campañas de vacunación, medicina preventiva o promoción de prácticas de salud.
Agregó que cuando la erogación publicitaria se dirige a promover la vinculación a una EPS determinada, el vínculo que se pretende consolidar recae sobre la entidad promotora y no necesariamente
sobre la prestación del servicio de salud, por lo cual concluyó que la función de promover la afiliación, prevista en el numeral 2 del artículo 178 de la Ley 100, no habilita a las EPS para sufragar, con cargo a recursos del SGSSS, campañas orientadas a su autopromoción institucional cuando estas no guardan relación material con los fines del sistema.
En esos términos, corresponde a la Sala determinar si la existencia de una cuenta contable destinada al registro de gastos de publicidad, propaganda y promoción era suficiente para concluir que SALUDCOOP EPS O.C. podía financiar, con recursos del SGSSS, el contrato de patrocinio celebrado con el Club Deportivo de Baloncesto Cúcuta Norte.
Para resolver este aspecto, la Sala estima necesario diferenciar tres elementos de análisis: i) la forma en que fue registrado contablemente el egreso; ii) el objeto y la finalidad del contrato celebrado; y iii) la compatibilidad de la destinación de los recursos con el régimen constitucional y legal que gobierna los recursos del SGSSS.
Frente a la forma en que fue registrado contablemente el egreso resulta pertinente traer a colación el informe técnico elaborado por la contadora AMELIA OVIEDO GUEVARA41, funcionaria de la CGR, cuyo propósito fue establecer la trazabilidad de los recursos invertidos en los hechos materia de investigación y que fue incorporado al expediente administrativo, mediante oficio con radicado núm. 2012ER0110613 de 20 de noviembre de 2012, en el cual se señaló:
“[…] 5.2 Pago por valor de $200,000.000 por concepto de patrocinio:
Según documento obrante a folio 216 este pago se realizó teniendo como soporte la Cuenta de Cobro fechada en San José de Cúcuta a los 23 días del mes de diciembre de 2011 y suscrita por NURY SMITH MENDOZA, presidente Club Deportivo de Baloncesto Cúcuta – Norte, la cual tiene como concepto “...Difusión, promoción y divulgación del nombre de SaludCoop en el evento Copa Invitacional Federación Colombiana de Baloncesto realizado en diferentes ciudades de Colombia".
A folio 228 se glosa copia del documento rotulado "SALUDCOOP EPS –GENERACIÓN DE PAGOS POR
PROCESO". Revisado el contenido del documento se tiene que en el mismo se relaciona el NIT, nombre del proveedor o beneficiario del pago el número de la factura, la descripción del servicio recibido, fecha de registro, fecha de la factura, valor ($200.000.000,00) y cuenta contable (523560101).
En relación con la cuenta por la cual fue registrado este gasto se tiene que según el PUC del sector Salud, las operaciones registradas bajo el código contable (cuenta mayor) 52 Corresponde a Gastos Operacionales de
41 Visible a folios 403 y 404 del cuaderno núm. 1 - Índice 13 de la Sede Electrónica para la Gestión Judicial - SAMAI-.
prestación de Servicios de Salud y de Administración del Régimen de Salud.
La subcuenta (código 5235) corresponde a gastos por servicios y "Registra el valor de los gastos causados por el ente económico por concepto de servicios tales como: Aseo y vigilancia, asistencia técnica, procesamiento electrónico de datos, servicios públicos, transportes, fletes y acarreos".
En consecuencia, este pago, que no tiene relación con la operación o prestación del servicio salud, debe haberse sufragado con los recursos destinados o autorizados por la norma para atender la parte administrativa y no con los recursos destinados, como ya se ha indicado, destinados a la prestación del servicio de salud, los cuales tienen esa destinación y no pueden gastarse en actividades distintas a la prestación de estos servicios.
Respecto del soporte de este pago fue glosado de folio 230 A 234, el documento rotulado CONTRATO DE PUBLICIDAD ENTRE SALUDCOOP EPS Y CLUB DEPORTIVO DE BALONCESTO CÚCUTA
–NORTE, suscrito entre NURY SMITH MENDOZA SEPÚLVEDA en condición de presidente ejecutivo y Representante Legal de Club Deportivo de Baloncesto Cúcuta Norte (patrocinado) y MAURICIO CASTRO FORERO en calidad de agente especial en SALUDCOOP EPS OC." (fis. 152 y 153). (Subrayado fuera del texto) […]”.
Lo anterior pone de manifiesto que el propósito del informe en cita fue establecer la trazabilidad de los recursos y en el mismo se precisó que, de acuerdo con el Plan Único de Cuentas del sector salud, las operaciones registradas bajo el código contable 52 corresponden a gastos operacionales de prestación de servicios de salud y de administración del régimen de salud, mientras que la subcuenta 5235 registra gastos por servicios, tales como aseo y vigilancia, asistencia
técnica, procesamiento electrónico de datos, servicios públicos, transportes, fletes y acarreos.
Por ello, dicha prueba reviste especial relevancia para establecer la forma en que fue registrado contablemente el egreso, pues el informe en mención no se circunscribió a identificar la cuenta contable utilizada para ese efecto, sino que examinó la naturaleza del pago, el soporte contractual que lo respaldaba, el concepto invocado para justificar la erogación y la relación existente entre el patrocinio deportivo y la prestación del servicio público de salud, análisis a partir del cual concluyó que el pago examinado no guardaba una relación directa con la operación ni con la prestación del servicio de salud y que, en consecuencia, solo podía sufragarse
con recursos destinados o autorizados para atender gastos administrativos, mas no con aquellos afectados a la prestación del servicio, dada la destinación específica que los rige en el orden constitucional y legal.
En ese orden de ideas, la existencia de una cuenta contable destinada a registrar gastos de publicidad, propaganda y promoción no equivale, por sí misma, a una autorización jurídica para destinar
recursos parafiscales de la salud a cualquier actividad publicitaria, máxime aun, teniendo en cuenta que la función del Plan Único de Cuentas consiste en ordenar, clasificar y permitir la identificación de los hechos económicos de las entidades vigiladas; más no modificar el régimen constitucional y legal que delimita la destinación de los recursos de la seguridad social en salud.
De ahí que la Sala no pueda acoger la tesis de la parte apelante según la cual el solo registro del egreso en la cuenta 523560101 demuestra la legalidad del pago, habida cuenta que, esa conclusión supone confundir el plano contable con el plano constitucional y legal, pues, el primero permite verificar cómo se registró el gasto y, el segundo exige determinar si la erogación, por su objeto, causa, beneficiario y finalidad, guardaba relación funcional con los fines del SGSSS.
En este punto cobra relevancia el segundo elemento de análisis, esto es, el objeto y la finalidad del contrato denominado "Contrato de publicidad entre Saludcoop EPS y Club Deportivo de Baloncesto Cúcuta - Norte". Al respecto, en la cláusula primera de dicho negocio jurídico se pactó expresamente el siguiente objeto contractual:
"[…] CLÁUSULA PRIMERA. – OBJETO. EL PATROCINADO se
compromete a difundir y promover publicitariamente el buen nombre de SALUDCOOP EPS, a cambio de una contribución económica para la realización de su actividad deportiva (Baloncesto) en el evento COPA INVITACIONAL FEDERACIÓN COLOMBIANA DE BALONCESTO, realizado en diferentes ciudades de Colombia. El compromiso de impulsar publicitariamente la imagen corporativa de SALUDCOOP se efectuará por parte del PATROCINADO, mediante la difusión y empleo de los símbolos distintivos de SALUDCOOP EPS OC o alguna de sus entidades subordinadas en todos los eventos que adelante el PATROCINADO y definidos en el presente objeto […]".
Esta estipulación contractual permite advertir que el negocio jurídico no tuvo por finalidad desarrollar una campaña de salud pública, una actividad de prevención, adelantar actividades de promoción de servicios médicos, una iniciativa de suministrar información a los afiliados ni ejecutar alguna actuación conexa con la prestación del servicio de salud. Por el contrario, el objeto contractual evidencia que la finalidad del negocio jurídico consistió en la difusión publicitaria del nombre comercial de SALUDCOOP EPS o de alguna de sus entidades subordinadas, esto es, el Grupo SaludCoop, en el marco de una competencia deportiva, circunstancia que desvirtúa la afirmación del recurrente según la cual el contrato guardaba relación con la promoción de la afiliación o con la prestación del servicio de salud. En efecto, en la cláusula tercera del mismo contrato se establecieron como obligaciones del patrocinado las siguientes:
"[…] CLÁUSULA TERCERA. OBLIGACIONES DEL
PATROCINADO. Se compromete a: 1) Utilizar en el campeonato el eslogan que distingue a 'SALUDCOOP' como patrocinador único y exclusivo del CLUB DEPORTIVO DE BALONCESTO CÚCUTA – NORTE; 2) Exigir a los integrantes del equipo que exhiban en sus uniformes el logotipo de SALUDCOOP aprobado por esta entidad; 3) Entregar a SALUDCOOP los derechos de ubicación de vallas, pancartas, pendones y dummies en las cantidades y ubicaciones definidas en el anexo 'plano de vallas', el cual hace parte del presente contrato; 4) Acreditar a SALUDCOOP previamente al desembolso, los presupuestos y las cotizaciones aprobadas, facturas y comprobantes necesarios para auditar y transferir los recursos al PATROCINADO; 5) Exigir a los integrantes del equipo un comportamiento sujeto a las reglas generales de moral y buena conducta durante el desarrollo de la actividad del campeonato […]".
De esta estipulación contractual se desprende que las obligaciones asumidas por el club estaban orientadas a garantizar la exposición publicitaria de un eslogan y/o de un logotipo. En concreto, el patrocinado debía: i) utilizar durante el campeonato el eslogan que distinguía a SALUDCOOP EPS como patrocinador único y exclusivo;
ii) exigir a los integrantes del equipo la exhibición del logotipo de SALUDCOOP EPS en sus uniformes; iii) entregar a la EPS los derechos de ubicación de vallas, pancartas, pendones y dummies;
iv) acreditar, antes del desembolso, los presupuestos y cotizaciones correspondientes; y v) exigir a los integrantes del equipo un comportamiento ajustado a las reglas generales de moral y buena conducta.
A partir de tal análisis, la Sala advierte que el contrato en mención no incorporó una sola obligación, -principal o accesoria-, relacionada con la promoción de prácticas de salud, la prevención de enfermedades, la educación sanitaria de la población, la realización de campañas de vacunación, la información a los afiliados o cualquier otra actividad que pudiera considerarse conexa con la prestación del servicio público de salud.
Por el contrario, el contenido del negocio jurídico permite concluir que se trató, en esencia, de un contrato de patrocinio deportivo con finalidad publicitaria, orientado a posicionar la imagen corporativa de SALUDCOOP EPS –y del Grupo SaludCoop– mediante su asociación visual con un evento deportivo.
En esa medida, la contraprestación recibida por el desembolso de
$200.000.000 consistió, en términos estrictos, en la exposición de un eslogan y/o de un logotipo, mas no en la prestación de servicios de salud, en el desarrollo de actividades de promoción sanitaria ni en la ejecución de alguna prestación que beneficiara funcionalmente al SGSSS o a sus afiliados en tal condición.
Se resalta que con el patrocinio también resultó favorecido el Club Deportivo de Baloncesto Cúcuta Norte, esto es, un particular cuya actividad no guarda relación funcional con la prestación del servicio público de salud y que, por esa razón, no podía percibir beneficio económico alguno con cargo a los recursos de la UPC, dada la destinación específica que rige dichos recursos.
En consecuencia, la naturaleza del contrato no puede establecerse únicamente a partir de la denominación dada por las partes, sino del contenido obligacional efectivamente pactado y, en el asunto de marras, tanto el objeto como las obligaciones del patrocinado permiten concluir que el negocio jurídico tuvo una finalidad publicitaria asociada al patrocinio deportivo, y no una finalidad sanitaria, asistencial, preventiva o administrativa propia del SGSSS.
Aunado a lo anterior, la conclusión precedente encuentra respaldo adicional en las pruebas fotográficas incorporadas al expediente42, en la cual se observa un inflable con la expresión “Grupo SaludCoop”, sin mención específica a SALUDCOOP EPS, así:
42 Visible a folio 294 del cuaderno núm. 1 - Índice 13 de la Sede Electrónica para la Gestión Judicial -SAMAI-
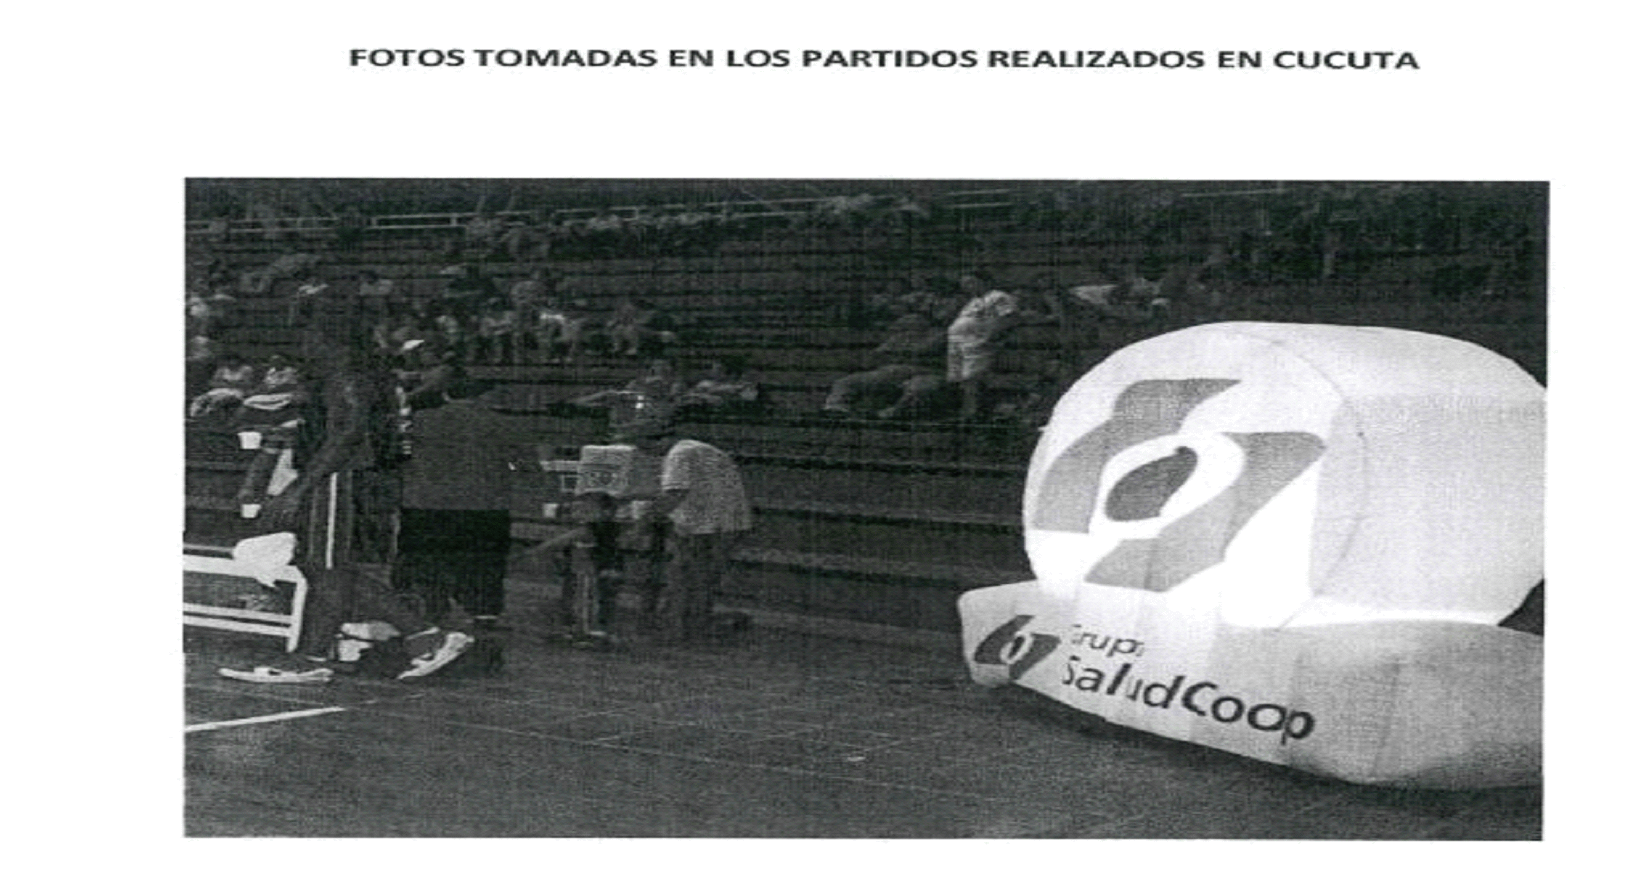
La anterior imagen resulta relevante, pues permite apreciar la forma en que se ejecutó la contraprestación publicitaria pactada en el contrato, y contrastar el contenido real de la ejecución contractual con la finalidad que la parte apelante atribuye al gasto, esto es, la supuesta promoción de la afiliación al SGSSS.
En efecto, la fotografía evidencia que la publicidad ejecutada en desarrollo del contrato no estuvo dirigida exclusivamente a promocionar a la EPS individualmente considerada y, mucho menos, a divulgar información asociada a la prestación del servicio público de salud o a los fines propios del SGSSS.
Por el contrario, la imagen advierte que la exposición publicitaria también benefició al conglomerado empresarial al que pertenecía SALUDCOOP EPS, integrado por entidades con objetos y actividades diversas, algunas de ellas ajenas a la prestación del servicio de salud. En esa medida, la utilización de los recursos parafiscales del SGSSS para promocionar signos distintivos de un grupo empresarial no resulta compatible con la destinación específica que rige dichos recursos, pues estos deben orientarse a los fines constitucionales y legales del sistema de salud, mas no al posicionamiento publicitario de conglomerados privados.
Asimismo, valorada de manera conjunta con las cláusulas primera y tercera del referido contrato, la prueba fotográfica refuerza la conclusión de que la prestación contratada consistió en la exposición publicitaria de una imagen corporativa durante un campeonato de baloncesto. En efecto, se insiste que ni del contenido de la imagen ni del clausulado contractual se advierte que la erogación hubiera estado orientada a la prestación del servicio público de salud, a la promoción de prácticas sanitarias, a la prevención de riesgos en salud, a la información de los usuarios o a la atención de actividades necesarias para la administración del régimen.
Ahora bien, aun cuando la parte apelante sostuvo que la publicidad podía entenderse amparada por la función de promover la afiliación prevista en el artículo 17843 de la Ley 100 de 1993, la prueba contractual y fotográfica no permite tener por acreditado que la actividad publicitaria hubiese estado dirigida, de manera concreta y verificable, a promover la afiliación de población no cubierta por la seguridad social, pues lo que se desprende de tales elementos es la existencia de publicidad institucional en un escenario deportivo, sin que de ella surja una conexión material con los fines propios del SGSSS.
La Sala precisa que esta valoración no supone desconocer que las EPS puedan registrar contablemente gastos asociados a publicidad,
43 “[…] ARTÍCULO 178. Funciones de las entidades promotoras de salud. Las entidades promotoras de salud tendrán las siguientes funciones:
Ser delegatarias del fondo de solidaridad y garantía para la captación de los aportes de los afiliados al sistema general de seguridad social en salud.
Promover la afiliación de grupos de población no cubiertos actualmente por la seguridad social.
Organizar la forma y mecanismos a través de los cuales los afiliados y sus familias puedan acceder a los servicios de salud en todo el territorio nacional. Las empresas promotoras de salud tienen la obligación de aceptar a toda persona que solicite afiliación y cumpla con los requisitos de ley.
Definir procedimientos para garantizar el libre acceso de los afiliados y sus familias, a las instituciones prestadoras con las cuales haya establecido convenios o contratos en su área de influencia o en cualquier lugar del territorio nacional, en caso de enfermedad del afiliado y su familia.
Remitir al fondo de solidaridad y compensación la información relativa a la afiliación del trabajador y su familia, a las novedades laborales, a los recaudos por cotizaciones y a los desembolsos por el pago de la prestación de servicios.
Establecer procedimientos para controlar la atención integral, eficiente, oportuna y de calidad en los servicios prestados por las instituciones prestadoras de servicios de salud.
Las demás que determine el Consejo Nacional de Seguridad Social en Salud. […]”.
propaganda y promoción, pues lo que pone de presente el conjunto probatorio es que el gasto específico, objeto de análisis, no podía reputarse jurídicamente admisible por el solo hecho de haber sido contabilizado en la cuenta 523560101. En efecto, la legalidad sustancial de la erogación exigía acreditar que el pago guardaba una relación funcional con la prestación del servicio de salud y los gastos administrativos que se requieran para su prestación, el aseguramiento, la gestión del riesgo en salud o la administración necesaria del régimen. Sin embargo, dicha exigencia no se satisface con la simple exhibición de signos distintivos, logos o elementos publicitarios en el marco de una actividad deportiva.
Al respecto, cabe mencionar que las EPS pueden invertir los recursos provenientes de recursos parafiscales en la prestación del servicio de salud y en los gastos administrativos que se requieran para su prestación, de manera que, todas aquellas inversiones destinadas a fines diferentes a los antes enunciados no son permitidas44.
Por ello, aunque el registro contable permite identificar la forma en que SALUDCOOP EPS clasificó el egreso, no demuestra, por sí
44 Al respecto ver sentencia de 12 de diciembre de 2024 (Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, C.P. Hernando Sáchez Sánchez, núm. único de radicación 25000234100020140142201).
mismo, que la destinación concreta de los recursos resultara compatible con el régimen constitucional y legal aplicable a los recursos del SGSSS.
Precisado lo anterior, y una vez establecido que el contrato tuvo por objeto la exposición publicitaria de un eslogan y/o de un logotipo o imagen corporativa en el marco de una actividad deportiva, corresponde abordar el tercer elemento de análisis, relativo a la compatibilidad de la destinación de los recursos con el régimen constitucional y legal que gobierna el SGSSS.
Sobre el particular, el artículo 48 de la Constitución Política45 dispone que los recursos de las instituciones de la seguridad social no podrán
destinarse ni utilizarse para fines diferentes a ella. Esta previsión no constituye una simple regla de orden contable o presupuestal, sino una prohibición material de destinación específica, que impide emplear los recursos del sistema en actividades ajenas a los fines
45 “[…] Artículo 48. La Seguridad Social es un servicio público de carácter obligatorio que se prestará bajo la dirección, coordinación y control del Estado, en sujeción a los principios de eficiencia, universalidad y solidaridad, en los términos que establezca la Ley. Se garantiza a todos los habitantes el derecho irrenunciable a la Seguridad Social. El Estado, con la participación de los particulares, ampliará progresivamente la cobertura de la Seguridad Social que comprenderá la prestación de los servicios en la forma que determine la Ley. La Seguridad Social podrá ser prestada por entidades públicas o privadas, de conformidad con la ley. No se podrán destinar ni utilizar los recursos de las instituciones de la Seguridad Social para fines diferentes a ella. La ley definirá los medios para que los recursos destinados a pensiones mantengan su poder adquisitivo constante. […]”. (Destacado de la Sala).
constitucionales y legales de la seguridad social; que vincula tanto a las autoridades públicas como a los particulares que administran recursos del sistema, incluidos aquellos sujetos que, como las EPS, participan en la gestión de recursos destinados a garantizar la prestación del servicio público de salud, el aseguramiento y las demás finalidades propias del SGSSS.
Ahora, la prohibición constitucional de destinar los recursos de la seguridad social a fines diferentes a ella encuentra desarrollo en la Ley 100, normativa que delimita la naturaleza, funciones y responsabilidades de las Entidades Promotoras de Salud en el marco del SGSSS. En efecto, el artículo 177 define a las EPS como las entidades responsables de la afiliación, del registro de los afiliados, del recaudo de las cotizaciones y de garantizar, directa o indirectamente, la prestación del plan de beneficios a sus usuarios.
A su vez, el artículo 178 establece las funciones a su cargo, entre ellas promover la afiliación de grupos de población no cubiertos por la seguridad social, organizar la forma y los mecanismos mediante los cuales los afiliados puedan acceder a los servicios de salud, y administrar el riesgo en salud. A su turno, el artículo 182 regula la
Unidad de Pago por Capitación -UPC- como el reconocimiento que reciben las EPS por la organización y garantía de la prestación de los servicios incluidos en el plan de beneficio
Cabe anotar que la lectura sistemática de esas disposiciones permite concluir que la función de promoción de la afiliación no puede interpretarse de manera aislada ni al margen del régimen de destinación específica que gobierna los recursos del SGSSS, pues, si bien es cierto que, la promoción de la afiliación es una función legítima de las EPS, no es menos cierto que, su ejercicio debe realizarse dentro del marco de los fines del sistema, por lo cual, dicha función no puede entenderse como una autorización amplia e indeterminada para financiar, con recursos parafiscales del SGSSS, cualquier estrategia de posicionamiento institucional, promoción comercial o fortalecimiento de imagen corporativa que no guarde una relación funcional, directa y verificable con los objetivos del SGSSS.
En otras palabras, el artículo 178 de la Ley 100 no habilita, por sí solo, la financiación de patrocinios deportivos con recursos del SGSSS, pues para que una erogación publicitaria pueda imputarse válidamente a los recursos del sistema no basta con afirmar que, de
manera eventual o indirecta, podría favorecer la recordación de un eslogan y/o de un logotipo o la afiliación de usuarios; por el contrario, resultaba necesario acreditar que el gasto específico guardaba una relación directa, funcional y verificable con la prestación del servicio de salud, con el aseguramiento, con la gestión del riesgo, con la
administración del régimen o cualquier otra actividad necesaria para la operación del sistema, exigencia que no se satisface con la simple
exposición publicitaria de signos distintivos en el marco de un patrocinio deportivo.
Sobre este punto, la Sala considera relevante la posición de la Superintendencia Nacional de Salud, en su calidad de autoridad técnica encargada por la ley de ejercer funciones de inspección, vigilancia y control sobre las EPS, conforme a lo establecen los artículos 35 de la Ley 1122 de 9 de enero de 200746 y 121 de la Ley 1438 de 19 de enero de 201147. En ese orden, adquiere especial valor el criterio expuesto en el oficio núm. 2-2014-43630 de 6 de junio de 201448, en el que esa autoridad indicó que no existía normatividad
46 “Por la cual se hacen algunas modificaciones en el Sistema General de Seguridad Social en Salud y se dictan otras disposiciones”.
47 "Por medio de la cual se reforma el Sistema General de Seguridad Social en Salud y se dictan otras disposiciones".
48 Visible a folio 266 del cuaderno núm. 1 - Índice 13 de la Sede Electrónica para la Gestión Judicial -SAMAI-
que permitiera afirmar que las EPS estuvieran autorizadas para efectuar patrocinios a clubes deportivos. En dicho concepto, dicha autoridad expresó de manera categórica:
"[…] Es importante señalar que no hay normatividad que permita afirmar que las EPS están autorizadas para efectuar patrocinios de clubes deportivos […]".
Lo expuesto por la Superintendencia Nacional de Salud se refiere de manera directa a la naturaleza del gasto cuestionado y permite descartar que la invocación genérica de funciones de promoción, publicidad o fortalecimiento institucional habilitara, por sí sola, la destinación de recursos del SGSSS a la financiación de un patrocinio deportivo.
Ahora bien, esta conclusión debe armonizarse con lo indicado por la misma autoridad en el oficio núm. 2-2015-09231949, en el que señaló que a los representantes legales de las EPS les corresponde, con base en el Plan Único de Cuentas y en el marco de su autonomía y estrategia comercial, determinar la forma como realizan la publicidad, propaganda y promoción de la empresa con el objeto de incentivar la afiliación de los usuarios; no obstante, en ese mismo
49 Visible a folios 266 a 268 del cuaderno núm. 1 - Índice 13 de la Sede Electrónica para la Gestión Judicial - SAMAI-.
concepto precisó que la correcta ejecución de tales recursos corresponde al representante legal “en el marco de sus competencias y de conformidad con la normatividad contable vigente”, así:
“[…] Cabe precisar que la Resolución 724 de 2008, modificada por la Resolución 412 de 2015, adoptó un Plan Único de Cuentas para las Entidades Promotoras de Salud, las Instituciones Prestadoras de Salud, Entidades que Administran Planes Adicionales de Salud y Servicios de Ambulancia por Demanda, atendiendo a las disposiciones legales que rigen actualmente sobre la materia, a fin de establecer un sistema contable uniforme que permita definir el marco técnico y jurídico que han de seguir en adelante dichas entidades, permitiendo la identificación, medición, clasificación, interpretación, análisis y evaluación de los hechos económicos que en ellas se registren.
En este sentido, al ser SALUDCOOP EPS una persona jurídica de derecho privado, empresa asociativa sin ánimo de lucro, organismo cooperativo de segundo grado, de carácter económico, especializada en la afiliación y el registro de los afiliados al Sistema General de Seguridad Social en Salud, le es plenamente aplicable el PUC adoptado mediante la mencionada Resolución 724 de 2008.
(…)
De conformidad con lo anterior, les corresponde a los representantes legales de las Entidades Promotoras de Salud, con base en el Plan Único de Cuentas y en el marco de su autonomía y estrategia comercial determinar la forma como realizan la publicidad, propaganda y promoción de la empresa con el objeto de incentivar la afiliación de los usuarios.
Así, como se señaló en el concepto emitido por esta Oficina Asesora Jurídica el 6 de junio de 2014, los gastos relacionados con publicidad, propaganda y promoción constituyen gastos operacionales y en este sentido, se precisa que los mismos se encuentran autorizados en el Plan Único de Caja de las Entidades Promotoras de Salud y la correcta ejecución de estos recursos le corresponde al representante legal de la entidad, en el marco de sus
competencias y de conformidad con la normatividad contable vigente […]" (Destacado fuera de texto).
A partir de lo señalado en los oficios citados, la Sala advierte que la Superintendencia Nacional de Salud reconoció que, dentro del esquema contable aplicable a las EPS, existen gastos operacionales asociados a publicidad, propaganda y promoción; sin embargo, no sostuvo que esa clasificación contable habilitara, de manera general, automática e irrestricta, la financiación de patrocinios deportivos con recursos del SGSSS. Por el contrario, precisó que la ejecución de tales gastos debe sujetarse al marco de competencias del representante legal y a la normatividad aplicable, al tiempo que mantuvo el criterio expresado en el concepto de 2014, según el cual no existe una disposición que autorice a las EPS a efectuar patrocinios a clubes deportivos.
En relación con el argumento del recurrente, según el cual el “nexo de causalidad” entre los recursos y el gasto no se encuentra previsto en la ley y constituye una exigencia del Tribunal, la Sala advierte que dicho planteamiento confunde el plano de la exigencia normativa aplicable con el de la inferencia jurídica que de ella se deriva, habida cuenta que, la necesidad de verificar un nexo de causalidad entre la
destinación de los recursos parafiscales y la prestación del servicio de salud no corresponde a una construcción autónoma del juez, sino que se desprende directamente del artículo 48 de la Constitución Política, que prohíbe expresamente destinar tales recursos a fines diferentes a la Seguridad Social.
Esta prohibición constitucional ha sido desarrollada por la jurisprudencia de la Corte Constitucional, entre otras, en las sentencias SU-480 de 199750, C-828 de 200151, C-655 de 200352, C-1040 de 200353, C-824 de 200454, C-349 de 200455 y C-262 de
201356, en las que se ha reiterado que los recursos del SGSSS tienen una destinación específica y se encuentran restringidos a los fines propios del sistema.
En el mismo sentido, esta Sección, mediante sentencia de 10 de julio de 201457, precisó que las EPS no pueden invertir de manera
50 Magistrado Ponente: Alejandro Martínez Caballero
51 Magistrado Ponente: Jaime Córdoba Triviño
52 Magistrado Ponente: Rodrigo Escobar Gil
53 Magistrada Ponente: Clara Inés Vargas Hernández
54 Magistrado Ponente (E): Rodrigo Uprimny Yepes
55 Magistrado Ponente: Marco Gerardo Monroy Cabra
56 Magistrado Ponente: Jorge Ignacio Pretelt Chaljub
57 Consejo De Estado, Sala de lo Contencioso Administrativo, Sección Primera. Sentencia de 10 de julio de 2014. C.P: Marco Antonio Velilla Moreno. Radicación núm.: 11001-03-24-000-2008-00385-00.
“absolutamente discrecional” los recursos provenientes de la UPC,
así:
“[…] De la lectura de las normas de la ley 100 de 1993 que se consideran infringidas, se observa que el legislador permitió a las EPS organizar y garantizar, directa o indirectamente, la prestación del Plan de Salud Obligatorio a los afiliados (Art. 177) y estableció la posibilidad de que dichas entidades, para garantizar el Plan de Salud Obligatorio a sus afiliados, puedan prestar directamente los servicios de salud o contratarlos con instituciones prestadoras y con profesionales (Art. 179).
No obstante, lo anterior no implica que esas facultades autoricen a las EPS para invertir de manera absolutamente discrecional los recursos provenientes de la UPC en infraestructura, pues tales recursos están destinados exclusivamente a la organización y administración del sistema de seguridad social como los orientados a la prestación del servicio de salud […]” (Destacado fuera de texto).
Asimismo, en la sentencia de 12 de diciembre de 202458, la Sección precisó, sobre los recursos del SGSSS, lo siguiente:
“[…] la Corte precisó que, “[…] Dado su carácter parafiscal, los recursos de la seguridad social en salud tiene destinación específica, esto es, no pueden ser empleados para fines diferentes a la seguridad social. Así lo establece expresamente el artículo 48 de la Carta Política al disponer que “No se podrán destinar ni utilizar los recursos de las instituciones de la Seguridad Social para fines diferentes a ella” […]”, de manera que, “[…] Como la norma superior que se comenta no establece excepciones, la prohibición de destinar y utilizar los recursos de las instituciones de la seguridad social para fines diferentes a ella comprende tanto los recursos destinados a la organización y administración del sistema de seguridad social como los orientados a la prestación del servicio, lo cual es razonable pues unos y
58 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 12 de diciembre de 2024, C.P. Hernando Sáchez Sánchez, núm. único de radicación 25000234100020140142201.
otros integran un todo indivisible, tal como se despende del principio superior de eficiencia ya comentado […]” (Destacado fuera de texto).
A su vez, recuerda que: “[…] El hecho de que los recursos de la seguridad social en salud tengan carácter parafiscal no significa otra cosa que los mismos deban destinarse a la función propia de la seguridad social: la salud de los afectados. Con tal fin, la Ley 100 de 1993 diseñó un sistema de seguridad social en salud (SGSSS), cuyo objetivo fundamental es crear las condiciones de acceso a un Plan Obligatorio de Salud (POS) para todos los habitantes del territorio nacional, y el cual permitirá la protección integral de las familias a la maternidad y enfermedad general, en las fases de promoción y fomento dela salud y la prevención y diagnóstico, tratamiento y rehabilitación para todas las patologías, según la intensidad de uso y los niveles de atención y complejidad que se definan […]” (Destacado fuera de texto).
La Sección Primera del Consejo de Estado, en la línea citada supra, en sentencia de 10 de julio de 2014, expresó: “[…] Fue el mismo constituyente quien determinó que los recursos de la seguridad social llámense cotizaciones, aportes, cuotas moderadoras, pagos compartidos, copagos, tarifas, deducibles o bonificaciones no pueden ser utilizados con fines diferentes a los que están destinados, de donde se deriva su carácter de recursos parafiscales, por lo cual tampoco pueden ser objeto del giro ordinario de los negocios de las EPS, ni formar parte de los bienes de tales entidades. Desde esta perspectiva, los recursos provenientes de la UPC no pueden catalogarse como rentas propias de las EPS, en tanto éstas no pueden disponer libremente de estos recursos, que deben utilizar en la prestación de los servicios de salud previstos en el POS […]” (Destacado fuera de texto).
De lo anterior se tiene que, en relación con la destinación específica de los recursos parafiscales del Sistema General de Seguridad Social en Salud: i) atendiendo su carácter parafiscal, los citados recursos no se pueden emplear para fines diferentes a la seguridad social por así establecerlo expresamente el artículo 48 de la Constitución;
ii) como la norma constitucional no establece excepciones, la prohibición de destinar y utilizar los recursos de las
instituciones de la seguridad social para fines diferentes a ella, comprende tanto los recursos destinados a la organización y administración del sistema de seguridad social como los orientados a la prestación del servicio por integrar un todo indivisible; iii) el hecho de que los recursos parafiscales de la salud sean parafiscales, significa que se deben destinar a la salud de los afectados; y iv) fue el constituyente quien determinó que los recursos de la seguridad social llámense cotizaciones, aportes, cuotas moderadoras, pagos compartidos, copagos, tarifas, deducibles o bonificaciones no pueden ser utilizados con fines diferentes a los que están destinados por lo que tampoco pueden ser objeto del giro ordinario de los negocios de las EPS, ni formar parte de sus bienes.[…]”.
Significa lo precedente que las EPS no pueden invertir de manera absolutamente discrecional los recursos provenientes de la UPC, dado que estos se encuentran destinados a la organización y administración del sistema de seguridad social y a la prestación del servicio de salud, por lo que, esta regla descarta que la autonomía administrativa o comercial de la EPS sea suficiente para justificar cualquier destinación de recursos del SGSSS.
En ese orden de ideas, el denominado “nexo de causalidad” exigido por el Tribunal no constituye una exigencia ajena al ordenamiento jurídico, sino la concreción del mandato constitucional de destinación específica. En esa medida, para que un gasto pueda imputarse válidamente a los recursos del SGSSS no basta con demostrar que el gasto existe, que fue contabilizado o que puede tener utilidad
comercial para la EPS; es necesario establecer que guarda relación directa, funcional y verificable con los fines del sistema, esto es, con la prestación del servicio de salud, el aseguramiento, la gestión del riesgo, la administración necesaria del régimen o las demás actividades propias de su operación, toda vez que, si dicha relación no se demuestra -como ocurre con el patrocinio deportivo aquí examinado-, la erogación no puede sufragarse con recursos parafiscales de la salud, sin perjuicio de que la EPS pueda asumirla con cargo a recursos propios, siempre que ello resulte jurídicamente procedente.
En el caso concreto, las pruebas relacionadas permiten establecer que el contrato tuvo por objeto la difusión y promoción publicitaria del buen nombre de SALUDCOOP EPS en el marco de una competencia deportiva; que las obligaciones del patrocinado se concentraron en la exhibición de logos, eslóganes, vallas, pancartas, pendones y dummies; que la ejecución del contrato comprendió la instalación y exposición de piezas publicitarias en un escenario deportivo; que el pago fue registrado en la cuenta contable 523560101; y que la Superintendencia Nacional de Salud precisó que no existía normatividad que permitiera afirmar que las EPS
estuvieran autorizadas para efectuar patrocinios de clubes deportivos.
A partir de tales elementos, la Sala advierte que la prueba contable acredita la forma en que fue registrado el gasto, pero no demuestra su compatibilidad material con el régimen de destinación específica que gobierna los recursos del SGSSS. Del mismo modo, la prueba contractual y fotográfica da cuenta de la existencia y ejecución de un negocio de publicidad o patrocinio deportivo, pero no evidencia que las obligaciones pactadas o ejecutadas estuvieran dirigidas a la prestación del servicio de salud, a la prevención de enfermedades, a la promoción de servicios médicos, a la información de los afiliados o a la administración necesaria del régimen.
Bajo ese entendimiento, no le asiste razón al actor cuando sostiene que el Tribunal impuso una exigencia que no estaba prevista en la ley, pues, como quedó establecido, la relación de causalidad o conexidad exigida no constituye un requisito autónomo ni ajeno al ordenamiento jurídico, sino el parámetro necesario para verificar que los recursos de destinación específica no sean aplicados a fines distintos de la seguridad social.
La Sala destaca, además, que ni en sede administrativa ni en sede judicial la parte demandante aportó prueba que permitiera acreditar que el contrato de patrocinio hubiera generado un incremento medible en la afiliación de población no cubierta por la seguridad social, hubiera mejorado el acceso efectivo a los servicios de salud o hubiera producido un beneficio concreto, verificable y funcionalmente relacionado con el SGSSS, por lo que, la afirmación del recurrente según la cual la publicidad contratada promovía la afiliación de grupos no cubiertos permaneció, en todas las instancias, en el plano de una aseveración carente de respaldo probatorio.
Por el contrario, el contenido del contrato, el soporte del pago, la cuenta contable utilizada, el informe técnico de trazabilidad de los recursos, los conceptos emitidos por la Superintendencia Nacional de Salud y la prueba fotográfica incorporada al expediente permiten establecer que el egreso correspondió a una actividad de patrocinio deportivo, orientada a la promoción publicitaria de SALUDCOOP en una competencia de baloncesto y esa finalidad, considerada en sí misma, no acredita la relación de causalidad exigida para sufragar el gasto con recursos parafiscales del SGSSS, pues no demuestra que la erogación estuviera dirigida a la prestación del servicio de salud,
al aseguramiento, a la gestión del riesgo, a la información de los afiliados o a la administración necesaria del régimen.
Ahora, la Sala considera pertinente referirse al argumento del recurrente relacionado con la presunta inobservancia de los artículos 1614 del Código Civil, 23 de la Ley 610 y 101 de la Ley 1474, disposiciones que invoca para sostener que la responsabilidad fiscal exige la demostración de un daño cierto, real, cuantificable y debidamente motivado, premisa normativa que la Sala comparte, mas no así la conclusión que el apelante pretende derivar de ella.
Del contenido de las normas invocadas se desprende una exigencia común en materia de responsabilidad fiscal, esto es, la necesidad de acreditar un daño patrimonial cierto, real, cuantificable y debidamente motivado. En efecto, el artículo 1614 del Código Civil, aplicable como referente conceptual en materia resarcitoria, define el daño emergente como la pérdida o disminución efectiva sufrida en el patrimonio; el artículo 23 de la Ley 610 exige determinar la cuantía del daño en términos económicos y actualizar su valor al momento de proferir la decisión; y el artículo 101 de la Ley 1474 impone a la autoridad fiscal el deber de motivar la decisión respecto de los elementos estructurales de la responsabilidad fiscal.
En el caso concreto, el presupuesto relativo a la existencia de un daño cierto, real y cuantificable se encuentra satisfecho, pues la afectación patrimonial no corresponde a una afectación eventual, incierta o meramente hipotética, toda vez que dicha afectación o daño se encuentra acreditado mediante prueba documental obrante en el expediente administrativo. Así lo demuestran, entre otros elementos, el contrato suscrito el 20 de diciembre de 2011, que sirvió de título jurídico al desembolso59; la cuenta de cobro de 23 de diciembre de 2011, expedida por la presidenta del Club Deportivo de Baloncesto Cúcuta Norte60, en la que se identificaron el concepto y el valor de la erogación; el documento denominado “SaludCoop EPS – Generación de pagos por proceso”61, en el que se registró el egreso en la cuenta contable 523560101; los diferentes comprobantes de pago62, que dan cuenta del flujo efectivo de los recursos desde las cuentas administradas por SALUDCOOP EPS O.C. hacia la entidad beneficiaria; y el informe técnico en el que se explicó la procedencia de los recursos parafiscales del SGSSS destinados al pago de dicho contrato de publicidad, su egreso desde una cuenta exenta del
59 Visible a folios 230 a 234 de los antecedentes administrativos.
62 Visible a folios 67, 68, 121 a 127, 337 a 353 y 368 ibidem
gravamen a los movimientos financieros y el tratamiento contable dado al egreso.
Asimismo, se observa que la cuantificación del daño tampoco fue aproximada ni especulativa, toda vez que el valor identificado corresponde al monto pactado en el contrato, al valor cobrado por el beneficiario y al egreso registrado en la contabilidad de SALUDCOOP EPS O.C. y, además, la actualización de dicha suma fue efectuada en el fallo de responsabilidad fiscal conforme a las reglas aplicables en la materia, de manera que el detrimento fue determinado en términos económicos precisos y verificables.
Aunado a lo anterior, tampoco le asiste razón al recurrente cuando pretende circunscribir la discusión a un eventual balance entre el costo de la publicidad contratada y los beneficios que esta habría podido generar para SALUDCOOP EPS O.C. o para el grupo empresarial al que pertenecía, pues ese planteamiento desconoce que el daño examinado no se mide a partir de una lógica de rentabilidad comercial, sino desde la afectación patrimonial derivada de un desvío de recursos parafiscales del SGSSS hacia una finalidad
que no acreditó una relación de causalidad con los fines constitucionales y legales del sistema.
En esa medida, el detrimento no se determina por la diferencia entre el valor pagado y un eventual beneficio publicitario, sino por la disminución patrimonial que supuso destinar recursos de la seguridad social en salud a un patrocinio deportivo que no guardaba relación de causalidad, directa y verificable con la prestación del servicio de salud, el aseguramiento, la gestión del riesgo, la información a los afiliados o la administración necesaria del régimen o las demás actividades propias de su operación.
De igual manera, se observa que el fallo de responsabilidad fiscal núm. 1021 de 31 de julio de 2015, objeto de controversia, identificó los elementos estructurales de la responsabilidad fiscal, pues en su parte motiva, la Contraloría precisó la conducta gravemente culposa atribuida al agente especial interventor, el daño patrimonial causado al Estado y el nexo causal entre aquella conducta y la afectación patrimonial. Por tanto, la motivación de dicho acto fue expresa y verificable, y satisfizo la exigencia señalada por el actor, de que toda declaratoria de responsabilidad fiscal exige
la demostración de un daño cierto, real, cuantificable y debidamente acreditado en el proceso.
Así, las disposiciones invocadas por el recurrente, aplicadas al caso concreto, permiten constatar que el daño patrimonial fue cierto, real,
cuantificable y debidamente acreditado, pues se identificó el egreso, su cuantía, su fuente de financiación, el beneficiario del pago y la ausencia de relación de causalidad entre la erogación y los fines del SGSSS.
En consecuencia, el primer cargo de nulidad no tiene vocación de prosperidad, habida cuenta que, el Tribunal no incurrió en el yerro alegado por la parte apelante, al diferenciar entre la posibilidad de registrar contablemente gastos de publicidad, propaganda y promoción, y la legalidad sustancial de financiarlos con recursos del SGSSS, pues, el gasto efectuado por SALUDCOOP EPS en virtud del contrato de patrocinio celebrado con el Club Deportivo de Baloncesto Cúcuta Norte no se encontraba autorizado por la ley para ser sufragado con recursos parafiscales del SGSSS, por cuanto carecía de relación de causalidad con la prestación del servicio de salud y con los fines del sistema y el hecho de que existiera una partida
contable -523560101-, que explica la contabilización del pago, ello no constituye autorización legal para sufragar, con recursos parafiscales de la salud, un patrocinio deportivo respecto del cual no se acreditó conexión o nexo de causalidad con la prestación del servicio, el aseguramiento, la gestión del riesgo, la información a los afiliados o la administración necesaria del régimen.
Además, de que sí se satisfizo la exigencia señalada por el actor, de que toda declaratoria de responsabilidad fiscal exige la demostración de un daño cierto, real, cuantificable y debidamente acreditado en el proceso.
Sobre la presunta incongruencia de la sentencia acusada por haber incorporado argumentos distintos a los contenidos en los actos demandados
El segundo reproche de la apelación se contrae a sostener que la sentencia de primera instancia habría excedido el marco de la controversia, porque, en criterio del actor, el Tribunal introdujo argumentos y razonamientos distintos a los contenidos en los actos administrativos demandados.
En efecto, el actor sostuvo que el a quo no se limitó a verificar la legalidad de los fallos de responsabilidad fiscal, sino que, en su criterio, suplió deficiencias argumentativas de la CGR, especialmente, en lo relacionado con la calificación de la conducta que le fue atribuida y la configuración del daño patrimonial al Estado.
Agregó que la sentencia apelada avaló una decisión administrativa que, a su juicio, se apoyó en la expresión “uso indebido”, prevista originalmente en el artículo 6º de la Ley 610, pese a que dicha expresión fue declarada inexequible por la Corte Constitucional en la Sentencia C-340 de 2007 y, a partir de ello, convalidó una motivación contraria al ordenamiento jurídico e incorporó razones que no fueron expuestas por la autoridad fiscal en los actos administrativos acusados.
Por su parte, al resolver los cargos de la demanda, el Tribunal consideró que los actos administrativos demandados sí contenían una motivación suficiente sobre la configuración del daño patrimonial, la conducta atribuida al actor y la relación de causalidad.
En ese orden de ideas, la Sala determinará si la sentencia de primera instancia incurrió en incongruencia o excedió el marco de la controversia al desarrollar razones jurídicas que, según el apelante, no habrían sido expuestas en los actos administrativos demandados.
La Sala precisa que la función del juez de lo contencioso administrativo, al conocer de una pretensión de nulidad dirigida contra un acto administrativo, consiste en verificar su conformidad con el ordenamiento jurídico, a partir de los cargos formulados por la parte demandante y esa labor de control de legalidad no se agota en la reproducción literal o mecánica de las razones expuestas en el acto acusado, pues el operador judicial debe expresar los fundamentos jurídicos que lo conducen a confirmar la presunción de legalidad o al retiro del ordenamiento, labor que supone desarrollar el marco normativo aplicable, interpretar las disposiciones pertinentes, valorar los elementos probatorios incorporados al proceso y motivar suficientemente la decisión judicial.
Conforme a lo previsto en el artículo 281 del Código General del Proceso63, aplicable por remisión del artículo 306 del CPACA, la
63 “[…] Artículo 281. Congruencias
congruencia exige que la sentencia esté en consonancia con los hechos y las pretensiones formulados en la demanda. Por tanto, dicha regla opera respecto del objeto litigioso sometido a consideración del juez, mas no frente a cada uno de los fundamentos argumentativos utilizados para motivar la decisión. En consecuencia, el ponente puede y debe desarrollar argumentos jurídicos propios, siempre que su pronunciamiento recaiga sobre las pretensiones, los hechos relevantes y los cargos efectivamente planteados por las partes.
En ese sentido, la sentencia judicial debe guardar congruencia con las pretensiones de la demanda, los cargos formulados, las excepciones propuestas y los límites del recurso de apelación; sin embargo, dicha exigencia no impide que el juez desarrolle el marco normativo aplicable, precise el alcance de las disposiciones pertinentes, valore el material probatorio y exponga las razones jurídicas que sustentan su decisión, siempre que lo haga dentro del objeto litigioso sometido a su conocimiento.
La sentencia deberá estar en consonancia con los hechos y las pretensiones aducidos en la demanda y en las demás oportunidades que este código contempla y con las excepciones que aparezcan probadas y hubieren sido alegadas si así lo exige la ley […]”.
No obstante, la incongruencia se configura cuando el juez se pronuncia sobre asuntos que no fueron sometidos a su conocimiento, omite resolver aspectos que debía decidir, concede más de lo pedido o modifica el objeto del litigio, empero, no se configura por el solo hecho de que el juez utilice una argumentación más amplia, sistemática o técnicamente depurada que la contenida en el acto administrativo acusado, siempre que dicha argumentación se ciña a los cargos formulados, las pretensiones sometidas a decisión y el material probatorio incorporado al expediente.
Ahora bien, en el caso concreto, examinado el escrito de demanda, los cargos formulados en la misma correspondieron a falsa motivación, expedición irregular, falta de competencia e infracción de las normas en que debían fundarse los actos acusados; el Tribunal resolvió dichos reproches dentro del marco fijado por las partes actora y demandada, sin introducir causales adicionales de nulidad ni pronunciarse sobre pretensiones que no fueron formuladas. En consecuencia, su análisis se mantuvo dentro de los límites del debate procesal y, por tanto, no desconoció la regla de congruencia prevista en el artículo 281 del Código General del Proceso.
Ello, por cuanto, el Tribunal estaba habilitado para examinar el contenido de los actos demandados a la luz de las normas constitucionales, legales y jurisprudenciales aplicables al proceso de responsabilidad fiscal; ejercicio que no implicaba sustituir la motivación administrativa ni adicionar cargos no formulados, sino verificar si las decisiones cuestionadas se ajustaban al ordenamiento jurídico, de conformidad con los argumentos planteados en la demanda y su contestación y con el material probatorio obrante en el expediente.
Así las cosas, para la Sala, el análisis efectuado por el Tribunal no puede calificarse como incongruente por el solo hecho de haber desarrollado razonamientos jurídicos propios sobre la naturaleza de los recursos del SGSSS, la destinación específica de estos, la configuración del daño patrimonial o la calificación de la conducta, pues, tales materias hacen parte del debate procesal propuesto por el propio demandante que invocó en la demanda los cargos de falsa motivación, infracción de las normas en que debían fundarse los actos, expedición irregular y desconocimiento del debido proceso.
En ese orden, lo que el recurrente califica como un “exceso del marco de la controversia” corresponde, en realidad, al ejercicio propio de la función judicial de control de legalidad, por lo que el Tribunal no introdujo cargos novedosos contra los actos administrativos demandados -supuesto que sí resultaría contrario al principio de congruencia-, sino que desarrolló razonamientos jurídicos orientados a sustentar la conclusión a la que arribó sobre la legalidad de estos.
Ahora bien, la Sala advierte que el reproche del apelante involucra dos aspectos diferentes: uno, referido a la supuesta incorporación de argumentos judiciales ajenos a los actos acusados y otro que se relaciona con la utilización de la expresión “uso indebido”, contenida en el artículo 6º de la Ley 610, norma declarada inexequible por la Corte Constitucional en sentencia C-340 de 2007.
Frente al primer aspecto, la Sala observa que el Tribunal no introdujo un cargo nuevo ni modificó la causa de la responsabilidad fiscal, por el contrario, la sentencia apelada se ocupó de estudiar los mismos elementos que fueron materia de discusión en el proceso administrativo como en la demanda judicial, esto es, la naturaleza de los recursos empleados para pagar el contrato de patrocinio, la
procedencia de financiar dicha erogación con recursos del SGSSS, la configuración del daño patrimonial, la conducta atribuida al agente especial interventor y la relación de causalidad entre esa conducta y el detrimento imputado.
En efecto, las pruebas obrantes en el plenario permiten establecer que, desde la demanda, la parte actora identificó como fundamento de los actos administrativos acusados el presunto uso indebido de recursos de la salud para fines publicitarios, pese a que, según la CGR, dichos recursos debían destinarse exclusivamente a la prestación del servicio de salud y, en esa misma línea, se señaló que el objeto de la investigación fiscal consistió en determinar si los dineros con los cuales se sufragó el contrato celebrado con el Club Deportivo de Baloncesto Cúcuta Norte correspondían a gastos administrativos u operacionales y si, en todo caso, resultaba jurídicamente admisible destinar recursos del SGSSS a actividades de publicidad.
Asimismo, se advierte del contenido del fallo de responsabilidad fiscal núm. 1021 de 31 de julio de 2015, que en el mismo se declaró fiscalmente responsables a SALUDCOOP EPS OC y al actor
y, los condenó solidariamente a pagar la suma de $222.044.380, correspondiente al valor entregado al Club Deportivo de Baloncesto Cúcuta Norte, esto es, $200.000.000, debidamente actualizado, con ocasión del contrato de publicidad.
Lo anterior permite concluir que el Tribunal no desconoció la regla prevista en el artículo 281 del Código General del Proceso ni erigió una controversia diferente a la planteada en los actos administrativos demandados sino que, por el contrario, su análisis se circunscribió al mismo núcleo fáctico y jurídico debatido desde la actuación fiscal y sometido a control judicial, esto es, el pago del contrato de patrocinio deportivo con recursos de SALUDCOOP EPS O.C., la naturaleza de dichos recursos, la configuración del detrimento patrimonial y la imputación de responsabilidad fiscal al actor, en su condición de agente especial interventor.
Ahora bien, en cuanto al segundo aspecto, relativo al uso de la expresión “uso indebido” en la motivación del fallo de responsabilidad fiscal, la Sala estima pertinente precisar que la Corte Constitucional, en la sentencia C-340 de 2007, declaró inexequible dicha expresión contenida en el artículo 6º de la Ley 610, por considerar que por sí
sola no configura daño patrimonial al Estado sino que, para que pueda generarse responsabilidad fiscal, resulta indispensable acreditar la existencia de un detrimento real, cierto y efectivo del patrimonio público, entendido como menoscabo, disminución, perjuicio, pérdida o deterioro patrimonial.
En ese entendido, la regla fijada por la Corte Constitucional en la sentencia C-340 de 2007, aplicable al presente cargo, consiste en que el daño en materia de responsabilidad fiscal no puede estructurarse exclusivamente a partir de la noción de “uso indebido”, sino que debe acreditarse con fundamento en las categorías que subsisten en el artículo 6º de la Ley 610, esto es, el menoscabo, la disminución, el perjuicio, el detrimento, la pérdida o el deterioro de los bienes, recursos o intereses patrimoniales del Estado. Sin embargo, el hecho de que el fallo de responsabilidad fiscal núm. 1021 de 2015 hubiera utilizado en su motivación la expresión “uso indebido” no significa, por sí solo, que la decisión se hubiera soportado exclusivamente en una categoría normativa retirada del ordenamiento jurídico.
Por el contrario, la lectura integral del mencionado acto permite advertir que la CGR no se limitó a invocar dicha expresión, sino que identificó un detrimento patrimonial concreto y cuantificable, correspondiente a $200.000.000, destinados al patrocinio de un equipo de baloncesto con cargo a recursos parafiscales del SGSSS; atribuyó ese menoscabo a la conducta del agente especial interventor; y explicó la relación de causalidad entre dicha conducta y la afectación patrimonial imputada. De suerte que la motivación sustancial del acto no descansó en la sola noción de “uso indebido”, sino en la configuración de los elementos propios de la responsabilidad fiscal, esto es, la conducta gravemente culposa, el daño patrimonial y el nexo de causalidad.
De esta manera, la motivación sustancial del acto acusado no descansó en la sola noción de “uso indebido”, sino en la configuración de los elementos propios de la responsabilidad fiscal, esto es, la conducta gravemente culposa, el daño patrimonial y el nexo causal. Esta conclusión encuentra respaldo directo en los siguientes apartes textuales del fallo de responsabilidad fiscal núm. 1021 de 2015, acusado, cuando en relación con la identificación y verificación de dichos elementos de la responsabilidad fiscal, indicó:
" […] Frente a este primer elemento de la responsabilidad en la imputación se sostuvo que existe un daño patrimonial por desvíos de recursos parafiscales del Sistema General de la Seguridad Social en Salud – SGSSS, por parte de la EPS SALUDCOOP O.C. en intervención, al efectuar transferencias de los recursos de destinación exclusiva a la salud a cuentas de terceros, para cubrir los pagos por contrataciones dirigidas a publicitar al Grupo Empresarial. Este Despacho, una vez realizada la valoración probatoria encuentra que, en efecto, en el caso concreto se verifica un daño patrimonial al Estado como consecuencia del desvío de los recursos del SGSSS en favor de terceros […]" (Destacado fuera de texto).
La transcripción en cita permite establecer que la autoridad fiscal identificó el daño patrimonial como una afectación concreta derivada del desvío de recursos parafiscales del SGSSS en favor de terceros, con ocasión de contrataciones orientadas a publicitar al grupo empresarial, por lo cual, la imputación no se edificó sobre la sola expresión “uso indebido”, en el sentido censurado por la Corte Constitucional en la sentencia C-340 de 2007, sino sobre la verificación de un detrimento patrimonial asociado a la destinación de recursos públicos de la salud a una finalidad ajena a los fines constitucionales y legales del SGSSS.
Asimismo, la entidad demandada agregó:
"[…] Nótese como se especifica el compromiso de impulsar la imagen también de las entidades subordinadas del Grupo
SaludCoop, es decir, se utilizó la UPC para el pago de un patrocinio que favorecía al equipo de baloncesto de Cúcuta Norte y a las empresas del Grupo SaludCoop, entidades privadas que tienen objetos sociales diferentes y por lo tanto suponen, gastos que no guardan una relación de conexidad con la prestación del servicio de salud […]. Lo anterior permite corroborar que sí existe un daño patrimonial por desvíos de recursos parafiscales del Sistema General de la Seguridad Social en Salud – SGSSS, por parte de la EPS SALUDCOOP O.C. en intervención, al efectuar transferencias de los recursos de destinación exclusiva a la salud a cuentas de terceros, para cubrir los pagos por contrataciones dirigidas a publicitar la entidad y por la financiación a un equipo de baloncesto […]" (Destacado fuera de texto).
El aparte transcrito permite advertir que la autoridad fiscal identificó la fuente de los recursos comprometidos, esto es, la Unidad de Pago por Capitación (UPC), en su condición de recurso parafiscal del SGSSS, así como los destinatarios del pago cuestionado, a saber: el Club Deportivo de Baloncesto Cúcuta Norte y las empresas del Grupo SALUDCOOP, por lo que el daño no fue presentado como una afectación eventual, incierta o meramente hipotética, sino como un detrimento concreto derivado de la salida de recursos de destinación específica hacia terceros, con ocasión de un contrato de patrocinio deportivo que no guardaba relación de causalidad con la prestación del servicio de salud.
En cuanto a la relación de causalidad entre el gasto cuestionado y la afectación patrimonial, la Contraloría explicó que el patrocinio no
guardaba relación de causalidad con los fines del SGSSS, aspecto determinante para establecer el vínculo entre la conducta reprochada y el detrimento patrimonial identificado. Sobre el particular, el acto administrativo acusado señaló:
“[…] Ahora bien, en el caso concreto, en relación con los Patrocinios efectuados, de las pruebas obrantes en el plenario, este Despacho determinó que los mismos no guardan relación de causalidad con la prestación del servicio de salud a los afiliados, toda vez que el patrocinio económico de dichos eventos deportivos implicó un gasto cuyo propósito, tal como está señalado en el objeto del contrato plurimencionado, era fortalecer el nombre comercial del Grupo SaludCoop y sus subsidiarias (Empresas privadas), utilizando los recursos del SGSSS, de forma contraria a lo establecido por la Ley y la jurisprudencia […]" (Destacado fuera de texto).
Significa lo precedente que la autoridad fiscal no dedujo la relación de causalidad de manera abstracta, sino a partir del objeto contractual, de la finalidad publicitaria del patrocinio y de la ausencia de conexidad entre el gasto y la prestación del servicio de salud. En efecto, la Contraloría estableció que los recursos del SGSSS fueron destinados a fortalecer el nombre comercial del Grupo SaludCoop y de sus subsidiarias, finalidad que no correspondía a los objetivos constitucionales y legales del sistema de salud. En esa misma línea, el fallo con responsabilidad fiscal agregó:
“[…]El patrocinio no resulta ser un gasto necesario para la prestación del servicio toda vez que de un lado el apoyo al equipo de baloncesto no trae beneficio alguno a la EPS en lo que se
refiere a la prestación del servicio de salud y de otro lado la publicidad realizada al grupo empresarial no favorece ni tampoco mejora la prestación del servicio de salud […]".
Los apartes citados refuerzan la relación de causalidad establecida por la autoridad fiscal, pues descarta que el desembolso hubiera sido necesario para el funcionamiento del sistema o para la prestación efectiva del servicio de salud a los afiliados. Por el contrario, la Contraloría concluyó que la contraprestación obtenida consistió en publicidad en favor de SALUDCOOP y de las demás empresas del grupo empresarial, beneficio que no se proyectó sobre el SGSSS ni sobre los afiliados en su condición de usuarios del servicio público de salud.
Adicionalmente, frente a la imposibilidad de justificar el gasto por su registro contable como erogación administrativa, el fallo de responsabilidad fiscal sostuvo:
" […] De lo anterior resulta evidente que SaludCoop EPS O.C., no podía registrar como gasto administrativo relacionado con la prestación efectiva del servicio médico ni sufragar con los recursos del SGSSS el patrocinio realizado a un equipo de baloncesto, a través del cual la única contraprestación que se obtenía era la publicidad en favor del Grupo Empresarial y en consecuencia de sus empresas privadas subsidiarias […]".
Lo anterior pone de manifiesto que, para la autoridad fiscal, la contabilización formal del egreso no modificaba la naturaleza antijurídica del gasto ni lo hacía compatible con la destinación específica de los recursos parafiscales del SGSSS, ya que el registro del pago en una cuenta de gastos administrativos no convertía el patrocinio deportivo en una erogación necesaria para la prestación del servicio de salud, ni subsanaba la incompatibilidad existente entre la finalidad publicitaria del contrato y los fines constitucionales y legales del sistema.
En ese orden de ideas, los apartes transcritos permiten concluir que la motivación del fallo núm. 1021 de 2015 se estructuró sobre elementos plenamente compatibles con lo señalado por la Corte Constitucional en la sentencia C-340 de 2007. En efecto, la autoridad fiscal identificó un detrimento patrimonial cierto, real y cuantificable, consistente en la salida de $200.000.000 provenientes de recursos parafiscales del SGSSS. Asimismo, atribuyó dicho detrimento a la conducta gravemente culposa del gestor fiscal, relacionada con la suscripción del contrato y la disposición de recursos con ocasión de su ejecución; y explicó el nexo causal a partir del objeto contractual, de la finalidad publicitaria del patrocinio y de la ausencia de relación
de causalidad entre el gasto efectuado y los fines constitucionales y legales del sistema de salud.
Por consiguiente, la eventual mención de la expresión “uso indebido” no invalida la motivación del acto, pues la responsabilidad fiscal no se estructuró sobre esa categoría como modalidad autónoma de daño, sino sobre la acreditación de una afectación patrimonial concreta, cierta y cuantificable, derivada de la destinación de recursos parafiscales del SGSSS a una finalidad ajena a los fines constitucionales y legales del sistema, conforme a las categorías que permanecen vigentes en el artículo 6º de la Ley 610 y a lo señalado por la Corte Constitucional en la referida sentencia.
Corolario de lo anterior, la Sala reconoce que la utilización de la expresión “uso indebido” no resulta técnicamente afortunada, en tanto dicha categoría fue declarada inexequible por la Corte Constitucional; no obstante, ese reparo terminológico no tiene la entidad suficiente para invalidar los actos demandados, siempre que, como ocurre en este caso, el fundamento material de la imputación no recaiga exclusivamente en esa expresión, sino en la acreditación de una afectación patrimonial concreta a los recursos del SGSSS y
en su vínculo causal con la conducta atribuida al gestor fiscal. Así, la regla fijada en la sentencia C-340 de 2007 impide construir el daño fiscal únicamente sobre la categoría retirada del ordenamiento, pero no excluye la posibilidad de declarar responsabilidad fiscal cuando se demuestra, bajo las categorías subsistentes del artículo 6º de la Ley 610, la existencia de un detrimento patrimonial real, cierto y cuantificable.
A esa misma conclusión arribó el a quo, que al atender el alcance de la sentencia C-340 de 2007, reconoció en nota de pie de página la inexequibilidad de la expresión “uso indebido” y estructuró su análisis del daño a partir de la existencia de un detrimento patrimonial efectivo, mas no sobre la categoría declarada inconstitucional.
En efecto, el Tribunal examinó la configuración del daño patrimonial y su relación con la conducta atribuida al demandante, así:
“[…] El daño patrimonial se materializa en la utilización de
$200.000.000 M/Cte., provenientes de los recursos del SGSSS, recaudados a través de UPC por parte de la EPS Saludcoop, destinados a pagar el contrato de patrocinio suscrito por esta, con el Club Deportivo de Baloncesto Cúcuta - Norte […]”.
Asimismo, identificó el detrimento en la utilización de recursos del SGSSS, recaudados a través de la UPC, para sufragar el contrato de
patrocinio celebrado con el Club Deportivo de Baloncesto Cúcuta Norte. Por tanto, el daño fue entendido como la destinación concreta de recursos parafiscales del SGSSS a una finalidad distinta de la prevista constitucional y legalmente.
En cuanto a la relación de causalidad, la sentencia apelada sostuvo:
“[…] El señor Mauricio Castro Forero tuvo injerencia en la suscripción del contrato de patrocinio, se demostró que fue él, en calidad de agente especial interventor, quien lo suscribió y autorizó el pago de los $200'000.000 M/Cte. para el patrocinio del Club Deportivo de Baloncesto Cúcuta - Norte, en un torneo deportivo.
(…)
De todo lo anterior, se concluye que el señor Mauricio Castro Forero obró de forma negligente al administrar los recursos del SGSSS, al destinar recursos de la salud para un fin distinto del consagrado en la Constitución y en la ley […]”.
Lo anterior pone de manifiesto que el Tribunal construyó la relación de causalidad a partir de la falta de conexión o relación de causalidad entre el gasto publicitario y la prestación del servicio de salud, pues el pago del patrocinio no guardaba relación con los fines propios del SGSSS, sino que benefició a un equipo deportivo privado y favoreció la publicidad del Grupo SaludCoop, integrado por entidades privadas
cuyo objeto no necesariamente se relacionaba con la prestación del servicio de salud.
En cuanto a la conducta atribuida al demandante, la sentencia indicó:
“[…] Finalmente, se pudo evidenciar que, desde un inicio, al firmar el contrato de patrocinio, el actor autorizó para que el Grupo Saludcoop, fuera beneficiario de la publicidad que debía realizar el equipo de baloncesto, aun sabiendo que dichos dineros, solo podían favorecer la prestación del servicio de salud y no intereses distintos, circunstancia que se evidencia de la cláusula primera del contrato de patrocinio.
(…)
De todo lo anterior, se concluye que el señor Mauricio Castro Forero obró de forma negligente al administrar los recursos del SGSSS, al destinar recursos de la salud para un fin distinto del consagrado en la Constitución y en la ley […]”.
En ese orden, el Tribunal identificó el detrimento en la utilización de recursos del SGSSS para pagar el contrato de patrocinio deportivo, explicó que dicho gasto no guardaba relación funcional con la prestación del servicio de salud y vinculó esa afectación con la conducta del demandante, en su condición de agente especial interventor de SALUDCOOP EPS O.C.
Por consiguiente, lejos de incurrir en una contradicción o de convalidar una motivación contraria al ordenamiento jurídico, el
Tribunal procedió conforme al parámetro fijado por la Corte Constitucional, en la medida en que verificó la configuración del daño fiscal con fundamento en las categorías que permanecen vigentes en el artículo 6º de la Ley 610, esto es, el menoscabo, la disminución, el perjuicio, el detrimento, la pérdida o el deterioro de los bienes, recursos o intereses patrimoniales del Estado.
Ahora, en cuanto a la calificación de la conducta, la Sala se remite al numeral 5.6.2 del fallo de responsabilidad fiscal en el que se calificó la conducta atribuida al actor como gravemente culposa, y la fundamentó en el incumplimiento de las funciones propias del agente especial interventor, previstas en los artículos 9.1.1.2.4 del Decreto 2555 de 201064; y 46 de la Ley 663 de 199365, en los siguientes términos:
“[…] De esta forma, se hace notorio el desvío de recursos de la salud, lo cual se traduce en un estado de gravedad, cuando se tiene que dichos recursos administrados por SALUDCOOP EPS OC EN INTERVENCIÓN están consagrados para la atención de los fines del Estado, en el sector salud, y en beneficio de los asociados, por lo que permitir su desviación para otras actividades que no corresponden a la prestación de servicios de salud, hace incurrir a este Gestor Fiscal en CULPA GRAVE, al encontrar que su conducta, revela una profunda negligencia en el manejo de los negocios a él encargados.
64 “Por el cual se recogen y reexpiden las normas en materia del sector financiero, asegurador y del mercado de valores y se dictan otras disposiciones”.
65 “Por medio del cual se actualiza el Estatuto Orgánico del Sistema Financiero y se modifica su titulación y numeración.”
En atención al régimen de las cooperativas y de las funciones establecidas en el artículo 9.1.1.2.4 del Decreto 2555 de 2010 y en general de las personas jurídicas que son titulares de la gestión fiscal, las atribuciones que de la misma se derivan son a su vez instrumentadas, promovidas y ejecutadas a través de su representante legal, cuyo titular es el que concibe las determinaciones que tienen que ver con la destinación de los recursos públicos a cargo de dichas EPS, que es el que ostenta la capacidad decisoria sobre los recursos y tiene a su cargo la disposición sobre los mismos.
De esta forma, es el Representante Legal quien no solamente compromete con sus determinaciones la voluntad y responsabilidad fiscal de la misma EPS, sino que, al adoptar decisiones que puedan afectar su adecuada administración, también está llamado a responder de manera directa por los daños que genere o que contribuya a generar en el ejercicio de sus deberes funcionales relacionados con el destino final que se les dé a los citados […]”.
En esa medida, no se advierte, como lo sostiene el apelante, una calificación desprovista de sustento, pues el citado acto administrativo acusado expuso las razones por las cuales la actuación del demandante no se ajustó al estándar de diligencia que le era exigible y, por consiguiente, resultaba constitutivo de culpa grave.
Aunado a lo anterior, tampoco se advierte que la sentencia recurrida haya validado una responsabilidad fiscal fundada exclusivamente en la expresión “uso indebido” del artículo 6º de la Ley 610. De acuerdo con los documentos del expediente, la CGR identificó un detrimento patrimonial concreto, correspondiente al pago efectuado al Club Deportivo de Baloncesto Cúcuta Norte, cuantificó el daño y vinculó
dicho egreso con la conducta atribuida al agente especial interventor. En esa medida, se insiste que el análisis del Tribunal se ubicó dentro de las categorías subsistentes de daño patrimonial previstas en la Ley 610 y conforme al alcance fijado por la Corte Constitucional en la sentencia C-340 de 2007.
En consecuencia, el segundo cargo de nulidad no está llamado a prosperar.
Sobre las consecuencias del trámite en doble instancia del proceso de responsabilidad fiscal
El tercer reproche de la apelación se dirige a cuestionar la conclusión del Tribunal conforme a la cual el trámite del proceso de responsabilidad fiscal en doble instancia no vulneró el debido proceso del demandante, pese a que, por razón de la cuantía, la actuación debía surtirse en única instancia.
El Tribunal consideró que, si bien el proceso de responsabilidad fiscal debió tramitarse en única instancia, la actuación surtida en doble instancia no produjo una afectación material al debido proceso del demandante y también señaló que la segunda instancia representó
una oportunidad adicional de defensa y que el actor no formuló solicitud de nulidad dentro del procedimiento administrativo, pese a que contaba con la posibilidad de hacerlo conforme al artículo 109 de la Ley 1474 de 2011.
El apelante sostuvo que el a quo reconoció la existencia de una irregularidad procesal, pero omitió derivar de ella las consecuencias jurídicas correspondientes, pues, a su juicio, si el proceso de responsabilidad fiscal debía tramitarse en única instancia, el Auto núm. 218 de 2 de diciembre de 2015, mediante el cual el Contralor General de la República resolvió el recurso de apelación, habría sido proferido sin competencia funcional.
Agregó que la doble instancia no constituyó una garantía adicional, en su favor, sino una afectación de su derecho al debido proceso, en la medida en que la autoridad que resolvió el recurso de apelación habría incorporado argumentos nuevos o distintos a los expuestos en el fallo inicial, por lo que al Tribunal le correspondía examinar con mayor rigor la legalidad de las decisiones adoptadas en el primer grado del proceso de responsabilidad fiscal.
En ese orden de ideas, la Sala debe determinar si el trámite del proceso de responsabilidad fiscal en doble instancia, cuando por razón de la cuantía debía adelantarse en única instancia, tiene la entidad suficiente para generar la nulidad de los actos administrativos demandados.
Para resolver este cargo, resulta necesario traer a colación el contenido del artículo 110 de la Ley 1474, que prevé:
“[…] ARTÍCULO 110. INSTANCIAS. El proceso de
responsabilidad fiscal será de única instancia cuando la cuantía del presunto daño patrimonial estimado en el auto de apertura e imputación o de imputación de responsabilidad fiscal, según el caso, sea igual o inferior a la menor cuantía para contratación de la respectiva entidad afectada con los hechos y será de doble instancia cuando supere la suma señalada […]”.
De la disposición en cita se desprende que el proceso de responsabilidad fiscal se tramita en única instancia cuando la cuantía del presunto daño patrimonial, estimada en el auto de apertura e imputación o en el auto de imputación de responsabilidad fiscal, sea igual o inferior a la menor cuantía para contratación de la respectiva entidad afectada con los hechos, y será de doble instancia cuando supere dicha suma.
De acuerdo con esa disposición, el criterio legal para determinar la instancia del proceso de responsabilidad fiscal es objetivo y depende de la comparación entre dos valores: de una parte, la cuantía del presunto daño patrimonial estimado en la providencia correspondiente; y, de otra, la menor cuantía de contratación de la entidad afectada con los hechos.
En el caso concreto, el monto del presunto detrimento estimado en el auto de imputación fue de $200.000.000, valor inferior a la menor cuantía de contratación del Ministerio de Salud y Protección Social que para la época de los hechos ascendía a $589.500.00066, por lo que, al ser el presunto daño patrimonial inferior a la menor cuantía de contratación de la entidad afectada, el proceso debía tramitarse en única instancia.
Sobre este punto no existe una discrepancia sustancial, pues el Tribunal reconoció que, en estricto sentido, la actuación fiscal correspondía a un proceso de única instancia.
66 De conformidad con la documental obrante a folio 453 del cuaderno principal.
Ahora bien, para que una irregularidad procedimental tenga efectos invalidantes, no basta con constatar su configuración formal, es necesario establecer, además, si dicha irregularidad afectó materialmente el derecho de defensa, alteró la competencia sustancial de la autoridad que adoptó la decisión de fondo o incidió de manera real y determinante en el sentido de la decisión administrativa, así lo sostuvo la Sección Segunda de esta Corporación67 en la cual afirmó:
“[…] Cabe destacar en este punto, que no toda irregularidad acaecida dentro del procedimiento administrativo o inobservancia de los requisitos formales por parte de la administración pública constituye por sí sola, un motivo para declarar la nulidad de los actos administrativos producto de una actuación administrativa. Estos solo podrán ser anulados, cuando los vicios dentro del procedimiento impliquen el desconocimiento de las garantías fundamentales de quien pueda resultar afectado con su expedición, es decir, que la nulidad de un acto administrativo por desconocimiento del debido proceso administrativo puede ser decretada únicamente cuando dentro del proceso para su expedición se presenten irregularidades sustanciales o esenciales, que afecten las garantías constitucionales del administrado.
Una irregularidad acaecida en el curso de un procedimiento administrativo se considera como sustancial, cuando incide en la decisión de fondo que culmina con la actuación administrativa, contrariando los derechos fundamentales del administrado, es decir, que, de no haber existido tal irregularidad, el acto administrativo que define la situación jurídica debatida hubiese tenido un sentido sustancialmente diferente. Por el contrario, las irregularidades o vicios, que no afectan el fondo del asunto discutido, esto es, que de no haber ocurrido, la decisión definitiva
67 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Segunda, Subsección “B”. Sentencia de 11 de abril de 2019. C.P: Marco Antonio Velilla Moreno. Radicación núm.: 05001-23-33-000-2014-02189-01(1171-18)
hubiese sido en igual sentido, no tienen la relevancia para generar la nulidad del mismo, pues esto no desconoce la finalidad del debido proceso administrativo, es decir, la protección de los derechos fundamentales de los ciudadanos.
Entonces los vicios de procedimiento que no incidan en el fondo del asunto discutido son considerados como irregularidades intrascendentes o irrelevantes que no tienen la virtud de generar la nulidad del acto administrativo que define la situación jurídica objeto de discusión.
En consideración a lo antes expuesto, procede la Sala a resolver de manera independiente cada uno de los problemas jurídicos planteados, para definir si los actos administrativos demandados fueron expedidos con desconocimiento del debido proceso administrativo de los accionantes […]”.
Precisado lo anterior, la Sala advierte que la sola constatación de una irregularidad procedimental no resulta suficiente para invalidar los actos administrativos demandados, pues, para que dicha irregularidad tenga efectos anulatorios, debe verificarse que haya afectado materialmente el derecho de defensa, comprometido la competencia sustancial de la autoridad que adoptó la decisión de fondo o incidido de manera real y determinante en el sentido de la actuación administrativa.
Al respecto, la Sala destaca que el artículo 109 de la Ley 1474 de 2011, regula el trámite de las nulidades en el proceso de responsabilidad fiscal y establece la oportunidad procesal para alegarlas dentro de la actuación administrativa, así:
“[…] ARTÍCULO 109. OPORTUNIDAD Y REQUISITOS DE LA
SOLICITUD DE NULIDAD. La solicitud de nulidad podrá formularse hasta antes de proferirse la decisión final, la cual se resolverá dentro de los cinco (5) días siguientes a la fecha de su presentación.
Contra el auto que decida sobre la solicitud de nulidad procederá el recurso de apelación, que se surtirá ante el superior del funcionario que profirió la decisión […]”.
La norma transcrita evidencia que el proceso de responsabilidad fiscal cuenta con una oportunidad específica para alegar las nulidades que la parte este configuradas durante la actuación administrativa, esto es, hasta antes de que se profiera la decisión final, esto es fallo con responsabilidad fiscal, y al tratarse de una regla especial debe interpretarse en armonía con el régimen general de las nulidades procesales, previsto en los artículos 132 a 138 del Código General del Proceso68, que incorpora un principio de oportunidad, conforme al cual las irregularidades procedimentales que no se alegan en el momento procesal previsto para ello, so pena de entenderse saneadas una vez precluida la oportunidad para invocarlas.
En el caso concreto, el demandante: (i) recibió oportuna notificación del auto de imputación y de todas las actuaciones del proceso; (ii) tuvo asistencia de apoderado judicial durante toda la actuación
68 Aplicable de manera supletiva por remisión del artículo 306 del CPACA.
administrativa; (iii) interpuso recurso de reposición contra el fallo de primera instancia administrativa y, en subsidio, recurso de apelación;
(iv) sustentó ambos recursos sin formular reparo alguno sobre la doble instancia en que se tramitaba el proceso; y (v) no presentó, en ningún momento del trámite administrativo, solicitud de nulidad por la presunta indebida concesión del recurso de apelación.
Dicha conducta procesal adquiere relevancia jurídica, pues evidencia que el actor guardó silencio frente a la irregularidad que ahora invoca, pese a haber contado con la oportunidad legal para alegarla antes de que se profiriera la decisión final, por lo tanto, esta omisión sostenida a lo largo de la actuación fiscal produjo el saneamiento de la eventual irregularidad procedimental, de manera que la oportunidad para proponerla precluyó y no resulta procedente introducirla por primera vez en sede judicial como fundamento de nulidad de los actos demandados, máxime aun, teniendo en cuenta que, como quedó visto, durante el trámite administrativo se respetaron los derechos de defensa y contradicción del actor, así como las demás garantías propias del debido proceso.
Ahora bien, el artículo 136 del Código General del Proceso69 señala que la nulidad se entiende saneada, entre otros eventos, cuando, a pesar del vicio, el acto procesal cumplió su finalidad o cuando la parte afectada no la alegó oportunamente. En la misma línea, la Corte Constitucional, en la sentencia C-491 de 1995, al examinar el principio de instrumentalidad de las formas, precisó que las formas procesales no constituyen fines en sí mismas, sino instrumentos al servicio de la realización de los derechos sustanciales, razón por la cual su inobservancia no conduce automáticamente a la nulidad cuando no se acredita una lesión efectiva de tales garantías.
Lo anterior no significa que la Sala desconozca que el proceso debía surtirse en única instancia, pues la irregularidad existió en términos formales, en la medida en que la cuantía del presunto daño era inferior a la menor cuantía de contratación de la entidad afectada; no obstante, el reconocimiento de una irregularidad procedimental no conduce, por sí solo, a la anulación de los actos administrativos
69 “[…] ARTÍCULO 136. SANEAMIENTO DE LA NULIDAD
La nulidad se considerará saneada en los siguientes casos:
Cuando la parte que podía alegarla no lo hizo oportunamente o actuó sin proponerla.
Cuando la parte que podía alegarla la convalidó en forma expresa antes de haber sido renovada la actuación anulada.
Cuando se origine en la interrupción o suspensión del proceso y no se alegue dentro de los cinco (5) días siguientes a la fecha en que haya cesado la causa.
Cuando a pesar del vicio el acto procesal cumplió su finalidad y no se violó el derecho de defensa.
PARÁGRAFO. Las nulidades por proceder contra providencia ejecutoriada del superior, revivir un proceso legalmente concluido o pretermitir íntegramente la respectiva instancia, son insaneables […]”.
demandados, pues para ello resulta necesario establecer si el vicio alegado tuvo la entidad suficiente para afectar materialmente el derecho de defensa, comprometer la validez sustancial de la decisión o incidir de manera real en el sentido de la determinación adoptada.
En ese orden, la Sala advierte que el recurrente no demostró qué perjuicio sustancial le habría causado el hecho de que, previo al control judicial de legalidad, la decisión fiscal hubiera sido objeto de una revisión adicional por parte del Contralor General de la República.
En efecto, la argumentación del recurso se limita a afirmar, sin sustento concreto, que la decisión de segunda instancia incorporó razonamientos que no pudo controvertir; sin embargo, el actor no identificó qué argumentos de defensa habría podido exponer y no expuso, ni qué pruebas habría podido solicitar o aportar y no aportó, como consecuencia del trámite en doble instancia, por tanto, ello evidencia que la irregularidad procedimental alegada no se tradujo en una afectación material del derecho de defensa ni tuvo incidencia real en la garantía del debido proceso.
Por el contrario, las pruebas obrantes en el plenario evidencian que el actor interpuso y sustentó el recurso de apelación, esto es, hizo uso de la oportunidad procesal que posteriormente cuestionó. En consecuencia, el trámite de la segunda instancia no aparece como una limitación al derecho de defensa, sino como una etapa adicional
en la cual el demandante pudo insistir en sus reparos contra el fallo de responsabilidad fiscal.
Ahora bien, el artículo 137 del CPACA dispone que las nulidades absolutas del acto administrativo proceden únicamente por causales taxativas vinculadas a vicios sustantivos, tales como la infracción de normas superiores, la falsa motivación, la expedición irregular, la falta de competencia, el desconocimiento del derecho de audiencias y defensa y la desviación de poder.
En el caso concreto, la decisión de fondo adoptada por la CGR, esto es, declarar la responsabilidad fiscal del demandante por el detrimento patrimonial causado a los recursos del SGSSS, habría sido idéntica si el proceso se hubiera tramitado en única instancia, pues el soporte fáctico, probatorio y normativo de la imputación permanecía inalterado. Esta conclusión cobra mayor fuerza si se
tiene en cuenta que, desde la primera instancia administrativa, se profirió fallo con responsabilidad fiscal en contra del actor, de manera que la intervención posterior del superior funcional no modificó el fundamento sustancial de la decisión, sino que confirmó una decisión que ya contaba con sustento propio dentro de la actuación fiscal.
En esa medida, la irregularidad alegada se ubica en el plano estrictamente procedimental, relacionado con el trámite, pero no compromete el contenido sustancial de la decisión administrativa ni demuestra una afectación material del derecho de defensa, por ello, anular los actos demandados por esa sola circunstancia, cuando la determinación de fondo no se vería modificada, implicaría privilegiar un formalismo carente de trascendencia sustancial, en contravía del principio de instrumentalidad de las formas.
Corolario de lo anterior, esta Corporación ha aplicado de manera reiterada la teoría de los actos propios, conforme a la cual no resulta jurídicamente admisible que una parte desconozca, en perjuicio de otra o de la estabilidad de la actuación, los efectos de una conducta anterior que generó una expectativa legítima de coherencia y comportamiento consistente. Esta doctrina, derivada del principio de
buena fe previsto en el artículo 83 de la Constitución Política, ha sido desarrollada, entre otras providencias, por esta Sección, en sentencia de 4 de febrero de 201670, en los siguientes términos:
“[…] Dicha doctrina, derivada del principio de la buena fe71, consiste en que “(…) no se puede cambiar de comportamiento de forma injustificada cuando se ha generado en otra persona la
70 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera. Sentencia de 4 de febrero de 2016. C.P: Roberto Augusto Serrato Valdés. Radicación núm. 41001233100020070010702.
71La Sentencia T-295 de 1999, se refiere al principio de buena fe, en la siguiente forma: (…) Y, la Corte Constitucional, en reciente jurisprudencia, habla de la proyección de la buena fe, C-68/9971 que hace adicionalmente un pormenorizado recuento de jurisprudencias anteriores: “Con anterioridad a la expedición de la Constitución de 1991, la buena fe tuvo en el derecho colombiano el carácter de principio jurídico que informa la normatividad, y al que se le dio aplicación como “regla general de derecho”, por la jurisprudencia nacional, con fundamento en el artículo 8º de la Ley 153 de 1887.
Esa situación varió con la Constitución de 1991, cuyo artículo 83, de manera expresa elevó la buena fe a norma constitucional, como deber jurídico al cual habrán de “ceñirse” las actuaciones de los particulares y de las autoridades públicas y que, además, se presume en las gestiones que aquellos adelanten ante éstas.
En torno a lo dispuesto por el artículo 83 de la Constitución vigente, esta Corporación se ha pronunciado en diferentes oportunidades, así:
En sentencia T-460 de 1992, se expresó que: “El principio de la buena fe se erige en arco toral de las instituciones colombianas dado el especial énfasis que en esta materia introdujo la Carta del 91, a tal punto que las relaciones jurídicas que surjan a su amparo no podrán participar de supuestos que lo desconozcan. En el diario acontecer de la actividad privada, las personas que negocian entre sí suponen ciertas premisas, entre las cuales está precisamente el postulado que se enuncia, pues pensar desde el comienzo en la mala fe del otro sería dar vida a una relación viciada”. (Magistrado ponente, doctor José Gregorio Hernández Galindo).
En sentencia C-575 de 1992, se dijo por la Corte que “El artículo 83 de la Constitución Política, consagra el principio general de la buena fe, el cual pretende simultáneamente proteger un derecho y trazar una directiva para toda la gestión institucional. El destinatario de lo primero es la persona y el de lo segundo el Estado. El derecho que se busca garantizar con la presunción de la buena fe es el derecho de las personas a que los demás crean en su palabra, lo cual se inscribe en la dignidad humana, al tenor del artículo 1º de la Carta. Ello es esencial para la protección de la confianza tanto en la ética como en materia de seguridad del tráfico jurídico”. (Magistrado ponente, doctor Alejandro Martínez Caballero).
En sentencia C-544 de 1º de diciembre de 1994, se dijo entonces por la Corte: “La buena fe ha sido, desde tiempos inmemoriales uno de los principios fundamentales del derecho, ya se mire por su aspecto activo, como el deber de proceder con lealtad en nuestras relaciones jurídicas, o por el aspecto pasivo, como el derecho a esperar que los demás procedan en la misma forma. En general, los hombres proceden de buena fe: es lo que usualmente ocurre. Además, el proceder de mala fe, cuando media una relación jurídica, en principio constituye una conducta contraria al orden jurídico y sancionada por éste. En consecuencia, es una regla general que la buena fe se presume: de una parte, es la manera usual de comportarse; y de la otra, a la luz del derecho, las faltas deben comprobarse. Y es una falta el quebrantar la buena fe”. (Magistrado ponente, doctor Jorge Arango Mejía).
De esta suerte, es claro entonces que el comportamiento de los particulares en sus relaciones jurídicas, conforme a la Constitución se presume que se realiza con observancia plena de la lealtad, probidad y recto proceder que, además, con legítimo derecho espera cada uno que procedan los demás. Por ello, no puede el legislador suponer el quebranto del deber jurídico que impone la Constitución para que tanto los particulares como las autoridades públicas actúen en sus relaciones recíprocas, pues la confianza legítima en el proceder de buena fe, esto es en ceñirse a una conducta irreprochable en el comportamiento con los demás, es decir, en el proceder con lealtad y, en general con corrección y rectitud, son el soporte necesario para que exista seguridad y credibilidad en las relaciones sociales.” (…)”
expectativa de que ese comportamiento se mantendrá en el futuro (…)”72. Conforme lo ha expuesto la jurisprudencia de la Corte Constitucional, específicamente en la Sentencia T-295 de 1999, para la aplicación de la doctrina de los actos propios se requiere:
“(…) a. Una conducta jurídicamente anterior, relevante y eficaz Se debe entender como conducta, el acto o la serie de actos que revelan una determinada actitud de una persona, respecto de unos intereses vitales. Primera o anterior conducta que debe ser jurídicamente relevante, por lo tanto, debe ser ejecutada dentro una relación jurídica; es decir, que repercuten en ella, suscite la confianza de un tercero o que revele una actitud, debiendo excluirse las conductas que no incidan o sean ajenas a dicha relación jurídica.
La conducta vinculante o primera conducta, debe ser jurídicamente eficaz; es el comportamiento tenido dentro de una situación jurídica que afecta a una esfera de intereses y en donde el sujeto emisor de la conducta, como el que la percibe son los mismos. Pero, además, hay una conducta posterior, temporalmente hablando, por lo tanto, el sujeto emite dos conductas: una primera o anterior y otra posterior, que es la contradictoria con aquella.
b. El ejercicio de una facultad o de un derecho subjetivo por la misma persona o centros de interés que crea la situación litigiosa, debido a la contradicción –atentatorio de la buena fe-existente entre ambas conductas.
La expresión pretensión contradictoria encierra distintos matices: por un lado, es la emisión de una nueva conducta o un nuevo acto, por otro lado, esta conducta importa ejercer una pretensión que en otro contexto es lícita, pero resulta inadmisible por ser contradictoria con la primera. Pretensión, que es aquella conducta realizada con posterioridad a otra anterior y que está dirigida a tener de otro sujeto un comportamiento determinado. Lo fundamental de la primera conducta es la confianza que suscita en los demás, en tanto que lo esencial de la pretensión contradictoria, es el objeto perseguido.
c. La identidad del sujeto o centros de interés que se vinculan en ambas conductas.
72 BERNAL FANDIÑO, Mariana, El deber de coherencia en el derecho colombiano de los contratos, Ed. Pontificia Universidad Javeriana, Bogotá, 2013, pp. 222.
Es necesario entonces que las personas o centros de interés que intervienen en ambas conductas -como emisor o como receptor-sean los mismos. Esto es que, tratándose de sujetos físicamente distintos, ha de imputarse a un mismo centro de interés el acto precedente y la pretensión ulterior […].”73
De conformidad con la jurisprudencia en cita, la doctrina de los actos propios impide que una parte asuma, dentro de una misma relación jurídica, comportamientos sucesivos e incompatibles entre sí, cuando la primera conducta fue jurídicamente relevante, eficaz y generó una expectativa legítima de coherencia. En efecto, el actor interpuso, sustentó y agotó el recurso de apelación contra el fallo de responsabilidad fiscal, sin cuestionar oportunamente la procedencia del trámite en doble instancia, conducta anterior que reveló su aceptación del mecanismo procesal y permitió que la administración continuara la actuación bajo esa expectativa legítima. Sin embargo, una vez la decisión de segunda instancia le resultó desfavorable, pretendió desconocer la validez del mismo trámite del cual previamente se sirvió, lo que configura una pretensión contradictoria frente a su conducta inicial. En esas condiciones, se satisfacen los presupuestos de la doctrina citada, pues existe una conducta anterior eficaz, una actuación posterior incompatible con aquella y una
73 Se comparten estos requisitos por parte de la doctrina. Ver: BERNAL FANDIÑO, Mariana, El deber de coherencia en el derecho colombiano de los contratos, Ed. Pontificia Universidad Javeriana, Bogotá, 2013, pp. 241
identidad del sujeto que intervino en ambas, razón por la cual el reparo formulado en sede judicial no puede prosperar como fundamento de nulidad de los actos demandados.
Lo anterior, teniendo en cuenta que tal comportamiento resulta contrario al principio de buena fe, pues supone ejercer en sede judicial una pretensión incompatible con la conducta asumida durante la actuación administrativa, razón por la cual dicho reparo no tiene la entidad suficiente para desvirtuar la legalidad de los actos demandados.
La Sala también precisa que el reconocimiento efectuado por el Tribunal acerca de la improcedencia del trámite en doble instancia no equivale, por sí mismo, a una declaratoria de ilegalidad con efectos invalidantes respecto del auto núm. 218 de 2015. En efecto, el a quo constató que, conforme al artículo 110 de la Ley 1474 de 2011, la actuación fiscal debía tramitarse en única instancia; sin embargo, valoró la trascendencia de la irregularidad advertida y concluyó que esta no produjo una afectación material del debido proceso, distinción que resulta determinante, pues no toda irregularidad
procedimental constatada por el juez conduce necesariamente a la anulación del acto administrativo.
Desde esa perspectiva, la conclusión del Tribunal no resulta contradictoria, pues reconoció que el trámite procedente era el de única instancia y negó la nulidad de los actos acusados por ausencia de afectación material del derecho de defensa, pues las irregularidades procesales solo tienen efectos invalidantes cuando comprometen de manera real las garantías de la parte interesada o inciden sustancialmente en el sentido de la decisión.
En consecuencia, el cargo no tiene vocación de prosperidad.
Sobre la configuración del daño patrimonial
El cuarto reparo de la apelación se dirige a cuestionar la existencia del daño patrimonial atribuido al señor MAURICIO CASTRO FORERO en los actos administrativos demandados.
El apelante sostuvo que la CGR y el Tribunal desconocieron el alcance de la Sentencia C-340 de 2007 de la Corte Constitucional, mediante
la cual se declaró inexequible la expresión “uso indebido” contenida en el artículo 6º de la Ley 610.
Afirmó que, conforme a dicha providencia, la responsabilidad fiscal no puede fundarse en la sola constatación de un uso irregular o indebido de recursos públicos, sino que exige la demostración de un daño patrimonial cierto, real, cuantificable y representado en un menoscabo, disminución, perjuicio, detrimento, pérdida o deterioro de bienes o recursos públicos.
Indicó que, en el caso concreto, la autoridad fiscal se habría limitado a identificar el gasto efectuado por SALUDCOOP EPS O.C. en virtud del contrato de patrocinio celebrado con el Club Deportivo de Baloncesto Cúcuta Norte, pero sin demostrar que dicho pago hubiera generado una lesión patrimonial efectiva al Estado.
Agregó que no todo gasto cuestionable, improcedente o no autorizado configura automáticamente un daño fiscal, pues, según su criterio, era necesario acreditar que la erogación produjo una afectación económica cierta al patrimonio público y que la misma fue consecuencia de una gestión fiscal antieconómica, ineficiente,
ineficaz o inoportuna, imputable al gestor fiscal a título de dolo o culpa grave.
El Tribunal, por su parte, concluyó que en el caso concreto sí se configuró un daño patrimonial al Estado, derivado de la utilización de recursos del SGSSS para financiar un contrato de patrocinio deportivo que no guardaba relación con la prestación del servicio de salud ni con los fines propios del sistema.
Precisó que el daño que dio lugar a la responsabilidad fiscal no se estructuró por la sola celebración del contrato, sino por la destinación de recursos del SGSSS al pago de una erogación ajena a la finalidad constitucional y legal de esos recursos parafiscales.
Como se señaló en el acápite V.6.2. de las consideraciones de esta providencia, la Corte Constitucional mediante sentencia C-340 de 2007, declaró inexequible la expresión “uso indebido” contenida en el artículo 6º de la Ley 610, por considerar que por sí sola no configura daño patrimonial al Estado sino que, para que pueda generarse responsabilidad fiscal, resulta indispensable acreditar la existencia de un detrimento real, cierto y efectivo del patrimonio
público, entendido como menoscabo, disminución, perjuicio, pérdida o deterioro patrimonial.
Asimismo, advirtió que la responsabilidad fiscal no puede tener una finalidad sancionatoria o disciplinaria, sino resarcitoria, razón por la cual exige la acreditación de un detrimento efectivo de los bienes o recursos públicos:
“[…] la afectación de los intereses patrimoniales del Estado no se produce por el uso indebido per se, sino que sería necesario acreditar, además, el detrimento de los bienes y recursos o, eventualmente, su aprovechamiento indebido, o, en general, la afectación de los intereses patrimoniales del Estado, eventos en los cuales serían éstos -detrimento, aprovechamiento indebido o afectación- y no aquel -uso indebido- los elementos constitutivos del daño y la fuente de la responsabilidad fiscal, y el uso indebido, una modalidad de la conducta dolosa o culposa que da lugar a la responsabilidad.
Al incluir la norma demandada el concepto de uso indebido como categoría autónoma representativa de la lesión al patrimonio público, paralela a otras expresiones de daño como menoscabo, disminución, perjuicio, detrimento, pérdida o deterioro, desnaturaliza el concepto de daño, con implicaciones no sólo desde el punto de vista de la técnica legislativa -lo cual no es objeto del control de constitucionalidad- sino desde la perspectiva de su conformidad con la Constitución, puesto que, ciertamente, como se señala en la demanda, se afecta la posibilidad de desvirtuar la responsabilidad fiscal acreditando la ausencia de daño, con lo cual el juicio fiscal se tornaría en sancionatorio, porque la condena no tendría efecto reparatorio o resarcitorio, sino meramente punitivo, lo cual implicaría, a su vez, atribuir a las contralorías una competencia para investigar conductas indebidas e imponer las correspondientes sanciones, lo cual, como lo ha señalado esta corporación, no puede hacer el legislador, puesto que no está a su alcance, más allá de la distribución de competencias realizada por la Constitución,
atribuir a las contralorías el ejercicio de un control disciplinario que de acuerdo con la Carta corresponde a otros órganos.
Con base en las anteriores consideraciones, la Corte habrá de declarar la inexequibilidad de la expresión “uso indebido” contenida en el artículo 6° de la Ley 610 de 2000, sin que, por otra aparte, ello implique que no se pueda derivar responsabilidad fiscal por el uso indebido de los bienes o recursos del Estado, porque, en la medida en que de tal uso se derive un daño al patrimonio del Estado, entendido como la lesión del patrimonio público, representada en el menoscabo, disminución, perjuicio, detrimento, pérdida o deterioro de los bienes o recursos públicos o de los intereses patrimoniales del Estado, producida en los términos de la Ley 610 de 2000, el agente será fiscalmente responsable […] ”.
Para la Sala, la declaratoria de inexequibilidad de la expresión “uso indebido” no impide declarar responsabilidad fiscal cuando de esa conducta se produjera una lesión efectiva al patrimonio público. En efecto, lo que dicha providencia prescribe es que el daño fiscal se construya exclusivamente sobre la calificación abstracta de un uso indebido de recursos, sin demostrar una afectación efectiva del patrimonio público.
En ese orden, el análisis de la Sala no recae en la simple utilización de la expresión “uso indebido” en algunos apartes de la actuación fiscal, sino en establecer si los actos administrativos demandados demostraron un detrimento patrimonial cierto, cuantificado y causalmente vinculado con la conducta atribuida al gestor fiscal.
Establecido lo anterior, la Sala observa que los actos administrativos demandados identificaron un egreso concreto de recursos administrados por SALUDCOOP EPS O.C., correspondiente al pago de $200.000.000 efectuado al Club Deportivo de Baloncesto Cúcuta Norte, con ocasión del contrato de patrocinio objeto de investigación fiscal.
Dicho pago fue acreditado mediante la cuenta de cobro74, el documento de generación de pagos por proceso75 y el informe técnico contable76 que precisó la trazabilidad del egreso y su registro en la cuenta 523560101. Además, la Contraloría indexó la suma desembolsada para efectos de la condena fiscal, estableciendo el monto de $222.044.380.
En consecuencia, el daño patrimonial no fue deducido de manera abstracta de la expresión “uso indebido”, sino de la utilización de recursos del SGSSS hacia una actividad que, conforme se explicó al
74 Fechada en San José de Cúcuta a los 23 días del mes de diciembre de 2011 y suscrita por NURY SMITH MENDOZA, presidente del Club Deportivo de Baloncesto Cúcuta Norte la cual tiene como concepto "...Difusión, promoción y divulgación del nombre de SaludCoop en el evento Copa Invitacional Federación Colombiana de Baloncesto realizado en diferentes ciudades de Colombia.
75 Documento rotulado "SALUDCOOP EPS -GENERACION DE PAGOS POR PROCESO: Revisado el contenido del documento se tiene que en el mismo se relaciona el NIT, nombre del proveedor o beneficiario del pago el numero de la factura, la descripción del servicio recibido, fecha de registro, fecha de la factura, valor ($200,000,000,00) y cuenta contable.
(523560101).
76 Rendido por la contadora Amelia Oviedo Guevara, incorporado al proceso de responsabilidad fiscal mediante oficio con radicado núm. 2012ER0110313 de 20 de noviembre de 2012.
resolver el primer cargo, no acreditó relación de causalidad con la prestación del servicio de salud, el aseguramiento, la gestión del riesgo, la información a los afiliados o la administración necesaria del régimen.
Así las cosas, la afectación patrimonial se concreta, entonces, en el egreso de recursos de destinación específica hacia una finalidad que no fue acreditada como propia del SGSSS.
Cabe anotar que el artículo 48 de la Constitución Política prohíbe destinar o utilizar los recursos de las instituciones de la seguridad social para fines distintos a los que le son propios, de manera que, cuando recursos de esa naturaleza salen del sistema para financiar una actividad que no guarda conexión o relación de causalidad directa y verificable con sus finalidades constitucionales y legales, se configura una afectación patrimonial susceptible de análisis en sede de responsabilidad fiscal, siempre que, además, se acrediten los demás elementos de imputación exigidos por el ordenamiento jurídico.
En el presente caso, el pago de $200.000.000 produjo una disminución efectiva de los recursos administrados por SALUDCOOP EPS O.C. para el cumplimiento de los fines propios del SGSSS, disminución que fue cuantificada documentalmente y que corresponde al valor transferido al Club Deportivo de Baloncesto Cúcuta Norte, razón por la cual la controversia no se circunscribe a la existencia de una irregularidad formal ni al empleo de la expresión “uso indebido”, sino a la verificación de un egreso patrimonial concreto, cierto y cuantificable, imputado a recursos sometidos a una destinación constitucional y legal específica.
La anterior precisión guarda plena correspondencia con la regla fijada en la sentencia C-340 de 2007, pues la Corte Constitucional no señaló que toda utilización irregular de recursos públicos quedara excluida del ámbito de la responsabilidad fiscal, sino que precisó que el “uso indebido”, considerado de manera aislada, no podía erigirse en daño patrimonial autónomo, de modo que, en el presente caso, la responsabilidad fiscal no se estructuró exclusivamente sobre dicha expresión, sino sobre la disminución efectiva, concreta y cuantificable de recursos parafiscales del SGSSS, ocasionada por el pago de un contrato respecto del cual no se acreditó una relación funcional,
directa y verificable con los fines constitucionales y legales del sistema.
Del mismo modo, la existencia de una cuenta contable destinada al registro de gastos de publicidad, propaganda y promoción no excluye, por sí misma, la configuración del daño patrimonial, pues, como se explicó al resolver el primer cargo, la clasificación contable únicamente permite identificar la forma en que fue registrado el egreso, pero no constituye una autorización sustancial para destinar recursos parafiscales de la salud a cualquier actividad publicitaria, de manera que el registro del pago en la cuenta 523560101 no desvirtúa la afectación patrimonial derivada de la salida de recursos del SGSSS hacia una finalidad ajena a los fines constitucionales y legales del sistema.
Precisado lo anterior, conviene mencionar que la responsabilidad fiscal atribuida al actor no se sustentó únicamente en la existencia del egreso, sino también en la relación funcional, jurídica y decisoria que tenía respecto de los recursos administrados por SALUDCOOP EPS O.C., en su condición de agente especial interventor, pues este tenía poder de decisión sobre los recursos de la entidad intervenida
y, en virtud de ello, suscribió el contrato que dio lugar al pago cuestionado, circunstancia relevante para establecer la titularidad de la gestión fiscal, en los términos de la sentencia C-840 de 200177, en la que la Corte Constitucional precisó que la responsabilidad fiscal puede predicarse de quien administra o maneja fondos o bienes públicos, o interviene de manera próxima y necesaria en dicha gestión.
“[…] Cuando el daño fiscal sea consecuencia de la conducta de una persona que tenga la titularidad jurídica para manejar los fondos o bienes del Estado materia del detrimento, procederá la apertura del correspondiente proceso de responsabilidad fiscal, sea que su intervención haya sido directa o a guisa de contribución. En los demás casos, esto es, cuando el autor o partícipe del daño al patrimonio público no tiene poder jurídico para manejar los fondos o bienes del Estado afectados, el proceso atinente al resarcimiento del perjuicio causado será otro diferente, no el de responsabilidad fiscal. La responsabilidad fiscal únicamente se puede pregonar respecto de los servidores públicos y particulares que estén jurídicamente habilitados para ejercer gestión fiscal, es decir, que tengan poder decisorio sobre fondos o bienes del Estado puestos a su disposición. Advirtiendo que esa especial responsabilidad está referida exclusivamente a los fondos o bienes públicos que, hallándose bajo el radio de acción del titular de la gestión fiscal, sufran detrimento en la forma y condiciones prescritos por la ley. La gestión fiscal está ligada siempre a unos bienes o fondos estatales inequívocamente estipulados bajo la titularidad administrativa o dispositiva de un servidor público o de un particular, concretamente identificados.
77 Sentencia C- 840/01: “...el circuito de la gestión fiscal involucra a todos los servidores públicos que tengan poder decisorio sobre los bienes o rentas del Estado. Criterios éstos que en lo pertinente cobijan a los particulares que manejen fondos o bienes del Estado (...) Por lo tanto, cuando alguna contraloría del país decide crear y aplicar un programa de control fiscal en una entidad determinada, debe actuar con criterio selectivo frente a los servidores públicos a vigilar, esto es, tiene que identificar puntualmente a quienes ejercen gestión fiscal dentro de la entidad, dejando al margen de su órbita controladora a todos los demás servidores. Lo cual es indicativo de que el control fiscal no se puede practicar in sólidum o con criterio universal, tanto desde el punto de vista de los actos a examinar, como desde la óptica de los servidores públicos vinculados al respectivo ente.” (Las negrillas y subrayas fuera de texto)
(…)
Por lo tanto, en cada caso se impone examinar si la respectiva conducta guarda alguna relación para con la noción específica de gestión fiscal, bajo la comprensión de que ésta tiene una entidad material y jurídica propia que se desenvuelve mediante planes de acción, programas, actos de recaudo, administración, inversión, disposición y gasto, entre otros, con miras a cumplir las funciones constitucionales y legales que en sus respetivos ámbitos convocan la atención de los servidores públicos y los particulares responsables del manejo de fondos o bienes del Estado […]”. (Destacado fuera de texto).
En ese orden, la cita jurisprudencial transcrita refuerza la conclusión según la cual la responsabilidad fiscal atribuida al actor se estructuró por la relación funcional, jurídica y decisoria que tenía respecto de los recursos públicos administrados por SALUDCOOP EPS, en su condición de agente especial interventor.
En efecto, en tal condición, el demandante no actuaba como un tercero ajeno a la gestión de tales recursos, sino como el sujeto que tenía capacidad jurídica y material para disponer de ellos, definir su destinación y comprometerlos mediante la celebración del contrato de publicidad cuestionado. Por tanto, la utilización de recursos del SGSSS para sufragar una actividad que no guardaba relación directa y verificable con la prestación del servicio público de salud podía ser examinada en sede de responsabilidad fiscal, en la medida en que tuvo origen en una decisión adoptada por quien ejercía gestión fiscal
sobre fondos públicos sometidos a una destinación constitucional y legal específica.
Ahora bien, esta conclusión no se desvirtúa por el hecho de que en algunos apartes de los actos acusados se hubiera empleado la expresión “uso indebido”, pues la propia autoridad fiscal citó expresamente la sentencia C-340 de 2007 y reconoció que dicha expresión fue declarada inexequible cuando se entendía como una modalidad autónoma de daño patrimonial al Estado. En efecto, en el fallo de responsabilidad fiscal acusado se indicó lo siguiente78:
“[…] Este Despacho, una vez realizada la valoración probatoria encuentra que, en efecto, en el caso concreto se verifica un daño patrimonial al Estado como consecuencia del desvío de los recursos del SGSSS en favor de terceros.
En efecto, cabe recordar lo que ha sostenido la Corte Constitucional al analizar la exequibilidad del artículo 6 en relación con la expresión “uso indebido", en dicha jurisprudencia se sostuvo que, si bien la expresión uso indebido entendida como modalidad por sí misma de daño patrimonial al estado era inexequible, ello no implicaba que de dicha conducta no pudiera derivarse responsabilidad fiscal en la medida de que tal uso se derive un daño patrimonial al Estado. En efecto, la Corte en la sentencia C-340 de 2007, manifestó:
(…)
Teniendo en cuenta lo anteriormente sostenido, en el caso en concreto se tiene que el hecho denunciado hace referencia a la
78 Folio 105 del cuaderno núm. 1 del expediente digital - Índice 13 de la Sede Electrónica para la Gestión Judicial
-SAMAI-.
celebración de un contrato de patrocinio publicitario, suscrito entre la señora NURY SMITH MENDOZA SEPULVEDA, (fls. 70 al 74), identificada con C.C. No, 60,361.856 de Cúcuta (Norte de Santander), en su calidad de Representante Legal del CLUB DEPORTIVO DE BALONCESTO CÚCUTA NORTE, con personería
jurídica No. 000477, expedida por COLDEPORTES, quien hizo las veces de PATROCINADO y el señor MAURICIO CASTRO FORERO […]”.
Lo anterior pone de manifiesto que la CGR no desconoció la regla fijada por la Corte Constitucional, sino que partió de ella para precisar que el uso indebido, considerado de manera aislada, no podía operar como daño fiscal autónomo, pero que sí podía tener relevancia como modalidad de conducta cuando de aquel se derivara un detrimento patrimonial efectivo, cierto y cuantificable.
En ese contexto, al valorar las pruebas obrantes en el expediente administrativo, la autoridad fiscal no se limitó a reiterar la expresión retirada del ordenamiento, sino que identificó el origen de los recursos, su carácter parafiscal, el valor del egreso y la finalidad a la cual fueron destinados. En ese sentido, señaló textualmente79:
“[…] De conformidad con las pruebas obrantes en el plenario este Despacho concluye que Saludcoop EPS O.C. en intervención, hizo uso de recursos parafiscales por valor de $200.000. 000.oo, lo cual resulta evidente toda vez que dichos dineros salieron de una cuenta exenta de gravámenes a los movimientos financieros, la cual en consecuencia únicamente maneja dineros de la salud.
79 Folio 106 del cuaderno núm. 1 del expediente digital - Índice 13 de la Sede Electrónica para la Gestión Judicial -SAMAI-.
Así mismo, resulta diáfano para este Despacho, que tal uso fue un uso indebido, y del mismo se desprende un daño al patrimonio del Estado. Lo anterior por cuanto SaludCoop EPS O.C. en intervención, es un particular que administra recursos públicos y que, por lo tanto, cumple una función pública lo cual implica que solamente puede hacer aquello que le está expresamente permitido por la Ley y en virtud de disposición legal los recursos del SGSSS únicamente pueden ser destinados a la prestación del servicio de salud.
Como se explicó anteriormente en detalle, SaludCoop EPS O.C. en intervención giró recursos en favor de un club deportivo y en calidad de patrocinio recibiendo como contraprestación la realización de una publicidad. Frente a la publicidad este Despacho reitera que la misma no tuvo ninguna relación con la promoción y venta de servicios de salud toda vez que de un lado, en las camisetas y las vallas simplemente estaba impreso el nombre de la EPS, lo cual no favoreció en ninguna medida la prestación del servicio de salud y en los inflables lo que se promocionó el Grupo Empresarial SaludCoop, es decir, se favoreció con la misma a los privados que hacen parte de tal grupo y cuyo objeto no se relaciona con la prestación del servicio de salud […].”
De conformidad con los apartes transcritos, la Sala advierte que la CGR no estructuró la responsabilidad fiscal exclusivamente sobre la expresión “uso indebido”, retirada del ordenamiento jurídico como modalidad autónoma de daño, sino sobre la acreditación de una afectación patrimonial concreta, cierta y cuantificable, consistente en la utilización de recursos parafiscales del SGSSS por valor de
$200.000.000, destinados al pago de un contrato de patrocinio deportivo en favor de un tercero, sin relación de causalidad con los fines constitucionales y legales del sistema. En esa medida, la expresión “uso indebido” fue empleada por la autoridad fiscal como
una calificación de la conducta reprochada, mas no como fuente independiente del daño fiscal, pues el detrimento se identificó en la disminución efectiva de recursos públicos sometidos a destinación específica.
En consecuencia, la interpretación parcial que el recurrente hace de la Sentencia C-340 de 2007 no desvirtúa la legalidad de los actos acusados ni la conclusión a la que arribó el Tribunal, toda vez que, la Corte Constitucional no fijó una regla que impida atribuir responsabilidad fiscal cuando los recursos parafiscales son destinados a actividades ajenas a los fines del sistema.
Así las cosas, le asistió razón al Tribunal al concluir que la afectación patrimonial se encontraba acreditada bajo las categorías que permanecen vigentes en el artículo 6º de la Ley 610, particularmente la disminución, el detrimento o la pérdida de recursos públicos administrados por la EPS, pues, se insiste, la CGR sí identificó un daño patrimonial concreto, cierto y cuantificable; lo vinculó con el pago del contrato de patrocinio; estableció la cuantía del egreso y su actualización; y lo relacionó con la destinación de recursos del SGSSS
a una actividad que no acreditó conexión funcional con los fines del sistema.
En consecuencia, el cargo no tiene vocación de prosperidad.
Sobre la presunta omisión de análisis de argumentos relevantes de la demanda.
A juicio del apelante, el Tribunal omitió pronunciarse sobre dos argumentos relevantes para el estudio de legalidad de los actos administrativos demandados.
En primer lugar, sostuvo que el Auto núm. 218 de 2 de diciembre de 2015, mediante el cual el Contralor General de la República resolvió el recurso de apelación interpuesto dentro de la actuación fiscal, incorporó un argumento nuevo que no habría sido debatido previamente, consistente en que no se acreditó que el contrato de patrocinio hubiera servido como estrategia para promover la afiliación de nuevos usuarios al SGSSS, planteamiento que vulneró su derecho de defensa, pues, la decisión de segunda instancia no podía confirmar la responsabilidad fiscal con fundamento en una
razón que no había sido expuesta en el fallo inicial ni debatida previamente durante la actuación fiscal.
En segundo lugar, sostuvo que la CGR habría fundamentado la declaratoria con responsabilidad fiscal en una prueba pericial que, a su juicio, no podía ser valorada, en tanto la profesional que la elaboró habría excedido el ámbito técnico de su competencia al emitir apreciaciones de naturaleza jurídica, circunstancia que comprometía la validez de la decisión administrativa y, por tanto, también debió ser examinada por el Tribunal.
Para resolver este cargo, la Sala abordará de manera separada los dos aspectos planteados por el recurrente, así:
Supuesto argumento nuevo introducido en la segunda instancia administrativa
El apelante sostuvo que el Auto núm. 218 de 2015 incorporó un argumento nuevo al señalar que no se acreditó que el contrato de patrocinio celebrado con el Club Deportivo de Baloncesto Cúcuta Norte hubiera servido como estrategia para promover la afiliación de nuevos usuarios al SGSSS.
Al respecto, se precisa que no toda ampliación argumentativa efectuada al decidir un recurso administrativo constituye, por sí misma, un hecho nuevo ni comporta una vulneración del derecho de defensa, toda vez que, la autoridad que resuelve la impugnación está habilitada para pronunciarse sobre los argumentos formulados por el recurrente, valorar el material probatorio obrante en el expediente y exponer las razones por las cuales confirma, modifica o revoca la decisión recurrida.
En ese contexto, lo relevante no es determinar si la decisión de segunda instancia reprodujo exactamente los términos empleados en el fallo inicial, sino establecer si alteró el núcleo fáctico de la imputación, incorporó hechos no debatidos, modificó la conducta reprochada o varió los elementos estructurales de la responsabilidad fiscal sin permitir su contradicción.
De conformidad con el examen conjunto del fallo núm. 1021 de 2015, proferido en primera instancia administrativa, del recurso de apelación interpuesto por el demandante dentro de la actuación fiscal y del auto núm. 218 de 2015, mediante el cual se resolvió la segunda instancia administrativa, la Sala advierte que el sustento
fáctico y jurídico de la imputación permaneció inalterado durante el trámite, pues no variaron los hechos atribuidos al actor, la conducta reprochada, el contrato objeto de cuestionamiento, los recursos comprometidos ni los elementos estructurales de la responsabilidad fiscal, de manera que los razonamientos desarrollados por la autoridad de segunda instancia no comportaron la introducción de un hecho nuevo ni la modificación del núcleo de la imputación, sino la respuesta jurídica a los planteamientos formulados por el recurrente, con fundamento en los mismos hechos, pruebas y elementos debatidos desde el inicio de la actuación.
En efecto, la Sala advierte que la discusión relativa a la utilidad de la publicidad como mecanismo de promoción de afiliaciones fue introducida por el propio demandante en el recurso de reposición y, en subsidio, de apelación que presentó dentro del proceso de responsabilidad fiscal, en el cual sostuvo textualmente lo siguiente:
“[…] 3.2.3 La naturaleza del contrato de patrocinio es publicitaria, y la finalidad natural de la publicidad es obtener ventajas en el mercado competido.
En el fallo se parte de la idea de que el contrato constituye una desviación de recursos porque, aunque publicita la marca SaludCoop “no se refleja el ánimo de conseguir como resultado la venta o promoción de los servicios de salud con que cuenta la EPS”. El fallo entiende que se hacía necesario establecer que la
publicidad estuviera dirigida a la venta y promoción de los servicios para que no hubiera lugar a hablar de desvío de recursos. Como se ha visto, no existe duda de que todos los contratos de patrocinio tienen la finalidad de mejorar la imagen o posicionar la marca para, en definitiva, subir las ventas o los usuarios de un servicio […]”.
Lo anterior pone de manifiesto que la respuesta de la CGR sobre la falta de acreditación del beneficio de la utilidad de la publicidad como mecanismo de promoción de afiliaciones no puede entenderse como un argumento nuevo ni como una variación sorpresiva de la imputación, sino como la contestación directa a un argumento defensivo planteado por el propio recurrente en sede administrativa.
En efecto, dicha respuesta no modificó el marco de la discusión ni incorporó hechos distintos a los debatidos desde el inicio de la actuación, pues el sustrato fáctico y jurídico de la imputación fiscal permaneció inalterado y siempre estuvo referido al contrato de patrocinio celebrado entre SALUDCOOP EPS O.C. y el Club Deportivo de Baloncesto Cúcuta Norte, al pago efectuado con ocasión de dicho negocio jurídico, al origen de los recursos comprometidos, a la finalidad publicitaria de la erogación y a la ausencia de una relación material acreditada con la prestación del servicio público de salud.
En esa medida, el auto núm. 218 de 2015 no introdujo una conducta nueva ni sustituyó el fundamento fáctico de la declaratoria de responsabilidad fiscal, sino que se pronunció sobre una justificación propuesta por el propio actor, consistente en que la publicidad contratada podía entenderse amparada en la función de promoción de la afiliación prevista en el artículo 178 de la Ley 100 de 1993.
Este aspecto ya fue analizado por la Sala al resolver el primer cargo, oportunidad en la que se precisó que la función de promover la afiliación de grupos de población no cubiertos por la seguridad social no constituye una autorización abierta para financiar, con recursos parafiscales del SGSSS, cualquier actividad de posicionamiento institucional, promoción comercial o patrocinio deportivo. Por el contrario, para que una erogación publicitaria pueda imputarse válidamente a recursos del sistema, debe acreditarse una relación funcional, directa y verificable con la prestación del servicio de salud, el aseguramiento, la gestión del riesgo, la información a los usuarios o la administración necesaria del régimen.
Así las cosas, el argumento relativo a la ausencia de prueba sobre la generación de nuevas afiliaciones no constituye un hecho nuevo ni una variación sorpresiva de la imputación, sino la respuesta de la autoridad fiscal a la tesis defensiva según la cual el patrocinio podía justificarse como mecanismo de promoción de la afiliación.
Además, dicho razonamiento no alteró el núcleo de la imputación fiscal, que continuó referido a la destinación de recursos del SGSSS al pago de un contrato de patrocinio deportivo, sin que se hubiera acreditado una conexión o relación de causalidad verificable con los fines constitucionales y legales del sistema.
Tampoco se advierte una afectación concreta del derecho de defensa, pues el demandante tuvo la oportunidad de intervenir durante la actuación fiscal, controvertir la imputación, presentar los recursos procedentes y exponer las razones por las cuales consideraba que el gasto era jurídicamente admisible, por lo cual, el hecho de que la autoridad de segunda instancia administrativa hubiera respondido uno de sus argumentos en sentido desfavorable no constituye, por sí mismo, una vulneración del debido proceso ni evidencia la incorporación de un hecho nuevo.
En consecuencia, la Sala no encuentra configurada la omisión atribuida al Tribunal sobre este aspecto, pues, como quedó visto, la utilidad de la publicidad como mecanismo de promoción de afiliaciones fue un argumento introducido por el propio demandante y, en todo caso, esa alegación no modificaba el eje central de la controversia, relativo a la falta de relación funcional entre el gasto cuestionado y la prestación del servicio público de salud.
El alcance probatorio del dictamen pericial rendido en la actuación fiscal
La censura del recurrente se contrae a cuestionar la presunta indebida valoración de una prueba que el apelante califica como pericial, pues, a juicio, la CGR habría sustentado el fallo de responsabilidad fiscal en un dictamen que no podía ser valorado, en la medida en que la profesional que lo elaboró habría incorporado apreciaciones de carácter jurídico y, con ello, excedido el ámbito técnico propio de su competencia.
De conformidad con los documentos obrantes en el plenario, la Sala observa que en el fallo de responsabilidad fiscal acusado se tuvo en cuenta el “Informe de Apoyo Técnico de fecha noviembre 19 de
2012”, elaborado por la profesional AMELIA OVIEDO GUEVARA, el cual, entre otros aspectos, analizó el pago relacionado con el patrocinio del Club Deportivo de Baloncesto Cúcuta Norte”, en los siguientes términos:
“[…] 5.2 Pago por valor de $200.000.000 por concepto de patrocinio:
Según documento obrante a folio 216 este pago se realizó teniendo como soporte la Cuenta de Cobro fechada en San José de Cúcuta a los 23 días del mes de diciembre de 2011 y suscrita por NURY SMITH MENDOZA, presidente Club Deportivo de Baloncesto Cúcuta – Norte, la cual tiene como concepto '...Difusión, promoción y divulgación del nombre de SaludCoop en el evento Copa Invitacional Federación Colombiana de Baloncesto realizado en diferentes ciudades de Colombia'.
A folio 228 se glosa copia del documento rotulado 'SALUDCOOP EPS – GENERACIÓN DE PAGOS POR PROCESO'. Revisado el
contenido del documento se tiene que en el mismo se relaciona el NIT, nombre del proveedor o beneficiario del pago, el número de la factura, la descripción del servicio recibido, fecha de registro, fecha de la factura, valor ($200.000.000,00) y cuenta contable (523560101).
En relación con la cuenta por la cual fue registrado este gasto se tiene que según el PUC del sector Salud, las operaciones registradas bajo el código contable (cuenta mayor) 52 corresponde a Gastos Operacionales de prestación de Servicios de Salud y de Administración del Régimen de Salud. La subcuenta (código 5235) corresponde a gastos por servicios y 'Registra el valor de los gastos causados por el ente económico por concepto de servicios tales como: Aseo y vigilancia, asistencia técnica, procesamiento electrónico de datos, servicios públicos, transportes, fletes y acarreos' […]”.
En el acápite de conclusiones, el referido informe indicó lo siguiente:
“[…] En consecuencia, este pago, que no tiene relación con la operación o prestación del servicio salud, debe haberse sufragado con los recursos destinados o autorizados por la norma para la atender la parte administrativa y no con los recursos destinados, como ya se ha indicado, destinados a la prestación del servicio de salud, los cuales tienen esa destinación y no pueden gastarse en actividades distintas a la prestación de estos servicios.
Respecto del soporte de este pago fue glosado de folio 230 a 234, el documento rotulado CONTRATO DE PUBLICIDAD ENTRE SALUDCOOP EPS Y CLUB DEPORTIVO DE BALONCESTO CÚCUTA
– NORTE, suscrito entre NURY SMITH MENDOZA SEPÚLVEDA en condición de presidente ejecutivo y representante legal de Club Deportivo de Baloncesto Cúcuta Norte (patrocinado) y MAURICIO CASTRO FORERO en calidad de agente especial en SALUDCOOP EPS O.C. […]”.
De los apartes transcritos se advierte que el informe técnico identificó el soporte del pago, el beneficiario, el concepto de la erogación, el valor desembolsado, la cuenta contable utilizada y el contrato que sirvió de fundamento al pago. En esa medida, el documento tuvo un componente técnico-contable y de trazabilidad, en cuanto permitió: reconstruir la forma en que se registró y soportó el egreso por valor de $200.000.000 en la cuenta contable 523560101; la interpretación del Plan Único de Cuentas del sector salud para precisar el alcance de los códigos contables 52 y 5235 según la Resolución 1474 de 2009 del Ministerio de la Protección Social.
Al respecto, la Sala advierte que estas labores se inscriben dentro del ámbito técnico propio del análisis contable y de trazabilidad
financiera, pues consistieron en identificar el soporte del pago, el beneficiario, el valor del egreso, la cuenta contable utilizada y su correspondencia con el Plan Único de Cuentas del sector salud.
Ahora bien, aunque el citado informe señaló que el pago “no tiene relación con la operación o prestación del servicio salud” y que los recursos destinados a la prestación del servicio de salud “no pueden gastarse en actividades distintas”, dichas afirmaciones no constituyeron la decisión jurídica definitiva sobre la responsabilidad fiscal. Por el contrario, fueron apreciaciones formuladas a partir del análisis técnico-contable del PUC del sector salud y de la destinación registrada del egreso, cuya valoración jurídica final correspondió a la autoridad fiscal competente.
En efecto, la calificación jurídica de la conducta, -la imputación a título de culpa grave-, su eventual antijuridicidad, la existencia del nexo causal con el daño y la procedencia de la responsabilidad fiscal no fue realizada por la profesional AMELIA OVIEDO GUEVARA, sino por la Contraloría Delegada Intersectorial al motivar el fallo de responsabilidad fiscal y, para ello, la autoridad fiscal valoró la
totalidad del acervo probatorio dentro del cual se encontraba el soporte técnico-contable aportado por el informe.
En esa medida, debe distinguirse entre el plano técnico del informe, orientado a identificar la trazabilidad del egreso, su soporte documental, su registro contable y su correspondencia con el Plan Único de Cuentas del sector salud, y el plano jurídico del acto administrativo, en el cual la autoridad competente calificó la conducta, determinó la existencia del daño patrimonial, estableció el nexo causal y declaró la responsabilidad fiscal. Por consiguiente, aunque algunos apartes del informe incorporaron las afirmaciones puestas antes de presente80, ello no permite concluir que la profesional de apoyo técnico hubiera sustituido a la autoridad fiscal en la adopción de la decisión jurídica de fondo.
Aunado a lo anterior, la Sala estima que dicho informe no corresponde necesariamente a un dictamen pericial en los términos estrictos del Código General del Proceso81, sino a un informe técnico
80 El informe señaló que el pago “no tiene relación con la operación o prestación del servicio salud” y que los recursos destinados a la prestación del servicio de salud “no pueden gastarse en actividades distintas”.
81 “[…] Artículo 226. Procedencia
La prueba pericial es procedente para verificar hechos que interesen al proceso y requieran especiales conocimientos científicos, técnicos o artísticos.
de apoyo elaborado dentro de la actuación de responsabilidad fiscal. Por ello, no resulta procedente exigirle, de manera automática, la totalidad de los requisitos propios de la prueba pericial judicial, sin perjuicio de que su contenido pudiera ser conocido y controvertido por los investigados en sede administrativa.
Sobre la naturaleza de los informes técnicos en el proceso de
responsabilidad fiscal, esta Sección, en sentencia de 3 de octubre de 201982, señaló que dicho medio de apoyo probatorio presenta las siguientes características:
“[…] i) los órganos de vigilancia y control fiscal pueden comisionar a sus funcionarios para que rindan informes técnicos relacionados con su profesión o especialización; ii) también pueden requerir a entidades públicas o particulares para que, de manera gratuita, rindan informes técnicos o especializados relacionados con su naturaleza y objeto; iii) tales informes están destinados a demostrar o ilustrar hechos que interesen al proceso; y iv) deben ponerse a disposición de los sujetos procesales para que ejerzan sus derechos de defensa y contradicción, por el término que establezca el funcionario competente, de acuerdo con la complejidad del asunto […].
Sobre un mismo hecho o materia cada sujeto procesal solo podrá presentar un dictamen pericial. Todo dictamen se rendirá por un perito.
No serán admisibles los dictámenes periciales que versen sobre puntos de derecho, sin perjuicio de lo dispuesto en los artículos 177 y 179 para la prueba de la ley y de la costumbre extranjera. Sin embargo, las partes podrán asesorarse de abogados, cuyos conceptos serán tenidos en cuenta por el juez como alegaciones de ellas […]”.
82 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 3 de octubre de 2019, C.P. Hernando Sánchez Sánchez, núm. único de radicación 85001-23-33-000-2017-00129-01.
En esa misma línea, se precisó que aunque el dictamen pericial y el informe técnico comparten la finalidad de esclarecer hechos que requieren conocimientos especializados, se diferencian por su trámite y por las exigencias formales que rigen su incorporación y contradicción. Al respecto, esta Sección sostuvo:
“[…] Como se observa, tanto el dictamen pericial, como el informe técnico, se consagraron en el ordenamiento jurídico para que se diluciden hechos que interesan a un determinado proceso, debido a que para el esclarecimiento se requieren especiales conocimientos técnicos, científicos o artísticos. La diferencia entre uno y otro radica en su trámite, pues mientras que el peritaje, a título enunciativo necesita del (i) nombramiento de un perito, que puede ser un particular o una entidad del Estado, el informe técnico es rendido por las entidades oficiales; (ii) el perito necesita tomar posesión del cargo y, en el informe técnico tal posesión no es necesaria; (iii) una vez presentado el dictamen pericial debe ser objeto de traslado por tres días, término dentro del cual se puede pedir su aclaración, complementación o ser objeto de objeción por error grave; el informe técnico solo está sujeto a traslado por tres días, plazo dentro del cual se puede solicitar aclaración o complementación; (iv) solo es posible un dictamen pericial sobre un mismo punto de interés al proceso, mientras que el informe técnico no encuentra tal limitante y, (v) no es posible decretar un dictamen cuando se practicó uno por fuera del proceso, siempre que verse sobre los mismos puntos ya definidos y para su producción hayan participado las partes interesadas […]” (Destacado fuera de texto).
La misma providencia precisó que, tratándose de informes técnicos, la garantía de contradicción exige que estos sean puestos en conocimiento de los interesados, a fin de que puedan solicitar, si lo
estiman pertinente, su aclaración o complementación. En ese sentido, indicó:
“[…] De otra parte, siendo informes técnicos, también debió permitir su contradicción por medio de la prueba que el demandante solicitó, además, olvidó correr traslado de los documentos para que el interesado pudiera solicitar, de considerarlo, su complementación o aclaración, sin embargo, no obró en ese sentido […]”.
En esa medida, lo relevante desde la perspectiva del debido proceso consiste en establecer si dichos informes fueron incorporados al expediente, si el investigado tuvo acceso a ellos y si contó con la oportunidad de controvertirlos, lo cual, en el presente asunto se encuentra acreditado, pues conforme a la información obrante en el plenario, el informe fue puesto en conocimiento del demandante y no se advierte que este hubiera formulado, durante la actuación fiscal, solicitud específica de exclusión, inadmisión o impugnación por el supuesto exceso de competencia técnica de la profesional que los elaboró.
En ese contexto, el argumento del apelante pierde fuerza frente a los principios de oportunidad, contradicción y preclusión, pues los reparos relacionados con la regularidad, alcance o fuerza demostrativa de un documento técnico deben plantearse en la etapa correspondiente, de manera que la autoridad administrativa pueda
pronunciarse sobre ellos dentro del trámite y, de ser necesario, adoptar las medidas probatorias pertinentes.
La Sala advierte, además, que el informe técnico no constituye el único soporte de la declaratoria de responsabilidad fiscal, toda vez la decisión administrativa se sustentó en un conjunto de elementos documentales, entre ellos el contrato de patrocinio, la cuenta de cobro, el documento de generación de pagos, la trazabilidad contable del egreso, los conceptos emitidos por la Superintendencia Nacional de Salud y los demás soportes que permitieron identificar la naturaleza del gasto, su valor, su fuente de financiación y la finalidad publicitaria del negocio jurídico.
Por ello, aun cuando el informe técnico resultó relevante para establecer la trazabilidad y el registro contable del pago, el núcleo probatorio de la decisión no descansó exclusivamente en el mismo, habida cuenta que la existencia del contrato, el desembolso de
$200.000.000, la contabilización del egreso y la finalidad publicitaria de la erogación se encontraban respaldados por prueba documental incorporada al expediente administrativo.
Por lo anterior, el último cargo tampoco prospera.
Por lo precedente, la Sala concluye que la parte recurrente no logró desvirtuar la presunción de legalidad de los actos administrativos demandados, pues, como quedó visto, se estableció que la existencia de una cuenta contable de publicidad, propaganda y promoción no constituía autorización suficiente para financiar, con recursos del SGSSS, el contrato de patrocinio celebrado con el Club Deportivo de Baloncesto Cúcuta Norte; que el Tribunal no sustituyó la motivación de los actos demandados ni validó una responsabilidad fiscal fundada exclusivamente en la expresión “uso indebido”; que el trámite en doble instancia no produjo una afectación material al derecho de defensa; que el daño patrimonial fue identificado y cuantificado a partir del egreso efectivo de recursos del sistema; y que no se configuró la omisión de análisis alegada respecto de los argumentos planteados en la demanda, razones suficientes para confirmar la sentencia apelada.
V.7. CONDENA EN COSTAS
Las costas según el artículo 361 del CGP se componen por “la totalidad de las expensas y gastos sufragados durante el curso del proceso83 y por las agencias en derecho84“.
De conformidad con lo previsto en el artículo 18885 del CPACA en armonía con el numeral 8 del artículo 365 del CGP86, esto es, en aplicación de un criterio objetivo valorativo87, corresponde a la Sala examinar si hay lugar a condenar en costas a la parte a la que se le resolvió desfavorablemente el recurso de apelación, en los
83 “[…] Las expensas son las erogaciones distintas al pago de los honorarios del abogado, tales como el valor de las notificaciones, los honorarios de los peritos, los impuestos de timbre, copias, registros, pólizas, etc. […]”. Corte Constitucional. Sentencia C-043/04. M.P. Marco Gerardo Monroy Cabra.
84 “[…] Las agencias en derecho corresponden a los gastos por concepto de apoderamiento dentro del proceso, que el juez reconoce discrecionalmente a favor de la parte vencedora atendiendo a los criterios sentados en el numeral 3° del artículo 393 del C.P.C., y que no necesariamente deben corresponder a los honorarios pagados por dicha parte a su abogado […]”. Corte Constitucional. Sentencia C-043/04. M.P. Marco Gerardo Monroy Cabra.
85 “[…] ARTÍCULO 188. CONDENA EN COSTAS. Salvo en los procesos en que se ventile un interés público, LA SENTENCIA DISPONDRÁ sobre la condena en costas, cuya liquidación y ejecución se regirán por las normas del Código de Procedimiento Civil.
<Inciso adicionado por el artículo 47 de la Ley 2080 de 2021. El nuevo texto es el siguiente:> En todo caso, LA SENTENCIA DISPONDRÁ sobre la condena en costas cuando se establezca que se presentó la demanda con manifiesta carencia de fundamento legal […]”
86 El artículo 365, numeral 8, del CGP dispone: “[…] Solo habrá lugar a costas cuando en el expediente aparezca que se causaron y en la medida de su comprobación […]”.
87 Se califica como criterio objetivo-valorativo bajo el entendido que es objetivo, en cuanto prescribe que en toda sentencia se dispondrá sobre la condena en costas, según las reglas del CGP; y, valorativo, en cuanto se requiere que el juez revise si ellas se causaron y en la medida de su comprobación. Esto indica que el juez contencioso administrativo, según la situación que encuentre probada y atendiendo al resultado de la actuación procesal que define, está en la posibilidad de condenar en costas de manera total o parcial, o incluso abstenerse de su fijación, bien porque lo autoriza la ley o porque no aparecen comprobadas.
términos de los numerales 1°, 2°, 3° y 488 del artículo 365 ibidem, habida cuenta de la decisión que aquí se profiere.
Al respecto se tiene que, en esta instancia, y según las reglas previstas en el artículo 365 del CGP la Sala no condenará en costas procesales en el componente de agencias en derecho ni expensas por no encontrarse probadas.
En mérito de lo expuesto, el Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, administrando justicia en nombre de la República y por autoridad de la Ley,
F A L L A:
PRIMERO: CONFIRMAR la sentencia apelada, por las razones expuestas en la parte motiva de esta providencia.
88 “ARTÍCULO 365. CONDENA EN COSTAS. En los procesos y en las actuaciones posteriores a aquellos en que haya controversia la condena en costas se sujetará a las siguientes reglas:
Se condenará en costas a la parte vencida en el proceso, o a quien se le resuelva desfavorablemente el recurso de apelación, casación, queja, súplica, anulación o revisión que haya propuesto. Además, en los casos especiales previstos en este código.
La condena se hará en sentencia o auto que resuelva la actuación que dio lugar a aquella.
En la providencia del superior que confirme en todas sus partes la de primera instancia se condenará al recurrente en las costas de la segunda.
Cuando la sentencia de segunda instancia revoque totalmente la del inferior, la parte vencida será condenada a pagar las costas de ambas instancias” […]”.
SEGUNDO: NO CONDENAR en costas, en esta instancia, por lo expuesto en la parte motiva de esta providencia.
TERCERO: Ejecutoriada esta providencia, DEVOLVER el expediente al Tribunal de origen.
NOTIFÍQUESE Y CÚMPLASE,
Se deja constancia de que la anterior sentencia fue leída, discutida y aprobada por la Sala en la sesión del día 9 de julio de 2026.
PABLO ANDRÉS CÓRDOBA ACOSTA CARLOS FERNANDO MANTILLA NAVARRO
Presidente
GERMÁN EDUARDO OSORIO CIFUENTES NUBIA MARGOTH PEÑA GARZÓN
CONSTANCIA: La presente providencia fue firmada electrónicamente por los integrantes de la Sección Primera en la sede electrónica para la gestión judicial SAMAI. En consecuencia, se garantiza la autenticidad, integridad, conservación y posterior consulta, de conformidad con la ley.
