CONSEJO DE ESTADO
SALA DE LO CONTENCIOSO ADMINISTRATIVO
SECCIÓN PRIMERA
Bogotá D.C. dieciocho (18) de febrero de dos mil veintiuno (2021)
CONSEJERO PONENTE: ROBERTO AUGUSTO SERRATO VALDÉS
| Referencia: | ACCIÓN DE NULIDAD Y RESTABLECIMIENTO DEL DERECHO |
| Radicación: | 25000-2324-000-2002-00687-01 y 25000- 23-24-000-2002-00688-01 (AC- 25000-2324-000-2002-00693-01 y 25000-2324-000-2002-00699-01) |
| Demandante: | ALBERTO CORTÉS OSORIO y OTROS |
| Demandado: | SUPERINTENDENCIA DE SOCIEDADES |
| Tema: | CADUCIDAD DE LA FACULTAD SANCIONATORIA- ARTÍCULO 235 DEL CÓDIGO DE COMERCIO- COMPETENCIA DE LA SUPERINTENDENCIA DE SOCIEDADES- GRUPOS EMPRESARIALES. ELEMENTOS NECESARIOS PARA SU CONFIGURACIÓN. |
SENTENCIA DE SEGUNDA INSTANCIA
La Sala decide el recurso de apelación interpuesto por el apoderado judicial de la parte demandante en contra de la sentencia de 27 de febrero de 2015, proferida por el Tribunal Administrativo de Cundinamarca, Sección Primera, Subsección «C», en Descongestión, mediante la cual se denegaron las pretensiones de la demanda.
I.- ANTECEDENTES
I.1.- Las demanda.
I.1.1.- Las pretensiones de las demandas (Procesos identificados con los radicados números: 25000-2324-000-2002-00687-01 y 25000- 23-24-000-2002-00688-01 (dentro del cual se acumularon los procesos radicados 2002- 00693-01 y 2002- 00699-01)
En ejercicio de la acción de nulidad y restablecimiento del derecho, prevista en el artículo 85 del Código Contencioso Administrativo -CCA-, los ciudadanos Alberto Cortés Osorio, Carlos Alberto Cortés Evans, Adriana Cortés Evans y Gabriela Cortés de Toro (2002- 00687); José Alejandro Cortés Osorio, Nancy Kotal de Cortés, Miguel Cortés Kotal, Alejandro Cortés Kotal, Eduardo Cortés Kotal, Ricardo Cortés Kotal, Andrés Cortés Kotal, Ana María Cortés Kotal, Nicolás Cortés Kotal y Dora Lía González de Mejía (2002- 00688); Daniel Cortés Osorio, María Inés Mcallister de Cortés, Daniel Cortés Mcallister, Mariana Cortés Mcallister, Laura Cortés Mcallister, María Inés Cortés Mcallister y Fernando Cortés Mcallister (2002- 00699) y Álvaro Isaza González, Olga Camacho de Isaza, Juan Carlos Isaza Camacho, Julio Isaza Camacho, María Clara Isaza Camacho, Álvaro José Isaza Camacho y María Olga Isaza Camacho (2002- 00693) (en adelante parte demandante), por conducto de apoderados judiciale, presentaron escritos de demandas en contra de la Superintendencia de Sociedades, con miras a que efectúen las siguientes declaraciones y condenas
[…] PRIMERA: Que se declare que es nula la Resolución No. 125 – 001957 del 16 de noviembre de 2001, expedida por la Superintendencia de Sociedades, por medio de la cual se declaró que las sociedades MANDELACO S.A. y TAYRONA COMERCIAL S.A. conforman un grupo empresarial durante el período comprendido entre el 20 de junio de 1996 (vigencia de la ley 222 de 1995) y el 31 de marzo de 1998, y adicionalmente se impuso una multa a varias personas, entre ellas mis representados.
SEGUNDA: Que se declare que es nula la Resolución No. 125- 000572 del 19 de marzo de 2002, proferida por la Superintendencia de Sociedades, en virtud de la cual se confirmó la Resolución citada en la declaración precedente.
TERCERA: Como consecuencia de las anteriores solicitudes se declare que mis representados no se encuentran obligados a pagar las multas que les fueron impuestas en las Resoluciones cuya nulidad se solicita.
CUARTA: Que como consecuencia de las declaraciones anteriores y a título de restablecimiento del derecho, se condene a la Superintendencia de Sociedades a pagar a favor de mis representados el valor de las multas que hubieren pagado y cualquier suma de dinero que hubiesen cancelado o, lleguen a estar obligados a cancelar a cualquier otro título, en favor de cualquier persona como consecuencia de las declaraciones contenidas en las Resoluciones cuya nulidad se solicita.
QUINTA: Que las sumas de que trata la pretensión anterior se incrementen con el índice de precios al consumidor certificado por el DANE y los intereses corrientes sobre el capital ajustado, para el período comprendido entre la fecha en que las mismas hubieran afectado el patrimonio de mis poderdantes y la fecha en que se produzca la sentencia.
SEXTA: Que se condene a la entidad demandada, al pago de las costas del juicio y las agencias en derecho en la cantidad que determine esa honorable Corporación […].
I.1.2.- Los hechos que sirven de sustento a las demandas
La parte demandante sustentó sus pretensiones en los siguientes hechos relevantes:
3.1. El día 13 de septiembre de 2000, el ciudadano Marco Antonio Padilla Perilla, en su condición de presidente del Sindicato de Trabajadores de la sociedad Manufacturas de Cuero «La Corona S.A.» (Hoy Mandelaco S.A.) presentó una queja ante la Superintendencia de Sociedades con el fin de que adelante investigación para determinar la existencia de un grupo empresarial conformado por las sociedades Mandelaco S.A. y Tayrona Comercial S.A.
3.2. La Superintendencia de Sociedades, mediante Resolución No. 125-217 de 3 de julio de 2001, dispuso abrir investigación por la presunta configuración de un grupo empresarial entre las sociedades Mandelaco S.A. y Tayrona Comercial S.A. y corrió traslado a las personas naturales y jurídicas involucradas en la investigación.
3.3. La Superintendencia de Sociedades expidió la Resolución No. 125-001957 de 16 de noviembre de 2001, mediante la cual resolvió declarar el grupo empresarial conformado por sociedades Mandelaco S.A. y Tayrona Comercial S.A. dentro del período comprendido entre el 20 de junio de 1996- entrada en vigencia de la Ley 222 de 1995- y el 31 de marzo de 1998 e impuso una multa equivalente a quinientos mil pesos ($500.000), a cada una de las personas enlistadas en el artículo 1° del citado acto, al ser consideradas como controlantes, y dado el incumplimiento de las obligaciones previstas en los artículos 29, 30 y 35 de la Ley 222 de 1995.
3.4. La Superintendencia de Sociedades expidió la Resolución No. 125-000572 de 19 de marzo de 2002, mediante la cual resolvió el recurso de reposición interpuesto en contra de la decisión anterior, en el sentido de confirmarla, quedando agotada de esta manera la vía gubernativa. Este acto administrativo se notificó a través de edicto desfijado el 19 de abril de 2002.
I. 1.3.- Los fundamentos de derecho y el concepto de violación
La parte demandante consideró que las resoluciones acusadas fueron expedidas por la Superintendencia de Sociedades con violación de las normas que le debieron servir de fundamento, en particular, las siguientes disposiciones constitucionales y legales: artículos 6°, 29 y 209 de la Constitución Política; 34 de la Ley 57 de 188; 3, 33, 35, 38 y 48 del Código Contencioso Administrativo; 27, 28, 29, 30, 35 y 235 de la Ley 222 de 199 y 1° del Decreto 702 de 199.
Estructuró el concepto de violación en siete cargos de nulidad, los cuales tituló de la siguiente manera: i) «falta de competencia por razón del tiempo: caducidad –prescripción»; ii) «falta de competencia por razón de la materia»; (iii) «ausencia de motivación y falsa motivación respecto de los presupuestos para la declaración de los elementos constitutivos de un grupo empresarial»; (iv) «violación de los artículos 209 de la Constitución Política y 3° del Código Contencioso Administrativo. Violación derecho a la igualdad»; (v) «violación del artículo 29 de la Constitución que consagra el debido proceso y el derecho de defensa»; (vi) «violación del artículo 29 de la Constitución (principio del debido proceso) y del artículo 35 del Código Contencioso Administrativo por ausencia de prueba» y, (vii) «violación de los artículos 29 y 6 de la Constitución Nacional y por ende de los principios de legalidad y tipicidad- aplicación indebida de los artículos 28, 29, 30 y 35 de la Ley 222 de 1995».
(i) Primer cargo. Falta de competencia por razón del tiempo: caducidad –prescripción
La parte demandante consideró que en el presente asunto la Superintendencia de Sociedades había perdido competencia para imponer la sanción de multa, al haber operado el fenómeno de la caducidad de la facultad sancionatoria de que trata el artículo 38 del Código Contencioso Administrativo, pues desde el 20 de junio de 1996 -entrada en vigencia de la Ley 222 de 1995- hasta el 19 de abril de 2002 -fecha en que fue notificada la Resolución No. 125- 000572 de 19 de marzo de 2002 y que agotó la vía gubernativa- habían transcurrido más de tres años.
Consideró que a la misma conclusión se llegaría si se diera aplicación al artículo 235 de la Ley 222 de 1995, pues el ente de inspección, vigilancia y control declaró la situación de control empresarial por fuera del término de cinco (5) años de que trata esa norma.
(ii) Segundo cargo. Falta de competencia por razón de la materia
Afirmó que la Superintendencia de Sociedades no tenía competencia para adelantar la presente investigación, dado que la sociedad Mandelaco S.A., en el período comprendido entre el 20 de junio de 1996 -entrada en vigencia de la Ley 222 de 1995- y el 31 de marzo de 1998 se encontraba sometida a la vigilancia y control de la Superintendencia de Valores al estar inscrita en el Registro Nacional de Valores (artículo 1° del Decreto 702 de 1994).
En concordancia con lo anterior, consideró que la Ley 222 de 1995 atribuyó a la Superintendencia de Sociedades la competencia para declarar la existencia de un grupo empresarial; ordenar su inscripción en el registro mercantil e imponer las multas, salvo que la respectiva sociedad se encuentre sometida al control de otra superintendencia.
Como resultado de lo anterior y, en su sentir, la Superintendencia de Sociedades usurpó la competencia de la Superintendencia de Valores y se extralimitó en el ejercicio de sus funciones.
Adicionalmente, señaló que la entidad demandada no tenía competencia para investigar personas naturales e imputarles el incumplimiento de las obligaciones previstas en los artículos 29, 30 y 35 de la Ley 222 de 199
.
(iii) Tercer cargo. Ausencia de motivación y falsa motivación respecto de los presupuestos para la declaración de los elementos constitutivos de un grupo empresarial
Indicó que los elementos configurativos que deben coexistir y verificarse para efectos de poder declarar la existencia de un grupo empresarial son los siguientes: i) la subordinación o control, y ii) la unidad de propósito y de dirección.
En lo que atañe al primer elemento, cuestionó la ausencia de motivación de los actos demandados para demostrar el elemento de la subordinación o control.
En tal sentido, afirmó que la Superintendencia de Sociedades no expresó cuál fue la razón para inferir que Manufacturas de Cuero «La Corona S.A.» tenía la calidad de subordinada o controlada ni, mucho menos, indicó el fundamento que sirvió de sustento para endilgar responsabilidad a las treinta y tres (33) personas multadas como controlantes de dicha sociedad. Igual omisión, en su sentir, ocurrió frente a las conclusiones de la empresa Tayrona Comercial S.A.
Agregó que el ente de inspección, vigilancia y control, tampoco expresó las razones en que se fundó para afirmar, en el numeral cuarto de la parte motiva de la Resolución No. 125-001957 de 16 de noviembre de 2001, que las treinta y tres (33) personas enlistadas en el mismo acto «[…] poseían directa o indirectamente más del 50% del capital de Tayrona Comercial y Mandelaco S.A. de acuerdo con los cuadros que se incluyen a continuación», pues no explicó en qué se basó para realizar la sumatoria de las participaciones de los socios en cada sociedad.
Adicionalmente, consideró que la Superintendencia de Sociedades no expresó cuál fue el sistema de control que, presuntamente, ejercieron los accionistas, a la luz del artículo 261 del Código de Comercio; como tampoco cuál fue el motivo por el cual declaró que «[…] el grupo que se analiza se estructuró bajo la modalidad reconocida como de control conjunto»; ni exteriorizó la voluntad para concluir que entre tales accionistas había una voluntad de actuar común distinta de la «affectio societatis».
De otro lado, aseveró que los actos demandados adolecen de falsa motivación, en tanto que el ente de inspección, vigilancia y control encontró satisfecho el requisito de unidad de propósito y de dirección, con fundamentó en pruebas inconducentes, tal y como pasa a explicarse a continuación.
En primer lugar, y contrario a lo afirmado por la Superintendencia de Sociedades, consideró que no existe similitud ni conexidad en los objetos sociales de las dos empresas, dado se fundamentó en los actuales objetos sociales de las sociedades, distintos a los que tenían las empresas para el período 1996-1998, tal y como se desprende de los respectivos certificados de la Cámara de Comercio
En segundo lugar, consideró que no podía sustentar su decisión en el contrato suscrito entre Mandelaco S.A. y Tayrona Comercial S.A. pues el mismo se celebró en el año 2000, lo que significa que ello ocurrió con posterioridad a la reforma estatutaria y cuando los actores ya no fungían como accionistas.
En tercer lugar, y en contraposición a lo afirmado por la Superintendencia de Sociedades, aseveró que el vínculo comercial que han mantenido las dos empresas es circunstancial y propio de las relaciones comerciales normales que existen entre dos compañías y ello, en modo alguno, revela la unidad de propósito.
Finalmente, puso de presente que si bien el Ministerio de Trabajo, mediante Resolución No. 352 de 24 de febrero de 1975, declaró la existencia de una «Unidad de Empresa» entre las sociedades Manufacturas de Cuero «La Corona S.A.» y Tayrona Comercial S.A., con fundamento en lo dispuesto en el artículo 15 del Decreto Legislativo 2351 de 1965, subrogatorio del artículo 194 del Código Sustantivo del Trabajo, lo cierto era que, tal y como lo ha puesto de presente la jurisprudencia, la unidad de empresa es una cuestión basada en hechos que, por su misma naturaleza, son cambiantes. Además, señaló que la citada resolución perdió su fuerza ejecutoria, de conformidad con el artículo 66 del Código Contencioso Administrativ
.
Para terminar, manifestó que la doctrina experta en la materia ha señalado que el «grupo empresarial» y la «unidad de empresa» son dos instituciones que responden a fines diferentes.
(iv) Cuarto cargo. Violación de los artículos 209 de la Constitución Política y 3° del Código Contencioso Administrativo. Violación del derecho a la igualdad
Anotó que la Superintendencia de Sociedades, al orientar su investigación al grupo de accionistas que ostentaron tal calidad con anterioridad al mes de abril de 1998, incorporó un tratamiento discriminatorio entre «[…] quienes eran accionistas al momento de la investigación, quienes lo fueron después de 1998, y el grupo de treinta y tres accionistas que habían vendido sus acciones años atrás, únicos que resultaron afectados con la declaración de la Superintendencia».
(v) Quinto cargo. Violación del artículo 29 de la Constitución Política que consagra el debido proceso y el derecho de defensa
Alegó que la Superintendencia de Sociedades desconoció el debido proceso, pues mediante la Resolución 125-1217 de 3 de julio de 2001, corrió traslado de los descargos a los interesados y en ella alegó el incumplimiento de lo dispuesto en los artículos 26, 27 (parágrafo 1°) y 28 de la Ley 222 de 1995, señalando que la modalidad de control que, en su concepto se había configurado, era el directo e indirecto. No obstante ello y de manera irregular, el ente de vigilancia y control cambió de forma intempestiva su fundamentación y sancionó a la parte demandante por la configuración del control conjunto y frente a esta modalidad no pudo ejercer de manera oportuna su derecho de defensa y contradicció–
.
(vi) Sexto cargo. Violación del artículo 29 de la Constitución (principio del debido proceso) y del artículo 35 del Código Contencioso Administrativo por ausencia de prueba
Argumentó que la Superintendencia de Sociedades tenía la carga de demostrar la existencia de los presupuestos legales que configuran el llamado «control colectivo horizontal», según el cual es necesario demostrar que un grupo conformado por varias personas ejerce el control sobre la correspondiente sociedad y supone la demostración de la existencia de una voluntad colectiva capaz de imponerse sobre la sociedad que se considere subordinada lo que, implica, necesariamente, la existencia de un pacto previo.
En cambio, la Superintendencia de Sociedades, de manera equivocada, encontró demostrada la aparente voluntad de actuar en común por parte de los socios a partir de «[…] circunstancias tales como la participación mayoritaria conjunta en el capital de varias empresas, la actuación en “bloque” en los órganos sociales, etc». En su sentir la entidad demandada perdió de vista que lo importante era «[…] evidenciar la voluntad única de someter el control de una sociedad y en todo caso, jamás puede afirmarse que el simple hecho de que un grupo de socios tenga participaciones en varias empresas determine dicha voluntad común».
Agregó que «[…] [t]ampoco se explica ni se demuestra, la razón por la cual se considera que en efecto “existió una intención de los socios comunes de proyectar la operación de negocios a través de una pluralidad de sociedades”. Y aún más, porqué este hecho, de ser cierto, hace “evidente que actuaron por medio de un grupo de sociedades”».
Fue así, como echó de menos la existencia de pruebas conducentes y pertinentes para demostrar la situación de control colectivo, pues ninguna de ellas tiene la idoneidad para demostrar un acuerdo de grupo o pacto previo que asegurara la dirección común durante cierto período de tiempo.
Por último, apreció que el análisis probatorio efectuado por la Superintendencia de Sociedades se aleja de las reglas de la sana crítica, de la lógica y de la experiencia, pues concluyó que «en razón de poseerse más del 50% del capital, de las supuestas relaciones entre las dos sociedades y por ser los mismos socios, entonces “eran controladas por las mismas personas que conjuntamente tenían la posibilidad de imponer sus decisiones en los máximos órganos sociales”. Y culmina diciendo “Incluso se aprecia que alguna de las asambleas de accionistas de las dos empresas fue celebrada en la misma fecha y lugar”. Como si ello constituyera un indicio de la voluntad única de ejercer el control».
(vii) Séptimo cargo. Violación de los artículos 29 y 6 de la Constitución Política y por ende de los principios de legalidad y tipicidad. Aplicación indebida de los artículos 28, 29, 30 y 35 de la Ley 222 de 1995
Manifestó que, mediante las Resoluciones Nos. 125 – 001957 del 16 de noviembre de 2001 y 125- 000572 del 19 de marzo de 2002, la Superintendencia de Sociedades extendió, sin sustento legal, la aplicación de los artículos 28, 29, 30 y 35 de la Ley 222 de 1995 a las personas naturales, a pesar de que las citadas disposiciones normativas estipulan obligaciones a cargo de las empresas o sociedades. Tal proceder, a su juicio, constituye una clara violación de los principios de legalidad y de tipicidad previstos en los artículos 6 y 29 de la Carta Política y de la proscripción de la analogía en materia sancionatoria.
Transcribió el artículo 30 de la Ley 222 de 1995, con el fin de demostrar que la obligación de inscripción en el registro mercantil recae, con carácter exclusivo, en las sociedades que tengan el carácter de controlantes, específicamente, las entidades de naturaleza societaria. Para ratificar esta tesis, destacó que las cámaras de comercio solo pueden expedir certificados de existencia y representación legal para las sociedades, razón por la cual sería un absurdo extender tal obligación a una persona natura.
En igual sentido, señaló que la obligación prevista en el artículo 29 de la Ley 222 de 1995, relativa a rendir informe especial, solo es predicable de las controlantes que ostentan el carácter de sociedades y, el incumplimiento de esa obligación se impone a los administradores de las sociedades.
Precisó que el artículo 35 de la Ley 222 de 1995 establece la obligación, a cargo de las sociedades matrices, de consolidar los estados financieros con los de sus subordinados o controlados. Pero agregó que esta situación es ajena a la situación de control ejercida por personas naturales quienes, además, no están obligadas a preparar estados financieros. Sobre este aspecto, relacionó los conceptos emitidos por la Superintendencia de Sociedades que, de manera general, han reconocido que es imposible imponer la obligación de consolidar estados financieros a una matriz-persona natural.
II.- CONTESTACIÓN DE LAS DEMANDAS
La Superintendencia de Sociedades, por conducto de apoderado judicial, contestó las demanda y se opuso a la prosperidad de sus pretensiones, para lo cual argumentó lo siguiente:
(i) Oposición al primer cargo. Falta de competencia por razón del tiempo: caducidad –prescripción»
Frente al cargo relacionado con la falta de competencia por razón del tiempo, indicó que la facultad que tiene esa entidad para declarar la situación de control o el grupo empresarial debe permanecer por el tiempo en que se mantengan las condiciones que dan lugar a ella.
Bajo tal premisa, consideró que no operó el fenómeno de la caducidad de la facultad sancionatoria de que trata del artículo 235 de la Ley 222 de 1995 que establece un término de cinco (5) años, normatividad que resulta aplicable por ser una norma especial, pues la administración contaba desde el 1° de abril de 1998 hasta el 1° de abril de 2003 para adelantar la correspondiente investigación, fecha en la cual ya se había expedido la Resolución 125-000572 de 19 de marzo de 2002 que resolvió el recurso de reposición.
(ii) Oposición al segundo cargo. Falta de competencia por razón de la materia
En primer término, precisó que el Presidente de la República, en su calidad de suprema autoridad administrativa, tiene la facultad de ejercer la inspección, vigilancia y control de las actividades bursátiles y sobre las sociedades mercantiles la cual, por mandato del artículo 211 de la Carta Política, puede delegar en los ministros, directores de departamentos administrativos, representantes legales de entidades descentralizadas, superintendentes, gobernadores, alcaldes y agencias del Estado que la misma ley así lo determine.
Precisó que, para el caso específico, las funciones conferidas al Superintendente de Sociedades se concretan en los artículos 82 a 88 de la Ley 222 de 1995; 1° del Decreto 3100 de 199 y; 2 (numeral 7°) del Decreto 1080 de 199, normas que asignan a esa entidad la inspección, vigilancia y control de las sociedades mercantiles y la facultad para adoptar otras medidas administrativas.
Afirmó que el presupuesto legal contenido en el artículo 30 de la Ley 222 de 1995, de manera alguna, excluye o restringe la competencia de la Superintendencia de Sociedades o de Valores, cuando las personas naturales o jurídicas controlantes o controladas involucradas estén bajo la vigilancia de cualquiera de las dos superintendencias, máxime si se tiene en cuenta que el inciso 2° de la citada norma señala que vencido el plazo de 30 días siguientes a la configuración de la situación de control sin que se hubiere efectuado la inscripción en el registro mercantil, la Superintendencia de Sociedades o, en su caso, la de Valores o Bancaria, de oficio o a solicitud de cualquier interesado, declarará la situación de vinculación y ordenará la inscripción en el registro mercantil, sin perjuicio de la imposición de multas a que haya lugar.
En este sentido, entendió que era diáfana la competencia de la Superintendencia de Sociedades para adelantar la investigación administrativa que dio como resultado la declaratoria del grupo empresarial, a pesar de que los controlantes eran personas naturales y, también, que una de las sociedades subordinadas haya estado vigilada por la Superintendencia de Valores durante el término en que tuvo sus acciones inscritas en el Registro Nacional de Valores.
Pasó a refutar el argumento consistente en que la Superintendencia de Sociedades no tiene competencia para adelantar actuaciones administrativas respecto de personas naturales. Para tal efecto, consideró que el libelista ignoró el contenido del artículo 260 del Código de Comercio que establece que una sociedad será subordinada o controlada cuando su poder de decisión se encuentre sometido a la voluntad de otra u otras personas que serán su matriz o controlante. Igualmente, pasó por alto el parágrafo 1° del artículo 261 del Código de Comercio, modificado por el artículo 27 de la Ley 222 de 1995 que señala que «[…] igualmente habrá subordinación, para todos los efectos legales, cuando el control conforme a los supuestos previstos en el presente artículo, sea ejercido por una o varias personas naturales o jurídicas de naturaleza no societaria, bien sea directamente o por intermedio o con el concurso de entidades en las cuales éstas posean más del cincuenta por ciento (50%) del capital o configure la mayoría mínima para la toma de decisiones o ejerzan influencia dominante en la dirección o toma de decisiones de la entidad».
De esta manera, concluyó que el parágrafo 1° del artículo 261 del Código de Comercio, modificado por el artículo 27 de la Ley 222 de 1995, hizo extensiva a las personas naturales todas las obligaciones derivadas del control. Y en apoyo a su dicho, destacó que la propia jurisprudencia de esta Corporación ha reconocido expresamente la facultad que tiene la Superintendencia para reconocer como controlantes a sujetos que no se encuentren sometidos a su vigilancia, como ocurre con las personas naturales, las sociedades civiles, las fundaciones y las sociedades extranjera.
Adujo, además, que el artículo 1° del Decreto 1080 de 1996 es claro en indicar que la Superintendencia de Sociedades es un organismo técnico, adscrito al entonces Ministerio de Desarrollo Económico, con personería jurídica, autonomía administrativa y patrimonio propio, mediante el cual el presidente de la República ejerce la inspección, vigilancia y control de las sociedades mercantiles, así como las facultades que le señala la ley en relación con otras personas jurídicas o naturale.
Aseveró que el hecho de que las matrices conjuntas actuaran en forma independiente resultaba irrelevante, al quedar demostrado que su participación sobre las sociedades subordinadas directa o indirectamente excedía el 50% del capital, sin que la ley exija la existencia de un acuerdo previo que determine la obligatoriedad de adoptar decisiones en bloque, hecho que además confirma la existencia de unidad de propósito y de dirección.
Consideró que, si bien es cierto que las personas naturales controlantes no están en la obligación de llevar la contabilidad de que trata el artículo 35 de la Ley 222 de 1995, no por ello puede llegarse a la errada conclusión para considerar que, en estos casos, la Superintendencia de Sociedades carece de competencia para declarar la existencia del grupo empresarial, pues tal afirmación sería contraria a los principios de interpretación de las leyes contenidos en el Código Civil y rompería con el principio de igualdad de los grupos económicos. En todo caso, aclaró, que la obligación de estas -personas naturales- en estos casos se concreta en disponer (ordenar, mandar o instruir) lo necesario para que los entes bajo control consoliden la información y la remitan a los respectivos organismos.
(iii) Oposición al tercer cargo. Ausencia de motivación y falsa motivación respecto de los presupuestos para la declaración de los elementos constitutivos de un grupo empresarial
Explicó que esa Superintendencia, con suma claridad, explicó las razones y las pruebas que permitieron establecer que, las treinta y tres (33) personas, en forma conjunta e indirecta, ejercieron su control bajo las modalidades previstas en los numerales 1° y 2° del artículo 27 de la Ley 222 de 1995 y, para ello, transcribió los apartes correspondientes de la Resolución No. 125 – 000575 de 19 de marzo de 2002 que resolvió el recurso de reposición.
En lo atinente a la unidad de propósito y, contrario a lo afirmado por la parte demandante aseveró que esa entidad determinó que entre las sociedades Manufacturas de Cuero «La Corona S.A.»- -hoy Mandelaco S.A.-. y Tayrona Comercial S.A. existían estrechas relaciones con fundamento, no solo en el contrato de fiducia mercantil suscrito el 20 de enero de 2000, sino en otras pruebas tales como la declaración de Unidad de Empresa efectuada por el Ministerio de Trabajo en el año 1975, las actas de las asambleas ordinarias de accionistas y las actas de las juntas directivas, las cuales relacionó.
(iv) Oposición al cuarto cargo. Violación de los artículos 209 de la Constitución Política y 3° del Código Contencioso Administrativo. Violación del derecho a la igualdad
Consideró equivocado alegar la violación de dicho principio constitucional, por cuanto la Ley 222 de 1995 fue concebida por el legislador para garantizar este derecho y su constitucionalidad no ha sido cuestionada. En definitiva, argumentó que a la Superintendencia de Sociedades, en cumplimiento del artículo 30 de la Ley 222 de 1995, le corresponde declarar los grupos empresariales, previa investigación y valoración de las pruebas recaudadas cuando encuentre probados los presupuestos configurativos para ello.
v) Oposición al quinto cargo. Violación del artículo 29 de la Constitución Política que consagra el debido proceso y el derecho de defensa
Contrario a lo alegado por la parte demandante, señaló que esa entidad garantizó plenamente el derecho de defensa de las personas declaradas como controlantes y sancionadas. Fue así como, mediante la Resolución 125- 1217 de 3 de julio de 2001 se corrió traslado de la investigación y en ella identificó con claridad los presuntos controlantes, las sociedades subordinadas, especificó el período investigado, explicó el fundamento normativo y puso a disposición de los interesados la totalidad del acervo probatorio recaudado.
Indicó que el control directo no se opone al control conjunto, al tratarse de dos modalidades contempladas en la norma que pueden darse de manera simultánea, pues no constituyen esquemas excluyentes sino complementarios. Sumado a ello, los elementos normativos y fácticos expuestos en los actos demandados se basaron en que las personas mencionadas en los actos, conjuntamente, poseían más del 50% del capital social durante el período investigado.
Sostuvo que el argumento consistente en que algunos de los controlantes no participaron como accionistas de las dos sociedades subordinadas fue resuelto por la entidad demandada al resolver el recurso de reposición interpuesto, para lo cual transcribió las consideraciones pertinentes del citado acto que dan cuenta de ello.
(vi) Oposición al cargo sexto. Violación del artículo 29 de la Constitución (principio del debido proceso) y del artículo 35 del Código Contencioso Administrativo por ausencia de prueba
Reiteró nuevamente que la Ley 222 de 1995 no exige para la configuración del control conjunto que se pruebe la exigencia del acuerdo de que trata el artículo 70 de esa ley pues una pretensión semejante haría inaplicable esta modalidad de control.
(vii) Oposición al cargo séptimo. Violación de los artículos 29 y 6 de la Constitución Política y por ende de los principios de legalidad y tipicidad. Aplicación indebida de los artículos 28, 29, 30 y 35 de la Ley 222 de 1995
Con sustento en la jurisprudencia emanada de esta corporación, señaló que se ha considerado, como controlantes, a personas naturales. Aclaró, además, que cualquier duda respecto de las obligaciones derivadas del régimen de matrices y subordinadas fue resuelta por el propio legislador en el parágrafo 1° del artículo 261 del Código de Comercio, modificado por el artículo 27 de la Ley 222 de 1995.
Frente a la obligación prevista en el artículo 29 de la Ley 222 de 1995 relativa a rendir el correspondiente informe especial indicó que: «[…] la misma ley permite estructurar el control, sobre la base de que el poder de decisión de una sociedad se encuentre sometido a la voluntad de otra u otras personas que pueden ser naturales o jurídicas así sea de naturaleza no societaria, presupuesto del que se deriva necesariamente, que cualquiera que sea el esquema de control adoptado por el grupo empresarial, las obligaciones que de ello se derivan, deben cumplirse».
Respecto a la obligación de consolidación de los estados financieros, consideró pertinente distinguir entre aquellas matrices o controlantes que están obligadas a llevar contabilidad de conformidad con la ley colombiana y aquellas que no. Así, para el primer caso las matrices deben cumplir dicha carga directamente con sus subordinadas mientras que, para el segundo caso, dicha obligación la deben realizar a través de una de sus subordinadas siguiendo, para tales efectos, los aspectos generales del proceso de consolidación señalados por el organismo competente.
Finalmente, y cuando se trata de personas naturales controlantes que no están obligadas a llevar contabilidad, tal obligación se debe realizar por los entes de control, es decir, en esta circunstancia la obligación de los controlantes se concreta en consolidar los estados financieros de las sociedades subordinadas, en los términos del artículo 35 de la Ley 222 de 1995.
III.- TRÁMITE EN PRIMERA INSTANCIA Y ACUMULACIÓN
III.1. Expediente radicado 2002- 00699-01
La demanda presentada por los ciudadanos Daniel Cortés Osorio, María Inés Mcallister de Cortés, Daniel Cortés Mcallister, Mariana Cortés Mcallister, Laura Cortés Mcallister, María Inés Cortés Mcallister y Fernando Cortés Mcallister la cual fue admitida por el Tribunal Administrativo de Cundinamarca, mediante proveído de 20 de marzo de 200. En esa misma providencia, se negó la solicitud de suspensión provisional de los actos acusados.
Mediante escrito de 15 de diciembre de 2002, la Superintendencia de Sociedades solicitó la acumulación del proceso de la referencia con el radicado 2002- 00693-01.
III.2.- Expediente radicado 2002- 00693-01
La demanda interpuesta por los ciudadanos Álvaro Isaza González, Olga Camacho de Isaza, Juan Carlos Isaza Camacho, Julio Isaza Camacho, María Clara Isaza Camacho, Álvaro José Isaza Camacho y María Olga Isaza Camacho fue admitida mediante auto de 27 de marzo de 2003. En ese mismo proveído se dispuso negar la solicitud de suspensión provisional de los actos administrativos demandados.
III.3.- Proceso radicado 2002- 00688
La demanda interpuesta por los ciudadanos José Alejandro Cortés Osorio, Nancy Kotal de Cortés, Miguel Cortés Kotal, Alejandro Cortés Kotal, Eduardo Cortés Kotal, Ricardo Cortés Kotal, Andrés Cortés Kotal, Ana María Cortés Kotal, Nicolás Cortés Kotal y Dora Lía González de Mejía fue admitida por el Tribunal Administrativo de Cundinamarca, mediante auto de 19 de junio de 2003, Surtido el trámite de rigor, la Superintendencia de Sociedades contestó la demanda oportunament.
Posteriormente, mediante autos de 24 de junio de 2004 y de 4 de noviembre de ese mismo año, el magistrado conductor de la primera instancia ordenó la acumulación de los procesos identificados con los radicados 2002- 0069 y 2002- 00699-0, al proceso de la referencia de conformidad con el artículo 157 del Código de Procedimiento Civil.
III.4.- Proceso radicado 2002- 00687
La demanda presentada por los ciudadanos Alberto Cortés Osorio, Carlos Alberto Cortés Evans, Adriana Cortés Evans y Gabriela Cortés de Toro, fue admitida mediante providencia de 15 de mayo de 200. Surtido el trámite de rigor, la Superintendencia de Sociedades contestó oportunamente la demand.
Mediante auto de 7 de abril de 2005 se dio apertura a la etapa probatoria del proces.
Posteriormente, mediante auto de 7 de junio de 2012, el Tribunal Administrativo de Cundinamarca dispuso la acumulación del proceso identificado con el radicado 2002- 00688-01 (dentro del cual se había ordenado la acumulación con los procesos 2002- 00693 y 2002- 00699), al proceso de la referencia, en cumplimiento de lo dispuesto en el artículo 158 del Código de Procedimiento Civil.
La parte demandante y la parte demandada presentaron sus escritos de alegatos de conclusión, reiterando en líneas generales los argumentos esgrimidos a lo largo del proceso.
IV.- SENTENCIA DE PRIMERA INSTANCIA
El Tribunal Administrativo de Cundinamarca, Sección Primera, Subsección C, en Descongestión, mediante sentencia de 27 de febrero de 2015, denegó las pretensiones de la demanda.
De esta manera abordó el estudio de los problemas jurídicos en el siguiente orden, a saber: i) falta de competencia por razón del tiempo; ii) falta de competencia por razón de la materia; iii) ausencia de motivación; iv) transgresión al principio de igualdad; v) conculcación al derecho de defensa; vi) falsa motivación y vulneración al debido proceso por falta de prueba e, vii) inobservancia de los principios de legalidad y tipicidad y proscripción de la analogía por indebida aplicación de los artículos 28, 29, 30 y 35 de la Ley 222 de 1995.
De manera preliminar, el a quo aclaró que efectuaría el análisis conjunto de los cargos enunciados en los acápites iii) y vi) de esta providencia (relativos a la falsa motivación y desconocimiento del debido proceso por ausencia de prueba) y ii) y vii (relacionados con la falta de competencia de la Superintendencia de Sociedades para ejercer el control sobre personas jurídicas no societarias o naturales), por guardar relación.
(i) Estudio del primer cargo. Falta de competencia por razón del tiempo: caducidad –prescripción
Afirmó que la norma que debe ser aplicable en materia de caducidad de la facultad sancionatoria es el artículo 232 del Código de Comercio, por ser la norma especial, que excluye la aplicación del artículo 38 del Código Contencioso Administrativo. En ese orden, la entidad demandada disponía de cinco (5) años contados a partir de la fecha de ocurrencia de los hechos o de la cesación de la conducta para adelantar la respectiva actuación administrativa.
Con sustento en la jurisprudencia emanada de esta Corporación señaló que no es posible establecer una dicotomía entre la facultad sancionatoria de que trata el artículo 38 del Código Contencioso Administrativa y la acción administrativa a que se refiere el artículo 235 del Código de Comercio como si se tratara de dos manifestaciones de la administración, pues en la teoría del derecho se da por sentado que así como no hay derecho subjetivo sin acción, es inadmisible la existencia de una facultad sancionatoria sin el medio para ejercerla. De ahí que cuando el artículo 235 ibidem concede un término para adelantar las acciones administrativas debe entenderse que ese lapso también aplica para imponer sanciones.
Descendiendo al caso en concreto consideró que, como en la parte resolutiva y considerativa del acto sancionatorio se manifestó que la infracción se debió a la falta de declaración de la conformación de un grupo empresarial entre el 20 de junio de 1996 (entrada en vigencia de la Ley 222 de 1995) y el 31 de marzo de 1998, debía tomarse como punto de partida el 1° de abril de 1998, dado que a partir de esa fecha se entiende que cesó la conducta. En consecuencia, la entidad demandada tenía hasta el 1° de abril de 2003 para ejercer la respectiva acción administrativa.
Ahora, observó que el día 16 de noviembre de 2001, la Superintendencia de Sociedades expidió la Resolución No. 125-001957, por medio de la cual declaró que las sociedades Mandelaco S.A. y Tayrona Comercial S.A. conformaron un grupo empresarial e impuso una sanción de multa a cada una de las treinta y tres (33) personas enlistadas en dicho acto, en su calidad de controlantes, por el incumplimiento de las obligaciones previstas en los artículos 29, 30 y 35 de la Ley 222 de 1995. Con posterioridad, el 19 de marzo de 2002, se expidió la Resolución No. 12-000572, mediante la cual se desataron los recursos de reposición interpuestos en contra de la decisión anterior, acto administrativo que fue notificado a través de edicto desfijado el día 19 de abril de 2002.
Por todo ello, concluyó que desde el momento en que cesaron los hechos objeto de la investigación y la fecha en que culminó el trámite administrativo con la notificación del acto que agotó la vía gubernativa no transcurrieron más de los cinco (5) años previstos en el artículo 235 del Código de Comercio.
En consecuencia, desestimó el cargo relativo a la falta de competencia temporal de la Superintendencia de Sociedades.
(ii) Estudio del cargo segundo. Falta de competencia por razón de la materia
Hizo énfasis en los artículos 82, 83, 84 y 85 de la Ley 222 de 1995, en concordancia con el artículo 2° (numeral 5°) del Decreto 1080 de 1996, con el fin de destacar que las facultades de la Superintendencia de Sociedades de inspección, vigilancia y control se encuentran supeditadas a que la sociedad no se encuentre vigilada por otras superintendencias.
También, se refirió al artículo 1° del Decreto 702 de 1994 del cual se desprendía que a la Superintendencia Bancaria –no de valores como lo indica la parte demandante- le corresponde la vigilancia y control exclusivo de aquellas entidades con títulos inscritos en el registro nacional de valores.
Encontró probado que la sociedad Mandelaco S.A. estuvo inscrita en el Registro Nacional de Valores desde el 6 de octubre de 1981 hasta el 9 de agosto de 1999, razón por la cual durante ese período estuvo bajo la vigilancia exclusiva de la Superintendencia Bancaria.
Enfatizó que «[…] las normas que regulan infracciones son diferentes a aquellas que otorgan competencia, ya que éstas también deben observarse a la luz de criterios de orden temporal». Y agregó que, para dilucidar si la Superintendencia de Sociedades era competente para conocer de un asunto, adelantar un trámite o procedimiento administrativo, la norma que debe analizarse es la vigente al momento en que la autoridad asume el conocimiento, por cuanto las reglas de competencia tienen un carácter eminentemente procesal y, por ende, son de aplicación inmediata.
Precisado lo anterior, aseveró que resulta irrelevante que entre el 6 de octubre de 1991 y el 9 de agosto de 1999, la sociedad Mandelaco S.A. haya estado bajo la vigilancia de la Superintendencia de Valores, dado que los actos administrativos demandados fueron el resultado de una investigación adelantada con ocasión de la solicitud presentada por el ciudadano Marco Antonio Padilla Perilla, el 13 de septiembre de 2000 y, para esa fecha, esa sociedad ya no se encontraba inscrita en el Registro Nacional de Valores y Emisores, tal y como se desprende de la certificación emanada de la Superintendencia Financiera.
En consecuencia, precisó que «[…] no es de recibo asegurar que la Superintendencia de Valores, en este caso Bancaria, tuviera una atribución preferente para investigar a MANDELACO S.A., ya que sin importar la fecha durante la cual se declaró la existencia del Grupo Empresarial, la Superintendencia de Sociedades era quien tenía la atribución para declararla, por cuanto inició el correspondiente trámite en una fecha en la que esa empresa ya no se encontraba inscrita en el registro nacional de valores».
(iii) Estudio del cargo tercero: ausencia de motivación
Inicialmente, explicó que la falta de motivación se configura cuando la administración no pone de presente las razones por las cuales adopta una determinada decisión, es decir, hay una carencia absoluta de los sustentos fácticos y jurídicos que provocaron la emisión del respectivo acto administrativo.
Transcribió los apartes pertinentes de la Resolución No. 125-001957 de 16 de noviembre de 2001, con el fin de señalar que el ente de inspección, vigilancia y control con base en las pruebas recaudadas y practicadas en la actuación administrativa encontró demostrada la existencia de una situación de predominio de Mandelaco S.A. sobre Tayrona Comercial S.A., y la intención de unos socios comunes que hacían parte de ambas empresas.
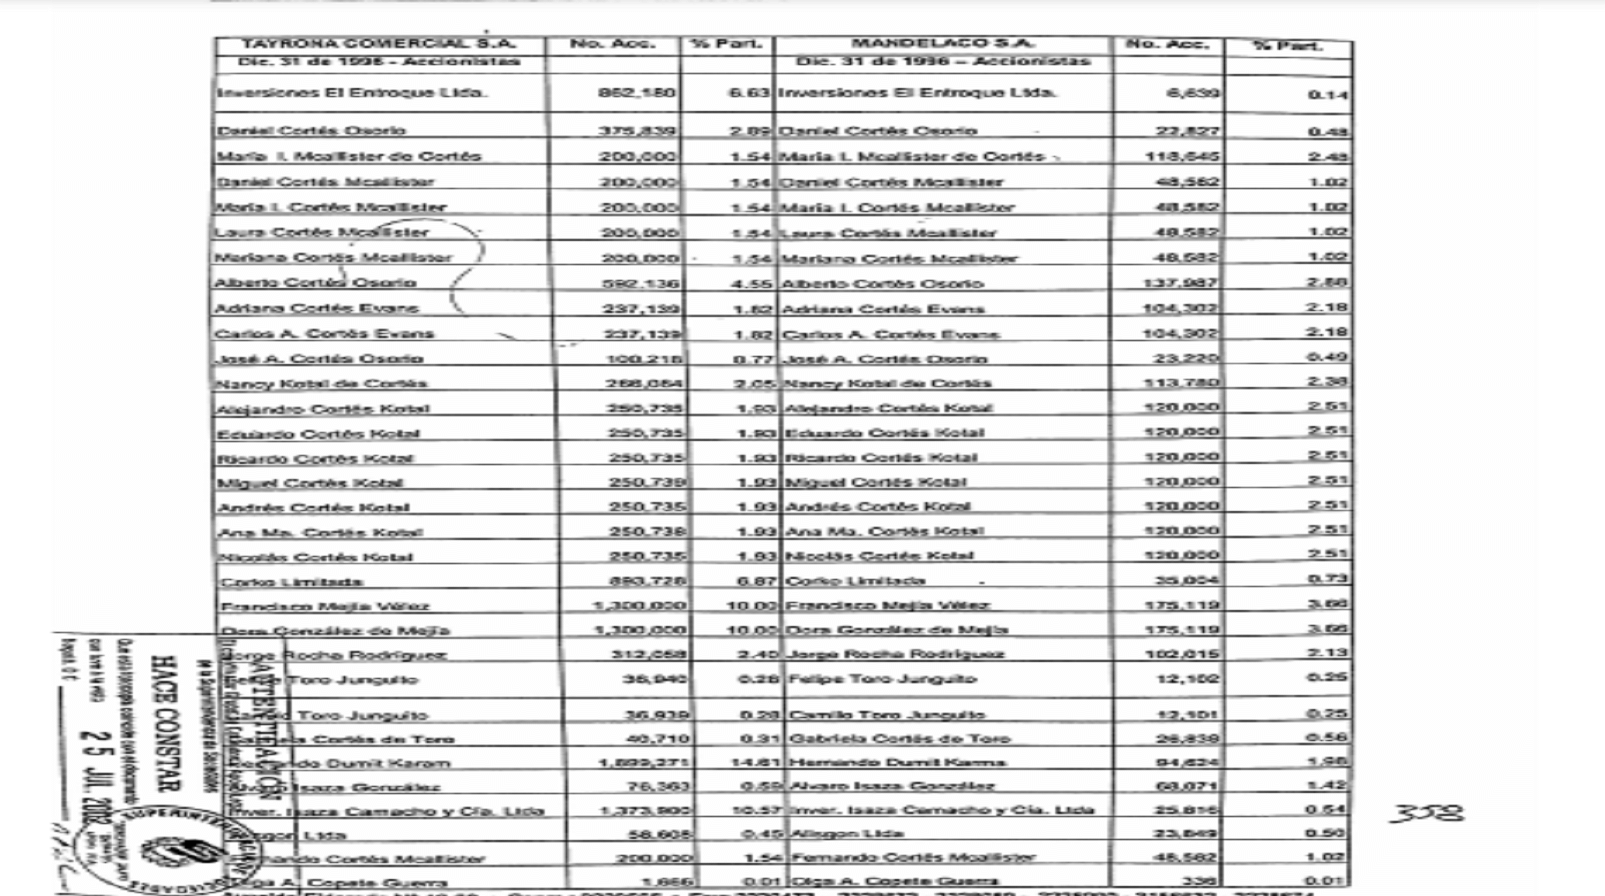
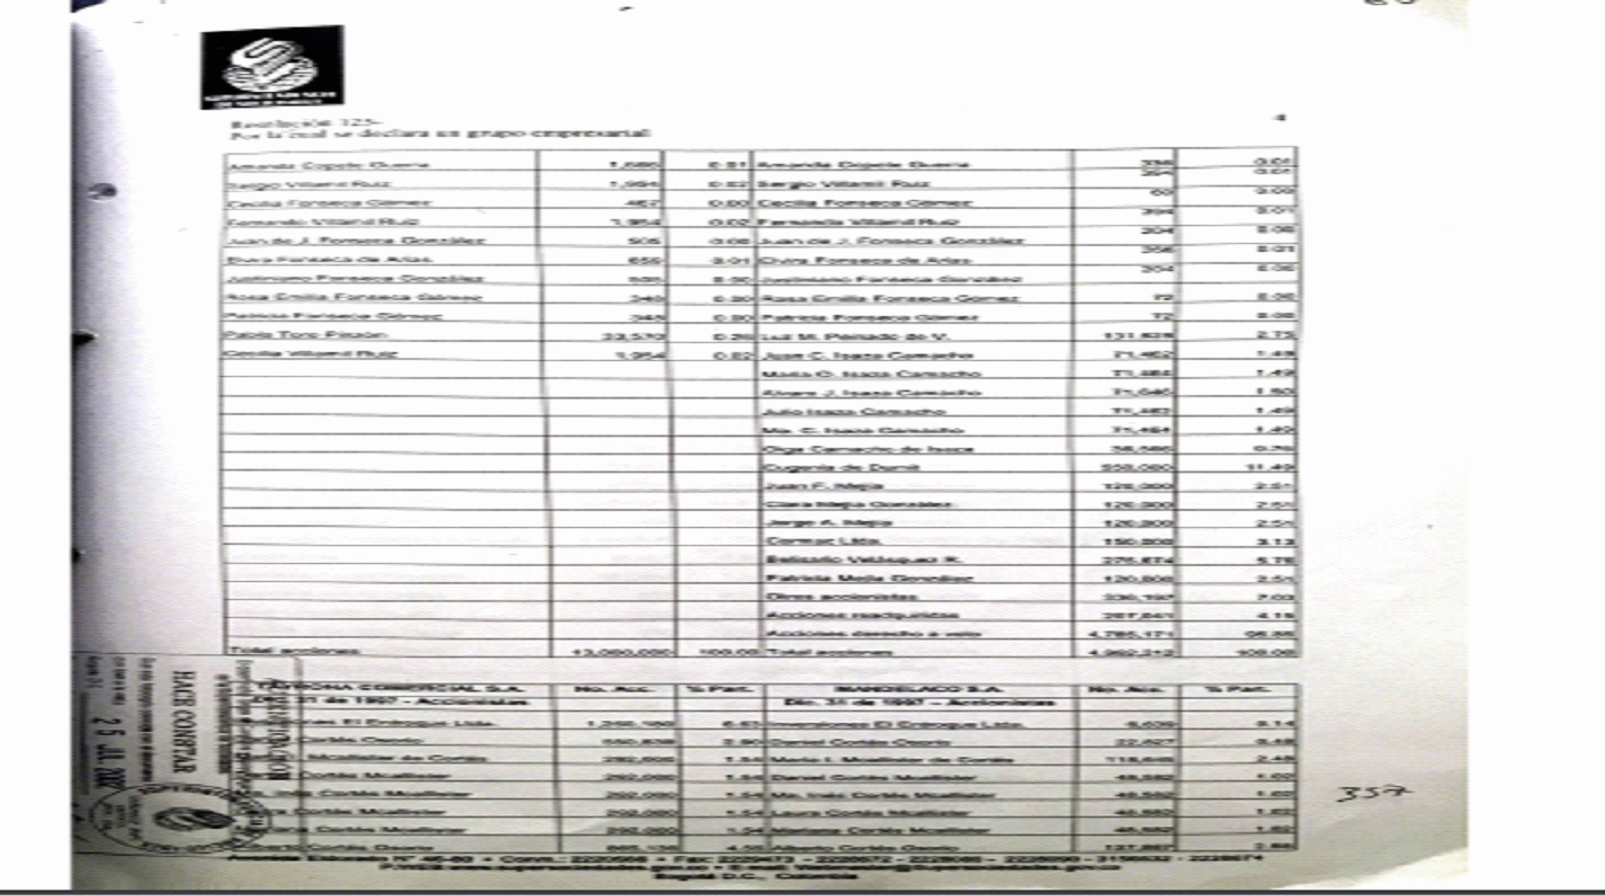
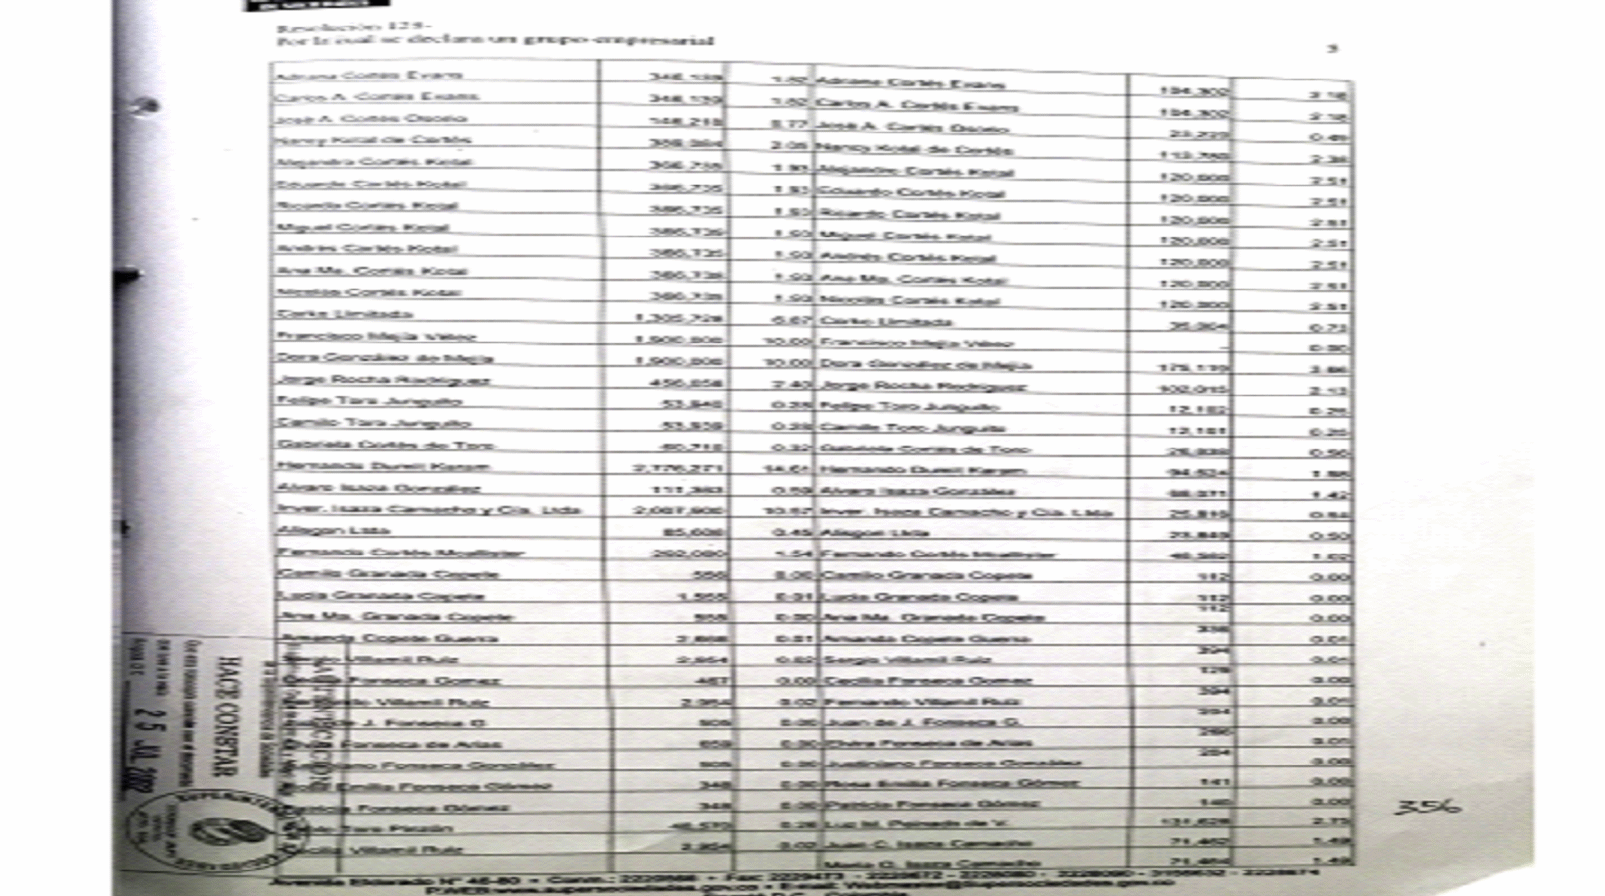
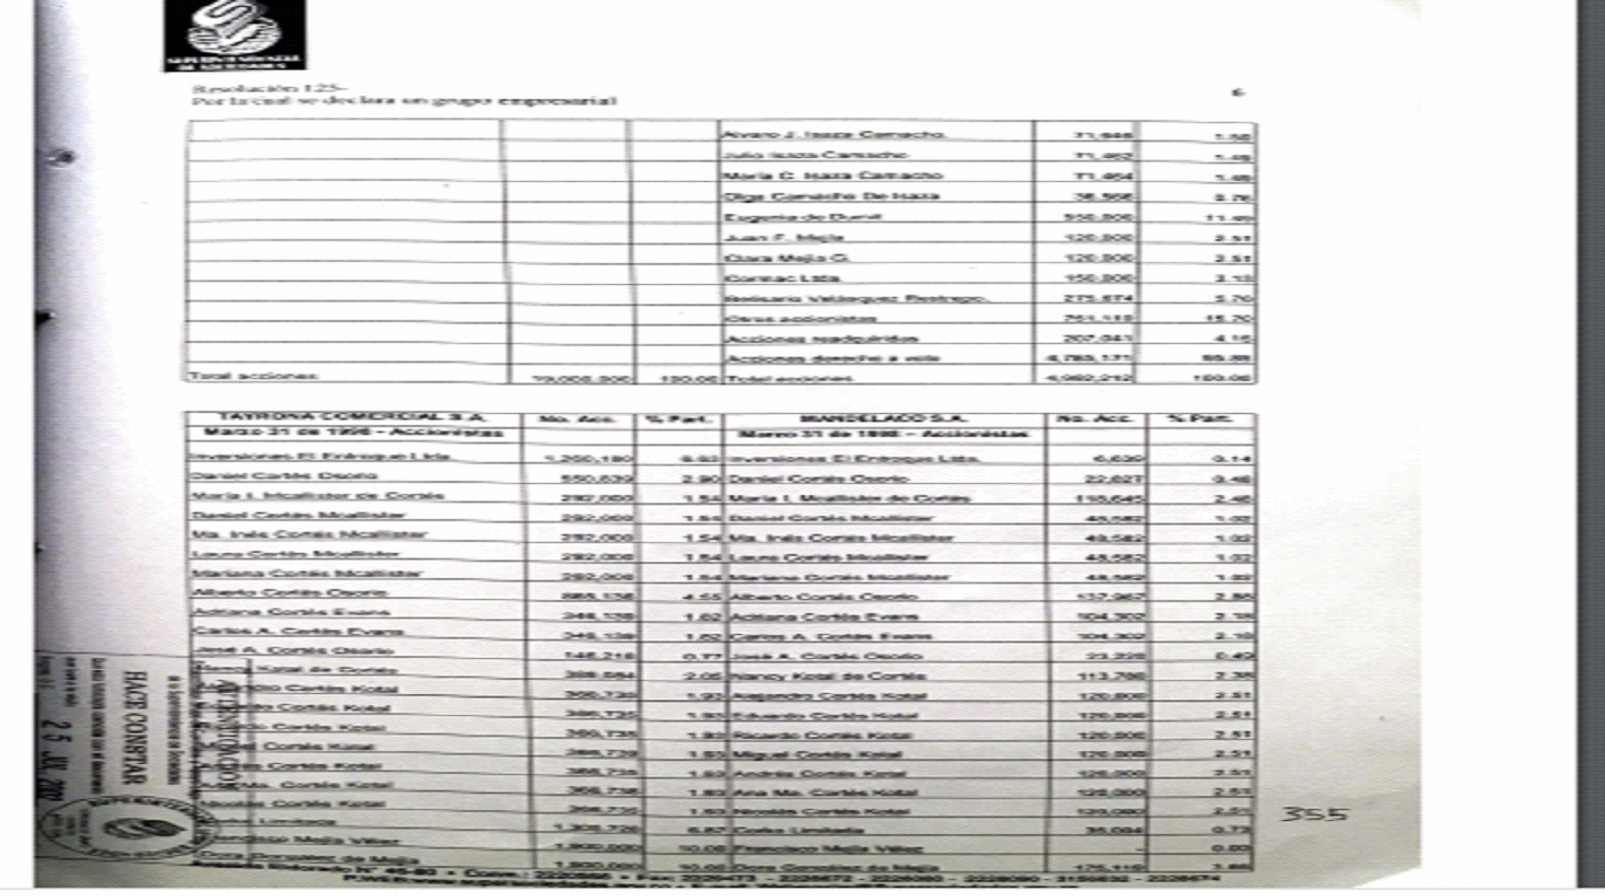
Sumado a lo anterior, el numeral 4° de la citada resolución contiene un cuadro comparativo, a partir del cual se advirtió que las personas enlistadas en él poseían directa o indirectamente y al mismo tiempo, acciones en ambas empresas y, en él se especificó el número de acciones de cada individuo y el respectivo porcentaje de participación que, sumados, arrojarían cantidades superiores al 50%.
También, consideró que el ente de inspección, vigilancia y control explicó las razones por las cuales consideró que los treinta y tres (33) accionistas tenían la calidad de controlantes y conformaron un grupo, tan así que existían pruebas que evidenciaban que las asambleas de accionistas de Mandelaco S.A y Tayrona Comercial S.A. se realizaban en la misma fecha y lugar, como si se tratara de una sola sociedad.
(iv) Estudio del cargo cuarto. Violación de los artículos 209 de la Constitución Política y 3° del Código Contencioso Administrativo. Violación del derecho a la igualdad
Al respecto, precisó que «[…] el cargo no se enmarca dentro de los supuestos de una diferencia de trato, derivada de dos situaciones posibles de contrastar, sino que se discute esencialmente un asunto relativo al periodo respecto al cual, la Superintendencia accionada declaró se había configurado el grupo empresarial, que, según la resolución sancionatoria, correspondió al 20 de junio de 1996 al 31 de marzo de 1998. Factor temporal que necesariamente remite y por tanto afecta a las personas y sociedades que conformaron en ese interregno Mandelaco S.A. y Tayrona Comercial S.A. Es por ello que no procede el cargo de violación al principio de igualdad».
(v) Estudio del quinto cargo. Violación del artículo 29 de la Constitución Política que consagra el debido proceso y el derecho de defensa
Consideró que a la parte demandante le correspondía comprobar la ausencia de los presupuestos señalados en el artículo 28 de la Ley 222 de 1995 para la configuración del grupo empresarial, es decir, la subordinación, la unidad de propósito y de dirección. Cuestión diferente, agregó, es que los artículos 26 y 27 ibidem prevean que una sociedad se entiende controlada cuando su poder de decisión se somete a la voluntad de una sociedad controlante, ya sea «directamente» o «con el concurso» de entidades o «por intermedio de una subordinada».
Anotó que tanto la doctrina como la jurisprudencia han construido conceptos de diferentes clases de control como el directo, indirecto, individual o conjunto e, inclusive, algunos autores hablan de control interno (societario) y externo (contractual). Es más, indicó que esta Corporación ha señalado que no existen grandes diferencias entre el control directo, indirecto o conjunto, pues estos tipos de control pueden darse de manera combinada.
Así concluyó que «[…] para efectos de endilgar cargos en una investigación administrativa, la Sala no considera relevante que el ente investigador distinga de manera precisa y en una etapa preliminar qué tipo de control se presenta, ya que se trata de una circunstancia que en la mayoría de los casos no es posible dilucidar al momento de tomar la decisión de fondo, luego de contar con todas las pruebas para el efecto y una vez escuchadas las partes».
De esta manera, enfatizó que no estaba llamada a prosperar la alegada violación del derecho de defensa, ya que el hecho de haberse atribuido la configuración de un grupo empresarial era suficiente para que, a partir de ahí, los treinta y tres (33) accionistas pudieran estructurar sus descargos, a fin de desvirtuar los elementos de subordinación y la unidad de propósito y de dirección. Así, la precisión sobre la modalidad de control era un aspecto que debía decantarse en el curso de la investigación.
(vi) Estudio conjunto del cargo tercero y sexto: Falsa motivación respecto de los presupuestos para la declaración de los elementos constitutivos de un grupo empresarial y violación del artículo 29 de la Constitución (principio del debido proceso) y del artículo 35 del Código Contencioso Administrativo por ausencia de prueba
Hizo una relación exhaustiva de los medios probatorios que sirvieron de sustento para inferir la existencia de un control conjunto originado en una relación de subordinación de las sociedades Mandelaco S.A. y Tayrona Comercial S.A., como son: (i) la Resolución No. 352 de 24 de febrero de 1975 del Ministerio de Trabajo, mediante la cual declaró la existencia de una Unidad de Empresa entre las sociedades Manufacturas de Cuero «La Corona S.A.» y Tayrona Comercial S.A., con fundamento en lo previsto en el artículo 15 del Decreto Legislativo No. 2351 de 1965, subrogatorio del artículo 194 del Código Sustantivo del Trabajo; acto administrativo que, según constancia de la Jefe de la Oficina Jurídica de esa cartera no ha sido objeto de revocatoria directa o de decisión judicial, por lo que goza de presunción de legalidad; (ii) el 27 de diciembre de 1999 se celebró el contrato de fiducia mercantil entre Cititrust S.A.- cedente- y las sociedades Tayrona Comercial S.A. y Manufacturas de Cuero «La Corona S.A.» -como fideicomitentes- a fin de desarrollar el proyecto Homecenter avenida 68 sur; (iii) las actas contentivas de las decisiones adoptadas por esas sociedades y; (iv) las declaraciones hechas por las sociedades Mandelaco S.A. y Tayrona Comercial S.A. quienes aceptaron que en el período comprendido entre el 20 de junio de 1996 al 31 de marzo de 1998 se había configurado un grupo empresarial.
Ante ello, el a quo consideró que la Superintendencia de Sociedades contaba con elementos de juicio suficientes para encontrar demostrada la ocurrencia del grupo empresarial a que hace referencia el artículo 28 de la Ley 222 de 1995.
Acogiendo la jurisprudencia del Consejo de Estado, resaltó que no interesa que las sociedades tengan objetos sociales diversos, ya que a pesar de ello es posible determinar la existencia de un objetivo común cuando se trata de actividades complementarias, por ejemplo, en los casos en que cada una de ellas realiza una fase del mismo proceso de producción.
Descendiendo al caso en concreto y luego de hacer referencia a los objetos sociales de cada una de las entidades, afirmó que estos eran idénticos ya que se dedicaban a la fabricación, explotación y beneficio de toda clase de artículos de fibra natural o sintética, así como a su distribución, transporte y compra venta.
Enfatizó que, si bien era cierto que los respectivos certificados fueron emitidos en el mes de julio de 2001, esto es, en una fecha posterior al período comprendido entre el 20 de junio de 1996 al 31 de marzo de 1998; no obstante lo anterior, en ellos no aparecía plasmado que los objetos sociales allí descritos hayan variado desde su creación y, menos, durante el período para el cual fue declarado el grupo empresarial. Y a ello se sumaba la declaración realizada por el apoderado de Mandelaco S.A. quien reconoció que el objeto de ambas sociedades era semejante.
A continuación, formuló los siguientes razonamientos frente a la Resolución 352 de 1975 del Ministerio de Trabajo y Seguridad Social:
[…] De otro lado frente al presunto decaimiento del acto administrativo proferido por el Ministerio de Trabajo y Seguridad Social el 24 de febrero de 1975, que declaró como unidad de empresa a las sociedades Manufacturas de Cuero 'La Corona S.A." y Tayrona Comercial S.A. debe precisarse que según el artículo 66 del Código Contencioso Administrativo, los actos administrativos serán obligatorios mientras no hayan sido anulados o suspendidos por la jurisdicción contenciosa administrativa, pero perderán fuerza ejecutoria en los siguientes casos: [se cita]
De esta manera, para el asunto bajo estudio, no se advierte prueba que dé cuenta que el acto administrativo mencionado haya sido suspendido por la Jurisdicción de lo Contencioso Administrativo o anulado. Así lo certificó el jefe de la Oficina Asesora Jurídica del Ministerio del Trabajo y Seguridad Social el 14 de junio de 2001 (folio. 181, copia cuaderno 2), tal como se señaló en líneas precedentes.
Mucho menos que la desaparición de sus fundamentos de hecho o de derecho durante el periodo que se declaró el grupo empresarial, pues conforme al artículo 194 del Código Sustantivo del Trabajo, aún vigente, y en el que se sustentó el acto de dicho Ministerio, los elementos para declarar la unidad de empresa son similares a aquellos de los que se sirvió la Superintendencia para expedir las resoluciones que se demandan, así: [se cita]
Luego, no puede hablarse del desaparecimiento de circunstancias fácticas o de hecho, pues a través de la investigación adelantada por la demandada, se comprobó que entre MANDELACO S.A. y TAYRONA COMERCIAL S.A. existían actividades similares o conexas y una situación de predominio de la primera sobre la segunda.
Adicionalmente, tampoco se descubrió que el acto administrativo del Ministerio del Trabajo al que se alude tuviera inmersa una condición resolutoria o de vigencia.
De manera tal que al no encontrarse probados los elementos prescritos por el artículo 66 del Código Contencioso Administrativo relativos al decaimiento de los actos administrativos, se deduce que la entidad supervisora podía referirse a ese acto como un elemento más de convicción de la existencia de un grupo empresarial […].
En cuanto el contrato de concesión celebrado en el año 2000, el a quo puso de presente que la Superintendencia de Sociedades no valoró dicho documento como un elemento de convicción principal para probar la ocurrencia del grupo empresarial sino «[…] a manera de ejemplo para inferir que hasta esa fecha, año 2000, había subsistido similitud y conexidad entre las actividades de las empresas».
Finalmente y, de cara a valorar el dictamen pericial elaborado por el auxiliar de justicia, Álvaro Enrique Wilches Villalobos -en el cual el referido perito concluyó que no existían elementos que condujeran a inferir que entre las sociedades se produjeran operaciones comerciales que condujeran a su integración-, el a quo advirtió que tal conclusión se aparta del objeto para el cual fue concebida la prueba, pues esta nunca tuvo como propósito solicitar al experto que rindiera concepto sobre la configuración de los elementos para declarar un grupo empresarial.
(viii) Estudio del séptimo cargo. Violación de los artículos 29 y 6 de la Constitución Política y por ende de los principios de legalidad y tipicidad. Aplicación indebida de los artículos 28, 29, 30 y 35 de la Ley 222 de 1995
Con el fin de desatar el argumento formulado por la parte demandante, consideró pertinente referirse al contenido de los artículos 26 de la Ley 222 de 1995, que modificó el artículo 260 del Código de Comercio, el parágrafo 1° del artículo 27 de la misma ley, y la jurisprudencia de esta Corporación, para concluir que el control puede ser ejercido no solo por sociedades mercantiles, sino también civiles y naturales.
En lo atinente a las obligaciones previstas en los artículos 29, 30 y 35 de la Ley 222 de 1995, insistió en que el parágrafo 1° del artículo 27 de esa ley, reconoce a todas las personas naturales como «controlantes» para «todos los efectos legales». Entonces, era dable afirmar que, si los deberes previstos en las citadas normas son atribuibles a los controlantes, «[…] no resulta incoherente colegir que tales cargas las deban asumir organismos no societarios o inclusive personas naturales, ya que, efectivamente, éstos ejercen el papel de controlantes
.
Por todo lo anterior, desestimó el cargo alegado en la demanda como quiera que la Superintendencia de Sociedades sí tenía facultad para investigar personas naturales e imputarles el incumplimiento de las obligaciones descritas en los artículos 29, 30 y 35 de la Ley 222 de 1995.
V.- RECURSO DE APELACIÓN
La parte demandante, por conducto de apoderada judicia, inconforme con la decisión anterior, presentó recurso de apelación con el fin de obtener la revocatoria de la sentencia de primera instancia, para lo cual formuló los siguientes reparos:
(i) Primer motivo de impugnación. De la falta de competencia por razón del tiempo: caducidad- prescripción
Considera que el tribunal de primera instancia hizo una interpretación errada del artículo 235 de la Ley 222 de 1995, al considerar que el término de cinco (5) años debía empezar a contabilizarse desde el 1° de abril de 1998, fecha en la cual cesó la conducta.
Puntualiza que, el artículo 235 de la Ley 222 de 1995 guarda silencio sobre el momento a partir del cual debe empezar a computarse el término de los cinco (5) años para entender caducada la facultad sancionatoria. Por ello y en aplicación del principio del derecho que señala que, donde el legislador no distingue, no es dable hacerlo al intérprete, el a quo erró al empezar a contabilizar el término de caducidad de la facultad sancionatoria desde el 1° de abril de 1998 -fecha en la cual se entiende que cesó la conducta-.
Tal conclusión, asevera, constituye un prejuzgamiento, pues uno de los argumentos planteados en la demanda se centra, justamente, en cuestionar que dicha conducta jamás ocurrió. De ahí que, en su sentir, el término de caducidad debió contabilizarse desde el 20 de junio de 1996 -fecha de entrada en vigencia de la Ley 222 de 1995-.
(ii) Segundo motivo de impugnación. De la falta de competencia por razón de la materia
Insiste en que la Superintendencia de Sociedades carecía de competencia para adelantar la investigación administrativa en contra de los accionistas, por razón de la materia, dado que entre el 20 de junio de 1996 y el 31 de marzo de 1998, la entonces sociedad Manufacturas de Cuero «La Corona S.A.» -hoy Mandelaco S.A.- se encontraba bajo la vigilancia de la Superintendencia de Valores, de conformidad con el Decreto 2115 de 1992, pues existe prueba documental que da cuenta que dicha sociedad estuvo, en efecto, inscrita en el Registro Nacional de Valores desde el 6 de octubre de 1981 hasta el 9 de agosto de 1999.
Afirma que, a pesar de que la solicitud que presentó el ciudadano Marco Antonio Padilla Perilla se realizó el 13 de septiembre de 2000, esto es, cuando la Superintendencia de Sociedades era competente para vigilar a la sociedad, lo cierto era que durante el tiempo que transcurrieron los hechos esa entidad carecía de competencia para adelantar la correspondiente investigación.
Trae a colación el escrito de defensa presentado por la Superintendencia de Sociedades, en el proceso de reparación directa que se tramitó con el radicado 2005- 00903, que culminó con una sentencia que goza de cosa juzgada, en el que, presuntamente, esta reconoció en todo momento que no era competente para supervisar y vigilar a la sociedad Manufacturas de Cuero «La Corona» -hoy Mandelaco S.A.-. Ello, en su sentir, demuestra el actuar incoherente de la entidad.
Colofón de lo anterior, reflexiona que el a quo pasó por alto que el Decreto 702 de 1994 señaló que, desde el 30 de marzo de 1994, la Superintendencia de Sociedades dejaría de inspeccionar y vigilar a las sociedades emisoras de valores, pues pasarían a ser de control exclusivo de la Superintendencia de Valores.
(iii)Tercer motivo de impugnación. De la ausencia de motivación
Manifiesta, inicialmente, que el requisito de motivación de los actos administrativos, en cuanto a su contenido no puede ser una cuestión simplemente formal, sino que por el contrario, se trata de un aspecto de fondo, por lo que la administración debe exponer los argumentos puntuales que describan de manera clara, coherente y veraz, las razones para adoptar una determinada decisión.
Afirma que la Superintendencia de Sociedades no explicó las razones para considerar que se había configurado un control conjunto. Así, enfatiza que:
[…] la Superintendencia consideró que la participación accionaria de cada uno de los accionistas acá demandantes debía sumarse con la de otros accionistas, y que así sumada su participación llegaba a superar el 51% de la propiedad accionaria. Pero no señaló en la resolución número (sic) Resolución No. 125-001957 de 16 de noviembre de 2001 las razones en las que se fundó. No especificó si consideró que alguno de mis representados podía ejercer no solo el derecho al voto que correspondía a su participación accionaria sino el de otros accionistas en forma tal que pudiese emitir un voto mayoritario. O si quizás estimó que existía un acuerdo celebrado entre mi poderdante y otros accionistas para votar en bloque; O si más bien consideró que el supuesto control se derivaba de alguna operación comercial celebrada entre las sociedades en cuestión y mi representado en atención a las diversas posibilidades que brinda la ley comercial y en especial los artículos 260 y 261 del Código de Comercio. Simplemente concluyó ese despacho que “los controlantes fueron las siguientes personas.... Pero el porqué, no lo señalo. ¿Qué criterio utilizó para reunir a todos los accionistas multados como controlantes? Jamás lo precisó […].
(iv) Cuarto motivo de impugnación. De la Violación de los artículos 209 de la Constitución Política y 3° del Código Contencioso Administrativo. Violación al derecho a la igualdad
Señala que la entidad de inspección, vigilancia y control se basó en situaciones anteriores a 1996 (como la declaratoria de unidad de empresa efectuada por el Ministerio de Trabajo y Seguridad Social el 24 de febrero de 1975), y a hechos ocurridos después de 1998 (contrato de concesión del año 2000), es decir, cuando las personas naturales sancionadas ya no eran accionistas. De hecho y, a su juicio, la Superintendencia de Sociedades no vinculó a los socios que realmente ostentaron tal condición cuando los supuestos fácticos analizados tuvieron lugar.
Indica que «[…] resulta evidente el trato desigual que han recibido estos 33 exsocios, al resultar multados por que los nuevos accionistas cambiaron la orientación de las empresas que compraron para imprimirles una estrategia de grupo de la que antes carecían pues mientras mis representados fueron accionistas de las dos empresas se dedicaban a actividades totalmente distintas en sectores económicos diferentes».
Precisa que la Superintendencia de Sociedades concluyó que había unidad de dirección de las empresas, en el período comprendido entre el 20 de junio de 1996 al 31 de marzo de 1998, porque los treinta y tres accionistas (33) enlistados en el acto administrativo sancionador participaron en las dos compañías. Sin embargo, destaca que la unidad de propósito se encuentra probada para el periodo comprendido entre el 1° de abril de 1998 y el 3 de julio de 2001, esto es, en momento posterior en el cual las empresas fueron vendidas y, por ende, cuando la parte demandante ya había perdido la facultad para poder controlar esa situación.
(v) Quinto motivo de impugnación. De la violación del artículo 29 de la Constitución Política que consagra el debido proceso y el derecho de defensa
Insiste en que la Superintendencia de Sociedades, adoptó la decisión sancionatoria, no en la supuesta existencia de una situación de control derivada de la posesión directa o indirecta del 50% de la sociedad por parte de los accionistas vinculados a la investigación, tal y como se había señalado en el pliego de cargos, sino en el hecho consistente en que se había configurado la modalidad del control conjunto. En consecuencia y, a su juicio, no se le otorgó a la parte demandante la oportunidad para ejercer el derecho de defensa y de contradicción y presentar argumentos para desvirtuar la existencia del control conjunto.
Considera que la Superintendencia de Sociedades debió señalar con precisión cuál era la modalidad de control respecto del cual se basó la investigación con el fin de que las personas naturales pudieran controvertir las razones de hecho y de derecho por las cuales fueron sancionados.
(vi) Sexto motivo de impugnación. De la falsa motivación respecto de los presupuestos para la declaración de los elementos constitutivos de un grupo empresarial y desconocimiento del debido proceso por ausencia de pruebas
Refuta las razones que llevaron a la Superintendencia de Sociedades y, a su vez, confirmadas por el a quo, para considerar que entre las sociedades Mandelaco S.A. y Tayrona Comercial S.A. existía unidad de propósito pues cada una de las empresas tenía una finalidad y un propósito de negocios independientes, tal y como pasa a explicarse a continuación:
En lo relativo a la Resolución No. 352 de 24 de febrero de 1975 del Ministerio de Trabajo y Seguridad Social, aduce que si bien no consta formalmente que dicha resolución haya sido revocada, las circunstancias de hecho existentes en el período comprendido entre el 20 de junio de 1996 al 31 de marzo de 1998 eran diametralmente distintas de las que existían en el año de 1975, pues los objetos sociales de las sociedades eran diferentes y sus actividades, en ningún momento se complementaban, aspecto que fue ratificado por el testigo Belisario Velásquez, Presidente de la sociedad Manufacturas «La Corona S.A.» -hoy Mandelaco S.A.-, quien en la declaración rendida en la primera instancia indicó que el objeto de estas empresas era disímil.
En relación con la suscripción del contrato de fiducia mercantil entre Cititrust S.A.- cedente- y las sociedades Tayrona Comercial S.A. y Manufacturas de Cuero «La Corona S.A.»- como fideicomitentes el día 27 de diciembre de 1999, precisa que este se celebró con posterioridad a la reforma estatutaria y cuando los socios no fungían como accionistas.
En lo atinente a la aceptación expresa que hicieron los apoderados de las sociedades Mandelaco S.A. y Tayrona Comercial S.A. sobre la configuración de un grupo empresarial en los descargos presentados, resalta que quienes realizaron tales manifestaciones«[…] fueron los nuevos socios de ambas sociedades, por lo tanto no pueden achacarlas tales manifestaciones a mis representados, como si se tratara de una aceptación que proviene de su voluntad, cuando se reitera, los mismo ya no eran socios de dichas compañías en el año 2001».
Finalmente, y frente a la afirmación hecha por el tribunal en el sentido de considerar que los objetos sociales de cada una de las empresas son idénticos, solicita valorar las pruebas documentales, testimoniales y el dictamen pericial; elementos de juicio que, en su concepto, son demostrativos de que los objetos de las sociedades Mandelaco S.A. y Tayrona Comercial S.A. eran diferentes.
(vii) Séptimo motivo de impugnación. De la violación de los artículos 29 y 6 de la Constitución Política y por ende de los principios de legalidad y tipicidad. Aplicación indebida de los artículos 28, 29, 30 y 35 de la Ley 222 de 1995
Insiste en que las obligaciones descritas en los artículos 28, 29, 30 y 35 de la Ley 222 de 1995 no resultan exigibles a las personas naturales, al recaer exclusivamente en sociedades de naturaleza societaria.
Finalmente, destaca que el legislador fue claro en indicar que la obligación de inscribir el grupo empresarial en el Registro Mercantil recae en las sociedades controlantes. En tal virtud, la Superintendencia de Sociedades no podía realizar una interpretación extensiva de la norma por tratarse de la imposición de una sanción.
VI.- TRÁMITE DE SEGUNDA INSTANCIA
El recurso de apelación fue concedido por el Tribunal Administrativo de Cundinamarca, Sección Primera, Subsección «C», en Descongestión, mediante auto de 8 de abril de 2015. Remitido y repartido el proceso entre los diferentes despachos que integran la Sección Primera, a través de auto del 17 de septiembre de 2015, se admitió el recurso de apelación y se corrió traslado a las partes y al Ministerio Público para que alegaran de conclusión y este último rindiera el concept.
El apoderado judicial de la Superintendencia de Sociedades solicitó la confirmatoria de la sentencia de primera instancia y, en este sentido, consideró que debía mantenerse incólume la presunción de legalidad de las Resoluciones Nos. 125- 001957 de 16 de noviembre de 2001 y 125- 000572 de 19 de marzo de 2002.
La parte demandante reiteró los argumentos planteados en el recurso de alzada e hizo énfasis, de manera especial, en que (i) el a quo, para demostrar la configuración del grupo empresarial, esto es, la unidad de propósito y de dirección, se fundamentó en los certificados de la cámara de comercio emitidos en el mes de julio de 2001, a pesar de que en el expediente obraban los certificados de la Cámara de Comercio, expedidos para los años 1996 a 1998, que dan cuenta que los objetos sociales de ambas empresas eran totalmente distintos; (ii) hubo una omisión por parte del tribunal en la valoración de las pruebas testimoniales recaudadas en la primera instancia las cuales desvirtúan los elementos configurativos para declarar la existencia del grupo empresarial y, (iii) la aparente confesión efectuada por los apoderados de las sociedades Mandelaco S.A. y Tayrona Comercial S.A. no puede ser considerada como un elemento determinante pues no «[…] representan a los socios con anterioridad a 1998, sino a los que adquirieron la empresa y en efecto unificaron las actividades de ambas. Así mismo, con sus afirmaciones pretenden enlodar a los anteriores socios haciendo parecer que sus manifestaciones corresponden a una confesión de que en el pasado las empresas constituían un grupo empresarial, cosa que no es cierta».
El agente del Ministerio Público, por su parte, guardó silencio en esta oportunidad procesal.
VII. CONSIDERACIONES
VII.1.- Competencia
La Sección Primera del Consejo de Estado es competente para conocer en segunda instancia de los recursos de apelación interpuestos en contra de las sentencias dictadas en primera instancia por los Tribunales Administrativos, de conformidad con lo dispuesto en el artículo 129 del CC y el artículo 13 del Acuerdo 80 de 12 de marzo de 2019, expedido por la Sala Plena de esta Corporación.
VII.2.- Actos administrativos enjuiciados en este proceso
En el presente caso, la parte demandante pretende controvertir la presunción de legalidad de las Resoluciones Nos. 125- 001957 de 16 de noviembre de 2001 y 125- 000572 de 19 de marzo de 2002 -parcialmente-, a través de las cuales la Superintendencia de Sociedades resolvió declarar el grupo empresarial conformado por las sociedades Mandelaco S.A. y Tayrona Comercial S.A. dentro del período comprendido entre la vigencia de la Ley 222 de 1995 -20 de junio de 1996- y el 31 de marzo de 1998 e impuso una multa equivalente a quinientos mil pesos ($500.000) a cada una de las treinta y tres (33) personas enlistadas en el artículo 1° del citado acto, al ser consideradas como controlantes, por el incumplimiento de las obligaciones previstas en los artículos 29, 30 y 35 de la Ley 222 de 1995.
128.1. La Resolución No. 125-001957 de 16 de noviembre de 2001 «Por la cual se declara un grupo empresarial», expedida por el Superintendente de Sociedades, en su parte resolutiva dispuso:
[…] Resolución 125-001957 de 16 de noviembre de 2001
Por la cual se declara un grupo empresarial
EL SUPERINTENDENTE DE SOCIEDADES
En uso de sus atribuciones y,
CONSIDERANDO
[…]
RESUELVE:
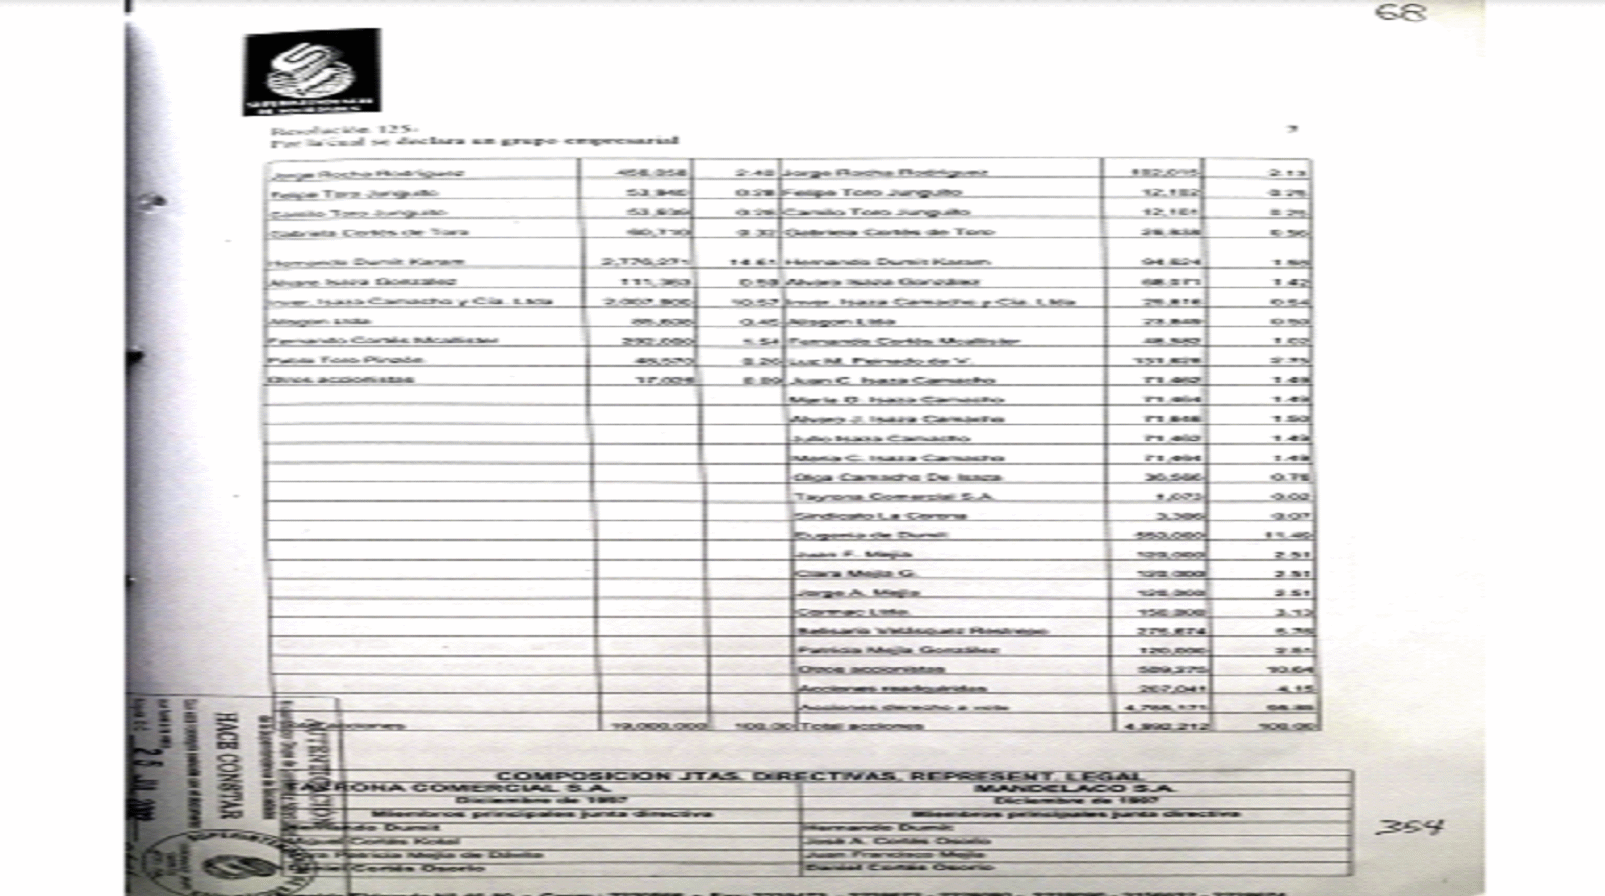
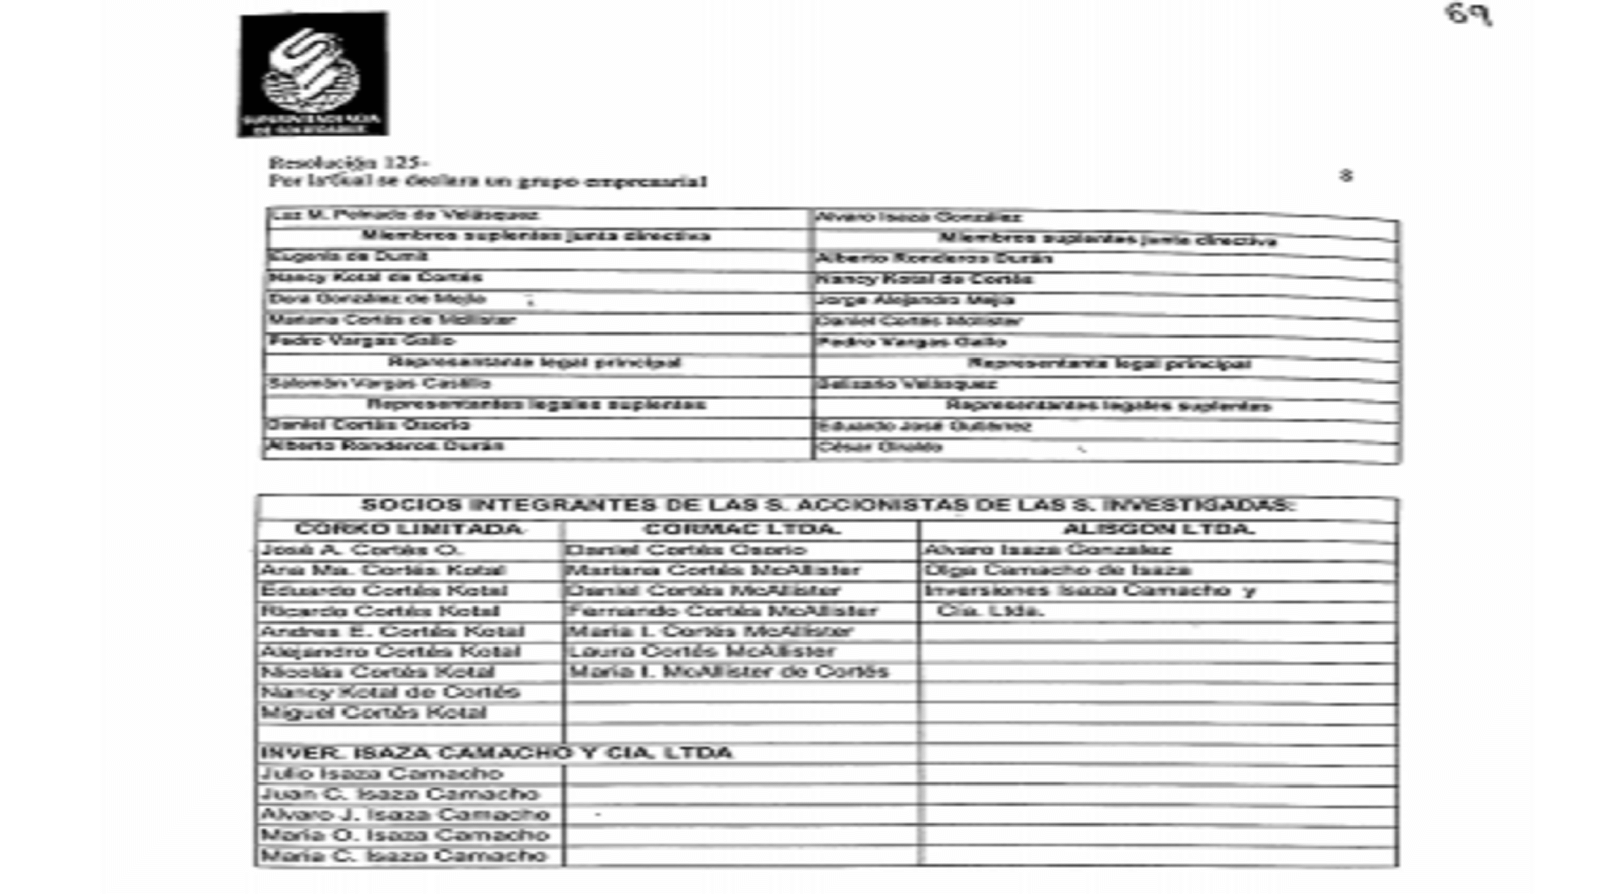
ARTÍCULO PRIMERO. DECLARAR que las sociedades MANDELACO S.A. y TAYRONA COMERCIAL S.A. conformaron un grupo empresarial durante el periodo comprendido entre la vigencia de la Ley 222 de 1995 y el 31 de marzo de 1998, cuyos controlantes fueron las siguientes personas:
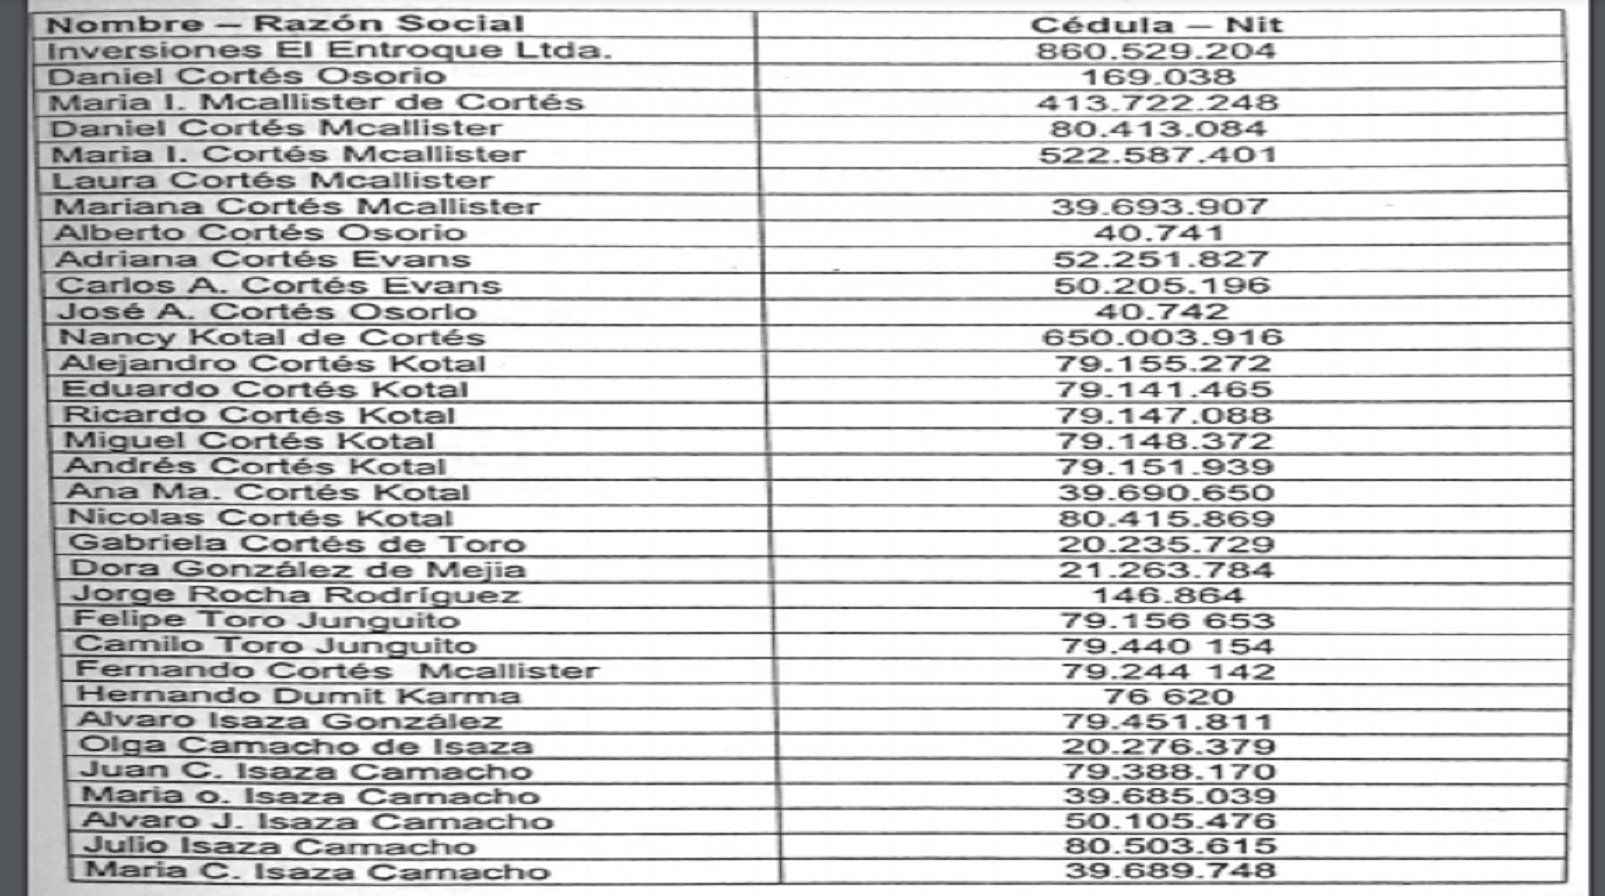
ARTÍCULO SEGUNDO. IMPONER una multa de QUINIENTOS MIL PESOS ($500.000) a cada uno de los controlantes señalados en el numeral anterior.
PARÁGRAFO. La multa deberá ser cancelada dentro de los cinco días hábiles siguientes a la fecha de ejecutoria de esta resolución, mediante consignación en Bancolombia, a nombre de la SUPERINTENDENCIA DE SOCIEDADES, cuenta No. 1260279555-8. Copia del recibo de consignación deberá presentarse en esta entidad. Vencido dicho plazo se iniciará cobro por el procedimiento de jurisdicción coactiva (Ley 6 de 1992).
NOTIFÍQUESE Y CÚMPLASE,
EL SUPERINTENDENTE DE SOCIEDADES,
JORGE PINZÓN SÁNCHEZ
128.2. A su vez, la Resolución No. 125-000572 de 19 de marzo de 2002 «Por la cual se resuelven unos recursos», expedida por el Superintendente de Sociedades, en su parte resolutiva, ordenó:
[…] Resolución 125-000572 de 19 de marzo de 2002
Por la cual se resuelven unos recursos
EL SUPERINTENDENTE DE SOCIEDADES
En uso de sus atribuciones legales y,
CONSIDERANDO
[…]
RESUELVE:
ARTÍCULO ÚNICO. CONFIRMAR la Resolución 125-001957 de 16 de noviembre de 2001.
NOTIFÍQUESE Y CÚMPLASE,
EL SUPERINTENDENTE DE SOCIEDADES,
JORGE PINZÓN SÁNCHEZ […]
VII.3.- El planteamiento del problema jurídico
El problema jurídico que debe decidir esta Sala, en los términos previstos en el artículo 328 del Código General del Proceso se contrae a determinar si las Resoluciones Nos. 125- 001957 de 16 de noviembre de 2001 y 125- 000572 de 19 de marzo de 2002 se encuentran ajustadas a las normas que le han debido de servir de fundamento, en especial, las siguientes disposiciones constitucionales y legales: los artículos 6°, 29 y 209 de la Constitución Política; 34 de la Ley 57 de 1887; 3, 33, 35, 38 y 48 del Código Contencioso Administrativo; 27, 28, 29, 30, 35 y 235 de la Ley 222 de 1995 y 1° del Decreto 702 de 1994.
En este sentido, la Sala entrará a analizar:
(i) Si operó el fenómeno de la caducidad de la facultad sancionatoria de la Superintendencia de Sociedades;
(ii) Si la Superintendencia de Sociedades tenía competencia para adelantar la investigación, como quiera que la sociedad Mandelaco S.A. se encontraba bajo la supervisión de la Superintendencia de Valores;
(iii) Si hubo falta de motivación, habida consideración que el ente de inspección, vigilancia y control no expresó las razones para considerar que los treinta y tres (33) accionistas tenían la calidad de controlantes ni tampoco explicó los motivos para inferir que Manufacturas S.A. -hoy Mandelaco S.A.- tenía la calidad de subordinada o controlada
(iv) Si la entidad demandada violó el principio de igualdad, al otorgar un tratamiento discriminatorio dado que orientó su investigación frente a los accionistas que ostentaron la condición de socios antes del mes de abril de 1998 y, no frente a los nuevos accionistas que fueron los que en realidad conformaron una unidad de propósito con posterioridad a esa fecha.
(v) Si el ente de inspección, vigilancia y control desconoció el debido proceso y el derecho de defensa, pues no le otorgó la oportunidad a la parte demandante para desvirtuar la existencia del control conjunto, dado que en el pliego de cargos el ente de control aludió a la configuración de una presunta situación de control directo o indirecto;
(vi) Si los actos administrativos se encuentran falsamente motivados habida cuenta que los motivos determinantes de la decisión y que sirvieron de sustento para declarar el grupo empresarial no estuvieron debidamente probados dentro de la actuación administrativa y;
(vii) Si la Superintendencia de Sociedades transgredió los principios de legalidad, tipicidad y proscripción de la analogía en materia sancionatoria, dado que las obligaciones previstas en los artículos 29, 30 y 35 de la Ley 222 de 1995 recaen exclusivamente en empresas de naturaleza societaria, más no, en personas naturales.
Por razones metodológicas, la Sala abordará el análisis de los argumentos de apelación en seis (6) cargos, en tanto que se agrupará el análisis de los relacionados con la falta y falsa motivación en uno solo, así: (i) de la falta de competencia por razón del tiempo: caducidad y prescripción; (ii) de la falta de competencia por razón de la materia; (iii) estudio conjunto de la ausencia y falsa motivación respecto de los presupuestos para la declaración de los elementos constitutivos de un grupo empresarial y desconocimiento del debido proceso por ausencia de prueba; (iv) de la violación de los artículos 209 de la Constitución Política y 3° del Código Contencioso Administrativo. Violación del derecho a la igualdad; (v) de la violación del artículo 29 de la Constitución Política que consagra el debido proceso y el derecho de defensa, y (vi) de la violación de los artículos 29 y 6 de la Constitución Política y por ende de los principios de legalidad y tipicidad. Aplicación indebida de los artículos 28, 29, 30 y 35 de la Ley 222 de 1995.
viI.4.- Solución al problema jurídico
VII.4.1.- De la falta de competencia por razón del tiempo: caducidad –prescripción
El fallador de primera instancia, en la sentencia impugnada, encontró que la norma aplicable era el artículo 235 de la Ley 222 de 1995, por lo que la entidad demandada disponía de cinco (5) años contados a partir de la ocurrencia de los hechos o la cesación de la conducta para adelantar la correspondiente actuación administrativa.
Al momento de efectuar el mencionado cómputo, tomó como punto de partida el 1° de abril de 1998, fecha a partir de la cual cesó la conducta, teniendo en cuenta que la sanción se impuso por la falta de declaración en la conformación de un grupo empresarial entre el 20 de junio de 1996 (entrada en vigencia de la Ley 222 de 1995) y el 31 de marzo de 1998.
Así las cosas, consideró que desde el momento en que cesó la conducta -1° de abril de 1998- hasta que culminó el trámite administrativo con la notificación del acto que agotó la vía gubernativa -19 de abril de 2002- no transcurrieron más de los cinco (5) años de que trata el artículo 235 de la Ley 222 de 1995.
Frente a ello, la parte recurrente considera que el término inicial para efectos de computar la caducidad de la facultad sancionatoria es el 20 de junio de 1996 -cuando inició la conducta- y no el 1° de abril de 1998 -cuando cesó la misma-. En consecuencia y, en su sentir, como quiera que la Resolución No. 125- 000572 de 19 de marzo de 2002, que desató el recurso de reposición y con ello agotó la vía gubernativa, fue notificada el 19 de abril de 2002, era evidente que había operado el fenómeno de caducidad de la facultad sancionatoria.
Con el fin de dilucidar la controversia, la Sala procede a efectuar las siguientes consideraciones:
Inicialmente, debe decirse que el artículo 38 del Código Contencioso Administrativo señala que la administración cuenta con un término de tres (3) años para expedir el acto administrativo sancionatorio por lo que, de acuerdo con el criterio unificado de la Sala Plena de esta Corporació
, se ha entendido que la sanción se impone de manera oportuna si dentro del término para ejercer la potestad sancionatoria se expide y se notifica el acto administrativo que concluye la actuación administrativa, esto es, el acto administrativo principal o primigenio y, no el que resuelve los recursos de la vía gubernativa. Señala la norma:
[…] ARTÍCULO 38. Salvo disposición especial en contrario, la facultad que tienen las autoridades administrativas para imponer sanciones caduca a los tres (3) años de producido el acto que pueda ocasionarlas. (Destacado fuera de texto).
Por su parte, el artículo 235 de la Ley 222 de 1995 indica que las acciones penales, civiles y administrativas derivadas del incumplimiento de las obligaciones o de la violación de lo previsto en el Libro Segundo del Código de Comercio y en esa ley prescribirán en cinco años, al disponer:
[…] Artículo 235. TÉRMINO DE PRESCRIPCIÓN
Las acciones penales, civiles y administrativas derivadas del incumplimiento de las obligaciones o de la violación a lo previsto en el Libro Segundo del Código de Comercio y en esta ley, prescribirán en cinco años, salvo que en ésta se haya señalado expresamente otra cosa. (Destacado de la Sala).
En el presente caso, la normatividad que resulta aplicable es el artículo 235 de la Ley 222 de 1995 y no el artículo 38 del Código Contencioso Administrativo, por ser esta una norma especial y preferente sobre la disposición de carácter general, pues el artículo 38 del Código Contencioso Administrativo sólo opera «[…] salvo disposición especial en contrario». La anterior conclusión cobra fuerza si se tiene en cuenta el contenido del artículo 1°, inciso 2°, del Código Contencioso Administrativo que señala que «[l]os procedimientos administrativos regulados por leyes especiales se regirán por éstas; en lo no previsto en ellas se aplicarán las normas de esta parte primera que sean compatibles». (Destacado de la Sala).
Esta Corporación ha señalado que no es posible establecer una dicotomía entre la facultad sancionatoria de que trata el artículo 38 del Código Contencioso Administrativo y la acción administrativa prevista en el artículo 235 de la Ley 222 de 1995, como si se tratara de dos manifestaciones diferentes de la Administración pues no existe derecho subjetivo sin acción para ejercerla. En realidad, cuando el artículo 38 del Código Contencioso Administrativo se refiere a la facultad para imponer sanciones debe entenderse que se está refiriendo a la caducidad de la acción administrativa correspondiente. Sobre el particular, esta Corporación en sentencia de 2 de noviembre de 200
, indicó:
[…] El actor pretende establecer una dicotomía entre facultad sancionatoria y acción administrativa y, consecuentemente, entre los artículos 38 del C.C.A. y 235 de la Ley 222 de 1995, con base en lo cual aduce que en este caso no hubo acción administrativa sino ejercicio de la facultad sancionatoria de la entidad demandada, de donde arguye que la norma aplicable es la primera.
Sobre ese planteamiento cabe decir que es sofista por cuanto ambas disposiciones se están refiriendo a dos aspectos inseparables, cuales son la facultad sancionatoria, que no es otra que la aptitud, capacidad o poder jurídico para decidir o hacer efectivas las consecuencias jurídicas en sede administrativa de la violación de la ley; y la aptitud o poder igualmente jurídico para adelantar o realizar todas las actividades necesarias encaminadas a verificar dicha violación y todos los aspectos objetivos y subjetivos concernientes a la misma, plasmado en el concepto de acción, que como tal viene a ser el medio para ejercer o hacer efectiva la facultad sancionatoria.
En teoría del derecho se da por sentado que no debe haber derecho subjetivo sin acción que garantice su efectivo ejercicio o su protección. Mutatis mutandi, no es pensable que exista una facultad o poder estatal sin el medio para ejercerla, pues devendría en inocua, y uno de esos medios, en el plano jurídico, son las acciones, que cuando la facultad es administrativa, la acción no puede ser otra que administrativa.
[…]
De suerte que la facultad sancionatoria del Estado, cuando es administrativa, requiere una acción igualmente administrativa para hacerla efectiva, que en ese caso se suele denominar acción administrativa sancionatoria, y que corresponde a las actuaciones administrativas iniciadas de oficio prevista en el artículo 4º, numeral 4, del C.C.A., de la cual se dan varias clases como son la sancionatoria policiva administrativa y la disciplinaria; de allí que cuando el artículo 38 del C.C.A. se refiere a la caducidad de la facultad de imponer sanciones, en realidad se está ocupando de la caducidad de la acción administrativa correspondiente, lo cual explica que la Corporación utilice esta expresión como equivalente a aquélla, como se observa en el siguiente proveído:
“Si bien es cierto que en dicha norma (refiriéndose al artículo 38 del C.C.A.) se consagra el término de tres (3) años como el de caducidad de las acciones administrativas, contados a partir del último acto constitutivo de la falta, y que el demandante sostiene que el último acto constitutivo de las faltas que dieron lugar a la promulgación del pliego de cargos en su contra se produjo a más tardar el 1 de abril de 1992 por lo cual al momento de expedirse la Resolución No. 2743 de junio 19 de 1995 ya había caducado la facultad sancionatoria de la Administración, la Sala considera que ello no es suficiente para concluir sobre las alegadas violaciones normativas en el grado de "manifiesta", que exige el artículo 152 del C.C.A. como requisito para la procedencia de la medida impetrada, toda vez que frente a similares argumentos planteados en sustento del recurso de reposición interpuesto contra el acto sancionatorio, la Administración lo desechó por estimar que el término de caducidad de la acción y de la sanción se había interrumpido por las distintas y extensas razones que se consignan en la parte motiva del segundo de los actos acusados, las cuales necesariamente habrán de ser objeto de un detenido estudio al resolver el fondo de la controversia planteada en la demanda, sin que pueda, por consiguiente, decidirse en esa etapa inicial del proceso.
Por lo tanto, la oportunidad que tenía para el efecto se debe establecer con base en el artículo 235 de la Ley 222 de 1995 y no del artículo 38 del C.C.A., pues aquél por ser norma especial y pertinente al asunto examinado, prefiere a éste que es disposición general y sólo se aplica a falta de norma distinta que regule el punto, según lo dispone el artículo 1º, inciso 2º, del C.C.A […] (Destacado de la Sala).
Igualmente, esta Sala ha delimitado el alcance interpretativo de esta norma para considerar que se refiere a la acción administrativa sancionatoria, es decir, a las acciones administrativas que se dirigen a verificar el cumplimiento de las obligaciones previstas en el Código de Comercio y en la Ley 222 de 1995 e imponer las sanciones correspondientes, en cumplimiento de la función otorgada a esa entidad por mandato del artículo 86.3 de la Ley 222 de 1995, pero no frente a las demás actuaciones que son el resultado de la función de inspección, vigilancia y control, las cuales no se encuentran sujetas a ningún término de caducidad, pues la Ley 222 de 1995 no prescribe un término para su ejercicio.
Frente a la aplicabilidad del artículo 235, ha dicho la Sal
:
[…] El citado artículo 235 de la Ley 222 de 1995 prevé que: “Las acciones penales, civiles y administrativas derivadas del incumplimiento de las obligaciones o de la violación a lo previsto en el Libro Segundo del Código de Comercio y en esta ley, prescribirán en cinco años, salvo que en ésta se haya señalado expresamente otra cosa.” Esta norma, como lo ha precisado la Sala, se refiere a la “acción administrativa sancionatoria”, es decir, a las acciones administrativas derivadas del incumplimiento de las obligaciones o de la violación a lo previsto en el Libro Segundo del Código de Comercio y en la citada ley, y que se dirigen a verificar dicha violación e imponer las sanciones correspondientes (artículo 86.3 de la Ley 222 de 1995), pero no propiamente a las demás actuaciones que por mandato legal le corresponde cumplir a la Superintendencia de Sociedades en desarrollo de sus atribuciones de inspección, vigilancia y control sobre las sociedades mercantiles, frente a las cuales la Ley 222 de 1995 no consagra un término para su ejercicio.
En efecto, del estudio de los artículos 83, 84 y 85 de la Ley 222 de 1995 se desprende que las demás atribuciones de la Superintendencia de Sociedades no tienen caducidad y/o término de prescripción, pues las mismas son de carácter ocasional, permanente o transitorio y, por ende, pueden ser ejercidas en cualquier momento, de oficio cuando las circunstancias así lo ameriten, o a petición de parte interesada, siempre que se den los presupuestos para cada una de ellas […] (Destacado de la Sala).
Por ello, y teniendo en cuenta que la normativa aplicable es el artículo 235 de la Ley 222 de 1995, como bien lo consideró el tribunal, por tratarse de una norma especial y preferente sobre el artículo 38 del Código Contencioso Administrativo, resulta claro que la entidad demandada contaba con cinco (5) años para imponer las sanciones por el incumplimiento de las obligaciones consignadas en la Ley 222 de 1995.
Cabe destacar que ese término debe empezar a contabilizarse desde la fecha de ocurrencia de los hechos que dieron origen a la investigación administrativa y, tratándose de conductas continuadas, el término debe computarse desde el momento en que se verifique la cesación de la conducta o del hecho que la originó.
En el presente caso, analizado el contenido de la Resolución No. 125- 001957 de 16 de noviembre de 2001, la sanción de multa impuesta a la parte demandante derivada del incumplimiento de las obligaciones previstas en los artículos 29, 30 y 35 de la Ley 222 de 1995, se prolongó en el tiempo por el período comprendido entre el 20 de junio de 1996 -vigencia de la Ley 222 de 1995 -al 31 de marzo de 1998.
En efecto, en la Resolución No. 125 -1217 de 3 de julio de 2001, la Superintendencia de Sociedades señaló:
[…] SEGUNDO: Que en atención a lo solicitado esta Entidad inició la investigación correspondiente, por lo cual, se consultó el sistema de información financiera, se efectuaron diligencias de toma de información y se requirió documentación a las señaladas sociedades y otras presuntamente relacionadas, recopilando pruebas tales como copias de las actas relativas a reuniones de juntas directivas y asambleas de accionistas, copias de contratos, evolución de la participación accionaria desde 1996 a la fecha e inversiones en otras sociedades.
[…] CUARTO. Que de acuerdo a las actas de las asambleas de accionistas y de juntas directivas, y a los contratos celebrados entre dichas empresas se evidencia que han existido importantes y habituales vínculos comerciales entre ellas.
QUINTO: Que en la documentación recopilada se verifica que desde junio 20 de 1996 (vigencia de la Ley 222 de 1995) hasta marzo 31 de 1998 las siguientes personas poseían directa o indirectamente más del 50% del capital social de las sociedades TAYRONA COEMRCIAL S.A. y MANDELACO S.A., de acuerdo con los cuadros que se incluyen a continuación […] (Destacado de la Sala).
Fue así como el ente de inspección, vigilancia y control delimitó claramente el período de investigación entre el 20 de junio de 1996 – entrada en vigencia de la Ley 222 de 1995- hasta el 31 de marzo de 1998, con fundamento en las pruebas recabadas en la actuación administrativa, en especial, las relacionadas con las actas relativas a reuniones de las juntas directivas y de asambleas de accionistas y con la evolución de la participación accionaria desde 1996.
Ahora bien, por tratarse de una conducta continuada, para la Sala no existe duda que el término de caducidad empieza a contarse a partir del día siguiente a la cesación de la conducta y no la de su iniciación, esto es, el 1° de abril de 1998; de suerte que la Superintendencia de Sociedades contaba hasta el 1 de abril de 2003 para adelantar el respectivo procedimiento administrativo sancionador.
Sobre el particular, esta Corporación de manera pacífica ha señalado:
[…] En el presente caso, la conducta imputada a los actores es continuada o permanente, en la medida en que tuvo ocurrencia de manera prolongada y continuada, de tal manera que el cómputo de la caducidad para imponer la sanción debe hacerse a partir del último acto, esto es, desde la fecha en la cual cesó dicha conduct– […] (Destacado de la Sala).
Criterio a su vez reiterado por esta Secció, en otra oportunidad al indicar:
[…] En este caso, como lo considera la parte demandada, la falta fue continuada, por lo tanto, se atenderá la Jurisprudencia de la Sección que ha sido reiterativa en señalar que la caducidad debe contarse desde cuando cesa la conducta irregular, es decir, el incumplimiento, en este caso, por parte de la actora. De manera que la contabilización del término para imponer la sanción debe contarse para las faltas permanentes o continuadas, a partir del último acto de incumplimiento, como ocurre en este caso, en el cual el empleador no había cesado en su incumplimiento de contratar los aprendices asignados, desde noviembre de 2008 y hasta el 30 de octubre de 2011; en los demás casos, vale decir, para las faltas instantáneas, se contabilizará en la forma establecida por el artículo 38 del C.C.A., esto es, desde que el hecho se produce. En el sublite, la conducta irregular se cometió hasta el 30 de octubre de 2011, según se desprende de los actos acusados, por lo que esta fecha es la que debe tenerse en cuenta como último acto constitutivo de la sanción; ello quiere decir que a partir de ese momento cesó la conducta imputada, fundamento de la sanción, de allí que, de conformidad con la Jurisprudencia reseñada, la Administración tenía hasta el 30 de octubre de 2014 para expedir y notificar el acto administrativo sancionatorio. Comoquiera que el acto sancionatorio primigenio – Resolución núm. 01646 de 14 de mayo de 2012- fue notificado el 1o. de junio de 2012, es decir dentro del término de tres años, la sanción no había caducado, lo cual resulta acorde con lo sostenido por la Sala Plena de lo Contencioso Administrativo respecto del artículo 38 del C.C.A. De lo expuesto advierte la Sala, que no le asistió razón al a quo, al afirmar que la caducidad operó para el período comprendido entre el 1o. de enero y el 26 de noviembre de 2009, que lo llevó a resolver que la sanción solo se debía imponer por el período comprendido entre el 27 de noviembre de 2009 al 30 de octubre de 2011 […] (Destacado de la Sala).
En efecto, se encuentra acreditado que la Superintendencia de Sociedades, el día 16 de noviembre de 2001, expidió la Resolución No. 125- 001957, mediante la cual declaró la conformación del grupo empresarial e impuso una sanción de multa a los socios enlistados en él. Posteriormente, la Superintendencia de Sociedades, el día 19 de marzo de 2002 expidió la Resolución No. 125-000572, mediante la cual resolvió el recurso de reposición interpuesto en contra de la decisión anterior, acto administrativo que se notificó a través de edicto desfijado el 19 de abril de 200.
En síntesis, en el presente caso como quiera que el hecho irregular que dio lugar a la sanción está asociado a la declaratoria del grupo empresarial y al incumplimiento de las obligaciones previstas en los artículos 29, 30 y 35 de la Ley 222 de 1995 -nos hallamos frente a una conducta continuada- que se prolongó en el tiempo desde el 20 de junio de 1996 -vigencia de la Ley 222 de 1995 -hasta el 31 de marzo de 1998. Por lo que, tal y como dan cuenta los actos administrativos demandados, el extremo temporal inicial para el cómputo de la caducidad de la facultad sancionatoria lo constituye la fecha en que cesó la conducta -31 de marzo de 1998- y, no la fecha de su iniciación- 20 de junio de 1996-, como bien lo consideró el a quo.
En consecuencia, el motivo de impugnación analizado no está llamado a prosperar.
VII.4.2.- De la falta de competencia por razón de la materia
El a quo entendió que del estudio de los artículos 82, 83, 84 y 85 de la Ley 222 de 1995, en concordancia con el artículo 2° (numeral 5°) del Decreto 1080 de 1996, se desprende que las facultades de la Superintendencia de Sociedades de inspección, vigilancia y control se encuentran supeditadas a que la sociedad no se encuentre vigilada por otras superintendencias. Igualmente, a la Superintendencia Bancaria, según el artículo 1° del Decreto 702 de 1994, le corresponde la vigilancia y control exclusivo de aquellas entidades con títulos inscritos en el Registro nacional de valores.
Consideró que para la fecha en que la Superintendencia de Sociedades adelantó la correspondiente investigación, la sociedad Mandelaco S.A. ya no se encontraba inscrita en el Registro Nacional de Valores y Emisores, razón por la cual ella sí tenía competencia para expedir los actos administrativos demandados.
En oposición a lo anterior, la parte recurrente insiste en que, durante el tiempo que ocurrieron los hechos, la Superintendencia de Sociedades carecía de competencia para adelantar la correspondiente investigación administrativa como quiera que se encontraba bajo la supervisión, control y vigilancia de la Superintendencia de Valores, al estar inscrita en el Registro Nacional de Valores desde el 6 de octubre de 1981 hasta el 9 de agosto de 1999.
Así mismo, señala que según el Decreto 702 de 1994 y a partir del 30 de marzo de 1994, la Superintendencia de Sociedades dejó de inspeccionar, vigilar y controlar a las emisoras de valores, las cuales pasarían a ser objeto de control exclusivo de la Superintendencia de Valores.
Resalta, además, que la hoy demandada, en el proceso que se tramitó con el radicado 2005 – 00903- 01, dentro de un proceso de reparación directa y contrario a los argumentos de defensa expuestos en este proceso, afirmó carecer de competencia para supervisar y controlar a la sociedad Mandelaco S.A. Tal proceder, en su sentir, demuestra un actuar incoherente de esa sociedad.
Para resolver el punto central de la argumentación que plantea el recurrente la Sala considera relevante entrar a analizar, de un lado (i) las competencias de inspección vigilancia y control de las superintendencias en general y, de manera particular (ii) de la Superintendencia de Sociedades y, (iii) de la Superintendencia de Valores, para finalmente, (iv) concluir si el argumento de impugnación planteado por la parte demandante, hoy recurrente, está llamado a prosperar.
(i). - Las funciones de las superintendencias en general
Debe señalarse que, el artículo 189 de la Constitución Política le asignó al Presidente de la República la facultad de ejercer la inspección, vigilancia y control sobre entidades encargadas de la prestación de los servicios públicos (numeral 22), sobre las entidades cooperativas y las sociedades mercantiles (numeral 24) y sobre instituciones de utilidad común para que sus rentas se conserven y sean debidamente aplicadas y para que en todo lo esencial se cumpla la voluntad de los fundadores (numeral 26.
A su vez, el artículo 13 de la Ley 489 de 1998 confió en el Presidente de la República la facultad de delegar en las superintendencias la inspección, vigilancia y control, al tiempo que el artículo 66 ibidem dispuso que las superintendencias son organismos creados por la ley, con autonomía administrativa y financiera, sin personería jurídica, que cumplen funciones de inspección y vigilancia atribuidas por la ley mediante la delegación que haga el Presidente de la República previa autorización legal.
La Corte Constitucional en sentencia C- 805 de 200 dijo:
[…] 8.1. La organización administrativa, en el Estado Social de Derecho tiene atribuidas variadas actividades habida cuenta de las finalidades propias de dicho modelo de configuración social. En ese orden de ideas le corresponden funciones “administrativas” propiamente dichas, pero también algunas de gestión económica, de carácter industrial y comercial y por supuesto las que dentro del ordenamiento jurídico constitucional configuran cabales “servicios públicos”, en sentido estricto. Se ha expresado que la Constitución prevé que la función administrativa, siempre al servicio del interés general debe estructurarse con sujeción a los principios expresos de la propia Constitución y mediante la descentralización, desconcentración y delegación.
Se ha recordado también que la Constitución enuncia entre las actividades propias de la administración las funciones de inspección vigilancia y control de las más variadas actividades sociales y de los agentes que las desarrollan.
En ese orden de ideas, textos constitucionales en forma explícita asignan directamente al Presidente de la República algunas funciones relevantes de inspección, vigilancia y control tal como sucede en el Artículo 189, en relación con la prestación de los servicios públicos (numeral 22), sobre las instituciones de utilidad común con la finalidad de que las rentas de éstas se conserven y sean debidamente aplicadas y que en todo lo esencial se cumpla la voluntad de los fundadores (numeral 26), respecto de la enseñanza (numeral 21), sobre las personas que realicen actividades financiera, bursátil, aseguradora y cualquier otra relacionada con el manejo o inversión de recursos captados del público, así como respecto de las entidades cooperativas y las sociedades comerciales (numeral 24).
Cabe destacar, de la misma manera, que la propia Constitución en el Artículo 150 numeral 8, atribuye al legislador la expedición de “las normas a las cuales debe sujetarse el Gobierno para el ejercicio de las funciones de inspección y vigilancia que le señala la constitución”, previsión ésta que puede llevar a la afirmación de que la inspección, la vigilancia y el control constitucionalmente atribuidos al Presidente de la República son funciones compartidas entre el Congreso de la República y el Presidente de la República. No obstante, al reparar con mayor precisión en el alcance de esa disposición constitucional, es claro que al legislador lo que corresponde es el señalamiento o adopción de las formulaciones para determinar características, medios y efectos de tales actividades más no el ejercicio mismo de ellas, el cual es asignado, con exclusividad, al Presidente de la República.
Definidas las funciones, de inspección vigilancia y control como administrativas, en los términos de la Constitución, resulta claro que su estructuración, finalidad, medios, efectos, formas institucionales y modalidades estructurales deben seguir los parámetros y definiciones que de manera explícita señala la Constitución.
8.2. En este orden de ideas es pertinente reiterar que para el orden nacional corresponde al legislador ordenar las modalidades institucionales de ejercicio de la función administrativa que conforme al Artículo 209 de la Constitución son la descentralización, la desconcentración y la delegación, y en este último caso, el artículo 211 de la misma Constitución prevé los destinatarios, las condiciones en las cuales los titulares (incluido el Presidente de la República) pueden hacer transferencia transitoria de las mismas a otras autoridades […].
(ii). - La competencia de inspección, vigilancia y control de la Superintendencia de Sociedades
La Superintendencia de Sociedades fue creada, inicialmente, mediante la Ley 58 de 193, con el nombre de «Superintendencia de Sociedades Anónimas», encargada de la ejecución de las leyes y decretos que se relacionan con las sociedades anónimas. Luego, a partir de la expedición del Decreto Ley 3163 de 196 , pasó a denominarse Superintendencia de Sociedades, como un organismo adscrito al entonces Ministerio de Desarrollo Económico, manteniendo la competencia de hacer cumplir las leyes y decretos relacionados con las entidades sometidas a su control y vigilancia.
Luego, se expidió el Decreto Ley 410 de 1971- Código de Comerci- y el Decreto 2155 de 199 las cuales reconocieron la facultad de la Superintendencia de Sociedades para ejercer la supervisión de las sociedades mercantiles.
Ahora bien y a partir de la entrada en vigencia de la Constitución Política y de cara a hacer efectivos los mandatos del constituyente de 1991, se expidió la Ley 222 de 199 que asignó la inspección, vigilancia y control de las sociedades comerciales, en los términos establecidos en las normas vigentes.
El artículo 82 de la citada norma reconoce la cláusula general de competencia de esa entidad para ejercer la inspección, vigilancia y control, al señalar:
[…] Artículo 82. COMPETENCIA DE LA SUPERINTENDENCIA DE SOCIEDADES.
El Presidente de la República ejercerá por conducto de la Superintendencia de Sociedades, la inspección, vigilancia y control de las sociedades comerciales, en los términos establecidos en las normas vigentes.
También ejercerá inspección y vigilancia sobre otras entidades que determine la ley. De la misma manera ejercerá las funciones relativas al cumplimiento del régimen cambiario en materia de inversión extranjera, inversión colombiana en el exterior y endeudamiento externo.
Por su parte, el artículo 83 define la función de inspección en el siguiente sentido:
[…] Artículo 83. INSPECCION.
La inspección consiste en la atribución de la Superintendencia de Sociedades para solicitar, confirmar y analizar de manera ocasional, y en la forma, detalle y términos que ella determine, la información que requiera sobre la situación jurídica, contable, económica y administrativa de cualquier sociedad comercial no vigilada por la Superintendencia Bancaria o sobre operaciones específicas de la misma. La Superintendencia de Sociedades, de oficio, podrá practicar investigaciones administrativas a estas sociedades.
A su turno, el artículo el artículo 84 se ocupa se definir la función de vigilancia en los siguientes términos:
[…] Artículo 84. VIGILANCIA.
La vigilancia consiste en la atribución de la Superintendencia de Sociedades para velar porque las sociedades no sometidas a la vigilancia de otras superintendencias, en su formación y funcionamiento y en el desarrollo de su objeto social, se ajusten a la ley y a los estatutos. La vigilancia se ejercerá en forma permanente.
Estarán sometidas a vigilancia, las sociedades que determine el Presidente de la República. También estarán vigiladas aquellas sociedades que indique el Superintendente cuando del análisis de la información señalada en el artículo anterior o de la práctica de una investigación administrativa, establezca que la sociedad incurre en cualquiera de las siguientes irregularidades:
a. Abusos de sus órganos de dirección, administración o fiscalización, que impliquen desconocimiento de los derechos de los asociados o violación grave o reiterada de las normas legales o estatutarias;
b. Suministro al público, a la Superintendencia o a cualquier organismo estatal, de información que no se ajuste a la realidad;
c. No llevar contabilidad de acuerdo con la ley o con los principios contables generalmente aceptados;
d. Realización de operaciones no comprendidas en su objeto social.
Respecto de estas sociedades vigiladas, la Superintendencia de Sociedades, además de las facultades de inspección indicadas en el artículo anterior, tendrá las siguientes:
1. Practicar visitas generales, de oficio o a petición de parte, y adoptar las medidas a que haya lugar para que se subsanen las irregularidades que se hayan observado durante la práctica de éstas e investigar, si es necesario, las operaciones finales o intermedias realizadas por la sociedad visitada con cualquier persona o entidad no sometida a su vigilancia.
2. Autorizar la emisión de bonos de acuerdo con lo establecido en la ley y verificar que se realice de acuerdo con la misma.
3. Enviar delegados a las reuniones de la asamblea general o junta de socios cuando lo considere necesario.
4. Verificar que las actividades que desarrolle estén dentro del objeto social y ordenar la suspensión de los actos no comprendidos dentro del mismo.
5. Decretar la disolución, y ordenar la liquidación, cuando se cumplan los supuestos previstos en la ley y en los estatutos, y adoptar las medidas a que haya lugar.
6. Designar al liquidador en los casos previstos por la ley.
7. Autorizar las reformas estatutarias consistentes en fusión y escisión.
8. Convocar a reuniones extraordinarias del máximo órgano social en los casos previstos por la ley.
9. Autorizar la colocación de acciones con dividendo preferencial y sin derecho a voto y de acciones privilegiadas.
10. Ordenar la modificación de las cláusulas estatutarias cuando no se ajusten a la ley.
11. Suprimido por el art. 149, Decreto Nacional 019 de 2012. Ordenar la inscripción de acciones en el Libro de Registro correspondiente, cuando la sociedad se niegue a efectuarla sin fundamento legal.
Finalmente, la función de control se traduce en:
[…] Artículo 85. CONTROL.
El control consiste en la atribución de la Superintendencia de Sociedades para ordenar los correctivos necesarios para subsanar una situación crítica de orden jurídico, contable, económico o administrativo de cualquier sociedad comercial no vigilada por otra superintendencia, cuando así lo determine el Superintendente de Sociedades mediante acto administrativo de carácter particular.
En ejercicio del control, la Superintendencia de Sociedades tendrá, además de las facultades indicadas en los artículos anteriores, las siguientes:
1. Promover la presentación de planes y programas encaminados a mejorar la situación que hubiere originado el control y vigilar la cumplida ejecución de los mismos.
2. Autorizar la solemnización de toda reforma estatutaria.
3. Autorizar la colocación de acciones y verificar que la misma se efectúe conforme a la ley y al reglamento correspondiente.
4. Modificado por el art. 43, Ley 1429 de 2010. Ordenar la remoción de administradores, revisor fiscal y empleados, cuando se presenten irregularidades que así lo ameriten.
5. Conminar bajo apremio de multas a los administradores para que se abstengan de realizar actos contrarios a la ley, los estatutos, las decisiones del máximo órgano social o junta directiva, o que deterioren la prenda común de los acreedores u ordenar la suspensión de los mismos.
6. Efectuar visitas especiales e impartir las instrucciones que resulten necesarias de acuerdo con los hechos que se observen en ellas.
7. Modificado por el art. 43, Ley 1429 de 2010. Convocar a la sociedad al trámite de un proceso concursal.
8. Aprobar el avalúo de los aportes en especie.
Parágrafo. Las sociedades sujetas a la vigilancia o control por determinación del Superintendente de Sociedades, podrán quedar exonerados de tal vigilancia o control, cuando así lo disponga dicho funcionario.
Por su parte, el Decreto 1080 de 199 -norma vigente para la ocurrencia de los hechos- en su artículo 1° dispuso que «[l]a Superintendencia de Sociedades es un organismo técnico, adscrito al Ministerio de Desarrollo Económico, con personaría jurídica, autonomía administrativa y patrimonio propio, mediante el cual el Presidente de la República ejerce la inspección, vigilancia y control de las sociedades mercantiles, así como las facultades que le señala la Ley en relación con otras personas jurídicas o naturales».
De otro lado, el artículo 2° del Decreto 1080 de 199
le asignó, entre otras, las funciones dirigidas a velar porque las sociedades no sometidas a la vigilancia de otras superintendencias se ajusten a la ley y a los estatutos en su formación y funcionamiento y en el desarrollo de su objeto social; determinar la existencia del grupo empresarial e imponer multas a quienes incumplan sus órdenes, las leyes o sus propios estatutos, al señalar:
[…] Artículo 2. Funciones de la superintendencia de sociedades. La Superintendencia de Sociedades desarrollará las atribuciones administrativas y jurisdiccionales que le corresponden, mediante el ejercicio de las siguientes funciones:
1. Dar apoyo en los asuntos de su competencia al sector empresarial y a los organismos del Estado;
[…]
5. Velar porque las sociedades no sometidas a la vigilancia de otras Superintendencias, en su formación y funcionamiento y en el desarrollo de su objeto social, se ajusten a la Ley y a los estatutos;
6. Disponer, mediante acto administrativo de carácter particular, el control de cualquier sociedad comercial no vigilada por otra Superintendencia, y ordenar los correctivos necesarios para subsanar las situaciones críticas de orden jurídico, contable, económico o administrativo de esa compañía;
7. Ejercer las funciones que para los casos de inspección, vigilancia o control le asignan los artículos 82, 83, 84 y 85 de la Ley 222 de 1995;
8. Adoptar las medidas administrativas a que haya lugar, respecto de las sociedades no vigiladas por la Superintendencia Bancaria o de Valores, cuando así lo solicite un administrador de la sociedad o socios que representen no menos del diez por ciento (10%) del capital social;
[…]
22. Ejercer respecto de las matrices, subordinadas y grupo empresarial, las contempladas en la Ley 222 de 1995, referentes a:
a. Comprobar la realidad de las operaciones que se celebren entre una sociedad y sus vinculados y ordenar la suspensión de tales operaciones, si lo considera necesario.
b. Determinar la existencia del grupo empresarial cuando exista discrepancia sobre los supuestos que lo originan.
c. Declarar, de oficio o a solicitud de parte, la situación de vinculación y ordenar la inscripción en el registro mercantil, en los casos en que se configure una situación de control que no haya sido declarada ni presentada para su inscripción, e imponer las sanciones a que haya lugar por dicha omisión.
d. Constatar la veracidad del contenido de los informes especiales que los administradores de sociedades controladas y los de sociedades controlantes deberán presentar ante sus asambleas o juntas de socios y, si fuere del caso, adoptar las medidas a que hubiere lugar.
[…]
29. Imponer multas, sucesivas o no, hasta de doscientos salarios mínimos legales mensuales cada una, a quienes incumplan las órdenes de la Superintendencia, quebranten las leyes o sus propios estatutos, respetando el derecho de defensa y el debido proceso;
[…]
33. Las demás que le asigne la Ley. (Destacado es nuestro).
(iii). - La competencia de inspección, vigilancia y control de la Superintendencia de Valores
Inicialmente, debe decirse que la Comisión Nacional de Valores fue creada como un organismo vinculado al Ministerio de Desarrollo Económico- de ese entonces- cuyo objeto consistía en estimular, organizar y regular el mercado de valores públicos, mediante la Ley 32 de 197.
A su vez, la Ley 27 de 199, dispuso en el literal a) del artículo 6° que la entonces Comisión de Valores puede imponer multas sucesivas hasta por cinco millones de pesos ($5.000.000) a quienes desobedezcan sus decisiones o violen las normas legales que regulen el mercado de valores.
Más adelante, el artículo 52 transitorio de la Constitución Política estatuyó que la Comisión Nacional de Valores tendría el carácter de Superintendencia. A renglón seguido, dispuso que «[e]l Gobierno Nacional dispondrá lo necesario para la adecuación de dicha institución a su nueva naturaleza, sin perjuicio de lo que al respecto podrá disponer el Gobierno en desarrollo de lo establecido en el artículo transitorio 20».
En cumplimiento de lo anterior, se expidió el Decreto 2115 de 199 , el cual dispuso que la creada Superintendencia de Valores continuaría ejerciendo la inspección y vigilancia permanente sobre las bolsas de valores, los comisionistas de bolsa, los comisionistas independientes de valores, las sociedades administradoras de fondos de inversión, las sociedades administradoras de depósitos centralizados de valores, las sociedades calificadoras de valores y los fondos de garantía que se constituyan en el mercado público de valores, en los mismos términos y con las mismas facultades previstas en las disposiciones vigentes (artículo 1°).
Por su parte, el artículo 2° idem dispuso que la Superintendencia de Valores «[…] velará por la calidad, oportunidad y suficiencia con que los emisores de valores deben suministrar y presentar su información al público y porque quienes participen en el mercado público de valores ajusten sus operaciones a las normas que lo regulan».
Finalmente, el artículo 4°, dispuso en el numeral 7° ejusdem, que a la Superintendencia de Valores le correspondería imponer las multas a que se refiere la Ley 27 de 199, a las sociedades emisoras y a los administradores y funcionarios de estas, cuando no observen las disposiciones por cuyo cumplimiento deba velar la Superintendencia de Valores.
En relación con la competencia asignada a la Superintendencia de Valores, esta Sección en sentencia de 1° de octubre de 200 dijo:
[…][D]ebe la Sala comenzar por una breve reseña de los orígenes de la entidad y de la regulación constitucional y legal de sus funciones, por ser el contexto normativo bajo el cual deben examinarse las censuras.
En el artículo transitorio 52 CP el Constituyente de 1991 dispuso que la Comisión Nacional de Valore tendría en adelante el carácter de Superintendencia y que el Gobierno dispondría lo necesario para adecuar la entidad a su nueva naturaleza, sin perjuicio de cuanto pudiese disponer con arreglo al artículo Transitorio 20 íde.
Así, en ejercicio de las atribuciones conferidas por el artículo transitorio 20 CP el Presidente de la República expidió el Decreto 2115 de 1992 (29 de diciembre), «por el cual se reestructura la Superintendencia de Valores.» El artículo 1º de este decreto dispuso que la Superintendencia de Valores continuaría ejerciendo las funciones de inspección y vigilancia permanente sobre las bolsas de valores, los comisionistas de bolsa, los comisionistas independientes de valores, las sociedades administradoras de fondos de inversión, las sociedades administradoras de depósitos centralizados de valores, las sociedades calificadoras de valores y los fondos de garantía que se constituyan en el mercado público de valores, en los mismos términos y con las mismas facultades previstas en las disposiciones vigentes.
El artículo 2º determinó que la Superintendencia de Valores velaría por la calidad, oportunidad y suficiencia con que los emisores de valores deben suministrar y presentar su información al público, y porque quienes participen en el mercado público de valores ajusten sus operaciones a las normas que lo regulan. Advirtió asimismo que la actividad de la Superintendencia de Valores no implicaría un control subjetivo sobre entidades distintas a aquellas a que alude el artículo 1o. y que las funciones de inspección y vigilancia que ejerce la Superintendencia de Valores no constituyen garantía de la solvencia del emisor ni sobre la bondad del valor que se emite al mercado. Su tenor literal es el siguiente: [ se transcribe] […]
El artículo 1° del Decreto 702 de 199 determinó la cláusula general de competencia de la Superintendencia de Valores, para ejercer la facultad de inspección y vigilancia sobre las sociedades emisoras de valores que tengan títulos inscritos en el Registro Nacional de Valores e intermediados, sin perjuicio de las facultades de inspección y vigilancia otorgadas a la Superintendencia Bancaria, el Departamento Administrativo Nacional de Cooperativas y las demás entidades del Estado que ejercen una vigilancia subjetiva. Señala la norma:
[…] Artículo 1º Para los efectos del artículo 4.1.1.3 del Estatuto Orgánico del Mercado Público de Valores, se entiende por emisores de valores las entidades que tengan títulos inscritos en el Registro Nacional de Valores e Intermediarios, las cuales serán objeto del control exclusivo por parte de la Superintendencia de Valores, sin perjuicio de las facultades de inspección y vigilancia otorgadas por la ley a la Superintendencia Bancaria, al Departamento Administrativo Nacional de Cooperativas y a las demás entidades del Estado que ejerzan una vigilancia subjetiva.
Las entidades así vigiladas continuarán sujetas a todas las obligaciones derivadas de la inscripción de sus títulos en el Registro Nacional de Valores e Intermediarios. (Destacado fuera de texto).
Nótese que, a la luz de la citada norma los emisores de valores son las entidades que tienen sus valores inscritos en el Registro Nacional de Valores y Emisores.
Cabe destacar que el artículo 2° del citado Decreto 702 de 199- vigente para la época de expedición de los actos demandados- previó que, a partir del 30 de marzo de 1994, los emisores de valores vigilados por la Superintendencia de Sociedades dejaban de ser objeto de dicha inspección y vigilancia y pasarían al control exclusivo de la Superintendencia de Valores, siempre que conserven tal calidad, al señalar:
[…] Artículo 2º De conformidad con el parágrafo 1º del artículo 4.1.1.3 del Estatuto Orgánico del Mercado Público de Valores, los emisores de valores actualmente vigilados por la Superintendencia de Sociedades dejarán de ser objeto de dicha inspección y vigilancia a partir del 30 de marzo de 1994.
En consecuencia, una vez cesen las facultades de la Superintendencia de Sociedades sobre los emisores de valores, hoy sujetos a su inspección y vigilancia, éstos pasarán a ser objeto del control exclusivo de la Superintendencia de Valores, mientras conserven tal calidad. (Destacado de la Sala).
De suma importancia para resolver la controversia, el artículo 3° del citado decreto dispuso que, cuando una sociedad pierda su calidad de emisor de valores, quedaría bajo la vigilancia de la Superintendencia de Sociedades por un año, a partir de la fecha de cancelación de la inscripción en el Registro Nacional de Valores e intermediarios. Así mismo, si vencido el término anterior, la respectiva sociedad se encuentra incursa en una causal de vigilancia que determine la competencia de la Superintendencia de Sociedades, continuará bajo la vigilancia de esta última. Prescribe la norma:
[…] Artículo 3º Cuando una sociedad pierda su calidad de emisor de valores, quedará bajo la vigilancia de la Superintendencia de Sociedades por un año, a partir de la fecha de cancelación de la inscripción en el Registro Nacional de Valores e Intermediarios. Vencido el término anterior, si la sociedad se encuentra incursa en una causal de vigilancia que determine la competencia de la Superintendencia de Sociedades, continuará bajo la vigilancia de este organismo.
Para efectos de este Decreto, los efectos de la cancelación de la inscripción en el Registro Nacional de Valores e Intermediarios se determinarán de acuerdo con las normas que sobre el particular expida la Sala General de la Superintendencia de Valores.
Parágrafo. No obstante lo dispuesto en el presente artículo, las sociedades que queden sujetas a la inspección y vigilancia de la Superintendencia de Sociedades por razón de la cancelación de la inscripción en el Registro Nacional de Valores e Intermediarios y que con posterioridad vuelvan a inscribir títulos en dicho registro, pasarán de inmediato a ser objeto del control exclusivo de la Superintendencia de Valores. (Destacado de la Sala).
(iv). - Conclusiones del segundo motivo de impugnación: la Superintendencia de Sociedades era competente para adelantar el procedimiento administrativo sancionatorio
En el proceso obran los siguientes elementos de prueba:
a) El 6 de octubre de 1981, el presidente de la Comisión Nacional de Valores expidió la Resolución No. 241 de 6 de octubre de 1981, mediante la cual ordenó la inscripción en el Registro Nacional de Valores las acciones de la sociedad Manufacturas de Cuero «La Corona S.A. -hoy Mandelaco S.A.-
b) Obra el oficio identificado con el radicado 2013089343-001-000 de 23 de octubre de 2013, expedido por la Superintendencia Financiera de Colombia en el cual se indicó:
[…] De otra parte, le comunico que conforme a lo previsto en el artículo 75 parágrafo tercero, numeral segundo de la Ley 964 de 2005, así como en el artículo 11.2.1.6.2. del Decreto 2555 de 2010, son emisores de valores las entidades que tengan sus valores inscritos en el Registro Nacional de Valores y Emisores. En tal sentido, la sociedad en referencia al cancelar su inscripción mediante Resolución No. 567 del 09 de agosto de 1999, desde tal fecha no se encuentra bajo el control de esta entidad por no ser actualmente emisor de valore. (Destacado de la Sala)
c) Consta, igualmente, la certificación expedida por la Superintendencia de Valores de 31 de julio de 2002 en la cual se señala, igualmente, que mediante Resolución 241 de 6 de octubre de 1981, se ordenó la inscripción en el Registro Nacional de Valores e intermediarios de las acciones ordinarias emitidas por Manufacturas de Cuero «La Corona S.A.» -hoy Mandelaco S.A.-, la cual fue cancelada mediante Resolución 567 de 9 de agosto de 1999, razón por la cual «[…] la sociedad en cita estuvo sometida al control de esta Superintendencia, durante el citado período, por ser emisor de valores, en los términos establecidos en el artículo 2 del decreto 2115 de 199». (Destacado de la Sala).
De acuerdo con lo anterior, resulta claro que en el sub examine la Superintendencia de Sociedades tiene competencia para adelantar la correspondiente investigación con el objetivo de determinar la existencia del grupo empresarial y para imponer las sanciones o multas correspondientes a quienes incumplan obligaciones previstas en el Código de Comercio (artículos 30, 86 (numeral 3°) de la Ley 222 de 1995 en concordancia con el artículo 2° (numerales 22 y 29) del Decreto 1080 de 1996).
Precisamente se encuentra demostrado que, entre el 6 de octubre de 1981 hasta el 9 de agosto de 1999, la Superintendencia de Valores tenía la facultad para ejercer la inspección y vigilancia de la entonces sociedad Manufacturas de Cuero «La Corona S.A.» -hoy Mandelaco S.A.- dado que se encontraba inscrita en el Registro Nacional de Valores, de conformidad con el artículo 1° del Decreto 702 de 1994. No obstante ello, a partir del 9 de agosto de 1999 perdió la calidad de emisor de valores, como quiera que con la Resolución No. 567 de esa misma fecha, canceló su inscripción en el aludido registro y, a partir de dicho momento, la Superintendencia de Sociedades asumió la competencia para ejercer la facultad de inspección, vigilancia y control sobre dicha sociedad, en cumplimiento de lo dispuesto en el artículo 3° del Decreto 702 de 1994.
En este sentido, resulta claro que de conformidad con las normas citadas ut supra el Superintendente de Sociedades era competente para adelantar la correspondiente investigación con miras a determinar la existencia del grupo empresarial e imponer sanciones de multa, por el incumplimiento de las obligaciones previstas en los artículos 29, 30 y 35 de la Ley 222 de 1995.
Cabe poner de presente que el hecho de que la Superintendencia de Sociedades haya investigado hechos originados desde el 20 de junio de 1996 – vigencia de la Ley 222 de 1995- hasta el 31 de marzo de 1998, como lo sugiere la parte demandante- hoy recurrente- no supone que esta entidad no tenía competencia para adelantar la correspondiente investigación como quiera que, tal y como lo indicó el a quo, cuando se inició la correspondiente investigación administrativa por solicitud del Presidente del Sindicato de Trabajadores de la sociedad Manufacturas de Cuero «La Corona S.A.» -Hoy Mandelaco S.A.-el 13 de septiembre de 2000, con el objeto de que se declarara la configuración del grupo empresarial, esa entidad ostentaba tal atribución, máxime si se tiene en cuenta que las normas que distribuyen competencia, como una clara manifestación del principio de legalidad, son expresas, irrenunciables, de carácter imperativo y de orden público.
De acuerdo con los anteriores razonamientos, no está llamado a prosperar el motivo de impugnación invocado por la recurrente en el recurso de alzada relacionado con la falta de competencia de la Superintendencia de Sociedades por razón de la materia.
VI.4.3.- Estudio conjunto de los motivos de impugnación relativos a la ausencia de motivación y falsa motivación respecto de los presupuestos para la declaración de los elementos constitutivos de un grupo empresarial y desconocimiento del debido proceso por ausencia de pruebas
En relación con la ausencia de motivación, el a quo consideró que la Superintendencia de Sociedades sí exteriorizó las razones por las cuales estimó que hubo una situación de subordinación y por qué la parte demandante tenía la calidad de controlantes y conformaron un grupo.
El tribunal de primera instancia consideró, igualmente, que el cargo de nulidad relativo a la falsa motivación carecía de vocación de prosperidad. Para ello, realizó un análisis exhaustivo de las pruebas que sirvieron de sustento para inferir la existencia de un control colectivo, además de la unidad de propósito y de dirección.
En contraposición a lo anterior, la parte recurrente insiste en la ausencia de sustento en las conclusiones a las que arribó la Superintendencia de Sociedades para encontrar configurada la existencia del control mayoritario, como elemento central según los artículos 260 y 261 del Código de Comercio para poder hablar de unidad de dirección en cabeza de un accionista y, por ende, de un grupo empresarial.
También, estima que la Superintendencia de Sociedades y el tribunal de primera instancia erraron gravemente al inferir la existencia de la unidad de propósito y de dirección y la similitud y conexidad en los objetos sociales de dichas empresas, dado que se fundamentó en pruebas inconducentes como son: i) la Resolución No. 0352 de 24 de febrero de 1975 del Ministerio de Trabajo y Seguridad Social; ii) el contrato de fiducia mercantil celebrado en el año 2000; iii) la aceptación expresa hecha por las propias empresas sobre la configuración del grupo empresarial y; iv) los certificados de existencia y representación emitidos en el mes de julio de 2001 que no dan cuenta del verdadero objeto social de esas empresas para la época de los hechos.
Adicionalmente, solicita valorar los siguientes elementos de prueba: i) los certificados de existencia y representación expedidos por la Cámara de Comercio para la época de los hechos que dan cuenta que el objeto de ambas sociedades es sustancialmente diferente; ii) los testimonios rendidos en la primera instancia por los ciudadanos Belisario Velásquez, quien se desempeñó como Presidente de Manufacturas de Cuero «La Corona S.A.» -hoy Mandelaco S.A.- desde junio de 1985 hasta mayo de 1998 y la señora Rubiela Bogotá, quien fungió como Directora Contable de la sociedad Tayrona Comercial S.A. en el periodo comprendido desde 1985 hasta 1998 y; (iii) el dictamen pericial elaborado por el contador Álvaro Enrique Wilches Villalobos.
Para efectos de resolver la controversia, la Sala considera necesario realizar un análisis (i) de la legislación colombiana para la declaratoria del grupo empresarial para luego, estudiar (ii) las pruebas aportadas al proceso para así, concluir si (iii) están llamados a prosperar los cargos de nulidad relacionados con la falta y falsa motivación.
(i) De los grupos empresariales: elementos y obligaciones que se derivan de la configuración de los grupos empresariales
La Sala pone de relieve que el artículo 28 de la Ley 222 de 1995, establece que habrá grupo empresarial cuando, además del vínculo de subordinación, exista entre las entidades unidad de propósito y de dirección. Para mayor ilustración se cita la norma:
[…] Artículo 28. Habrá grupo empresarial cuando además del vínculo de subordinación, exista entre las entidades unidad de propósito y dirección.
Se entenderá que existe unidad de propósito y dirección cuando la existencia y actividades de todas las entidades persigan la consecución de un objetivo determinado por la matriz o controlante en virtud de la dirección que ejerce sobre el conjunto, sin perjuicio del desarrollo individual del objeto social o actividad de cada una de ellas.
Corresponderá a la Superintendencia de Sociedades, o en su caso a la de Valores o Bancaria, determinar la existencia del grupo empresarial cuando exista discrepancia sobre los supuestos que lo originan (Destacado de la Sala).
Cabe destacar que los artículos 260 y 261 del Código de Comercio, con la modificación introducida por los artículos 26 y 27 de la Ley 222 de 1995, admiten la posibilidad de que las personas naturales o jurídicas puedan actuar como controlantes. Sobre este aspecto, la Sala se adentrará en su análisis más adelante, cuando efectúe un pronunciamiento en relación con la presunta violación del principio de legalidad y tipicidad.
Así las cosas, para que exista grupo empresarial es necesario la existencia de dos condiciones conjuntas, a saber: i) una relación de subordinación y, (ii) que exista unidad de propósito y dirección que opera cuando la matriz ejerza un poder de dirección para lograr la consecución de un objetivo comú––.
Sobre este aspecto, esta Corporació– ha señalado:
[…] Como se indicó, la Ley 222 de 199 en el artículo 28, establece que habrá GRUPO EMPRESARIAL “Cuando además del vínculo de subordinación, exista entre las entidades unidad de propósito y dirección”. En otras palabras, para que exista grupo empresarial se requiere de dos condiciones conjuntas, a saber: que exista relación de subordinación y que la matriz ejerza un poder de dirección suficiente para lograr un propósito comú.
En cuanto a la primera condición, la misma ley en el artículo 26, ubicado en el Capítulo V-Matrices y Subordinadas, dispone que será subordinada o controlada una sociedad cuando el poder de decisión se encuentre sometido, directa o indirectamente, a la voluntad de otra sociedad matriz o controlante, o de una o varias personas naturales o jurídicas de naturaleza no societaria; y en el artículo siguiente relaciona los casos en que se presume el vínculo de subordinación.
En relación con la segunda condición, el artículo 28 ib. señala que “se entenderá que existe unidad de propósito y dirección cuando la existencia y actividades de todas las entidades persigan la consecución de un objetivo determinado por la matriz o controlante en virtud de la dirección que ejerce sobre el conjunto, sin perjuicio del desarrollo individual del objeto social o actividades de cada una de ellas”.
Y el artículo 30 ib. dispone la obligatoriedad de inscripción en el registro mercantil, a cargo de la sociedad controlante, cuando de conformidad con los artículos 260 y 261 del Código de Comercio se configure una situación de control, y cuando se den los supuestos para que exista Grupo Empresarial; asimismo las modificaciones a tales situaciones. Además, prevé su inscripción oficiosa por parte de las entidades que ejercen inspección, vigilancia y control, o a solicitud de cualquier interesado. Tal inscripción se prueba con el certificado expedido por la respectiva Cámara de Comercio [art. 30 C. Cio.].
Así pues, está definido claramente en la normatividad comercial, el denominado Grupo Empresarial y es expresa la obligación de ser inscrito en el Registro Mercantil, el cual tiene como función dar a los actos objeto del mismo publicidad frente a terceros, como lo ordena el artículo 29-4 del Código de Comercio […] (Destacado original).
Del elemento de la subordinación y las presunciones de control
En relación con el primero de los elementos, esto es, la subordinación, se tiene que el artículo 26 de la Ley 222 de 1995, que subrogó el artículo 260 del Código de Comercio, dispone que la subordinación societaria ocurre cuando el poder de decisión de una compañía se encuentre, directa o indirectamente, sometido a la voluntad de otra u otras personas llamadas matriz o controlante. En este caso, la norma previó la existencia de dos clases de subordinadas: las filiales, respecto de las cuales existe un control directo por parte de la matriz, y las subsidiarias, en las que hay intermediación en el control, de manera que, a pesar de que la matriz mantiene el poder decisorio se vale del concurso de otra u otras entidades a las que también control. Prescribe la norma:
[…] Artículo 26. SUBORDINACION. El artículo 260 del Código de Comercio quedará así:
Artículo 260. Una sociedad será subordinada o controlada cuando su poder de decisión se encuentre sometido a la voluntad de otra u otras personas que serán su matriz o control ante, bien sea directamente, caso en el cual aquélla se denominará filial o con el concurso o por intermedio de las subordinadas de la matriz, en cuyo caso se llamará subsidiaria.
El artículo 27 de la Ley 222 de 1995 que subrogó el artículo 261 del Código de Comercio, establece los casos en los que se presume la subordinación, de la siguiente manera:
[…] Artículo 27. PRESUNCIONES DE SUBORDINACION.
El artículo 261 del Código de Comercio quedará así:
Artículo 261. Será subordinada una sociedad cuando se encuentre en uno o más de los siguientes casos:
1. Cuando más del cincuenta por ciento (50%) del capital pertenezca a la matriz, directamente o por intermedio o con el concurso de sus subordinadas, o de las subordinadas de éstas. Para tal efecto, no se computarán las acciones con dividendo preferencial y sin derecho a voto.
2. Cuando la matriz y las subordinadas tengan conjunta o separadamente el derecho de emitir los votos constitutivos de la mayoría mínima decisoria en la junta de socios o en la asamblea, o tengan el número de votos necesario para elegir la mayoría de miembros de la junta directiva, si la hubiere.
3. Cuando la matriz, directamente o por intermedio o con el concurso de las subordinadas, en razón de un acto o negocio con la sociedad controlada o con sus socios, ejerza influencia dominante en las decisiones de los órganos de administración de la sociedad.
Parágrafo 1. Igualmente habrá subordinación, para todos los efectos legales, cuando el control conforme a los supuestos previstos en el presente artículo, sea ejercido por una o varias personas naturales o jurídicas de naturaleza no societaria, bien sea directamente o por intermedio o con el concurso de entidades en las cuales éstas posean más del cincuenta por ciento (50%) del capital o configure la mayoría mínima para la toma de decisiones o ejerzan influencia dominante en la dirección o toma de decisiones de la entidad.
Parágrafo 2-. Así mismo, una sociedad se considera subordinada cuando el control sea ejercido por otra sociedad, por intermedio o con el concurso de alguna o algunas de las entidades mencionadas en el parágrafo anterior (Destacado de la Sala).
Según se analiza, estas presunciones se basan en: (i) el «control mayoritario del capita» cuando más del cincuenta (50%) pertenezca a la matriz directamente o por intermedio o con el concurso de sus subordinadas y, para ello, según lo dispone la norma no se tienen en cuenta, naturalmente, las acciones con dividendo preferencial y sin derecho a voto; (ii) «el control de los votos de las votaciones en las asambleas o juntas de socios para obtener la mayoría mínima decisorio y, (iii) la «subordinación contractua» que sucede cuando la sociedad matriz directamente o por intermedio de la subordinada celebra un acto o negocio con la sociedad controlada o con socios a través de los cuales ejerza influencia dominante en las decisiones de los órganos de administración de la sociedad.
Merece especial mención lo dispuesto en el parágrafo 1° de la citada norma que señala que, igualmente habrá subordinación, cuanto el control sea ejercido por una o varias personas naturales o jurídicas de naturaleza no societaria, bien sea directamente o por intermedio o con el concurso de entidades en las cuales éstas posean más del cincuenta por ciento (50%) del capital o configure la mayoría mínima para la toma de decisiones o ejerzan influencia dominante en la dirección o toma de decisiones de la entidad.
La unidad de propósito y dirección
En relación con el segundo de los elementos, esto es, la unidad de propósito y dirección se entiende que concurre «[…] cuando la existencia y actividades de todas las entidades persigan la consecución de un objetivo determinado por la matriz o controlante en virtud de la dirección que ejerce sobre el conjunto, sin perjuicio del desarrollo individual del objeto social o actividad de cada una de ellas». (artículo 28 ibidem).
En este sentido, merece la pena destacar el siguiente comentario doctrinal sobre los rasgos constitutivos de este concepto:
[…] A fin de aclarar el alcance de esta expresión, la ley define qué se entiende por ella. Si bien se trata de un concepto amplio, cuya aplicación práctica deberá analizarse para cada caso en particular por los interesados, pueden señalarse tres de sus rasgos constitutivos: en primer lugar, resulta claro sobremanera que la unidad de propósito y dirección nada tienen en común con las actividades de explotación económica que realizan por sí mismas las distintas compañías del grupo. En efecto, cada una de ellas continúa realizando con independencia su objeto social. En segundo término, el referido elemento implica que la finalidad individual de cada una de las sociedades que forman parte del grupo debe ceder, en virtud de la dirección que ejerce la matriz o controlante sobre el conjunto, a un objetivo general determinado por esta. Este objetivo podrá demostrarse con una serie de elementos explícitos e implícitos que han de manifestarse en directivas o instrucciones escritas o verbales, impartidas por la entidad controlante a los órganos de dirección y de administración de las compañías controladas. En estas, a su vez, se hará patente, en mayor o menor grado, el influjo de la matriz en determinaciones tales como la política de distribución de dividendos o constitución de reservas, los actos o contratos que se celebran o dejen de celebrar, por instrucciones de la matriz, etc.. En tercero y último lugar, es claro que, aun cuando la determinación de la existencia del grupo corresponde primordialmente a las propias sociedades vinculadas a él, quienes de motu proprio deben propiciar la respectiva inscripción por parte de la sociedad controlante, la incertidumbre sobre los presupuestos fácticos que la original, la deben determinar las Superintendencias Financieras o de Sociedades, en los términos del inciso final del artículo 28 ibíde.
Ahora bien, las principales obligacione que se derivan de la declaratoria del grupo empresarial son los siguientes: presentación de un informe especial (artículo 29 de la Ley 222 de 1995), la inscripción en el Registro Mercantil (artículo 30 ibidem) y consolidación de los estados financieros (artículo 35 idem), en el siguiente sentido:
Presentación del informe especial
En primer lugar y en lo relativo a la presentación del informe especial prevista en el artículo 29 de la Ley 222 de 199
, esta obligación se encuentra integrada por las siguientes reglas:
a) Sujetos obligados: esta obligación recae en los administradores sociales (esto es, el representante legal, el liquidador, el factor, los miembros de juntas o consejos directivos y quienes de acuerdo con los estatutos ejerzan o detenten esas funcione) a consideración de la asamblea general de accionistas o junta de socios de las sociedades controladas como los de la controlante;
b) Contenido: deberá expresar la intensidad de las relaciones económicas existentes entre el controlante o sus filiales o subsidiarias con la respectiva sociedad controlada y, debe contener por lo menos, lo siguiente: (i) las operaciones de mayor importancia concluidas durante el ejercicio respectivo, de manera directa o indirecta, entre la controlante con sus filiales, subsidiarias y sociedad controlada; (ii) la indicación de las operaciones de mayor importancia concluidas durante el ejercicio respectivo «[…] entre la sociedad controlada y otras entidades, por influencia o en interés de la controlante, así como las operaciones de mayor importancia concluidas durante el ejercicio respectivo, entre la sociedad controlante y otras entidades, en interés de la controlada», y (iii) «[l]as decisiones de mayor importancia que la sociedad controlada haya tomado o dejado de tomar por influencia o en interés de la sociedad controlante, así como las decisiones de mayor importancia que la sociedad controlante, haya tomado o dejado de tomar en interés de la sociedad controlad
».
c) En todo caso y, a la luz del inciso tercero del artículo 29 ibidem, la Superintendencia de Sociedades o, en su caso, la de Valores o Bancaria, en cualquier tiempo y a solicitud del interesado, pueden constatar la veracidad del contenido del informe especial y, si es del caso, adoptar las medidas pertinentes. Adicionalmente, en cumplimiento de lo dispuesto en el artículo 31 ejusdem, podrán ordenar la suspensión de tales operaciones e imponer multas sucesivas, si a ello hay lugar.
Inscripción de la situación de control en el Registro Mercantil
En segundo lugar, el artículo 30 de la Ley 222 de 199
, señala que en los casos en los que se configure una situación de control o modificación que se haga a ella, la sociedad controlante tiene la obligación de hacer constar tal situación en un documento privado -que debe contener el nombre, domicilio, nacionalidad y actividad de los vinculados, así como el presupuesto que da lugar al control- el cual debe inscribirse en el Registro Mercantil correspondiente a la circunscripción de cada uno de los vinculados, y en un plazo de treinta (30) días siguientes a la configuración de la configuración de la situación de control.
Dicho registro tiene como finalidad otorgar publicidad a los actos objeto del mismo frente a terceros, como lo prevé el artículo 29.4 del Código de Comerci
.
La norma es clara en indicar que, vencido el plazo para realizar la inscripción en el registro civil sin que se hubiera hecho, la Superintendencia de Sociedades, o en su caso la de Valores o Bancaria, de oficio o a solicitud de cualquier interesado, declarará la situación de vinculación y ordenará la inscripción en el Registro Mercantil; ello sin perjuicio de la imposición de las multas a que haya lugar por dicha omisión.
Adicionalmente, la citada norma prevé la inscripción oficiosa por parte de la entidad encargada de ejercer la inspección, vigilancia y control.Finalmente, la inscripción en el registro mercantil se prueba con el certificado de existencia y representación legal que expida la respectiva Cámara de Comercio.
Consolidación de los estados financieros
El artículo 35 de la Ley 222 de 1995 establece la obligación de preparar los estados financieros consolidados que «[…] presenten la situación financiera, los resultados de las operaciones, los cambios en el patrimonio, así como los flujos de efectivo de la matriz o controlante y sus subordinados o dominados, como si fuesen los de un solo ente». Los estados financieros consolidados deben ser sometidos a consideración de quien sea competente para su aprobación o improbació.
A partir del siguiente diagrama se puede apreciar con claridad los elementos necesarios que deben concurrir para la configuración del grupo empresarial, así como las obligaciones que de él se derivan en el presente caso:
Así pues, la normatividad comercial define claramente qué se entiende por grupo empresarial y es clara la obligación inscribir la conformación de un grupo empresarial en el Registro Mercantil el cual tiene como función principal dotar de publicidad los actos que celebren los mismos frente a terceros, de conformidad con el artículo 29.4 del Código de Comercio.
Lo probado en la actuación administrativa
En el proceso constan los siguientes elementos de prueba:
Queja presentada por el ciudadano Marco Antonio Padilla Perilla presentada el 13 de septiembre de 200, en su condición de Presidente y apoderado judicial del Sindicato de Trabajadores de la sociedad Manufacturas de Cuero «La Corona S.A.» -hoy Mandelaco S.A.- con el fin de que se abriera investigación por la presunta existencia de un grupo empresarial conformado por las sociedades Mandelaco S.A. y Tayrona Comercial S.A., durante el período comprendido entre la vigencia de la Ley 222 de 1995 -20 de junio de 1996- al 31 de marzo de 1998.
Resolución 125-1217 de 3 de julio de 2001, mediante la cual el Superintendente de Sociedades corrió traslado de la investigación a los representantes legales de las sociedades Tayrona Comercial S.A. y Mandelaco S.A. y las personas que se relacionan en su artículo 1°, con el fin de que pudieran presentar sus descargos, controvertir las pruebas recaudadas y expresar sus argumento.
Escritos presentados por: (i) la sociedad Mandelaco S.A. por conducto de apoderado judicial; ii) el ciudadano Ramón Nova Pradilla, en su condición de primer suplente del Gerente de la empresa Tayrona Comercial S. y por conducto de apoderado judicial; (iii) el ciudadano Jorge Rocha Rodrígue; (iv) los ciudadanos Álvaro Isaza González, María Olga Isaza Camacho, Olga Camacho de Isaza, Juan Carlos Isaza Camacho, Álvaro José Isaza Camacho, Julio Isaza Camacho y María Isaza Camach; (v) los ciudadanos José Alejandro Cortés Osorio, Nancy Kotal de Cortés, Miguel Cortés Kotal y Alberto Cortés Osori; (vi) la ciudadana Dora Lía González de Mejíy (vii) los ciudadanos Mariana Cortés Mcallister y Daniel Cortés Osori.
Resolución No. 125- 001957 de 16 de noviembre de 2001, mediante la cual la Superintendencia de Sociedades declaró que las sociedades Mandelaco S.A. y Tayrona Comercial S.A. conformaron un grupo empresarial durante el período comprendido entre la vigencia de la Ley 222 de 1995 -20 de junio de 1996- al 31 de marzo de 1998 a las personas enlistadas en su artículo 1°, en su condición de controlantes y dado el incumplimiento de las obligaciones previstas en los artículos 29, 30 y 35 de la Ley 222 de 1995.
Sendos escritos contentivos de los recursos de reposición interpuestos en contra de la citada decisión por los siguientes ciudadanos: (i) Alberto Cortés Osorio, Carlos Alberto Cortés Evans, Adriana Cortés Evans y Gabriela Cortés de Tor; (ii) Mariana Cortés Mcalliste; (iii) Laura Cortés Mcallister, María Inés Cortés Mcallister, Fernando Cortés Mcallister y María Inés Mcallister de Corté; (iv) Dora Lía González de Mejí; (v) Jorge Rocha Rodrígue; (vi) Daniel Cortés Osori; (vii) Nancy Cortés de Kotal; (viii) Daniel Cortés Mcalliste; (ix) Miguel Cortés Kota; (x) José Alejandro Cortés Osori; (xi) Alejandro Cortés Kotal, Eduardo Cortés Kotal, Ricardo Cortés Kotal; Andrés Cortés Kotal, Ana María Cortés Kotal y Nicolás Cortés Kota y; (xii) Álvaro Isaza González, Olga Camacho de Isaza, Juan Carlos Isaza Camacho, María Olga Isaza Camacho, Álvaro José Isaza Camacho, Julio Isaza Camacho y María Clara Isaza Camacho.
Resolución No. 352 de 24 de febrero de 1975 del Ministerio de Trabajo y Seguridad Social mediante la cual declaró la existencia de Unidad de Empresa entre las sociedades Manufacturas de Cuero «La Corona S.A.» -hoy Mandelaco S.A.- y Tayrona Comercial S.A., con fundamento en lo previsto en el artículo 15 del Decreto Legislativo No. 2351 de 1965, subrogatorio del artículo 194 del Código Sustantivo del Trabaj,- vigente para ese momento.
Certificación de 14 de junio de 2001 de la jefe de la Oficina Jurídica de la cartera de trabajen la cual indicó:
[…] Mediante la Resolución No. 00352 del 24 de febrero de 1975, la señora Ministra de Trabajo y Seguridad Social para ese entonces, resolvió declarar la existencia de unidad de empresa entre las sociedades Manufacturas de Cuero La Corona y Tayrona Comercial S.A.
El anterior acto administrativo fue notificado a los jurídicamente interesados y en la copia que reposa en esta oficina (anexa), aparece escrito de fecha 4 de marzo de 1975, suscrito por la Jefe de la Oficina Jurídica de esa época mediante la cual declara ejecutoriada la referida resolución.
Ahora bien, revisados los archivos que reposan en esta Oficina no aparece que la resolución antes señalada haya sido objeto de revocatoria directa o de decisión judicial, por lo que la misma goza de presunción de legalidad (Destacado de la Sala).
Contrato de fiducia mercantil suscrito el 27 de diciembre de 1999 entre Fiduciaria Cititrust S.A.- cedente- y las sociedades Tayrona Comercial S.A. y Manufacturas de Cuero «La Corona S.A.»-, como fideicomitentes-, a fin de desarrollar el proyecto Homecenter avenida 68 sur
Actas contentivas de las decisiones adoptadas por esas sociedades en las cuales es posible evidenciar la existencia de importantes y habituales vínculos comerciales entre ella, en especial, las siguientes que se relacionan en orden cronológico:
1) Acta No. 1357 de la Junta Directiva de Manufacturas de Cuero «La Corona S.A. de 27 de enero de 1997 en la cual se señala:
[…] La Junta Directiva autorizó al Representante Legal Belisario Velásquez R. y/o su suplente para:
[…] 2. Actuar como codeudor de una obligación de TAYRONA COMERCIAL S.A. con DELTA BOLIVAR S.A. por valor de CINCUENTA MILLONES DE PESOS MCT (50.0000.000) (Destacado de la Sala).
2) Acta No. 1363 de 2 de abril de 1997 de la Junta Directiva Manufacturas de Cuero «La Corona S.A. en la cual se señala:
[…] AUTORIZACIONES.
La Junta Directiva autorizó al Representante Legal, doctor Belisario Velásquez R. y/o suplente para:
Comprometer a MANUFACTURAS DE CUERO LA CORONA S.A. como deudor solidario de TAYRONA COMERCIAL S.A. ante MULTILEASING S.A. por un crédito de CINCUENTA MILLONES DE PESOS MCTE. ($50.000.000). la Junta Directiva autoriza al Representante Legal y/o su suplente para firmar como deudor.
Ofrecer a nombre de MANUFACTURAS DE CUERO LA CORONA S.A. a la POLICIA NACIONAL, el suministro de 1.000 pares de zapatos civiles para hombre por un valor total de TREINTA Y TRES MILLONES PESOS MCTE ($33.000.000), según licitación pública […] (Destacado de la Sala).
3) Acta No. 1372 de 28 de julio de 1997 de la Junta Directiva de Manufacturas de Cuero «La Corona S.A. en la cual se señala:
[…] La Junta Directiva, de manera unánime autoriza y faculta de manera amplia al Representante Legal de la misma o a quien represente sus veces para celebrar los siguientes actos y contratos:
[…] 3. Otorgar de forma solidaria con Tayrona Comercial S.A. TAYCO un pagaré con espacios en blanco y una carta de instrucciones para su diligenciamiento, que garantice las obligaciones del contrato de promesa de transferencia a título de fiducia mercantil […]
4) Acta No. 131 de 19 de agosto de 1997 de la Junta Directiva de Tayrona Comercial S.A que indica:
[…] AUTORIZACIÓN:
La Junta Directiva de TAYRONA COMERCIAL S.A. autoriza al doctor Hernando Alberto Saravia Gerente General de la compañía para firmar como codeudor de una prórroga en obligación de MANUFACTURAS DE CUERO LA CORONA S.A. con DELTA BOLIVAR S.A., por la suma de $200.000.000 con fecha de vencimiento septiembre 19 de 1987 […] (Destacado nuestro).
5) Acta No. 136 de 10 de octubre de 1997 de la Junta Directiva de Tayrona Comercial S.A, en la cual se aduce:
[…] La Junta Directiva, de manera unánime autoriza y faculta de manera amplia a Representante Legal de la misma, o a quien represente sus veces, para que celebre los siguientes actos y contratos:
[…]
3. Celebrar un contrato de promesa de compraventa, y el posterior contrato que lo ejecute, sobre el 50 % de los derechos que son de propiedad de la sociedad sobre el lote SUR, con la Fundación Corona.
4. Otorgar, de forma solidaria con Manufacturas de Cuero La Corona S.A., un pagaré con espacios en blanco y un (sic) carta de instrucciones para su diligenciamiento que garantice las obligaciones del contrato de promesa de transferencia a título de fiducia mercantil
5. Celebrar los demás actos y contratos que sean necesarios para negociación, celebración y ejecución del negocio con la Organización Corona o con cualquiera de sus sociedades vinculadas […] (Destacado nuestro).
6) Acta No. 1380 de 26 de noviembre de 1997 de la Junta Directiva de Manufacturas «La Corona S.A que señala:
[…] La Junta autoriza a la Corona para adquirir de Tayco el inventario de calzado por el 70% de su costo de adquisición y los muebles y enseres por el valor en libros. Recuerda también la Junta que a Dic 31/97 en Tayco solo debe quedar el 50% de los lotes sur y norte, el local de Unicentro y la deuda de la Corona por la promesa de compraventa sobre la bodega de la Av. 68 No. 38-91.
AUTORIZACIONES:
La Junta Directiva autorizó al representante legal, doctor Belisario Velásquez R. y/o al Primer Suplente, doctor Eduardo Gutiérrez Casas y/o al segundo suplente, doctor César A. Giraldo López para ofrecer a nombre de Manufacturas de Cuero La Corona S.A.: […]
Comprometerse como codeudor solidario de TAYRONA COMERCIAL S.A ante INDUFINANCIERA por un crédito se setenta mil dólares (US 60.000), línea Bancoldex […]. (Destacado nuestro).
7) Acta No. 138 de 28 de enero de 1998 de la Junta Directiva de la sociedad Tayrona Comercial S.A, en la cual se indica:
[…] Informa el Gerente (E) a la junta sobre las actividades realizadas en el Centro Comercial Surycentro en el mes de Diciembre de 1997. Igualmente, sobre el traspaso de los almacenes de calzado a la Corona, el cierre del Centro Comercial en Enero 5 de 1998, y el traslado de las oficinas de la Empresa a la Avenida 68 No. 38-05 sur. […]
8) Acta No. 139 de 26 de febrero de 1998 de la Junta Directiva de Tayrona Comercial S.A en la cual se señala:
[…] La Junta después de analizar los estados financieros y demás anexos decide autorizarlos y presentarlos en la asamblea de accionistas e igualmente acoge e informe del Gerente como propio para presentarlo en la reunión ordinaria de accionistas que autoriza celebrar en marzo 31 de 1998.
De otra parte, el Doctor Dumit propone la venta por $300.000.000 del local de Unicentro de propiedad de la Empresa a Manufacturas de Cuero La Corona, quien debe confirmar por escrito su interés en adquirir el inmueble. La Junta después de discutir esta proposición decide aprobarla, e igualmente, autoriza al Gerente (E) para ofrecerlo en venta a un tercero en caso de que la Corona no ejerza su opción de compra.
En cuanto a la propiedad actual del 50% en el Lote Sur, la Junta autoriza transferir a título de venta por el avalúo $714.741.000 a los socios principales de la Empresa y a los pequeños accionistas cancelarles en dinero en efectivo el valor correspondiente del 50% del Lote, proporcional a su inversión accionaria en la Compañía.
También acuerda la Junta que la Empresa tenga una mayor participación que la actual del 25 % en el Home Center de la Avenida 68 con calles 37 y 38 sur y que su participación adicional, la adquiera de Manufacturas de Cuero la Corona mediante cesión de títulos fiduciarios, los cuales cancelará con un crédito a cargo de la Corona S.A. por $997.900.000, con el valor de la venta del Local de Unicentro y con algunos excedentes en caja […]. (Destacado de la Sala).
9) Acta No. 1389 de 30 de marzo de 1998 de la Junta Directiva de Tayrona Comercial S.A en la cual evidencia que:
[…] El Presidente de la Compañía solicita autorización a la Junta Directiva para cancelar con títulos fiduciarios del Home Center a Tayrona Comercial S.A. la suma de NOVECIENTOS NOVENTA Y SIETE MILLONES NOVECIENTOS VEINTISEIS MIL PESOS MCTE. ($997.926000) que Manufacturas de Cuero La Corona S.A. le adeudaba al 31-12-97. Igualmente, para vender títulos fiduciarios adicionales a Tayrona Comercial S.A. por un monto aproximado de SEISCIENTOS MILLONES DE PESOS MCTE. ($600.000.000). (Destacado fuera de texto).
10) Acta No 34 de 31 de marzo de 1998 de la Asamblea Ordinaria de Accionistas de Tayrona Comercial S.A, en la cual se señala:
[…]
INFORME DEL GERENTE, JUNTA DIRECTIVA Y ANEXOS:
[…]
Con la negociación realizada en conjunto con MANUFACTURAS DE CUERO LA CORONA, en donde se dio vía al proyecto de HOME CENTER, logramos cancelar los créditos con el sector financiero.
[…]
Se cedieron los almacenes de venta de calzado a Manufacturas de Cuero la Corona, para su directa administración […] (Destacado nuestro)
11) Acta No. 140 de 31 de marzo de 1998 de la Junta Directiva de Tayrona Comercial S.A en la cual se indica:
[…] El Gerente (E) solicita autorización a la Junta para recibir de Manufacturas de Cuero la Corona S.A títulos fiduciarios del H.C. (Av. 68 con 37 sur) para cancelar la totalidad de la deuda a su cargo por $997.926.000. Igualmente, para adquirir títulos fiduciarios adicionales hasta por $600.000.000.
La Junta Directiva después de analizar y discutir a conveniencia de las operaciones propuestas por el gerente (E) resuelve autorizarlo y solicita al Dr. Cesar A. Giraldo López proceder a su perfeccionamiento.
El Gerente (E) solicita autorización a la Junta Directiva para firmar como codeudor de Manufacturas de Cuero La Corona S.A. un pagaré por $200000.000 con Delta Bolívar S.A […]. (Destacado nuestro)
El contrato de concesión de 1° de febrero de 2000 entre Mandelaco S.A. y Tayrona Comercial S.A., cuya cláusula primera previó:
[…] Por medio del contrato MANDELACO otorga a Tayrona el derecho exclusivo [a] explotar en EL TERRITORIO, EL SISTEMA MANDELACO, con el fin de fabricar directamente o a través de terceros calzado o productos de cuero y comercializar a través de sus propios establecimientos productos fabricados por MANDELACO [….
Certificado de Existencia y Representación Legal de Manufacturas de Cuero «La Corona S.A.» -hoy Mandelaco S.A.- de 2 de diciembre de 1997, en el que figura el ciudadano Belisario Velásquez como su representante legal, y que la citada sociedad tenía el siguiente objeto social:
[…] OBJETO SOCIAL LA FABRICACIÓN, EXPLOTACIÓN Y BENEFICIO DE TODA CLASE DE ARTÍCULOS DE CUERO Y DE SUSTANCIAS O MATERIAS ANÁLOGAS, LA DISTRIBUCIÓN, TRANSPORTE Y VENTA DE LAS MISMAS, LA ADQUISICIÓN, COMPRA Y VENTA DE ARTÍCULOS SIMILARES A LOS QUE PRODUCE O QUE TIENDAN A FACILITARLE CLIENTELA A SUS PRODUCTOS. [… (Destacado y subrayado es nuestro).
Certificado de Existencia y Representación Legal de la sociedad Tayrona Comercial S.A. de 31 de julio de 1997, en el cual figura el señor Hernando Alberto Saravia Ramírez, como su representante legal y en él se indica que esa sociedad tenía el siguiente objeto social:
[…] OBJETO SOCIAL: LA COMPRA, VENTA Y DISTRIBUCIÓN DE ARTÍCULOS DE CUERO Y B- LA ADQUISICIÓN, ENAJENACIÓN, EXPLOTACIÓN, ARRENDAMIENTO Y ADMINISTRACIÓN DE MARCAS Y PATENTES QUE TENGAN RELACIÓN CON PROCESOS INDUSTRIALES DE FABRICACIÓN Y VENTA DE CALZADO Y ARTÍCULOS DE CUERO- EN DESARROLLO DE ESTE OBJETO LA SOCIEDAD PODRÁ: ADQUIRIR, ENAJENAR, GRAVAR, TOMAR O DAR EN ARRENDAMIENTO BIENES MUEBLES O INMUELES Y LEVANTAR EDIFICACIONES SOBRE ESTOS ÚLTIMOS. B- TOMAR O DAR DINERO EN MUTUO, SON O SIN GARANTÍA, GIRAR, ENDOSAR, ACEPTAR, PROTESTAR, CANCELAR Y RECIBIR LETRAS DE CAMBIO, PAGARÉS, CHEQUES O CUALESQUIERA OTROS EFECTOS DE COMERCIO Y EN GENERAL CELEBRAR EL CONTRATO DE CAMBIO EN TODAS SUS FORMAS. C- FUSIONARSE CON OTRA U OTRAS COMPAÑÍAS, Y D- EN GENERAL HACER EN CUALQUIER PARTE, SEA EN SU PROPIO NOMBRE, SEA POR CUENTA DE TERCEROS O EN PARTICIPACIÓN CON ELLOS, TODA CLASE DE OPERACIONES COMERCIALES, INDUSTRIALES O CIVILES DE LA ÍNDOLE DE LAS EXPRESADAS, SOBRE MUEBLES O INMUEBLES, QUE SEAN DIRECTAMENTE NECESARIAS O CONVENIENTES AL LOGRO DE LOS FINES QUE LA SOCIEDAD PERSIGUE O QUE PUEDAN FAVORECER O DESARROLLAR SUS ACTIVIDADES Y LAS DE LAS EMPRESAS EN QUE TENGA INTERÉS SIEMPRE QUE DE MANERA DIRECTA SE RELACIONEN CON EL OBJETO SOCIAL TAL COMO EN ESTE ARTÍCULO SE DETERMIN.
Certificado de Existencia y Representación Legal de 27 de julio de 2001 de la sociedad Tayrona Comercial S.A., en el cual figura el señor Nova Pradilla Ramón como suplente del representante legal y en él se indica que su objeto social consiste en:
[…] OBJETO SOCIAL: EL OBJETO SOCIAL PRINCIPAL DE LA SOCIEDAD LO CONSTITUYE: LA FABRICACIÓN, EXPLOTACIÓN Y BENEFICIO DE TODA CLASE DE ARTÍCULOS Y PRODUCTOS DE FIBRA NATURAL O SINTÉTICA, LA DISTRIBUCIÓN, TRANSPORTE, ADQUISICIÓN, COMPRA Y VENTA DE LOS MISMOS ARTÍCULOS Y PRODUCTOS, O QUE TIENDAN A FACILITARLE CLIENTELA A LOS MISMOS. EN DESARROLLO DE ESTE OBJETO LA SOCIEDAD PODRÁ REALIZAR TODOS LOS ACTOS, CONTRATOS Y NEGOCIOS CIVILES, COMERCIALES, ADMINISTRATIVOS O DE CUALQUIERA OTRA NATURALEZA QUE FUEREN NECESARIOS, PARA EL CUMPLIMIENTO DIRECTO DEL OBJETO SOCIAL, INCLUYENTO EXPORTAR O IMPORTAR MATERIAS PRIMAS Y ARTÍCULOS ELABORADOS; FORMAR, ORGANIZAR Y FINANCIAR SOCIEDADES; EMITIR BONOS, TOMAR Y DAR DINERO EN PRÉSTAMO, OTORGAR GARANTÍA SOBRE SUS BIENES MUEBLES O INMUEBLES PARA GARANTIZAR LAS OBLIGACIONES PROPIAS, GIRAR, ENDOSAR, ADQUIRIR, ACEPTAR, COBRAR, PROTESTAR, CANCELAR O PAGAR LETRAS DE CAMBIO, CHEQUES, GIROS, O CUALQUIERA OTROS TÍTULOS VALORES O EFECTOS DE COMERCIO, O ACEPTARLOS EN PAG.
Certificado de Existencia y Representación Legal de la sociedad Mandelaco S.A. de 25 de julio de 2001, en el cual figura el poder especial otorgado por el representante legal de esa sociedad al señor Ezequiel Pinzón Remolina y se especifica el siguiente objeto social:
[…] OBJETO SOCIAL: EL OBJETO SOCIAL PRINCIPAL DE LA SOCIEDAD LO CONSTITUYE: LA FABRICACIÓN, EXPLOTACIÓN Y BENEFICIO DE TODA CLASE DE ARTÍCULOS Y PRODUCTOS DE FIBRA NATURAL O SINTÉTICA, LA DISTRIBUCIÓN, TRANSPORTE, ADQUISICIÓN, COMPRA Y VENTA DE LOS MISMOS ARTÍCULOS Y PRODUCTOS, O QUE TIENDAN A FACILITARLE CLIENTELA A LOS MISMOS. EN DESARROLLO DE ESTE OBJETO LA SOCIEDAD PODRÁ REALIZAR TODOS LOS ACTOS, CONTRATOS Y NEGOCIOS CIVILES, COMERCIALES, ADMINISTRATIVOS O DE CUALQUIERA OTRA NATURALEZA QUE FUEREN NECESARIOS, PARA EL CUMPLIMIENTO DIRECTO DEL OBJETO SOCIAL, INCLUYENDO EXPORTAR O IMPORTAR MATERIAS PRIMAS Y ARTÍCULOS ELABORADOS; FORMAR, ORGANIZAR Y FINANCIAR SOCIEDADES; EMITIR BONOS, TOMAR Y DAR DINERO EN PRÉSTAMO, OTORGAR GARANTÍA SOBRE SUS BIENES MUEBLES O INMUEBLES PARA GARANTIZAR LAS OBLIGACIONES PROPIAS, GIRAR, ENDOSAR, ADQUIRIR, ACEPTAR, COBRAR, PROTESTAR, CANCELAR O PAGAR LETRAS DE CAMBIO, CHEQUES, GIROS, O CUALQUIERA OTROS TÍTULOS VALORES O EFECTOS DE COMERCIO, O ACEPTARLOS EN PAG.
Testimonios de los señores Belisario Velásque y de la señora Rubiela Bogotá rendidos en la primera instanci.
Dictamen pericial, el cual fue elaborado por el perito contador Álvaro Enrique Wilches Villaloboy aclaración de est.
(iii) Conclusiones del tercer motivo de impugnación: no existe falta de motivación ni los actos administrativos se encuentran falsamente motivados
De la falta de motivación
El artículo 35 del Código Contencioso Administrativo señala que los actos administrativos deben estar motivados, «al menos» en forma sumaria si afecta a los particulares. La motivación del acto ha sido entendida como el conjunto de razones de hecho y de derecho que justifican la adopción del acto administrativo. La motivación constituye entonces el soporte fáctico y jurídico que dan sustento a la emisión de la decisión administrativa y debe ser «[…] clara, puntual y suficiente, hasta tal punto que justifique la expedición de los actos y que suministre al destinatario las razones de hecho y de derecho que inspiraron la producción de los mismo».
Resulta claro, entonces, que la falta de motivación, como vicio de nulidad del acto administrativo como de manera pacífica lo señalado esta Corporació se trata de un aspecto procedimental y formal que se produce ante la omisión de la administración en hacer expresos o manifiestos los motivos del acto administrativo, lo cual resulta indispensable de cara a garantizar el derecho de defensa y de contradicción del administrado pues a partir de los mismos puede controvertir aquellos aspectos de hecho o de derecho que en su entender no resultan acordes con la realidad.
Precisamente, tal y como lo ha reconocido la Sala:
[…] una cosa es la falsa motivación y otra la falta de motivación: la primera, es un evento sustancial, que atañe a la realidad fáctica y jurídica del acto administrativo, y la segunda, es un aspecto procedimental, formal, ya que ésta es la omisión en hacer expresos o manifiestos en el acto administrativo los motivos del mismo. La falsa motivación plantea para el juzgador un problema probatorio, de confrontación de dos extremos, como son lo dicho en el acto y la realidad fáctica atinente al mismo, con miras a comprobar la veracidad; también plantea un juicio lógico de correspondencia entre la realidad constatada y la consecuencia jurídica que se pretende desprender de ella, cuando la primera resulta demostrada. De otro lado, la falta de motivación le significa un problema de valoración directa del cuerpo o contenido del acto sobre si se expresan o indican razones para su expedición, y si lo dicho es suficiente como para tenerse como motivación [….
Así, esta Corporación ha señalado que la falsa de motivación y a diferencia de la falta de motivación, como causal de nulidad del acto administrativo opera cuando los fundamentos de hecho o de derecho que exteriorizan la voluntad de la administración (i) son inexistentes; (ii) resultan contrarios a la realidad, bien por error o por razones engañosas o simuladas; (iii) no justifican la decisión o (iv) cuando el autor ha conferido a los motivos un alcance que no tiene
.
En primer lugar, de la revisión de los actos administrativos demandados, es posible evidenciar que en ellos se señala con suficiente claridad y suficiencia los motivos por los cuales la entidad demandada consideró que las personas enlistadas en el numeral 1° de la Resolución 125- 001957 de 16 de noviembre de 2001, actuaron como controlantes, refiriendo con claridad a los fundamentos de hecho o de derecho para adoptar la decisión sancionatoria, hasta el punto que en contra de la misma la parte demandante interpuso recurso de reposición.
De suyo, la Superintendencia de Sociedades sustentó su decisión en unos cuadros comparativos en los cuales se refleja la composición de capital de los socios en las sociedades Mandelaco S.A. y Tayrona Comercial S.A. y su evolución durante el período comprendido entre el 20 de junio hasta el 31 de marzo de 1991 y, con base en él el ente de inspección, vigilancia y control advirtió que dichas personas poseían directa o indirectamente y al mismo tiempo más del 50% del capital social.
En este punto, la Sala echa de menos la existencia de algún elemento de prueba que desvirtúe las conclusiones a las que arribó la Superintendencia en los mencionados cuadros y que sirvieron de sustento para imputar responsabilidad a las 33 personas enlistadas en los actos demandados, por el incumplimiento de las obligaciones que se derivan de la conformación del conglomerado empresarial, según la normatividad analizada.
Es así como la Superintendencia consideró que las treinta y tres (33) personas sancionadas poseían simultáneamente más del 50% del capital en las sociedades Mandelaco S.A. y Tayrona Comercial S.A., y por esa circunstancia, tenían la posibilidad de imponer sus decisiones en los máximos órganos sociales, a lo que se sumaba el hecho de que el objeto de ambas empresas era complementario y además existían frecuentes relaciones comerciales desde el año 1975.
De esta manera, la Resolución 125- 001957 de 16 de noviembre de 2001, esgrimió los siguientes argumentos que se transcriben in extenso:
[…] 7. 1.3. Control conjunto, control indirecto:
Igualmente, el artículo 260 del Código de Comercio consagra expresamente que matrices o controlantes pueden ser una o más personas naturales o jurídicas. Es precisamente ésta una de las grandes innovaciones incorporadas por la Ley 222 de 1995, pues en la legislación anterior sólo se contemplaba la opción de “'una sociedad' como matriz.
Se presenta el control conjunto cuando una pluralidad de personas controlan una o más sociedades, manifestando una voluntad de actuar en común distinta de la affectio societatis, mediante circunstancias tales como la participación mayoritaria conjunta en el capital de varias empresas, la actuación en “bloque' en los órganos sociales, etc.
Adicionalmente, la consagración de la posibilidad del control indirecto permite integrar a una misma situación de control o grupo empresarial a sociedades que aparecen como controladas por la matriz por intermedio o con el concurso de las subordinadas […]
7.1.4. Grupo empresarial:
Según el artículo 28 de la Ley 222 de 1995, habrá grupo empresarial cuando además del vínculo de subordinación, exista entre las entidades unidad de propósito y dirección.
7.2. El caso que se estudia:
En el presente caso el análisis no puede hacerse solamente desde la perspectiva de cada sociedad considerada aisladamente, sino que es necesario apreciar el conjunto para comprobar que además del animus societatis que supone la existencia de cada sociedad, existió una intención de los socios comunes de proyectar la operación de negocios a través de una pluralidad de sociedades, en ese sentido es evidente que actuaron por medio de un grupo de sociedades, cuyos elementos comunes las ubicaron en un nivel de control que trascendió a la simple vinculación..
En las pruebas incorporadas a la investigación se evidencia que las sociedades MANDELACO S.A. y TAYRONA COMERCIAL S.A. durante muchos años han mantenido estrechas relaciones. La declaratoria de unidad de empresa efectuada por el Ministerio de Trabajo y Seguridad Social en 1975 reconoce no sólo el predominio económico de MANUFACTURAS DE CUERO LA CORONA S.A. (hoy MANDELACO S.A.) sobre TAYRONA COMERCIAL S.A. sino adicionalmente la similitud y conexidad entre las actividades de tales empresas aspecto este último que incluso en la actualidad se mantiene, lo cual se aprecia en los objetos sociales y en el contrato de concesión (febrero 1 de 2000) incorporado al expediente (folios 86-97) que en los considerandos precisa:
“TAYRONA posee experiencia en la fecha de más de veintisiete años, en la concepción y comercialización de los productos del SISTEMA MANDEALACO principalmente en lo relativo a la escogencia de colecciones; la fabricación, importación y distribución, el seguimiento de inventarios, la adecuación de almacenes, las técnicas de promoción y los servicios ofrecidos a la clientela” (Se subraya)”
Si bien las estrechas relaciones entre las dos sociedades investigadas se han mantenido durante muchos años, existen modificaciones en cuanto a la composición de capital, que en todo caso demuestran categóricamente que durante el período comprendido entre la vigencia de la Ley 222 de 1995 y el 31 de marzo de 1998, las personas relacionadas en el numeral 4° poseían simultáneamente más del 50% del capital de cada una de dichas sociedades. En consecuencia, una sociedad ya no era matriz de la otra pero los socios mayoritarios de ambas eran las mismas personas. Es así como no eran simplemente dos sociedades vinculadas desde el punto de vista de sus actividades, sino que además eran controladas por las mismas personas que conjuntamente tenían la posibilidad de imponer sus decisiones en los máximos órganos sociales. Incluso se aprecia que algunas de las asambleas de accionistas de las dos empresas fueron celebradas en la misma fecha y lugar. Lo que se observa es una modificación en la estructura de control, que no desnaturaliza la existencia de un grupo empresarial entre tales sociedades, cuyo elemento integrador fundamental lo constituían los socios comunes
Según se ha señalado, la Ley 222 de 1995 consagra precisamente la posibilidad de reconocer la existencia de grupos controlados conjuntamente por personas naturales y/o jurídicas, lo cual se verifica en el caso que se estudia.
7.3. Los descargos
[…]
Estos argumentos no pueden prosperar puesto que desde la vigencia de la Ley 222 de 1995 existen unas importantes obligaciones derivadas de la condición de grupo empresarial, como son las señaladas en-los artículos 29, 30 y 35 de la misma ley que no fueron cumplidas. Por la simple circunstancia de que actualmente no se configuren los presupuestos de grupo empresarial no se genera la imposibilidad de realizar la respectiva declaratoria y de sancionar a quienes no cumplieron lo dispuesto en tales normas. La tesis expuesta por los apoderados de las sociedades investigadas implicaría ignorar la inobservancia de los preceptos legales en materia de grupos una vez desaparezcan los supuestos de control, lo cual resulta absurdo.
Conviene precisar que no se está efectuando una aplicación retroactiva de la ley, puesto que claramente se expresa que se declara el grupo empresarial 'a partir de la vigencia de la Ley 222 de 1995". Así mismo no se están vulnerando ni desconociendo derechos adquiridos.
El apoderado de MANDELACO S.A. reconoce que hasta el año 1998 existió unidad de empresa e insiste en que 'actualmente'' no existe grupo. Tal reconocimiento en lugar de desvirtuar la existencia del grupo en la época señalada constituye un argumento a favor del reconocimiento efectuado por esta entidad.
Si existía unidad de empresa reconocida por el Ministerio de Trabajo y Seguridad Social y, además de ello, eran evidentes los importantes vínculos entre las empresas, era apenas lógico que las disposiciones de la Ley 222 de 1995 sobre matrices y subordinadas no fueran indiferentes para los socios y administradores. Si acaso existían dudas sobre la aplicación de dicho régimen el art. 28 contempla la posibilidad de acudir a esta entidad para definir el tema
Teniendo en cuenta que no se ha dio cumplimiento a las obligaciones derivadas de la condición de grupo empresarial, en particular las señaladas en los artículos 29, 30 y 35 de la Ley 222 de 1995, esta Superintendencia debe imponer una sanción a los controlantes, de conformidad con la facultad establecida en los artículos 30 y 86 de la misma norm (Destacado de la Sala).
Por su parte, la Resolución No. 125-000572 de 19 de marzo de 2002, que resolvió el recurso de reposición, añadió:
[…] 3.1. El control conjunto.
En los recursos se plantea en primer lugar la inexistencia de control, señalando que individualmente no tenían las citadas personas naturales la posibilidad de imponer sus decisiones y que para la configuración del control conjunto se requiere que por alguna fuerza vinculante de tipo legal o contractual se sumen las participaciones accionarias o los derechos al voto de varios accionistas en forma tal que entre ellos detenten el mínimo necesario para la toma de decisiones.
Sobre este aspecto debe señalarse que los artículos 260 y 261 (parágrafo 1°) del Código de Comercio consagran expresamente la posibilidad de reconocer situaciones de control o de grupo empresarial cuando el control sea ejercido por una o varias personas naturales o jurídicas, sin establecer como requisito adicional la existencia de pactos o acuerdos especiales entre los controlantes conjuntos. El elemento fundamental para la declaratoria del control conjunto en el caso que se estudia es que 33 personas proyectaron sus negocios no sólo por medio de una sociedad, como es lo propio del “animus societatis”, sino a través de dos sociedades. No puede atribuirse simplemente a la coincidencia la presencia simultánea de todas estas personas en dos sociedades, así como tampoco puede ignorarse el hecho probado de importantes asambleas de las dos sociedades que se realizaron en los mismos lugares. Es innegable la presencia dominante de dichas personas en el máximo órgano social, pues conjuntamente poseían más del 50% del capital social. No puede aceptarse que por una simple atomización del capital se desconozca una estructura de grupo cuando ya en 1975 existía una relación matriz- subordinada, según lo reconoció el Ministerio de Trabajo en la Resolución 352 del 24 de febrero de 1975.
Lo que claramente se observa en el presente caso es que durante el período investigado las sociedades no solo mantenían importantes vínculos comerciales ya reconocidos en 1975, sino que además en su estructura accionaria reflejaban elementos comunes que las ubicaban no como simples empresas, sino como sociedades pertenecientes a las mismas personas.
[…]
Si adicionalmente señalamos que en los dos casos las empresas tienen objetos sociales complementarios, realizan habitualmente importantes operaciones comerciales y se otorgan garantías recíprocamente, había que reconocer que se estaría frente a un grupo de empresas controladas por las mismas personas y cuya dinámica comercial se integra hacia un mismo propósito.
[…]
Por otra parte, el reconocimiento del control ejercido conjuntamente por personas naturales no puede llevar al absurdo de declarar a todos los socios de todas las sociedades como controlantes, pues es necesario evaluar en cada caso si además del animus societatis se presentan elementos que indiquen una situación habitual en bloque orientada a imponer decisiones en el ámbito societario o se evidencia el hecho de proyectar conjuntamente negocios a través de una pluralidad de sociedades sobre las que se tenga control, como ocurre en el caso declarado mediante la resolución recurrida.
3,2. Unidad de propósito
[…] En cuanto a la unidad de propósito no puede aceptarse que la única prueba sobre las estrechas relaciones entre las dos sociedades declaradas como subordinadas sea el contrato celebrado entre ellas en el 2000. Por el contrario, existen en el expediente pruebas sobre la existencia de vínculos entre las dos sociedades desde la época en que el Ministerio de Trabajo declaró la unidad de empresa entre las dos (1975), uno de cuyos supuestos básicos fue precisamente la complementariedad entre los objetos sociales. También se incorporaron en la investigación pruebas sobre las importantes relaciones que específicamente durante el período investigado sostuvieron MANUFACTURAS DE CUERO LA CORONA S.A. (hoy MANDELACO S.A.) y TAYRONA COMERCIAL S.A., como, por ejemplo:
- Acta No 34 de Asamblea Ordinaria de Accionistas de TAYRONA COMERCIAL S.A. del 31 de marzo de 1998 […]
- Acta No. 130 de Junta Directiva de Tayrona Comercial S.A. del 25 de julio de 1997 […]
- Acta No. 131 de Junta Directiva de Tayrona Comercial S.A. del 19 de agosto de 1997: […]
- Acta No. 136 de Junta Directiva de TAYRONA COMERCIAL S.A. del 10 de octubre de 1997 […]
- Acta No. 138 de Junta Directiva de TAYRONA COMERCIAL S.A. del 28 de enero de 1998 […]
- Acta No. 139 de Junta Directiva de TAYRONA COMERCIAL S.A. del 26 de febrero de 1998: […]
- Acta No. 140 de Junta Directiva de TAYRONA COMERCIAL S.A. del 31 de marzo de 1998: […]
- Acta No. 1363 de Junta Directiva de MANUFACTURAS DE CUERO LA CORONA S.A. del 2 de abril de 1997 […]
- Acta No. 1380 de Junta Directiva de MANUFACTURAS DE CUERO LA CORONA S.A. del 26 de noviembre de 1997 […]
Acta No. 1389 de Junta Directiva de TAYRONA COMERCIAL S.A. del 30 de marzo de 1998 […]
- Contrato de fiducia mercantil del 20 de enero de 1998 suscrito entre TAYRONA COMERCIAL S.A., MANUFACTURAS DE CUERO LA CORONA S.A. y CITITRUST S.A., por el cual las dos primeras sociedades transfirieron a favor del patrimonio autónomo constituido en dicho acto, a título de fiducia mercantil irrevocable el derecho de dominio y la posesión plena que tenían y ejercían sobre los inmuebles allí relacionados […].
3.3. El derecho de defensa
Señalan los recurrentes la violación del derecho de defensa en la medida en que en la resolución de traslado no se mencionó la expresión control conjunto.
Este argumento no puede prosperar, pues contrario a lo planteado en los recursos, durante el trámite administrativo correspondiente a la presente investigación se ha garantizado plenamente el derecho de defensa a las personas declaradas como controlantes y sancionadas en la resolución impugnada. En efecto, en la Resolución 125- 1217 de 3 de julio de 2001, por la cual se corrió traslado de la investigación, este Despacho con un detalle incluso superior al mínimo exigido por el art. 35 del Código Contencioso, señaló los presuntos controlantes (la pluralidad allí referida señalaba el control conjunto), las sociedades subordinadas, el período investigado, el fundamento normativo y puso a disposición de los interesados la totalidad del acervo probatorio recaudado. Ahora bien, el control indirecto no se opone al control conjunto, pues se trata de dos modalidades de control contempladas en la norma que pueden darse simultáneamente pues no se trata de esquemas excluyentes sino complementarios.
3.4. La motivación:
Con respecto a la falta de motivación reiteradamente manifestada por los recurrentes, este despacho debe señalar que de acuerdo a lo expuesto sobre control conjunto y unidad de propósito existen suficientes elementos normativos y fácticos para la declaratoria que se impugna. Se involucraron aquellas personas que conjuntamente en las dos sociedades, directa o indirectamente, poseían más del 50% del capital social durante el período investigado. La complejidad de la estructura de control no depende de esta entidad sino de los mismos asociados, que por motivos que no corresponde evaluar a esta entidad, prefirieron dicha forma de control y no la organización más simple que tenían las sociedades en 1975, en donde la una poseía más del cincuenta por ciento del capital de la otra.
3.5. No existe errónea motivación:
Se plantea en los recursos que algunos de los controlantes no participan como accionistas de las dos sociedades subordinadas. Precisamente esta circunstancia es señalada en la resolución de traslado como en la resolución recurrida, en las cuales se advierte que los artículos 26 y 27 de la Ley 222 de 1995 incluyen la posibilidad de control indirecto, lo cual se verifica también en el grupo declarado en donde el control se ejerce con el concurso de las siguientes sociedades.
[SE TRANSCRIBE CUADRO] (Destacado de la Sala).
Fue así, como la Superintendencia de Sociedades encontró configurados los elementos para la declaratoria del grupo empresarial (subordinación y unidad de propósito o dirección) y consideró que las treinta y tres personas reseñadas tanto en el artículo 5° de la Resolución 1217 de 3 de julio de 2001 «Por la cual se corre traslado de una investigación», como en el artículo 1° de la Resolución 125- 001957 de 16 de noviembre de 2001, tenían la calidad de controlantes.
En este escenario, el ente de inspección, vigilancia y control concluyó que las personas naturales, en su calidad de accionistas, debieron dar cumplimiento a las obligaciones relacionadas con la presentación del informe especial (artículo 29 de la Ley 222 de 1995), la inscripción en el registro mercantil (artículo 30 idem) y la consolidación de los estados financieros (35 ibidem), razón por la cual, impuso una sanción de multa de conformidad con la facultad prevista en los artículos 30 y 86 de la Ley 222 de 1995.
Así las cosas, la Sala concluye que los actos administrativos demandados contienen las razones de hecho y de derecho que justificaron la adopción de las decisiones sancionatorias y las mismas resultaron suficientes, al punto que la parte demandante pudo controvertir lo contenido en dicha decisión presentando los recursos de la vía gubernativa.
De la falsa motivación
Tal y como se indicó, la falsa motivación comporta «[…] un problema probatorio, de confrontación de dos extremos, como son lo dicho en el acto y la realidad fáctica atinente al mismo, con miras a comprobar la veracidad; también plantea un juicio lógico de correspondencia entre la realidad constatada y la consecuencia jurídica que se pretende desprender de ella, cuando la primera resulta demostrada».
Ahora bien, la parte recurrente considera que la Superintendencia de Sociedades adoptó su decisión con fundamento en pruebas inconducentes como son: (i) la Resolución No. 0352 de 24 de febrero de 1975 del Ministerio de Trabajo y Seguridad Social mediante la cual declaró la Unidad de Empresa entre la sociedad Manufacturas de Cuero «La Corona S.A.» (Hoy Mandelaco S.A.) y Tayrona Comercial S.A., (ii) la aceptación sobre la configuración de los grupos empresariales hecha por las sociedades Mandelaco S.A. y Tayrona Comercial; (iii) el contrato de fiducia mercantil.
Igualmente, extraña la valoración probatoria de los testimonios de los señores Belisario Velásquez, quien se desempeñó como Presidente de Manufacturas de Cueros «La Corona S.A.» -hoy Mandelaco S.A.-. desde junio de 1985 hasta mayo de 1998 y de la señora Rubiela Bogotá, en su calidad de Directora Contable de la sociedad Tayrona Comercial S.A. durante 1985 hasta 1998 quienes, en su concepto, de manera unísona reconocieron que las actividades desarrolladas por cada una de las empresas, así como los objetos sociales eran diferentes y de los certificados de existencia y representación legal vigentes para la época de los hechos.
Finalmente, solicita tener en cuenta las conclusiones del dictamen pericial elaborado por el contador Álvaro Enrique Wilches Villalobos, en el cual se señaló que las sociedades Manufacturas de Cuero «La Corona S.A.» y Tayrona Comercial S.A. no desarrollaban las mismas actividades ni tenían objetos conexos durante los años 1996 a 1998 y, en esa medida, no era posible predicar la unidad de dirección o propósito.
(i) La Resolución No. 0352 de 24 de febrero de 1975 del Ministerio de Trabajo y Seguridad Social mediante la cual declaró la existencia de Unidad de Empresa entre la sociedad Manufacturas de Cuero «La Corona S.A.» (Hoy Mandelaco S.A.) y Tayrona Comercial S.A.
La parte recurrente esgrimió los siguientes argumentos en el recurso de alzada:
[…] se debe observar que durante el proceso se logró demostrar, que a pesar de la declaratoria del Ministerio de Trabajo y la Seguridad Social, de que existía unidad de empresa entre MANUFACTURAS DE CUERO LA CORONA S.A. y la sociedad TAYRONA COMERCIAL S.A. en 1975, la misma no se encontraba vigente en el período comprendido entre el año 1996 y el año 1998, pues con posterioridad a esa declaratoria, las empresas realizaron sus actividades de manera totalmente independiente.
De esta manera es claro que, para los años 1996 y 1998, ya habían desaparecido los fundamentos de hecho y de derecho que sirvieron en el año 1976, para la declaratoria a la que hemos venido haciendo referencia
Es así como se debe tener en cuenta (sic), que a pesar de que formalmente no consta que la Resolución del Ministerio de Trabajo haya sido revocada, las circunstancias de facto existentes en el período comprendido entre el 20 de junio de 1996 y el 31 de marzo de 1998 eran diametralmente distintas de las que existían en 1975.
De las anteriores circunstancias dio fe el testigo Belisario Velásquez, presidente de Corona para esa fecha, en los siguientes términos:
“Indique al Despacho, si tuvo conocimiento de la Resolución No. 352 de febrero de 1975 (…) Contestó: Sí supe de ella y fue precisamente en las negociaciones con el sindicato y lo que recuerdo es que en la década del 70, Tayrona Comercial fabricaba calzado comercial pero cuando esté a la Corona, ya Tairona no fabricaba nada, y por eso realmente nunca mientras estuve en la compañía tuve alguna preocupación por el tema, ya que siempre conocí a Tairona en su actividad inmobiliaria y nunca en producción del calzado, nunca atendí ese tema por no ver la necesidad […]. (Destacado de la Sala).
En efecto, obra copia de la Resolución No. 0352 de 24 de febrero de 1975 del Ministerio de Trabajo y Seguridad Social en la cual se indicó:
[…] Que la Oficina de Planeación de este Ministerio practicó la correspondiente investigación administrativa tendiente a establecer si en el caso de autos se reúnen los elementos configurativos de la Unidad de Empresa que la ley exige para que sea viable la declaratoria administrativa de la misma.
Que, al finalizar su actuación administrativa, la Oficina de Planeación de este Ministerio rindió el correspondiente informe del cual se transcriben las siguientes conclusiones:
“Concluido este estudio tenemos en cuenta las disposiciones contempladas en el artículo 194 del Código Sustantivo de Trabajo:
Similitud:
“Si existe similitud por cuanto ambas producen calzado de cuero. En el caso de “Corona” en el proceso llega hasta el producto terminado, mientras 'Tayrona´ solamente produce la capellada del calzado.
Conexidad:
“Hay conexidad por cuanto la administración y local de funcionamiento son las mismas para ambas empresas”.
Complementariedad:
“No existe entre las dos empresas porque el producto final (la capellada) de Tayrona, es destinada a otras empresas”.
Dependencia Económica:
“Si se observa el Cuadro No. 2, se puede establecer en forma clara que Manufacturas de Cuero la Corona posee en 'Tayrona' $ 2.468.000 lo cual representa el 94.92 % del Capital Social que es de $ 2.600.000.
[…]
Que de todo cuanto ha quedado expresado se colige de manera fehaciente que entre las sociedades denominadas “MANUFACTURAS DE CUERO LA CORONA S.A.” y “TAYRONA COMERCIAL S.A.” se configura el fenómeno jurídico de la Unidad de Empresa regulado por el artículo 194 del Código Sustantivo del Trabajo […].
De acuerdo con lo anterior, se observa que el citado acto declaró que entre las sociedades denominadas Manufacturas de Cuero «La Corona S.A.» -hoy Mandelaco S.A.- y Tayrona Comercial S.A. se configuró el fenómeno jurídico de la Unidad de Empresa previsto en el artículo 194 del Código Sustantivo del Trabajo, subrogado por el artículo 15 del Decreto 2351 de 1965 por las siguientes razones:
Similitud: las dos empresas producían calzado de cuero;
Conexidad: la administración y el local donde funcionaban era el mismo y;
Dependencia económica: Manufacturas de Cuero «La Corona S.A.» tenía un capital equivalente de $2.468.000, representativo del 94% del capital social de la sociedad Tayrona Comercial S.A, razón por la cual, esta última sociedad dependía económicamente de Manufacturas de Cuero «La Corona S.A.».
Ahora bien, la figura de la Unidad de Empresa aparece definida en el artículo 15 del Decreto Legislativo 2351 de 1965, subrogatorio del artículo 194 del Código Sustantivo del Trabajo- vigente para la expedición de la Resolución No. 0352 de 24 de febrero de 1975- que disponía:
[…] ARTICULO 15. DEFINICION DE EMPRESA.
1. Se entiende como una sola empresa, toda unidad de explotación económica o las varias unidades dependientes económicamente de una misma persona natural o jurídica, que correspondan a actividades similares, conexas o complementarias y que tengan trabajadores a su servicio.
2. En el caso de las personas jurídicas existirá unidad de empresa entre la principal y las filiales o subsidiarias en que aquella predomine económicamente, cuando, además, todas cumplan actividades similares, conexas o complementarias; pero los salarios y prestaciones extralegales que rijan en la principal al momento de declarase la unidad de empresa solamente se aplicarán en las filiales o subsidiarias cuando así lo estipule la respectiva convención colectiva de trabajo, o cuando la filial o subsidiaria esté localizada en una zona de condiciones económicas similares a la de la principal, a juicio del Ministerio o del Juez del trabajo.
3. El Ministerio de Trabajo, de oficio o a solicitud de parte y previa investigación administrativa del caso, podrá declarar la unidad de empresa, de que trata el presente artículo, para lograr el cumplimiento de las leyes sociales. También podrá ser declarada judicialmente.
De acuerdo con el marco legal analizado, puede afirmarse que para la declaratoria de unidad de empresa es necesario que concurran los siguientes requisitos: (i) el predominio económico, (ii) objeto similar, es decir, que realicen actividades similares, conexas o complementarias, y (iii) es una figura laboral que pretende darle garantía a los trabajadores y, «[…] que busca hacer realidad el principio de igualdad entre todos los trabajadores que laboran para un mismo patrón, entendiéndose que lo hacen cuando prestan sus servicios en una o varias empresas dependientes económicamente de una misma persona natural o jurídica, siempre que desarrollen actividades similares conexas o complementaria».
La Corte Suprema de Justici ha señalado que esta figura se caracteriza por lo siguiente:
[…] 1. “Se entiende como una sola empresa toda unidad de explotación económica”.
Para que esta figura exista, ha dicho la Sala en abundante jurisprudencia, no es necesario que haya sido una misma persona la dueña de la empresa, ya que si es verdad que ésta, considerada desde un punto de vista subjetivo representa la actividad continuada de un empresario en un negocio, mirada objetivamente es una entidad real, que no requiere la persistencia de un solo propietario para que permanezca la misma, en cuanto no varíen los objetivos de su actividad económica. La empresa, constituida por un acervo de bienes inmuebles, muebles o intangibles destinados a determinada explotación económica, es una, objetivamente considerada, y no rompe esa unidad para los efectos laborales el que haya pertenecido a diversos dueños, aun cuando con cada uno de ellos haya mudado también su denominación.
2. “Las varias unidades dependientes económicamente de una misma persona, natural o jurídica, que correspondan a actividades similares, conexas o complementarias y que tengan trabajadores a su servicio”. Esta figura está integrada por los siguientes elementos: a) Una misma persona, natural o jurídica; b) De la cual dependan económicamente varias unidades; c) Que realicen actividades similares, conexas o complementarias; y d) Que tengan trabajadores a su servicio. Lo esencial aquí es la dependencia económica de esas varias unidades respecto de una misma persona; si tales unidades se presentan independientes o autónomas, no puede cobijárselas bajo el concepto de unidad de empresa. (subrayado y resaltado fuera de texto)
3. “En el caso de las personas jurídicas existirá unidad de empresa entre la principal y las filiales o subsidiarias en que aquellas predominen económicamente, cuando, además, todas cumplan actividades similares, conexas o complementarias”. Forman esta figura los siguientes supuestos: a) Una sociedad principal y filiales o subsidiarias suyas; b) Predominio económico de la primera sobre las otras, y c) Actividades similares, conexas o complementarias desarrolladas por el conjunto empresaria […] (Destacado fuera de texto).
Por su parte, como se indicó anteriormente, el artículo 28 de la Ley 222 de 1995 señala que habrá grupo empresarial, cuando además del vínculo de subordinación, exista entre las empresas unidad de propósito y dirección. Dicho en otras palabras, para la existencia del grupo empresarial es necesaria la conjunción de dos condiciones: la existencia de una relación de subordinación y que la matriz ejerza un poder de dirección suficiente para lograr un propósito común.
De acuerdo con lo anterior, resulta claro que para la Unidad de Empresa es determinante el objeto social de las empresas, al punto que debe ser similar, conexo o complementario, lo cual resulta indiferente para la declaratoria del grupo empresarial, tal y como se desprende del tenor literal del artículo 28 de la Ley 222 de 1995. Además de ello, la Unidad de Empresa es una figura laboral que busca dotar de garantías laborales a los trabajadores, en tanto que el grupo empresarial persigue la consolidación económica.
La Sala no desconoce que, si bien se trata de figuras con su regulación propia, resulta claro que la Unidad de Empresa puede confluir con la declaratoria del grupo empresarial, dado que presentan claramente similitudes, pues en ambos fenómenos es indispensable la presencia del elemento de la subordinación, claro está, con los matices propios de cada una de estas figuras. Sobre este aspecto, la Corte Suprema de Justicia ha señalado
[…] Las codificaciones que se acaban de transcribir contienen algunas coincidencias, pero persiguen distinto objetivo de acuerdo a su origen, es por ello que en el ámbito laboral se habla del concepto de «unidad de empresa», mientras que en el campo comercial se alude al de «grupo empresarial». Tratándose de la existencia de varias personas jurídicas involucradas en la contienda, que es lo que interesa en estricto rigor a este proceso, ambos preceptos legales refieren a una empresa principal, matriz o controlante y a otras subordinadas que son las filiales o subsidiarias. Dicha «subordinación» o «dependencia», a la luz de la norma del Código Sustantivo de Trabajo, únicamente se presenta cuando la matriz derive su control o dirección del denominado predominio económico, elemento que necesariamente debe concurrir para configurar la unidad de empresa; mientras que en lo regulado por el Código de Comercio puede surgir o depender ese control financiero y administrativo incluso sin predominio de capital o mayoría accionaria, pues lo importante para que nazca el grupo empresarial además de la subordinación es la unidad de propósito y dirección. (Destacado de la Sala).
Precisado lo anterior, cabe poner de presente que el artículo 66 del Código Contencioso Administrativo establece que, salvo norma en contrario, los actos administrativos son obligatorios mientras no hayan sido anulados por la jurisdicción en lo contencioso administrativo, aunque perderán su fuerza ejecutoria cuando concurran alguno de los siguientes supuestos, a saber: (i) por suspensión provisional, (ii) cuando desaparezcan sus fundamentos de hecho o de derecho, (iii) cuando al cabo de cinco (5) años de estar en firme, la administración no ha realizado los actos que le correspondan para ejecutarlo, (iv) cuando se cumpla la condición resolutoria a que se encuentre sometido el acto o (v) cuando pierdan su vigencia.
En el caso sub examine, tal y como se advirtió anteriormente, en el proceso obra la certificación de 14 de junio de 2001 de la jefe de la Oficina Jurídica de la cartera de trabajo en la cual señaló que la referida resolución no ha sido objeto de revocatoria directa o de decisión judicial por parte de esta jurisdicción.
Ahora, la parte recurrente reconoce que, si bien no existe constancia de que dicho acto administrativo haya sido revocado, lo cierto era que «[…] para los años 1996 y 1998, ya había desaparecido los fundamentos de hecho y de derecho que sirvieron en el año 1976 para la declaratoria a la que hemos venido haciendo referencia».
El decaimiento del acto administrativo por desaparición de sus fundamentos de hecho o de derecho se produce «[…] cuando ya no existen las circunstancias de modo, tiempo y lugar que le sirvieron de base” o por cuanto se ha presentado: “a) la derogación o modificación de la norma legal en que se fundó el acto administrativo; b) la declaratoria de inexequibilidad de la norma constitucional o legal hecha por el juez que ejerce el control de constitucionalidad, en los países donde existe; c) la declaratoria de nulidad del acto administrativo de carácter general en que se fundamenta la decisión de contenido individual o particula».
En este orden de ideas, la Resolución 0352 de 24 de febrero de 1975 del Ministerio de Trabajo y Seguridad Social se expidió durante la vigencia del artículo 15 del Decreto Legislativo 2351 de 1965, subrogatorio del artículo 194 del Código Sustantivo del Trabajo- vigente para la expedición de los actos, disposición que señalaba que para que se configure la Unidad de Empresa era necesario que se acredite (i) el predominio económica de principal sobre las filiales o subsidiarias y; (ii) que el objeto de ambas sea similar, conexo o complementario. La norma citada fue modificada por el artículo 32 de la Ley 150 de 1990, disposición que señala que la Unidad de Empresa requiere del predominio económico y un objeto socia
.
En consecuencia, el basamento legal que sirvió de fundamento para la expedición de la Resolución No. 0352 de 24 de febrero de 1975 del Ministerio de Trabajo y Seguridad Social se mantiene vigente y no ha sido declarado inexequible.
En tal virtud, la Sala prohíja los argumentos que empleó el tribunal de primera instancia, pues al no encontrarse demostrados los elementos previstos en el artículo 66 del Código Contencioso Administrativo, el ente de control, inspección y vigilancia podía referirse a dicho acto como un elemento de juicio adicional, entre los demás que sirvieron de sustento para declarar la configuración de un grupo empresarial, pues como se indicó anteriormente, no se logró probar que haya operado el decaimiento de la Resolución No. 0352 de 24 de febrero de 1975.
(ii) De la aceptación efectuada por la sociedad Mandelaco S.A. y Tayrona Comercial S.A.
La parte recurrente, en desarrollo de dicho motivo de impugnación afirma que:
[…] los descargos rendidos ante la Superintendencia de Sociedades, por las sociedades MANDELACO S.A. y TAYRONA COMERCIAL S.A., en el año 2001, constituyen una confesión de que existió un grupo empresarial entre los años 1996 a 1998, es una clara prueba de la ausencia de fundamento de la sentencia y de que al igual que la Superintendencia confundió dos momentos, uno en el que mis representados eran socios de MANUFACTURAS DE CUERO LA CORONA S.A. y de TAYRONA COMERCIAL S.A., época en la cual no existía unidad de objeto y otro momento, cuando después del 31 de marzo de 1998, mis poderdantes ya no eran socios de dichas compañías y los nuevos socios realizaron una modificación integral de las empresas que adquirieron.
En efecto, en desarrollo de la actuación administrativa, el señor Ramón Nova Pradilla, en su calidad de suplente del representante legal de la sociedad Tayron y por conducto de apoderado judicial especial, presentó escrito en el cual manifestó:
[…] si para la fecha de la Resolución tomada como sustento para la investigación era ostensible la existencia de la Unidad Empresarial, y más aún, para la época comprendida entre el 20 de junio de 1996 y el 31 de marzo de 1998 era probable que se dieran los requisitos para declarar la vigencia de un grupo empresarial conformado por las sociedades cuestionadas, en la actualidad, al desaparecer las causas que la ley tiene taxativamente establecidas para dar origen a tal declaratoria, cesa el efecto consecuencial, por sustracción de materia, de modo que resulta inocuo predicar la existencia en el pasado de grupos empresariales conformadas por sociedades, que en la actualidad nada tienen en común más que su objeto social, pues ello apenas tendría un valor meramente histórico.
[…] En el caso que nos ocupa, ¿para qué pues hacer historia? ¿Para qué volver al pasado? Fatum, infectur fiere nequit: nadie puede hacer volver atrás el tiempo. Si en la actualidad no se dan los presupuestos establecidos en el artículo 27 de la Ley 222 de 1995 ¿para qué explicaciones sobre hechos ocurridos en un pasado no lejano, pero al fin pasado? […] (Destacado de la Sala).
Por su parte, la sociedad Mandelaco S.A., por conducto de apoderado judicial especia, en su escrito de descargos reconoce que la Unidad de Empresa declarada mediante la Resolución No. 252 de 21 de febrero de 1975 dejó de existir a partir del año 1998:
[…] Sin embargo, la Resolución 252 del 21 de febrero de 1975 expedida por el Ministerio de Trabajo y Seguridad Social por medio de la cual se declaró la Unidad de Empresa entre las sociedades MANUFACTURAS DE CUERO LA CORONA S.A. y TAYRONA COMERCIAL S.A. TAYCO, aunque vigente en la forma, en la práctica no hay tal ya que a partir del año 1998 por la nueva conformación accionaria de las empresas dejó de existir tal unidad de empresa argüida por el peticionario y pese a ello persiste en tal declaratoria de que la sociedad MANDELACO S.A. anteriormente denominada MANUFACTURAS DE CUERO «LA CORONA S.A.» sea la sociedad matriz o controlante y la sociedad TAYRONA COMERCIAL S.A. TAYCO sea la subordinada, filial o controlad (Destacado de la Sala).
En materia de confesión el artículo 194 del Código de Procedimiento Civil, norma aplicable en virtud de la remisión expresa del artículo 267 del CCA, señala lo siguiente:
[…] ARTÍCULO 194. Confesión judicial. Confesión judicial es la que se hace a un juez, en ejercicio de sus funciones; las demás son extrajudiciales. La confesión judicial puede ser provocada o espontánea. Es provocada la que hace una parte en virtud de interrogatorio de otra parte o del juez, con las formalidades establecidas en la ley, y espontánea la que se hace en la demanda y su contestación o en cualquier otro acto del proceso sin previo interrogatorio.
ARTÍCULO 195. Requisitos de la confesión. La confesión requiere:
1. Que el confesante tenga capacidad para hacerla y poder dispositivo sobre el derecho que resulte de lo confesado.
2. Que verse sobre hechos que produzcan consecuencias jurídicas adversas al confesante o que favorezcan a la parte contraria.
3. Que recaiga sobre hechos respecto de los cuales la ley no exija otro medio de prueba.
4. Que sea expresa, consciente y libre.
5. Que verse sobre hechos personales del confesante o de que tenga conocimiento.
6. Que se encuentre debidamente probada, si fuere extrajudicial o judicial trasladada […]
A su vez, los artículos 197 y 198 del Código de Procedimiento Civil traen la siguiente regulación en relación con la confesión por representante y apoderado judicial:
[…] ARTÍCULO 197. Modificado. D.E. 2282/89, Artículo1º, num. 94. Confesión por apoderado judicial. La confesión por apoderado judicial valdrá cuando para hacerla haya recibido autorización de su poderdante, la cual se presume para la demanda y las excepciones, las correspondientes contestaciones y la audiencia de que trata el artículo 101.
Art. 198.- Confesión por representante. Vale la confesión del representante legal, el gerente, administrador o cualquier otro mandatario de una persona, mientras esté en el ejercicio de sus funciones, en lo relativo a actos y contratos comprendidos dentro de sus facultades para obligar al representado o mandante.
La confesión por representante podrá extenderse a hechos o actos anteriores a su representación […]
Sobre el valor de la confesión, ha sostenido la Corte Suprema de Justicilo siguiente:
[…] La confesión, medio de prueba y acto de volunta, “consiste en la manifestación que hace una parte sobre hechos que pueden producirle consecuencias jurídicas adversas o que favorezcan a la parte contraria; confesar, pues, es “reconocer como verdadero un hecho o un acto de índole suficiente para producir contra el que lo admite consecuencias jurídicas, certeza que puede predicarse tanto de los hechos trasuntados como fundamento de la demanda o como basamento de las excepciones propuesta.
2.2. El fundamento del aludido medio de prueba, lo tienen dicho expositores nacionale y ha insistido la Sala, se cifra en una tenaz y poderosa presunción de certeza, “(…) puesto que vencida la repugnancia que cada cual tiene de pronunciar su propia condenación, la declaración afirmativa del confesante no puede ser sino la expresión de la verdad.
Pero su valor probatorio no deviene ni puede derivar tanto de ser una demostración de la verdad, como de implicar el reconocimiento voluntario por parte de quien podía renunciar a su derecho de exigir la prueba por su adversari […].
En consonancia con lo anterior, esta Corporació ha señalado que la confesión debe reunir los siguientes presupuestos:
[…] (i) Que quien la rinda esté reconocido como parte en el proceso, bien sea como demandante, demandado, sucesor procesal, interviniente ad excludendum o litisconsorcial, pero debe tenerse presente que los sustitutos procesales, los litisconsortes y coadyuvantes pueden confesar en sus propios nombres, pero no en nombre del sustituido ni del coadyuvado ni de los otros litisconsortes, en relación con los cuales la confesión de aquél tendrá el valor de testimonio de tercero. En el caso del litisconsorte necesario, la confesión no puede producir efectos de plena prueba contra el confesante, debido a que la sentencia debe ser igual para todos y la confesión no puede vincular a los demá.
(ii) Quien confiese debe tener plena capacidad, salvo excepción legal, y disponibilidad del derecho o de la obligación que se deduce del hecho confesado. La confesión debe: versar sobre hechos favorables a la parte contraria o perjudiciales al confesante; recaer sobre hechos respecto de los cuales la ley no exija otro medio de prueba; ser expresa, consciente y libre, es decir, sin coacción física, sicológica o moral y rendirse con el cumplimiento de las formalidades procesales.
(iii) La confesión debe ser rendida personalmente, a menos que exista autorización legal o convencional para hacerla a nombre de otro, como en el caso de los representantes legales o convencionales, mientras ejerzan el cargo y siempre que la confesión verse sobre hechos o actos relacionados con el ejercicio de sus funciones. Se exceptúa a los representantes legales de algunas entidades públicas, porque su confesión no vale. En el caso de los apoderados judiciales, su confesión vale siempre que estén autorizados para ello por ley y en el poder tengan autorización para el efecto, la cual se presume para la demanda, las excepciones y la contestación.
La confesión constituye, entonces, un medio de prueba que existe en nuestro ordenamiento jurídico que se encuentra sujeta a formalidades, pues para que ella se produzca es necesario (i) que el confesante tenga capacidad para hacerla y poder dispositivo sobre el derecho que resulte de lo confesado; (ii) que verse sobre hechos que produzcan consecuencias jurídicas adversas al confesante o que favorezcan a la parte contraria; iii) que recaiga sobre hechos respecto de los cuales la ley no exija otro medio de prueba; iv) que sea expresa, consciente y libre y, v) que verse sobre hechos personales del confesante o de que tenga conocimiento, y para el caso de la confesión de representante, el Estatuto Procesal señala que puede extenderse a hechos o actos anteriores a su representación.
Para la Sala, tales afirmaciones, sin lugar a equívocos, constituyen una confesión espontánea, pues (i) resultan válidas dado que los apoderados judiciales de los representantes legales tenían autorización de sus poderdantes la cual se presume en ese acto procesal; (ii) recaen sobre hechos que benefician a la contraparte; (iii) son expresas, conscientes y libres en torno a la configuración del grupo empresarial y, (iv) se trata de hechos respecto de los cuales tenían conocimiento y que no eran ajenos al ejercicio de sus funciones.
Así las cosas, dichas confesiones se encuentran cobijadas por lo dispuesto en los artículos 197 y 198 del Estatuto Procesal Civil. Desde luego, lo allí manifestado admitía prueba en contrario por lo que la parte actora, en cumplimiento del deber de la carga de la prueba pudo hacer uso de los instrumentos previstos en la normatividad procesal civil para desvirtuar dichas afirmaciones, conforme lo dispone el artículo 201 del CPC los que, en el presente caso, brillan por su ausencia.
(iii) Que los objetos sociales de las empresas no son idénticos, pues la Superintendencia de Sociedades tuvo en cuenta unos certificados de existencia y representación legal emitidos en julio de 2001, esto es, que fueron expedidos en una fecha posterior al período comprendido entre junio de 1996 y el 31 de marzo de 1998 ni tampoco valoró los testimonios rendidos en la primera instancia que dan cuenta que el objeto social desarrollado por ambas sociedades era diferente
Ahora, la parte recurrente -hoy demandante-explica que la Superintendencia de Sociedades arribó a la conclusión que entre las sociedades Mandelaco S.A. y Tayrona Comercial S.A. existían objetos sociales idénticos con sustento en unos certificados de existencia y representación legal que no dan cuenta del verdadero objeto social de esas compañías para el período comprendido entre el 20 de junio de 1996 al 31 de marzo de 1998.
Extraña igualmente, la omisión en la valoración de los testimonios de los señores Belisario Velásquez y de la señora Rubiela Bogotá, en su calidad de Directora Contable de la sociedad Tayrona Comercial S.A. durante 1985 hasta 1998 quienes, de manera unísona, reconocieron que las actividades desarrolladas por cada una de las empresas, así como los objetos sociales eran diferentes.
Cabe destacar que, como bien lo alega la parte demandante, hoy recurrente, en el proceso obran el Certificado de Existencia y Representación Legal de la sociedad Manufacturas de Cuero «La Corona S.A.» -hoy Mandelaco S.A. de 2 de diciembre de 1997, y el Certificado de Existencia y Representación legal de la Sociedad Tayrona Comercial S.A. 31 de julio de 1997, de los cuales se puede evidenciar lo siguiente:
| Certificado de Existencia y Representación legal de la sociedad Manufacturas de Cuero «La Corona S.A.» de 2 de diciembre de 1997 | Certificado de Existencia y Representación Legal de la sociedad Tayrona Comercial S.A. de 31 de julio de 1997 |
[…] OBJETO SOCIAL LA FABRICACIÓN, EXPLOTACIÓN Y BENEFICIO DE TODA CLASE DE ARTÍCULOS DE CUERO Y DE SUSTANCIAS O MATERIAS ANÁLOGAS, LA DISTRIBUCIÓN, TRANSPORTE Y VENTA DE LAS MISMAS, LA ADQUISICIÓN, COMPRA Y VENTA DE ARTÍCULOS SIMILARES A LOS QUE PRODUCE O QUE TIENDAN A FACILITARLE CLIENTELA A SUS PRODUCTOS […. (Destacado y subrayado es nuestro). | […] OBJETO SOCIAL: LA COMPRA, VENTA Y DISTRIBUCIÓN DE ARTÍCULOS DE CUERO Y B- LA ADQUISICIÓN, ENAJENACIÓN, EXPLOTACIÓN, ARRENDAMIENTO Y ADMINISTRACIÓN DE MARCAS Y PATENTES QUE TENGAN RELACIÓN CON PROCESOS INDUSTRIALES DE FABRICACIÓN Y VENTA DE CALZADO Y ARTÍCULOS DE CUERO […] (Destacado es nuestro). |
Así mismo, se encuentra acreditado que, en la primera instancia, se rindieron los testimonios de los ciudadanos Belisario Velásquez, quien se desempeñó como Presidente de Manufacturas de Cuero «La Corona S.A.» desde junio de 1985 hasta mayo de 1998 -hoy Mandelaco S.A.- y de la señora Rubiela Bogotá, en su calidad de Directora Contable de la sociedad Tayrona Comercial S.A. quien se desempeñó en dicho cargo desde 1985 hasta 1998.
Así, el señor Belisario Velásquez, en la declaración rendida el 30 de octubre de 200 ante el Tribunal Administrativo de Cundinamarca, inicialmente, afirmó que la empresa Manufacturas de Cuero «La Corona S.A.» -hoy Mandelaco S.A.-. era una empresa especializada en producción y venta de calzado, al señalar:
[…] PREGUNTADO. Sírvase decir declarante cuál era el objeto social de la empresa antes mencionada. CONTESTÓ: La compañía era especializada en producción y venta de calzado […] (Destacado de la Sala).
Indicó, adicionalmente, que cada una de las sociedades realizaba actividades diferentes y, de modo circunstancial y excepcional, ambas empresas realizaron un negocio en conjunto para la comercialización de unos lotes colindantes con Homecenter, de la siguiente manera:
[…] PREGUNTADO. De acuerdo con sus respuestas anteriores referentes a los objetos sociales de las compañías mencionadas y a la participación accionaria de la Manufactura La Corona en Tayrona Comercial S.A. es posible concluir entonces que para la época en que usted ingresó a la primera los supuestos sobre los cuales el Ministerio de Trabajo declaró la unidad de empresa en 1975, ya no existían. CONTESTÓ. - Sí es cierto, no existía ni en papeles, ni en propiedad ni en la práctica. Hacíamos cosas diferentes ya que la actividad fundamental de Tairona era como lo decía era de arrendamientos de espacios en su centro comercial, y nosotros lo que hacíamos era fabricar calzado. [….] PREGUNTADO. De acuerdo con la respuesta anterior, dígale al despacho si esas relaciones a las que usted se ha referido eran totalmente circunstanciales, esto es, ajenas al objeto social y al funcionamiento cotidiano de ambas compañías. CONTESTÓ. Sí era circunstancial y después de cada reunión que teníamos, el gerente de Tairona Comercial y yo como presidente de la Corona, con los funcionarios de Homecenter, cada uno de nosotros iba a su junta directiva presentaba las ideas para su ratificación y casi todas las veces teníamos que regresar, porque la junta de él y la mía pensaban distintas cosas y nos cambiaban las decisiones. […] PREGUNTADO. Indique al despacho, si de acuerdo con sus respuestas anteriores, es viable afirmar que salvo la negociación conjunta para el proyecto de Home Center, las relaciones entre Corona y Tairona Comercial eran mínimas. CONTESTÓ: Si bien éramos vecinos, ejercíamos actividades completamente distintas con clientes distintos en ambientes diferentes y con problemas totalmente diferentes, por lo que las relaciones eran pequeñas […] (Destacado de la Sala).
Por su parte, la señora Rubiela Bogotá, quien se desempeñó como directora contable de la sociedad Tayrona Comercial S.A. desde el 31 de diciembre de 1985 hasta el año 1998, en su declaración rendida en la primera instancia el 5 de marzo de 200 indicó que los objetos sociales y las actividades realizadas por ambas sociedades era distintas y las relaciones circunstanciales, al afirmar:
[…] PREGUNTADO. Sírvase decir la declarante, qué relaciones comerciales y de administración existían durante la época en que usted trabajó en Tairona y Manufacturas de Cuero la Corona S.A. CONTESTÓ. - La empresa Tairona le pagaba un arrendamiento de Manufacturas de Cuero por una bodega, ubicada en la avenida 68 con 37 sur. Donde Tairona tenía un centro comercial, se alquilaban los espacios, se denominaban regalías por utilización de esos calzados. Tairona compraba a Manufactura calzado y nosotros lo vendíamos. Nosotros manejábamos nuestros propios inventarios, nuestro personal era totalmente independiente. […] PREGUNTADO. - Indíquele al despacho, si para la época en la cual usted fue contadora de Tairona Comercial, la Corona tenía una participación accionaria mayoritaria en Tairona. CONTESTO. - Lo que me acuerdo, recién llegada había unas pequeñas acciones, pero estas se vendieron algo así, pero después de eso no. PREGUNTADO. - Dígale al despacho, si para la época en que usted trabajó para Tairona los objetos sociales y en general las actividades de Corona y Tairona, eran distintas o si por el contrario fueron similares. CONTESTO.-. Eran totalmente diferentes, una era una manufacturera y Tairona era comercial. PREGUNTADO. - De acuerdo con sus respuestas anteriores, dígale al despacho, si las relaciones comerciales a las que usted se refirió surgidas entre las sociedades Corona y Tairona, eran totalmente circunstanciales esto es, ajenas a su actividad y funcionamiento cotidiano. CONTESTÓ- Si totalmente eran circunstanciales […] (Destacado de la Sala).
De acuerdo con lo anterior, es posible evidenciar que los objetos sociales de ambas sociedades dentro el período comprendido entre 1996 a 1998 no era idéntico pero sí similar, y también complementario, pues mientras que Manufacturas de Cuero «La Corona S.A.» se dedicaba a la fabricación, explotación y beneficio de toda clase de artículos de cuero y de sustancias o materias análogas así como la distribución y venta de los mismos, la sociedad Tayrona Comercial S.A., tenía como objeto social la compra, venta y distribución de artículos de cuero y la adquisición, enajenación, explotación, arrendamiento y administración de marcas y patentes que tengan relación con procesos industriales de fabricación y venta de calzado y artículos de cuero.
Ahora bien la Sala, luego de contrastar las declaraciones realizadas por los testigos antes referidos y el contenido de las actas enunciadas en esta providencia, considera que no resulta cierto que el vínculo entre dichas empresas era circunstancial y que se limitó, de forma excepcional, a un negocio en conjunto para la comercialización de unos lotes de terreno colindantes, pues de su estudio resulta posible vislumbrar que dichas empresas actuaban como codeudores en algunas operaciones financieras, se otorgaban garantías recíprocas, efectuaron algunas gestiones como la cesión de títulos fiduciarios, por mencionar algunas. Todo ello y contrario a lo sostenido por la parte recurrente es demostrativo de las estrechas relaciones que mantenían dichas empresas.
Si bien los testimonios al unísono señalan que el objeto de ambas empresas era complementario y diferente, la Sala considera relevante recordar el pensamiento que esta Sección ha consignado en anteriores oportunidades, según el cual la unidad de propósito y dirección no exige que las sociedades realicen objetos sociales idénticos, dado que resulta posible determinar la existencia de un objetivo común cuando se trata de actividades complementarias. Así y sobre el particular esta Secció ha señalado:
[…] La declaratoria de control y de GRUPO EMPRESARIAL implica efectos de las actividades de matrices y subordinadas en relación con terceros, y a los que se refiere la sentencia parcialmente transcrita, y si bien existe diferencia entre la situación de control respecto de matrices y subordinadas con la declaratoria de GRUPO EMPRESARIAL, puesto que, como ya se advirtió, el control se dá (sic) en los supuestos del artículo 261 del Código de Comercio, mientras que es la Ley 222 de 1995 la que determina que para la existencia del GRUPO EMPRESARIAL se requiere, además de la situación de control, que exista entre los vinculados unidad de propósito y dirección “se entenderá que existe unidad de propósito y dirección cuando la existencia y actividades de todas las entidades persigan la consecución de un objetivo determinado por la matriz o controlante en virtud de la dirección que ejerce sobre el conjunto, sin perjuicio del desarrollo individual del objeto social o actividad de cada una de ellas”, no lo es menos que fueron razones de confianza en el desarrollo de las actividades de las sociedades las que hacen que frente a los terceros deba existir perfecta claridad en el manejo de las sociedades, y que inspiraron la atribución de la facultad de declaratoria del control de matrices respecto de subordinadas y de GRUPO EMPRESARIAL por parte de la Superintendencia de Sociedades. La Superintendencia de Sociedades encontró que, si bien no se daban los supuestos del control directo porque ninguna de las sociedades posee más del cincuenta (50 %) por ciento del capital de una sociedad, o que ejerza el control en virtud de lo dispuesto en los numerales 2 y 3 del artículo 261 del Código de Comercio, no lo es menos que sí aparece probada la existencia de “un control conjunto” ejercido por las sociedades Max Gilinski y Cia. S en C, Abraham Minski y Cia. SC.A. y Minski Donskoi y Cia. en C. Pues bien, dichas sociedades no son simples inversionistas y no se limitan a recibir participación en las utilidades de las sociedades en las cuales tienen inversiones; no solo por las decisiones de los órganos sociales sino por los testimonios del Jefe de Contabilidad de C.I. Modapiel S.A. y del Director Administrativo y Primer Suplente del Representante Legal, el contacto de los socios con los directivos es permanente, elementos que basaron la conclusión de que se encontraba configurada la presunción de control de que trata el artículo 261 del Código de Comercio, pues se aprecia una estructura vertical, factor que sumado al control conjunto, conlleva deducir la existencia de GRUPO EMPRESARIAL, y aunque las sociedades tengan objetos sociales diferentes se dedujo que tienen un objetivo común, pues cada empresa realiza una fase del mismo proceso de producción, aspecto que no fue desvirtuado dentro de este proceso y que aparece como fundamento de peso en la adopción de las decisiones administrativas demandadas […] (Destacado fuera de texto).
Asimismo, resulta ilustrativo el Oficio 220-059116 del 15 de marzo de 2017 de la Superintendencia de Sociedade–http://www.fenalco.com.co/gesti%C3%B3n-jur%C3%ADdica/supersociedades-emite-concepto-sobre-existencia-de-situaci%C3%B3n-de-control-y-grupo, en el cual se precisó:
[…] Si adicionalmente a la subordinación existe "unidad de propósito y dirección", se configura el denominado grupo empresarial. El concepto de "unidad de propósito y dirección" se exterioriza en aquellos grupos en que, por ejemplo, además de tener administradores comunes, se verifican procesos de integración vertical o de integración horizontal, como cuando una sociedad compra cueros, otra los procesa, otra fabrica (sic) zapatos, otra fábrica gelatina y otra comercializa dichos productos, o cuando se determinan políticas comunes (administrativas, financieras, laborales, etc). Conviene precisar que toda modificación de la situación de control o de grupo empresarial deberá igualmente inscribirse en el registro mercantil […] (Destacado de la Sala).
En consecuencia, para la configuración del grupo empresarial resulta indiferente que el objeto social de las empresas sea idéntico, conclusión que se acompasa con el tenor del artículo 28 de la Ley 222 de 1995, citado ut supra, que señala: «Habrá grupo empresarial cuando además del vínculo de subordinación, exista entre las entidades unidad de propósito y dirección. Se entenderá que existe unidad de propósito y dirección cuando la existencia y actividades de todas las entidades persigan la consecución de un objetivo determinado por la matriz o controlante en virtud de la dirección que ejerce sobre el conjunto, sin perjuicio del desarrollo individual del objeto social, o actividad de cada una de ellas”. (Destacado).
(iv) El contrato de fiducia mercantil
La parte recurrente considera que la Superintendencia de Sociedades no podía fundamentar su decisión en la suscripción del contrato de fiducia mercantil entre Cititrust S.A. -cedente- y las sociedades Tayrona Comercial S.A. y Manufacturas de Cuero «La Corona S.A.»- como fideicomitentes celebrado el día 27 de diciembre de 1999, pues para dicha época los socios no fungían como accionistas, por lo que se trata de un hecho posterior que no coincide con el período investigado.
La parte demandante echa de menos que, como bien lo indicó el tribunal de primera instancia, dicha prueba se utilizó como un elemento de convicción adicional para destacar la existencia de relaciones comerciales entre las sociedades Mandelaco S.A. y Tayrona Comercial S.A., y como prueba de que esos vínculos se habían mantenido hasta esa fecha.
Ahora bien, luego de contrastar el contenido de las actas enlistadas en los numerales 8, 9 ,10 y 11 del párrafo 223 del capítulo denominado «Lo probado en la actuación administrativa» de esta providencia es posible evidenciar que entre el 20 de junio de 1996 y el 31 de marzo de 1998 -época para la cual la parte demandante aún era accionista de las empresas Manufacturas de Cuero la Corona S.A. y Tayrona S.A.- se tomaron decisiones relacionadas con el local Home Center de la avenida 68; lo anterior significa que si bien el encargo fiduciario se suscribió con posterioridad por quienes compraron las acciones, desde antes existían gestiones por la parte demandante que acreditan la configuración de los requisitos de un grupo empresarial.
(v) La indebida valoración probatoria del dictamen pericial elaborado por el contador Álvaro Enrique Wilches Villalobos
Para terminar, la parte demandante solicita tener en cuenta las conclusiones del dictamen pericial elaborado por el contador Álvaro Enrique Wilches Villalobos, en el cual se señaló que las sociedades Manufacturas de Cuero «La Corona S.A.» y Tayrona Comercial S.A. no desarrollaban las mismas actividades ni tenían objetos conexos durante los años 1996 a 1998 y, en esa medida, no era posible predicar la unidad de dirección o propósito.
Precisamente, en la primera instancia se decretó un dictamen pericial, el cual fue elaborado por el perito contador Álvaro Enrique Wilches Villalobos, por solicitud de la parte actora, con la finalidad de determinar lo siguiente: i) actualizar las sumas de dinero de acuerdo con el IPC que la parte demandante pagó como consecuencia de la sanción impuesta por la parte demandada; ii) establecer el monto de los intereses comerciales sobre las sumas anteriores; iii) especificar de dónde provenían los ingresos que cada una de estas empresas percibió durante los años 1996, 1997 y 1998 con base en los libros de contabilidad y de balances de las empresas Manufacturas de Cuero «La Corona S.A.» -hoy Mandelaco S.A.- y Tayrona Comercial S.A.
Ahora bien, el mencionado perito formuló las siguientes conclusiones que se transcriben en su extensión:
[…] 3. Sírvase los señores peritos establecer, con base en los Libros de Contabilidad y de Balances de las empresas MANUFACTURAS DE CUERO LA CORONA S.A. (hoy MANUFACTURAS DE CUERO LA CORONA S.A.) y TAYRONA COMERCIAL S.A., los cuales deberán ser incorporados al expediente en razón de la inspección judicial con exhibición de documentos que atrás se solicitan, de donde provienen los ingresos que cada una de esas entidades percibió durante los años 1996, 1997 y 1998.
RESPUESTA:
[…]
Del análisis conjunto de los documentos atrás descritos una vez analizados y estudiados los Balances y los Estados de Pérdidas y Ganancias de estas sociedades, pero particularmente de lso Libros Auxiliares de la segunda sociedad (TAYRONE COMERCIAL S.A.) manifiesto lo siguiente:
* Que los ingresos de los años 1996, 1997, y 1998 de la sociedad TAYRONA COMERCIAL S.A., provenían exclusivamente de la venta, administración y arrendamiento de locales comerciales ubicados en el Centro Comercial SURICENTRO. Es de anotar que por ser distintos los objetos sociales de las dos compañías MANUFACTURAS DE CUERO LA CORONA S.A. y TAYRONA COMERCIAL S.A., son totalmente diferentes los ingresos percibidos por cado una de estas en el desarrollo de sus actividades para la época de los hechos es decir 1996, 1997, y 1998 periodos objeto de la sanción por parte de la Superintendencia de Sociedades.
* No obstante que no hallé o pude conseguir los Libros de Contabilidad de la sociedad MANUFACTURAS DE CUERO LA CORONA S.A., se colige del análisis de las cuentas (13 Deudores) y (4 Ingresos) y de los Auxiliares de la sociedad TAYRONA COMERCIAL S.A., no existe evidencia alguna que me indique que esta sociedad realizó operaciones comerciales que la condujeran a una integración de empresas para el periodo objeto de sanción por parte de la Superintendencia de Sociedade. (Destacado de la Sala).
Consta, igualmente, las solicitudes de aclaración presentadas por la parte demandante y la parte demandante.
Así, la parte demandant solicitó lo siguiente:
[…] 1. Revisando el experticio, respecto de la respuesta a la pregunta número tres (3), se encuentra que únicamente se hizo referencia a los ingresos de la empresa TAYRONA COMERCIAL S.A., por lo cual se le solicita al perito especificar de dónde provinieron los ingresos percibidos por MANUFACTURAS DE CUERO LA CORONA S.A. durante los años 1996, 1997 y 1998.
Así mismo y para que el DESPACHO cuente con la información completa que se solicitó y que resulta vital para acreditar el valor de las pretensiones formuladas en la demanda, se solicita al perito que adicione el experticio en el sentido de efectuar el análisis específico de la actualización, con base en el IPC, de las sumas de dinero contenidas en la cuarta pretensión, con independencia del cálculo de los intereses sobre dichas sumas de dinero […]
Por su parte, la parte demandad pidió lo siguiente:
[…] Considero del caso llamar la atención de los Honorables Magistrados en cuanto a que el perito además de anticipar una conclusión que a mi juicio solo le corresponde al juez, indica que no se evidencia “integración de empresas”, sin tener en cuenta que la legalidad de la Resolución por la cual se declaró la "'Unidad de Empresa' entre las referidas sociedades, no ha sido desvirtuada como tampoco las pruebas obtenidas por parte de la entidad demandada, dentro de la investigación.
Así pues, el hecho de que los ingresos que ambas empresas obtengan sean independientes, no desvirtúa la declaratoria de grupo empresarial efectuada por la Superintendencia, cuyo sustento jurídico no hace relación a los ingresos, sino que parte de los presupuestos de subordinación meramente ilustrativos contenidos en el artículo 260 del código de comercio modificado por el artículo 26 de la Ley 222 de 1995, que al respecto establece: “Una sociedad será subordinada o controlada cuando su poder de decisión se encuentre sometido a la voluntad de otra u otras personas que serán su matriz o controlante, bien directamente, caso en el cual aquella se denominará filial o con el concurso o por intermedio de las subordinadas de la matriz, en cuyo caso se llamará se llamará subsidiaria." Así como en el artículo 261, modificado por el artículo 27 ibídem, en cuyo parágrafo primero consagra: “Igualmente habrá subordinación, para todos los efectos legales, cuando el control conforme a los supuestos previstos en el presente artículo, sea ejercido por una o varias personas naturales o jurídicas de naturaleza no societaria, bien sea directamente o por intermedio o con el concurso de entidades en las cuales estas posean más del 50% del capital o configure la mayoría mínima para la toma de decisiones de la entidad”.
De tal manera que verificados los elementos que permiten establecer que una sociedad se encuentra sometida a voluntad de otra u otras, personas naturales o jurídicas, aún de naturaleza no societaria, como ocurrió en el caso objeto de análisis, la entidad demandada procedió a declarar la situación de vinculación encontrada, en este caso de grupo empresarial, con fundamento en el artículo 187 del Código de Procedimiento Civil.
En este sentido reitero lo dicho por la entidad demandada en cuanto a que “el hecho que las matrices conjuntas actúen en forma independiente, resulta irrelevante; pues como quedó demostrado en la actuación que obra en los antecedentes, en conjunto su participación sobre las sociedades subordinadas directa o indirectamente excede del 50% del capital, situación que objetivamente refleja la situación de control sobre las dos sociedades que conforman el grupo, sin que la ley exija la existencia de un acuerdo previo que determine la obligatoriedad de adoptar decisiones en bloque, hecho que sin lugar a dudas confirma la existencia de unidad de propósito y Dirección, propios de la situación que la demandante cuestiona y cuya declaratoria efectuó la Superintendencia dentro de las facultades legales que la ley le otorga”.
Por lo anterior, considero que el perito debe aclarar su dictamen en el sentido de indicar cuál es el alcance de la expresión “no existe evidencia alguna que me indique que esta sociedad realizó operaciones sociales que la condujeran a una integración empresarial para el periodo objeto de la sanción por la Superintendencia de Sociedades', pues reitero que la conclusión a la que llega no fue contrastada con el acervo probatorio que obra en el expediente, ni le corresponde al perito a través del dictamen hacer este pronunciamiento. (Destacado de la Sala),
Consta que mencionado auxiliar de la justicia, por solicitud de la parte demandante y demandada aclaró el mencionado dictame y en él indicó:
[…] Con base en los libros y documentos analizados juiciosamente, de lo cual da cuenta el dictamen, y que en cualquier momento pueden ser analizados por la señora apoderada de la demandada, pude concluir en forma absolutamente objetiva que: i) Para el período mencionado los objetos sociales de las dos compañías eran completamente diferentes; ii) Los ingresos de ambas comerciales obedecían actividades comerciales completamente distintas e independientes entre sí; iii) No hay vestigios por ende, de que hubiera algún tipo de similitud o conexidad entre las actividades de las citadas empresas para el período analizado; iv) De los balances y demás documentos analizados pude establecer que esa era la realidad concerniente a dichas empresas en los años analizados, que por lo tanto difiere sustancialmente de la realidad económica y comercial que sirvió de base a la Resolución 352 de 1975 del Ministerio de Trabajo, que es a la que hace referencia la señora apoderada en su escrito; v) Todo lo anterior resulta relevante para el proceso, teniendo en cuenta su objeto y el de las Resoluciones cuya nulidad se solicita; particularmente la expresión del suscrito resaltada por la apoderada de la demandada, se refería a que desde el punto de vista económico, contable y comercial no encontré indicios de que entre las dos empresas señaladas y durante el período de tiempo analizado, hubiera algún tipo de nexo que evidenciara una unidad de propósito o dirección. Por ello mi conclusión, en el sentido de que la realidad económica y comercial de las empresas, reflejada en sus libros, balances, contabilidad y demás documentos analizados, indicaba que entre las mismas no hubo, en el período analizado, ninguna integración de empresas. Vale decir que este análisis no es jurídico, como lo entendió la señora apoderada de la parte demandada, sino simplemente contable y comercial. Por otro lado, el mismo solo se refirió, como subyacía a la pregunta, a las relaciones comerciales entre las dos empresas, que difiere del asunto de una supuesta subordinación de una con respecto a la otra. A pesar de que ese no constituyó el objeto del dictamen, parece ser que, desde el punto de vista económico y comercial y luego de analizar todos los documentos del expediente, tal subordinación no constituyó la base para la declaratoria del grupo empresarial que ahora se cuestiona. (Destacado de la Sala).
Igualmente, se encuentra acreditado en el proceso que la Superintendencia de Sociedades, presentó escrito de objeción al dictamen pericial por error grave, para lo cual adujo que el mismo excedió la finalidad para la cual fue solicitado, dado que aludió a conceptos como la unidad de propósito y dirección que no fueron pedidos por la parte actora, por lo que «[…] [a]l efectuar el análisis mencionado y afirmar que su punto de vista es económico, contable y comercial, en forma equívoca pretende sugerirse al juez conclusiones que no le corresponden al perito, como sacar del marco jurídico los conceptos de unidad de propósito y dirección, desconociendo el alcance del artículo 28 de la Ley 222 de 1995 y el análisis probatorio de la entidad demandada […».
A su vez, el apoderado de la parte demandante se opuso a la objeción por error grav
.
Ahora bien, de conformidad con el artículo 238 del Código de Procedimiento Civil las partes pueden formular objeción por error grave, entendida como tal aquella que «[…] haya sido determinante de las conclusiones a que hubieran llegado los peritos o porque el error se haya originado en estas». Prescribe la norma:
[…]ARTÍCULO 238.Contradicción del dictamen. Para la contradicción de la pericia se procederá así:
1. Del dictamen se correrá traslado a las partes por tres días, durante los cuales podrán pedir que se complemente o aclare, u objetarlo por error grave.
[…]
4. De la aclaración o complementación se dará traslado a las partes por tres días, durante los cuales podrá objetar el dictamen, por error grave que haya sido determinante de las conclusiones a que hubieren llegado los peritos o porque el error se haya originado en éstas.
[…]” (Destacado fuera de texto)
La jurisprudencia de esta Corporación de manera pacífica ha señalado que la objeción del dictamen pericial por error grave procede en aquellos eventos en los cuales el peritaje se construye sobre unas bases equivocadas de tal envergadura que las conclusiones resultan también erradas, lo cual puede ocurrir, por ejemplo, cuando la pericia recae sobre materias, objetos o situaciones distintas a aquellas sobre las cuales debía recaer o cuando se hayan modificado las características esenciales del objeto examinado. Así vista, la objeción por error grave se refiere al objeto del peritaje y no a las conclusiones a las que llegó el perito.
Al respecto, se ha señalado–
[…] Para que prospere la objeción del dictamen pericial por error grave se requiere la existencia de una equivocación de tal gravedad o una falla que tenga entidad de conducir a conclusiones igualmente equivocadas. Así mismo, se ha dicho que éste se contrapone a la verdad, es decir, cuando se presenta una inexactitud de identidad entre la realidad del objeto sobre el que se rinda el dictamen y la representación mental que de él haga el perito. Sin embargo, se aclara que no constituirán error grave en estos términos, las conclusiones o inferencias a que lleguen los peritos, que bien pueden adolecer de otros defectos. En otros términos, la objeción por error grave debe referirse al objeto de la peritación, y no a la conclusión de los peritos. […] La Sala precisa que el error grave procede, entonces, en aquellos eventos en los cuales el dictamen incurra en ostensibles yerros entre lo que era su objeto y lo realmente estudiado, de lo que se sigue que el perito ha ido en contra de la naturaleza o la esencia del objeto de prueba, contraponiéndolo con la realidad. Por lo tanto, el error debe presentarse en el proceso de elaboración de la prueba y no en las conclusiones de la misma, pues estas últimas son resultado del proceso de confección de la experticia, por lo cual es la alteración de la realidad en el mismo lo que conduce a una equivocación que devenga en conclusiones equivocadas” (Destacado fuera de texto).
La Sala considera que las conclusiones del dictamen pericial elaborado por el contador Álvaro Enrique Wilches Villalobos se apartan del objeto de la prueba, en tanto que la misma fue solicitada con el propósito de cuantificar la cantidad que debería pagarse a la parte demandante de declararse, eventualmente, la nulidad de los actos administrativos y ordenarse el consiguiente restablecimiento del derecho, de establecer los intereses comerciales y de definir la procedencia de los ingresos que cada una de las sociedades percibió durante los años 1996, 1997 y 1998 con base en los libros de contabilidad.
En este sentido y frente a las conclusiones relacionadas con la presunta configuración del grupo empresarial, la Sala considera que resulta procedente la objeción por error grave, dado que el perito se pronunció sobre un objeto distinto para el cual fue concebido como de manera acertada lo indicó el tribunal de primera instancia, razón por la cual el mismo no puede ser valorado.
Por todo lo expuesto, no está llamado a prosperar el cargo de nulidad por falsa de motivación, como quiera que la Superintendencia de Sociedades, luego de realizar un análisis integral de las pruebas arrimadas en la actuación administrativa consideró que en el presente caso estaban dados los presupuestos para la configuración de un grupo empresarial, a saber: i) la existencia de una relación de subordinación, y (ii) que exista unidad de propósito y dirección, aspectos exigidos por la Ley 222 de 1995.
Pues bien, la Superintendencia de Sociedades encontró que las personas enlistadas en los actos demandados poseían más del 50% del capital social en ambas sociedades- elemento de la subordinación- y además mantenían importantes vínculos comerciales, los cuales fueron reconocidos desde 1975 y se mantuvieron durante el período investigado, los objetos de ambas sociedades era complementarios, realizaban habitualmente operaciones comerciales y se otorgaban garantías recíprocas, tal y como dan cuenta las respectivas actas. De esta manera, era posible concluir que «[…] las sociedades no solo mantenían importantes vínculos comerciales ya reconocidos en 1975, sino que además en su naturaleza accionaria reflejaban elementos comunes que las ubicaban no como simples empresas vinculadas, como como sociedades pertenecientes mayoritariamente a las mismas personas […]».
En consecuencia, los motivos de inconformidad relacionados con la falta y falsa motivación no están llamados a prosperar.
VI.4.4.-De la violación de los artículos 209 de la Constitución Política y 3° del Código Contencioso Administrativo. Violación al derecho a la igualdad
El a quo consideró que el cargo relacionado con la violación al principio de igualdad no estaba llamado a prosperar, para lo cual precisó que el mismo no se enmarca en los supuestos de una diferencia de trato derivada de dos situaciones posibles de contrastar sino al factor temporal que remite a las personas naturales y sociedades que, en el período comprendido entre el 20 de junio de 1996 al 31 de marzo de 1998 conformaron el grupo empresarial.
La parte recurrente insiste en que la parte demandante no podía ser sancionada por las acciones de los nuevos accionistas quienes, en el período comprendido entre el 1° de abril de 1998 y el 3 de julio de 2001, sí configuraron un grupo empresarial, luego de cambiar la actividad de las sociedades y aprobar una reforma estatutaria de las compañías.
Para desatar el motivo de impugnación, se considera:
La Constitución Política de 1991 reivindica el derecho a la igualdad y el deber por parte del Estado de garantizar la igualdad desde el punto de vista formal y material. La igualdad en sentido formal supone que todos los individuos son iguales ante la ley. La igualdad en sentido material se traduce en la necesidad de que el Estado adopte una serie de acciones efectivas que sean necesarias para que la igualdad sea real y efectiva.
En punto de protección al derecho a la igualdad, la jurisprudencia de la Corte Constituciona ha destacado lo siguiente:
[…] la Sala recuerda que este principio es un mandato complejo en un Estado Social de Derecho. De acuerdo con el artículo 13 Superior, comporta un conjunto de mandatos independientes y no siempre armónicos, entre los que se destacan (i) la igualdad formal o igualdad ante la ley, relacionada con el carácter general y abstracto de las disposiciones normativas dictadas por el Congreso de la República y su aplicación uniforme a todas las personas; (ii) la prohibición de discriminación, que excluye la legitimidad constitucional de cualquier acto (no solo las leyes) que involucre una distinción basada en motivos definidos como prohibidos por la Constitución Política, el derecho internacional de los derechos humanos, o bien, la prohibición de distinciones irrazonables; y (iii) el principio de igualdad material, que ordena la adopción de medidas afirmativas para asegurar la vigencia del principio de igualdad ante circunstancias fácticas desiguales.
9.5. En cuanto a la segunda dificultad planteada, es decir, a la existencia de semejanzas y diferencias en todas las personas y situaciones fácticas, las dificultades del intérprete radican en escoger cuáles características son relevantes, sin basarse exclusivamente en juicios de valor. La escogencia de esas cualidades debe efectuarse evaluando su relevancia jurídica, y ponderando, en cada caso, si las semejanzas superan a las diferencias. Así, casos idénticos deberán recibir consecuencias idénticas; casos semejantes, un tratamiento igualitario; y casos disímiles uno distinto, pero solo después de que el juez evalúe la relevancia de los criterios de comparación y pondere cuáles resultan determinantes en cada caso.
9.6. En ese orden de ideas, la Corporación ha resaltado que el principio de igualdad posee un carácter relacional, lo que significa que deben establecerse dos grupos o situaciones de hecho susceptibles de ser contrastadas, antes de iniciar un examen de adecuación entre las normas legales y ese principio. Además, debe determinarse si esos grupos o situaciones se encuentran en situación de igualdad o desigualdad desde un punto de vista fáctico, para esclarecer si el Legislador debía aplicar idénticas consecuencias normativas, o si se hallaba facultado para dar un trato distinto a ambos grupos; en tercer término, debe definirse un criterio de comparación que permita analizar esas diferencias o similitudes fácticas a la luz del sistema normativo vigente; y, finalmente, debe constatarse si (i) un tratamiento distinto entre iguales o (ii) un tratamiento igual entre desiguales es razonable. Es decir, si persigue un fin constitucionalmente legítimo y n o restringe en exceso los derechos de uno de los grupos en comparación […] (Destacado de la Sala)
En el presente caso, la parte recurrente propone efectuar una comparación entre el grupo de treinta y tres (33) accionistas que fueron sancionados, con el grupo de accionistas que ostentaron dicha condición en el período comprendido entre el 1° de abril de 1998 y el 3 de julio de 2001, cuando en verdad, y en su criterio, sí se configuró el grupo empresarial.
Para la Sala la alegada vulneración al principio de igualdad no está llamada a prosperar, dado que la Superintendencia de Sociedades delimitó claramente el período de investigación entre la entrada en vigencia de la Ley 222 de 1995 hasta el 31 de marzo de 1998 por considerar que, durante dicho espacio temporal, se configuró el grupo empresarial plurimencionado. Precisamente, el hecho de haber sancionado a los socios que durante ese período ostentaron dicha calidad y no a los que lo fueron después de esa fecha, garantiza no solo el debido proceso sino también la igualdad como principio axiológico en nuestro ordenamiento jurídico, pues no resultaría lógico en nuestro Estado de Derecho extender las consecuencias jurídicas de una investigación a quienes no fueron vinculados a la actuación administrativa ni pudieron ejercer de manera oportuna su derecho de defensa y de contracción.
En consecuencia, el alegado motivo de inconformidad de la apelación no prospera.
VI.4.5.- De la violación del artículo 29 de la Constitución Política que consagra el debido proceso y el derecho de defensa
El a quo negó la configuración del cargo de nulidad por violación al derecho de defensa y debido proceso para lo cual, y luego de realizar un análisis exhaustivo de la actuación administrativa consideró que la parte demandante tuvo la oportunidad de ejercer su derecho de defensa y de contradicción.
Agregó que el hecho de haberse atribuido la configuración de un grupo empresarial era suficiente para que, a partir de ello, los treinta y tres (33) accionistas pudieran estructurar sus descargos, a fin de desvirtuar los elementos de subordinación y la unidad de propósito y dirección. Así, la precisión sobre la modalidad de control era un aspecto que debía decantarse en el curso de la investigación.
La parte recurrente insiste en que la Superintendencia de Sociedades desconoció el debido proceso, como quiera que la sanción no se impuso por los mismos hechos planteados en la resolución que corrió traslado a las partes para que rindieran descargos, esto es, en la supuesta existencia de una situación de control derivada de la posesión directa o indirecta del 50% de la sociedad por parte de los accionistas vinculados a la investigación, sino por la configuración del control conjunto.
Al respecto, se considera:
El debido proceso, como una garantía que opera no solo en las actuaciones judiciales sino también, en las administrativas, comprende los siguientes componentes: «[…] a) el derecho a la jurisdicción y el acceso a la justicia; b) el derecho al juez natural; c) el derecho a la defensa; d) el derecho a un proceso público, desarrollado dentro de un tiempo razonable; e) el derecho a la independencia del juez y f) el derecho a la independencia e imparcialidad del juez o funcionario. El debido proceso opera en tres momentos específicos: (i) en la formación del acto administrativo; (ii) en la notificación o publicación, y (iii) en los recurso.
Tal y como se indicó con anterioridad, la Sala encuentra probado que el ente de inspección, vigilancia y control dispuso abrir investigación, mediante Resolución No. 125-217 de 3 de julio de 2001, por el posible incumplimiento de los artículos 29, 30 y 35 de la Ley 222 de 1995 y corrió traslado por el término de cinco (5) días a los sujetos investigados, con el fin de que pudieran ejercer su derecho de defensa y de contradicción.
Como resultado de lo anterior, los sujetos investigados, en su gran mayoría, presentaron escritos de descargo. Algunos de ellos intervinieron con el fin de desvirtuar la existencia del grupo empresarial, pero otros, como las sociedades Mandelaco S.A. y Tayrona Comercial S.A. aceptaron la configuración del grupo empresarial durante dicho período.
Agotada la etapa de investigación preliminar y habiéndose otorgado la oportunidad a los sujetos involucrados de ejercer su derecho de defensa y de contradicción, la Superintendencia de Sociedades expidió la Resolución No. 125-001957 de 16 de noviembre de 2001, mediante la cual declaró que las sociedades Mandelaco S.A. y Tayrona Comercial S.A. conformaron un grupo empresarial durante el período comprendido entre la vigencia de la Ley 222 de 1995 -20 de junio de 1996- al 31 de marzo de 1998 e impuso una sanción de multa a los socios enlistados en el citado acto, al quedar probada su condición de controlantes.
En contra de la citada decisión, la parte demandant, presentó recurso de reposición, el cual fue decidido mediante Resolución No. 125-000572 de 19 de marzo de 2002, confirmándola.
En este sentido, se observa que la Superintendencia de Sociedades garantizó a la parte demandante, los derechos de defensa y de contradicción, como garantías que informan el debido proceso, en la medida que estos tuvieron la oportunidad de (i) solicitar pruebas que respalden los motivos o razones para desvirtuar los presupuestos configurativos del grupo empresarial, (ii) presentar los recursos de la vía gubernativa.
En el presente caso, la parte actora, hoy recurrente, tenía la carga de desvirtuar los elementos exigidos por el legislador para la configuración del grupo empresarial, es decir, la subordinación y la existencia de unidad de propósito o de dirección y, con ello, controvertir la presunción de legalidad que reviste los actos administrativos demandados.
Cabe poner de presente que y contrario a lo sostenido por la parte recurrente, la conducta descrita en el auto que corrió traslado a las partes para que formularan sus descargos guarda plena correspondencia y coherencia con la conducta por la cual fue sancionada la parte actora; en esta medida resulta claro que la parte demandante contó con todas las garantías para ejercer su derecho de defensa y de contradicción, máxime que, tal y como lo ha reconocido la jurisprudencia, el control conjunto no se opone al directo o indirecto, al tratarse de diferentes modalidades de control que pueden darse, incluso, de manera simultánea y no resultan excluyentes entre sí.
Precisamente, la jurisprudencia de esta Corporació ha señalado que el control puede realizarse de forma individual, en conjunto, directo o indirecto, al señalar que:
[…] En cuanto a las modalidades del control financiero, la Superintendencia de Sociedades, con base en lo dispuesto en los artículos 260 y 261 del Código de Comercio, dedujo que la legislación colombiana consagra que el control de una sociedad puede ser ejercido por una o varias personas naturales o jurídicas, de naturaleza no societaria, y que las diversas formas como se ejerce el control son: individual, conjunto, directo e indirecto, y que el control conjunto e indirecto es el que permite en la operación de negocios con sociedades se ejerza por una pluralidad de personas, quienes de alguna manera expresan y hacen la voluntad de actuar en común, mediante circunstancias tales como participar simultáneamente en el capital de varias entidades, que en la toma de decisiones se evidencie que actúan “en bloque”, que aparezcan conjuntamente integrando varias juntas directivas, que compartan la operación de una pluralidad de actividades comerciales, situaciones éstas que deben apreciarse conjuntamente, de conformidad con lo dispuesto en el artículo 187 del Código de Procedimiento Civil. Para concluir que la posibilidad de control indirecto permite integrar a una misma situación de control o grupo empresarial a sociedades que aparecen como controladas por la matriz por intermedio o con el concurso de las subordinadas. (Destacado de la Sala).
Por todo lo expuesto, el aludido motivo de impugnación no está llamado a prosperar dado que la parte actora contó con todas las garantías para ejercer su derecho de defensa y de contradicción, como componentes del debido proceso.
VI.4.6.- Violación de los artículos 29 y 6 de la Constitución Política y por ende de los principios de legalidad y tipicidad. Aplicación indebida de los artículos 28, 29, 30 y 35 de la Ley 222 de 1995
El Tribunal de primera instancia, luego de hacer un recorrido por los diversos preceptos legales previstos en los artículos 29, 30 y 35 de la Ley 222 de 1995 consideró que la Superintendencia de Sociedades sí tenía facultad para investigar personas naturales e imputarles el incumplimiento de las obligaciones descritas en los artículos 29, 30 y 35 de la Ley 222 de 1995.
La parte recurrente insiste en que las obligaciones previstas en los artículos 28, 29, 30 y 35 de la Ley 222 de 1995 no resultan exigibles a las personas naturales, al recaer exclusivamente en sociedades de naturaleza societaria.
Para resolver el motivo de alzada, la Sala considera:
Como se anunció previamente en el acápite precedente de esta providencia, el control no sólo lo pueden ejercer las sociedades, sino también las personas naturales, incluso, las jurídicas de naturaleza no societaria, pues así se desprende de la voluntad del legislador en los artículos 26 de la Ley 222 de 1995, en armonía con los parágrafos 1° y 2° del artículo 27 de la misma normatividad, antes citadas.
Justamente, en los debates que se dieron al interior del Congreso de la República se plasmó la voluntad del legislador de que el control sea ejercido no sólo por una sociedad de naturaleza no societaria, sino también, por personas naturales. De esta manera, en las gacetas del Congreso quedaron plasmadas las siguientes deliberaciones en torno a esta temática:
[…] respecto al grupo de sociedades y particularmente en lo que se refiere a las situaciones de subordinación, se prevé que esta pueda darse también cuando el control sea ejercido no solo por una persona jurídica de naturaleza no societaria, sino también cuando lo sea por una persona natural, con lo que indudablemente se amplían los presupuestos normativos de esta figura jurídica" (Gaceta del Congreso, núm. 143, 12 junio 1995, pág. 2) [… (Destacado de la Sala).
En consonancia con la voluntad del legislador, la jurisprudencia de esta Secció ha señalado:
[….] Es preciso recordar una vez más que el Decreto 1080 de 1996 señala que le corresponde a la Superintendencia de Sociedades ejercer la inspección, vigilancia y control de las sociedades mercantiles, pero agrega “así como las demás facultades que le señale la ley en relación con otras personas jurídicas y naturales”, sin precisar que el ejercicio de “las demás facultades que le señale la ley” está dirigido exclusivamente a personas de naturaleza mercantil. Además, el artículo 27 de la Ley 222 de 1995 contempla la posibilidad de que las sociedades puedan ser controladas, para todos los efectos legales, por personas naturales o jurídicas de naturaleza no societaria, es decir, que cabe también en relación con GRUPOS conformados por sociedades civiles, es decir, la atribución que entrega el artículo 30 se ejerce en relación con las sociedades vigiladas pero también respecto de las que no lo son, pues el artículo 1, ibídem, señala que cualquiera que sea su objeto, las sociedades comerciales y civiles estarán sujetas, para todos los efectos, a la legislación mercantil, máxime cuando en el caso en estudio la Superintendencia de Sociedades encontró que las sociedades civiles no se constituyeron únicamente con el propósito de proteger el patrimonio familiar, puesto que ejercen presencia en las sociedades comerciales a las que se ha hecho relación.
[…]
”De manera que para la Sala no existe inconveniente en que cuando el GRUPO se encuentre conformado por sociedades civiles la Superintendencia de Sociedades pueda hacer tal declaración, ya que la Ley 222 de 1995 señala que existe subordinación cuando el poder de decisión de una sociedad está sujeto a la voluntad de otra u otras, esas “otras”, esas “otras” pueden ser personas naturales o jurídicas, civiles o mercantiles, societarias o no, pues la atribución que otorga la norma legal en cita no se desprende de aquella constitucional que ejerce, por delegación del Presidente de la República, relativa a la vigilancia, inspección y control de las sociedades mercantiles, sino que resulta una facultad autónoma de aquella. Ello, por cuanto el artículo 26 de la Ley 222 de 1995 dispone “El artículo 260 del Código de Comercio quedará así: Artículo 260., Una sociedad será subordinada o controlada cundo su poder de decisión se encuentre sometido a la voluntad de otra u otras personas que serán su matriz o controlante, bien sea directamente, caso en el cual aquélla se denominará filial o con el concurso o por intermedio de las subordinadas de la matriz, en cuyo caso se llamará subsidiaria” abre paso a la posibilidad de que existan varias sociedades matrices.(Destacado de la Sala).
También y en armonía con lo anterior, la Superintendencia de Sociedades, mediante Oficio No. 220- 50924 de 12 de noviembre de 1996, ratificó la posibilidad de que las personas naturales puedan actuar como matrices, al indicar:
[…] Por lo anterior, al interpretar el mandato previsto en el art. 30 de la ley 222 de 1995, debe entenderse que si el legislador consagró el control no societario, el cual puede ser ejercido por personas naturales, son estas quienes deben inscribir en el registro mercantil el documento en el cual conste tal situación, toda vez que la obligación consagrada en el mencionado art. 30 debe ser observada por todas las personas naturales o jurídicas de quienes se prediquen los presupuestos para ejercer control o subordinación. Admitir la posición contraria generara una ruptura en la aplicación normativa […
En consecuencia, si bien el artículo 30 de la Ley 222 de 1995 señala que la «sociedad controlante» deberá inscribir la situación de control en el registro mercantil para efectos de publicidad, lo cierto es que el parágrafo 1° del artículo 27 ibidem señala que «Igualmente habrá subordinación, para todos los efectos legales, cuando el control conforme a los supuestos previstos en el presente artículo, sea ejercido por una o varias personas naturales o jurídicas de naturaleza no societaria, bien sea directamente o por intermedio o con el concurso de entidades en las cuales estas poseen más del cincuenta por ciento del capital o configure la mayoría mínima para la toma de decisiones o ejerzan influencia dominante en la dirección o toma de la entidad». En consecuencia y, a partir una interpretación sistemática de las citadas normas resulta dable afirmar que la obligación contenida en el artículo 30 ibidem es aplicable a las personas naturales.
Por todo lo expuesto, a juicio de la Sala, la interpretación planteada por la recurrente pretende vaciar de contenido las citadas disposiciones normativas que señalan, de manera clara, que las personas naturales pueden ostentar la condición de controlantes y, en consecuencia, tienen la obligación de realizar la inscripción en el Registro Mercantil. Las anteriores razones son suficientes para descartar la configuración del motivo de impugnación analizado.
VI.4.7.- Conclusiones
Por todo lo expuesto, la parte actora no logró desvirtuar la presunción de legalidad de los actos administrativos demandados, razón por la cual confirmará la sentencia de primera instancia, como en efecto, así se dispondrá en la parte resolutiva de este fallo.
En mérito de lo expuesto, el Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, administrando justicia en nombre de la República y por autoridad de la Ley,
F A L L A :
PRIMERO: CONFIRMAR la sentencia de 27 de febrero de 2015, proferida por el Tribunal Administrativo de Cundinamarca, Sección Primera, Subsección «C», en Descongestión.
SEGUNDO: Ejecutoriada esta providencia, DEVUÉLVASE el expediente al Tribunal de origen.
NOTIFÍQUESE Y CÚMPLASE,
Se deja constancia de que la anterior providencia fue leída, discutida y aprobada por la Sala en la sesión de la fecha.
HERNANDO SÁNCHEZ SÁNCHEZ OSWALDO GIRALDO LÓPEZ
Presidente Consejero de Estado
Consejero de Estado
NUBIA MARGOTH PEÑA GARZÓN ROBERTO AUGUSTO SERRATO VALDÉS
Consejera de Estado Consejero de Estado
P:5
Anexo 1