

CIRCULAR EXTERNA 100-000007 DE 2022
(julio 12)
Diario Oficial No. 52.093 de 12 de julio de 2022
SUPERINTENDENCIA DE SOCIEDADES
<CIRCULAR BÁSICA CONTABLE>
Señores
Representantes legales, contadores, revisores fiscales y liquidadores de sociedades, sucursales de sociedades extranjeras y empresas unipersonales.
Referencia: Circular Básica Contable
En cumplimiento de las funciones legales y, en especial, las previstas en el numeral 40 artículo 8o. del Decreto 1380 de 2021, el Superintendente de Sociedades expide la Circular Básica Contable, cuyo texto íntegro se anexa al presente acto administrativo.
La Circular Básica Contable se organiza en un cuerpo independiente de la Circular Básica Jurídica, y conserva con ella su unidad, correspondencia y armonía. Presentarla de esta manera permite acceder a un documento valioso de orientación para todos aquellos responsables o interesados en la preparación, presentación y revelación de la información financiera y, en particular, para quienes adelanten trámites ante la Entidad en las materias precisas que allí se ilustran.
El proyecto fue puesto a discusión pública, recibiendo un importante número de valiosos aportes; todos ellos fueron examinados y nutrieron de manera importante el documento que ahora se entrega a todos los usuarios.
La presente Circular rige a partir de su publicación en el Diario Oficial y deroga las siguientes Circulares:
- Circular Externa 13 del 22 de septiembre de 1997, Rectificación de Estados Financieros.
- Circular Externa 15 del 24 de septiembre de 1997. Estados Financieros de Períodos Intermedios.
- Circular Externa 17 del 30 de octubre de 1997, Estados Financieros Certificados y Dictaminados.
-
Circular Externa 005 del 24 de noviembre de 1998, Valuación de las Inversiones.
- Circular 05 del 6 de abril de 2000, Consolidación de Estados Financieros.
- Circular Conjunta 006 (Superintendencia de Sociedades) y número 11 (Superintendencia de Valores) del 18 de agosto de 2005, Método de Participación Patrimonial y Crédito Mercantil Adquirido.
- Circular Externa 220-000001 del 12 de marzo de 2012, Supresión de la Inscripción de los Libros de Contabilidad en el Registro Mercantil.
- Circular Externa 220-000006 del 1o. de agosto de 2014, Prima en Colocación de Acciones.
Publíquese y cúmplase.
El Superintendente de Sociedades,
Billy Escobar Pérez.
CIRCULAR BÁSICA CONTABLE.
Índice no incluido
LIBROS DE CONTABILIDAD Y PAPELES DEL COMERCIANTE.
Los comerciantes están obligados a llevar contabilidad regular de sus negocios conforme a las prescripciones legales(1). Lo anterior implica un mandato para conformar su contabilidad, libros, registros contables, inventarios y estados financieros, de acuerdo con las disposiciones que les aplique.
La regulación establece los libros que se determinan como obligatorios y aquellos auxiliares necesarios para el entendimiento de los mismos. Ahora bien, la contabilidad, libros, registros contables, inventarios y estados financieros en general, deben llevarse en la moneda de curso legal con poder liberatorio en Colombia, en idioma castellano, por el sistema de partida doble y con sujeción a las normas legales que rijan la materia de manera que suministre una historia clara, completa y fidedigna de los negocios del comerciante, con sujeción a las reglamentaciones que expida el Gobierno(2).
El deber aquí señalado de llevar contabilidad tiene amplio desarrollo en el Anexo No. 6 "Estados financieros extraordinarios, asientos y verificación de las afirmaciones, pensiones de jubilación y normas sobre registro y libros' del Decreto 2420 de 2015. en adelante y para esta Circular se denominará como "el Anexo 6 del DUR 2420 de 2015" en relación con los asientos, soportes, comprobantes y libros, su exhibición y forma de llevar los mismos.
Bajo la denominación de libros de comercio se encuentran tanto los libros de contabilidad, como los de actas de asamblea, los de junta de socios, de junta directiva y los de registro de accionistas o socios.
Los libros de contabilidad registran todas las transacciones y eventos detallados que afectan activos, pasivos, patrimonio, ingresos y gastos de una Entidad Empresarial, y permiten el control de las operaciones y la preparación de la información financiera. Estos libros comprenden el Libro Mayor, el Libro Diario y los Libros Auxiliares.
1.2.1. LIBROS DE CONTABILIDAD EN UNA TRANSFORMACIÓN SOCIETARIA.
En caso de la Transformación o conversión(3) de una Entidad Empresarial, es posible continuar usando los mismos libros de contabilidad que se utilizaban de forma previa a la reforma, efectuando los ajustes a que haya lugar, incluyendo los correspondientes a los libros de socios y los libros de actas.
1.2.2. LIBROS DE CONTABILIDAD EN UNA FUSIÓN.
En el caso de la Fusión de Entidades Empresariales:
- La Entidad Empresarial absorbente, al ser la receptora de los derechos y obligaciones, continuará con sus propios libros; por su parte, los libros de la Entidad Empresarial absorbida dejarán de ser utilizados y los saldos existentes antes de la formalización de la Fusión pasarán a los libros de la Entidad Empresarial absorbente.
- Si se trata de una Fusión por creación, en donde se presente una consecuente desaparición de las Entidades Empresariales participantes en la reforma, será necesario que la persona creada cuente con libros nuevos, en los cuales se contabilizarán los valores trasladados de las Entidades Empresariales absorbidas. Los libros contables de estas últimas, una vez todas las partidas transferidas queden en ceros, dejarán de diligenciarse por efecto de su disolución.
1.2.3. LIBROS DE CONTABILIDAD EN UNA ESCISIÓN.
Los registros en los libros seguirán las mismas reglas de la Fusión, según se trate de una Escisión por creación o por transferencia patrimonial a otra Entidad Empresarial.
1.3. LIBROS DE CONTABILIDAD EN ARCHIVOS ELECTRÓNICOS.
Los libros de contabilidad no requieren ser inscritos en el registro mercantil(4) y pueden ser llevados en archivos electrónicos siempre que su almacenamiento garantice que la información sea completa e inalterada(5). La conservación de los registros electrónicos seguirá las condiciones establecidas en el artículo 12 de la Ley 527 de 1999, así:
a. Que la información que contenga sea accesible para su posterior consulta.
b. Que los mensajes de datos o documentos sean conservados en el formato que se haya generado.
c. Que permita determinar el origen, la fecha y hora en que fue producido el documento.
d. La conservación de la información financiera podrá realizarse directamente o a través de terceros siempre y cuando cumpla con las condiciones que fueron mencionadas.
e. Resulta conveniente que los administradores implementen estrategias de respaldo de la información, que minimicen una eventual pérdida de datos.
1.4. VALIDEZ PROBATORIA DE LOS REGISTROS DE CONTABILIDAD EN ARCHIVOS ELECTRÓNICOS.
Los libros de contabilidad registrados en archivos electrónicos son admisibles como medios de prueba y su valoración seguirá las reglas de la sana crítica y demás criterios reconocidos legalmente para la apreciación de las pruebas. Por consiguiente, deberán garantizar: la confiabilidad en la forma en que se haya conservado, la integridad de la información, la forma en que se identifique a su iniciador y cualquier otro factor pertinente(6).
1.5. CONSERVACIÓN DE LIBROS DE CONTABILIDAD Y DOCUMENTOS DEL COMERCIANTE.
Los libros y papeles de comercio, ya sean físicos o electrónicos, deben conservarse por un periodo mínimo de diez años, en papel o cualquier medio técnico que garantice su reproducción exacta y cumpla con los requerimientos del articulo 12 de la Ley 527 de 1999(7).
La fecha a partir de la cual se contará dicho período será la fecha del último asiento, documento o comprobante, es decir la fecha del último movimiento contable registrado, o la fecha de los documentos respectivos o comprobantes que se pretendan conservar. La obligación de conservar los libros electrónicos podrá cumplirse a través de terceros con las mismas condiciones exigidas para su propietario.
Después de este período el comerciante puede continuar conservando dichos documentos o podrá proceder a su destrucción. También lo establece así el artículo 17 del Anexo 6 del DUR 2420 de 2015. para libros de contabilidad, de actas, de registro de aportes, los comprobantes de cuentas, los soportes de contabilidad y la correspondencia relacionada con las operaciones; indicando además la manera y medios para efectuar la conservación.
Sobre los libros y papeles de las Entidades Empresariales en liquidación el Anexo 6 del DUR 2420 de 2015 ha indicado que el liquidador deberá conservarlos como mínimo durante cinco años, a partir de la aprobación de la cuenta final de liquidación.
1.6. CORRECCIÓN DE ERRORES EN LOS LIBROS DE CONTABILIDAD.
Los errores de transcripción se salvarán mediante anotación al pie de la página respectiva o a través de cualquier otro mecanismo de reconocido valor técnico que permita evidenciar su corrección(8).
En el caso de anulación de folios se hará señalando sobre estos, fecha y causa de la misma, suscrita por el responsable de la anotación con su nombre completo.
En todo caso, un error u omisión en los registros, se salva con un nuevo asiento en la fecha en que se advierta(9).
1.7. PÉRDIDA Y RECONSTRUCCIÓN DE LIBROS Y PAPELES DE CONTABILIDAD.
La pérdida, extravió o destrucción de los libros y papeles de contabilidad se denunciará ante la Policía Nacional, o ante la Fiscalía General de la Nación si fue consecuencia de un delito. En cualquier caso, deben reconstruirse dentro de los seis meses siguientes a su pérdida, extravió o destrucción(10).
1.8. EXHIBICIÓN Y EXAMEN DE LIBROS DE CONTABILIDAD.
Por regla general, los libros y papeles del comerciante están protegidos por la reserva propia de los documentos privados, salvo claras excepciones que incluyen el derecho de inspección, investigaciones riscales, penales o ejercicio de funciones de supervisión(11).
El examen de los libros contables se debe practicar en forma presencial en las oficinas o establecimientos del domicilio principal del ente económico, en presencia de su propietario o de la persona que este hubiere designado expresamente para el efecto.
Sin perjuicio de la existencia de normas especiales(12), negarse a exhibir los libros, cuando fuere decretada por autoridad competente, implicará que se tengan como probados los hechos que se intentan acreditar, salvo que aparezca justificada la pérdida, extravió o destrucción involuntarian(13).
Los papeles del comerciante, como son entre otros los libros principales, auxiliares y demás documentación, deben permanecer en el domicilio principal de la Entidad Empresarial.
Para las sucursales de sociedades extranjeras, que pueden tener sistemas contables que le permitan efectuar registros desde varias terminales, inclusive si alguna de ellas está fuera de Colombia, no existe impedimento para que a través de ellas se realicen los registros contables.
En tal caso, y con independencia del origen desde el cual se realice un registro contable, los comprobantes y soportes que originaron las transacciones deben archivarse en el domicilio de la sociedad junto con los libros contables y demás documentos sociales.
1.9. FORMA Y TÉRMINOS DE LLEVAR LOS LIBROS DE CONTABILIDAD.
Al diligenciar los libros de contabilidad se garantizará su autenticidad e integridad y se llevarán los libros necesarios para cumplir con lo requerido en las normas legales.
En consecuencia, no está permitido alterar los asientos contables, en su orden o fecha, dejar espacios que permita adición al texto, hacer interlineaciones, raspaduras o correcciones, borrar o tachar en parte los asientos o arrancar las hojas, alterar su orden o mutilar las mismas. De igual forma, está prohibido alterar los archivos electrónicos, crear cuentas sin comprobantes o soportes, no registrar las operaciones efectuadas, llevar doble contabilidad, registros inadecuados, gastos inexistentes o pasivos sin identificación correcta, utilizar documentos falsos como soporte, presentar estados financieros sin que estos se hayan tomado fielmente de los libros de contabilidad(14).
El incumplimiento de las anteriores obligaciones implicará la imposición de multas de hasta dos mil salarios mínimos legales mensuales vigentes, si se tratare de personas naturales y de cien mil salarios mínimos legales mensuales vigentes en el caso de personas jurídicas(15).
a. Soportes
Los soportes de contabilidad, de origen interno o externo, son aquellos documentos que acreditan las operaciones económicas debidamente fechadas y autorizadas por quienes intervengan en ellos o los elaboren(16).
La forma y contenido de los soportes dependerán del hecho económico que aprueben.
b. Comprobantes de contabilidad
Los comprobantes de contabilidad elaborados previamente, respaldan las partidas asentadas en los libros de resumen y en aquél donde se asienten en orden cronológico las operaciones; se preparan con base en los soportes, en cualquier medio y en idioma castellano(17).
Todos los comprobantes que sirven de respaldo a partidas contables asentadas harán parte de la contabilidad, al igual que la correspondencia relacionada con los negocios.(18)
c. Asientos
Los hechos económicos se deben registrar en libros contables, en idioma castellano, con fundamento en comprobantes debidamente soportados, por el sistema de partida doble y dentro del mes siguiente a que tuvieron ocurrencia, en estricto orden cronológico; en caso de error u omisión en el registro podrá corregirse como ya fue señalado(19).
d. Correspondencia
Es obligación de los administradores conservar copia fiel de la correspondencia en relación con los negocios, y también de aquella que reciba en relación con sus actividades comerciales.
No existen unos parámetros generales que definan de manera exacta la correspondencia que se debe conservar, pues en cada caso particular debe realizarse un análisis al respecto con el fin de definirla según la actividad económica y la naturaleza y condiciones de cada acto, operación y negocio mercantil. De cualquiera manera, la correspondencia directamente relacionada con los negocios hace parte integral de la contabilidad
1.10. LIBROS DE CONTABILIDAD COMO PRUEBA.
El articulo 264 del Código General del Proceso establece que los libros de comercio constituyen plena prueba en las cuestiones mercantiles que los comerciantes debatan entre sí. En otras cuestiones, aún entre comerciantes, los libros son un principio de prueba a favor del comerciante.
En todo caso, la disposición mencionada es clara al señalar que 'al comerciante no se le admitirá prueba que tienda a desvirtuar lo que resultare de sus libros'.
Por su parte, el artículo 59 del Código de Comercio en esta materia indica que los libros carecerán de eficacia probatoria, en favor del comerciante obligado a llevarlos, si no existe la debida correspondencia.
1.11. MONEDA DE REGISTRO. MONEDA FUNCIONAL Y MONEDA DE PRESENTACIÓN.
La Moneda de Registro en la que debe llevarse la contabilidad en Colombia y la de presentación de la información financiera a esta Superintendencia es el peso colombiano.
Una Entidad Empresarial debe, con base en lo prescrito en la NIC 21-Efectos de las variaciones en las tasas de cambio de la moneda extranjera de NIIF Plenas y en la Sección 30-Conversión de la Moneda Extranjera de NIIF para las Pymes. compiladas en el Decreto Único Reglamentario 2420 de 2015 (en adelante 'DUR 2420 de 2015') y sus modificatorios, determinar cuál es su Moneda Funcional, que sirva para preparar y presentar sus estados financieros, para la toma de decisiones por parte de los usuarios de la información financiera, ya que la Moneda Funcional según las citadas normas puede ser distinta a la Moneda de Registro.
Al efectuar esta verificación debe considerarse como un aspecto relevante que en Colombia las operaciones en una moneda distinta al peso colombiano están altamente reguladas. Adicionalmente, la determinación de la Moneda Funcional debe obedecer a un análisis cuidadoso de cada uno de los factores, y en los casos en los que medie el juicio profesional éste debe estar amplia y adecuadamente soportado, evitando distorsiones y conversiones que pueden ser significativas en la información financiera, y que afectan la razonabilidad y las decisiones de los usuarios que obtienen una información que no está acorde con la realidad económica, financiera y contable de los negocios.
1.11.1. MONEDA FUNCIONAL DISTINTA A LA MONEDA DE REGISTRO.
Si la Moneda Funcional es distinta de la Moneda de Registro, es decir, del peso colombiano, el procedimiento que corresponde utilizar es la remedición de los valores registrados en los libros de contabilidad, a los valores de la Moneda Funcional.
Si los estados financieros son preparados en la Moneda Funcional y esta es distinta al peso colombiano, las decisiones del máximo órgano social, como el reparto de utilidades a titulo de dividendos, entre otras, pueden ser tomadas con base en los mismos, con las consideraciones a que haya lugar en caso de que el pago se pacte en una moneda diferente al peso colombiano En todo caso, para el pago se tendrá en cuenta el riesgo cambiarlo que se puede presentar por la conversión de la moneda.
Si se pacta el pago del dividendo en una moneda distinta del peso colombiano es recomendable determinar de manera precisa las condiciones particulares del pago como, por ejemplo, la tasa representativa del mercado (TRM) aplicable.
La decisión de distribuir el dividendo, adoptada con base en información presentada en la Moneda Funcional diferente al peso colombiano, exigirá la máxima diligencia por parte de los administradores como se advierte a continuación. De una parte, deberán verificar que el pago en moneda extranjera esté de acuerdo con las disposiciones en materia de régimen cambia rio expedidas por el Banco de la República. De otro lado, será también responsabilidad del administrador tomar las medidas necesarias para conjurar cualquier riesgo en que pueda incurrir la Entidad Empresarial por la diferencia en cambio al momento del desembolso
1.11.2. MONEDA FUNCIONAL DISTINTA A LA MONEDA DE PRESENTACIÓN.
La Moneda Funcional puede coincidir o ser distinta a la Moneda de Presentación.
En caso de que sea diferente, la entidad debe efectuar el procedimiento de conversión de estados financieros establecido en los marcos normativos vigentes.
1.11.3. MONEDA FUNCIONAL IGUAL A LA MONEDA DE REGISTRO.
Si la Moneda Funcional es la misma Moneda de Registro, los datos de los estados financieros deben tomarse directa y fielmente de los libros de contabilidad, sin que proceda el proceso de conversión.
En este caso, si la información financiera es presentada a la Superintendencia de Sociedades, en adelante la "Superintendencia", los estados financieros deben obtener sus valores de manera directa y fiel de los libros de contabilidad que se llevan en la Moneda de Registro, en pesos colombianos, a nivel de registro, transaccionalmente y sin que dé lugar a registros de diferencias por conversión.
La adecuada clasificación de los hechos económicos bajo los marcos de información financiera vigentes supone el establecimiento de un plan de cuentas previamente elaborado (denominación de cuentas, subcuentas y rubros auxiliares), ajustado a los marcos técnicos para efectuar los registros que involucren la incorporación de partidas, baja en cuentas, reclasificaciones, ajustes y demás reconocimientos.
Esto se deberá hacer bajo la consideración de todas las características con las que debe contar el mismo, como lo son, entre otras: la sistematicidad en el ordenamiento, lo que implica la elección previa de un criterio para su organización; la flexibilidad suficiente que permita el reconocimiento de las operaciones y transacciones de acuerdo con la evolución y modelo de negocio; la homogeneidad en los agolpamientos de las cuentas; y la claridad en la terminología utilizada para evitar la realización de imputaciones contables erróneas.
En este contexto, para efectos del reporte de información a la Superintendencia, las Entidades Empresariales supervisadas presentan la información financiera con el sistema de reporte XBRL, en las taxonomías previstas para ello.
ESTADOS FINANCIEROS DE PROPÓSITO GENERAL.
Las sociedades comerciales, sucursales de sociedades extranjeras y empresas unipersonales (conjuntamente denominadas en esta Circular como "Entidad(es) Empresarial(es)') a fin de cada ejercicio social y por lo menos una vez al año el 31 de diciembre deberán cortar sus cuentas y preparar y difundir Estados Financieros de Propósito General, debidamente certificados y dictaminados por el revisor fiscal, si lo hubiere(20).
Cuando se trate de una matriz o controlante, además de preparar y presentar Estados Financieros de Propósito General Separados, debe preparar y presentar Estados Financieros de Propósito General Consolidados(21).
Al término de cada ejercicio contable, los administradores deberán presentar a la asamblea o junta de socios, como máximo órgano social, para su aprobación o improbación, los Estados Financieros de Propósito General(22), en la oportunidad prevista en la ley o en los estatutos(23).
Las bases de presentación de los estados financieros están señaladas en la NIC 1 - Presentación de estados financieros y NIC 7- Estado de flujos de efectivo de NIIF Plenas y en las secciones 3- Presentación de estados financieros, sección 4- Estado de situación financiera, la sección 5- Estado de resultado integral y estado de resultados, sección 6- Estado de Cambios en el Patrimonio y Estado de Resultados y Ganancias Acumuladas, sección 7- Estado de flujo de efectivo y la sección 8- Notas a los estados financieros de NIIF para las Pymes incorporados en el DUR 2420 de 2015 y sus modificatorios.
Así mismo, el capítulo 3 de la Norma de Información Financiera (NIF) para contabilidad simplificada, establece los requerimientos de presentación razonable de los estados financieros.
2.2. ESTADOS FINANCIEROS DE PROPÓSITO GENERAL.
Para efectos de esta Superintendencia y con base en los marcos de información financiera vigentes, son considerados como Estados Financieros de Propósito General: los estados financieros consolidados, los estados financieros separados, los estados financieros de Entidades Empresariales que no poseen Subsidiarias, pero si asociadas o negocios conjuntos y los estados financieros individuales.
Así mismo, la Superintendencia para efectos de supervisión requiere la presentación de los Estados Financieros Combinados.
Un juego completo de estados financieros comprenderá: un Estado de Situación Financiera al final del periodo, un Estado del Resultado y Otro Resultado Integral del periodo, un Estado de Cambios en el Patrimonio del periodo, un Estado de Flujos de Efectivo del periodo y las notas a los estados financieros.
Para el caso de las Entidades Empresariales pertenecientes al Grupo 3. un juego completo de estados financieros comprenderá: un Estado de Situación Financiera, un Estado de Resultados y las notas a los estados financieros.
2.2.1. ESTADOS FINANCIEROS DO PROPÓSITO GENERAL CONSOLIDADOS.
Las Entidades Empresariales que sean matrices o controlantes obligadas a reportar información financiera a la Superintendencia deberán preparar los Estados Financieros de Propósito General Consolidados, en adelante 'los Consolidados" atendiendo lo dispuesto en los marcos de información financiera vigentes y presentarlos en la forma y términos definidos por esta Superintendencia.
Para determinar si las Entidades Empresariales cumplen con los principios o condiciones que las obliguen a preparar y presentar los Consolidados se deberán evaluar en detalle los elementos de control contenidos en la NIIF 10- Estados financieros consolidados para entidades pertenecientes al Grupo 1 y la sección 9- Estados financieros consolidados y separados, para entidades pertenecientes al Grupo 2.
Lo anterior sin perjuicio de lo dispuesto en los artículos 260 y 261 del Código de Comercio y la Ley 222 de 1995.
Para la elaboración de los Consolidados presentados ante la Superintendencia, las Entidades Empresariales deberán utilizar los estados financieros de la controladora y de sus Subsidiarias referidos al mismo periodo de cierre.
Cuando los periodos de cierre de la controladora y sus Subsidiarias sean diferentes, estas últimas elaborarán información financiera adicional cortada a la misma fecha que los estados financieros de la entidad controladora, para los efectos de la consolidación. Lo anterior implica que. en estos casos, las Subsidiarias tendrán que generar información financiera de propósito especial, con el fin de satisfacer las necesidades específicas de su entidad controladora.
Si fuera imposible para las Subsidiarias generar información adicional por causas plenamente justificadas, la entidad controladora consolidará la información financiera de la Subsidiaria con los estados financieros de fin de ejercicio más recientes de ésta, ajustados por los efectos de transacciones significativas o sucesos que tengan lugar entre la fecha de esos estados financieros de las Subsidiarias y la fecha de los Consolidados.
La diferencia entre la fecha de los estados financieros de la Subsidiaria y la de los Consolidados no será mayor a tres meses.
2.2.1.2. EXENCIONES DE CONSOLIDACIÓN.
La NIIF 10- Estados financieros consolidados y la sección 9- Estados financieros consolidados y separados, compiladas en el DUR 2420 de 2015 y sus modificatorios, establecen las condiciones para que las Entidades Empresariales pertenecientes al Grupo 1 y Grupo 2 no requieran preparar y presentar los Consolidados.
En las Entidades Empresariales que se constituyan como controlantes finales recae la obligación de enviar los Consolidados a esta Superintendencia. Por su parte, las Entidades Empresariales que tengan una posición intermedia en la relación de subordinación no tienen esta obligación.
No obstante, lo anterior, cuando la entidad controladora final sea una persona natural o una persona jurídica extranjera que tenga una sucursal o Subsidiaria en Colombia por cuyo conducto, a su vez. se controle a una o más entidades, será esa sucursal o Subsidiaria domiciliada en Colombia la encargada de efectuar la consolidación de los estados financieros del grupo y de presentarlos a esta Superintendencia, en la forma y términos que ella lo requiera.
2.2.1.3. PROCESO DE CONSOLIDACIÓN.
Para efectos de la preparación de los Consolidados, las Entidades Empresariales obligadas, aplicarán el procedimiento de consolidación establecido en la NIIF 10 - Estados financieros consolidados y la sección 9 - Estados financieros consolidados y separados compiladas en el DUR 2420 de 2015 y sus modificatorios.
De forma adicional a los pasos señalados en las normas mencionadas, será necesario que las controlantes realicen la eliminación del efecto correspondiente a la aplicación del Método de la Participación en las Subsidiarias.
Cuando la Entidad Empresarial adquiera un negocio mediante la adquisición de Instrumentos de Patrimonio, cumpliendo con la definición de combinación de negocios, deberá incorporar en los consolidados: (i) los activos y pasivos de la adquirida al valor razonable; (ii) los activos y pasivos identificables que la adquirida no haya reconocido previamente tales como intangibles o pasivos contingentes; y. (iii) la plusvalía si hay lugar a ello.
Los ajustes derivados de la aplicación del procedimiento de consolidación no deberán afectar los libros oficiales de las Entidades Empresariales.
Las Entidades Empresariales que sean matrices o controlantes, deberán consolidar los estados financieros de las Subsidiarias que se encuentran en proceso de liquidación voluntaria siempre y cuando se mantenga el control sobre estas.
Para estos efectos, la entidad Subsidiaria en proceso de liquidación voluntaria deberá preparar Estados Financieros de Propósito Especial en donde se elimine el efecto de las mediciones bajo bases contables aplicables para entidades que no cumplen con la hipótesis de negocio en marcha y deberá ajustar dichos estados financieros para que las políticas contables con la entidad controlante sean uniformes.
En los casos en el que la Subsidiaria se encuentre en proceso de liquidación obligatoria o judicial, no deberá ser objeto de consolidación dada la pérdida de control (para efectos de la información financiera) por parte de la entidad controlante.
2.2.2. ESTADOS FINANCIEROS DE PROPÓSITO GENERAL SEPARADOS.
La legislación en Colombia estableció una excepción en la aplicación integral de las NIIF al señalar que las Entidades Empresariales controladoras deberán registrar sus inversiones en Subsidiarias por el Método de la Participación(24).
En virtud de lo anterior, las matrices o controlantes obligadas a reportar información financiera a la Superintendencia deberán preparar y presentar además de los Consolidados, los estados financieros separados contabilizando las inversiones en Subsidiarias por el Método de la Participación.
Dicha contabilización deberá ceñirse a los requerimientos de medición, reconocimiento y presentación definidos en la NIC 28 - Inversiones en asociadas y negocios conjuntos aplicables a las Entidades Empresariales pertenecientes al Grupo 1 y las secciones 14 Inversiones en asociadas y 15 inversiones en negocios conjuntos aplicables a las Entidades Empresariales pertenecientes al Grupo 2 compiladas en el DUR 2420 de 2015 y sus modificatorios.
Las Entidades Empresariales obligadas a reportar información financiera a la Superintendencia pertenecientes al Grupo 1 y que no sean matrices o controlantes pero que posean inversiones en asociadas o negocios conjuntos, deberán preparar y presentar los estados financieros, contabilizando dichas inversiones por el Método de la Participación.
Para el caso de las Entidades Empresariales pertenecientes al Grupo 2 y que no sean matrices o controlantes pero que posean inversiones en asociadas o negocios conjuntos, deberán preparar y presentar los estados financieros contabilizando dichas inversiones al costo, valor razonable o el Método de la Participación, permitidos en los marcos técnicos.
En todo caso, la opción seleccionada deberá ser aquella que cumpla con los objetivos de los informes financieros, esto es. generar información que sea útil para que los usuarios de los mismos tomen decisiones.
2.2.4. ESTADOS FINANCIEROS DE PROPÓSITO GENERAL INDIVIDUALES.
Las Entidades Empresariales obligadas a reportar información financiera a la Superintendencia que no posean inversiones en asociadas, negocios conjuntos o Subsidiarias, deberán preparar y presentar estados financieros Individuales”.
2.2.5. ESTADOS FINANCIEROS COMBINADOS.
Si la entidad controlante (desde el punto de vista de la información financiera) no tiene la obligación de reportar el Consolidado a la Superintendencia, el grupo económico domiciliado en el país debe enviar la información a través de una Entidad Empresarial que lo integre, quien será la encargada de transmitir el Estado Financiero Combinado.
El marco conceptual para la información financiera define el Estado Financiero Combinado como aquel que informa el hecho de que los estados financieros de la Entidad comprenden dos o más entidades que no están vinculadas por la relación controladora-Subsidiaria.
2.2.5.1. ENTIDADES EMPRESARIALES OBLIGADAS A PREPARAR Y PRESENTAR ESTADOS FINANCIEROS COMBINADOS.
La Subsidiaria domiciliada en Colombia que tenga mayor patrimonio estará obligada a preparar y presentar Estados Financieros Combinados cuando la Superintendencia se lo exija, y se presente en el grupo económico uno de los siguientes eventos:
a) La entidad controladora es una persona natural o jurídica extranjera.
b) La entidad controladora es una persona natural domiciliada en Colombia.
c) La entidad controladora está compuesta por dos o más personas naturales o jurídicas.
En los casos de controlantes extranjeras que por intermedio de subordinadas constituidas en el exterior operen negocios en Colombia a través de una pluralidad de sucursales, la combinación de estados financieros la realizará la sucursal que posea el mayor patrimonio.
Si una controlante domiciliada en el exterior tiene una sucursal en Colombia, así como otras entidades Subsidiarias, la sucursal es la responsable de preparar y presentar los Estados Financieros Combinados del grupo económico en el país, aunque cualquiera de las Subsidiarias tenga un patrimonio superior al de aquella.
2.2.5.2. INFORMACIÓN FINANCIERA CUANDO HAY CONTROL CONJUNTO SOCIETARIO.
El Control Conjunto tiene dos connotaciones distintas en el ordenamiento jurídico colombiano. Una primera, dada en el contexto de las normas societarias en el régimen de matrices y subordinadas previsto en la Ley 222 de 1995 y en el Código de Comercio, y una segunda, definida legalmente en el contexto de las normas internacionales de información financiera de acuerdo con lo previsto en la sección 15-lnversiones en negocios conjuntos de las NIIF para las Pymes y en NIIF 11 - Acuerdos conjuntos de las NIIF Plenas, compiladas en el DUR 2420 de 2015 y sus modificatorios.
En esta Circular nos referiremos a la primera opción, esto es, al control que sobre una o más Entidades Empresariales, puede ejercer más de una persona jurídica o natural, de acuerdo con lo previsto en los artículos 260 y 261 del Código de Comercio, frente al cual la Superintendencia tiene facultad de declarar su existencia(26).
Este Control Conjunto tiene las características propias del 'Control Común* al que hacen referencia la NIIF 3-Combinaciones de negocios de NIIF Plenas y la sección 19- Combinaciones de negocios y plusvalía de NIIF para las Pymes compiladas en el DUR 2420 de 2015 y sus modificatorios.
En efecto, de acuerdo con las NIIF, hay 'Control Común", cuando "(...) todas las entidades o negocios que se combinan están controlados, en última instancia, por una misma parte o parles, tanto antes como después de la combinación de negocios, y que ese control no es transitorio".
En virtud de lo anterior, las Entidades Empresariales, del Grupo 1 o Grupo 2. que conforman la entidad controladora deberán contabilizar las inversiones poseídas en las entidades objeto de combinación por el Método de la Participación(27).
2.2.6. ESTADOS FINANCIEROS DE PROPÓSITO GENERAL AUTORIZADOS PARA SU PUBLICACIÓN.
Tanto la NIC 10- Hechos ocurridos después del periodo sobre el que se informa de NIIF Plenas como la sección 32-Hechos ocurridos después del periodo sobre el que se informa de NIIF para las Pymes compiladas en el DUR 2420 de 2015 y sus modificatorios, establecen cuando una entidad debe ajustar sus estados financieros ante eventos generados entre el final del periodo sobre el que se informa y la fecha de autorización de los estados financieros para su publicación.
La fecha de autorización de los estados financieros corresponderá a aquella en la que el representante legal y el contador público aprueban la emisión de los estados financieros, y en señal de lo anterior suscriben la certificación, bajo el alcance del articulo 37 de la Ley 222 de 1995.
Si la Entidad Empresarial cuenta con una junta directiva u órgano colegiado de administración que haga sus veces, la fecha de autorización coincidirá con la fecha de aprobación de los mismos por parte de este órgano. El representante legal en la fecha en que se impartió dicha aprobación firmará la certificación de que trata el articulo 37 de la Ley 222 de 1995 junto con el contador público.
Sin perjuicio de lo dispuesto en el siguiente numeral, posterior a la fecha de autorización no es admisible solicitar la corrección de estados financieros.
Dado lo anterior, las Entidades Empresariales obligadas a presentar estados financieros deberán revelar en las notas la fecha de su autorización y la identificación de quien concede la autorización (representante legal o junta directiva u órgano colegiado que cumpla la función), como indicativo que los estados financieros no incluyen evento alguno que haya ocurrido después de esta fecha.
2.2.6.1. RECTIFICACIÓN DE ESTADOS FINANCIEROS.
La NIC 10- Hechos ocurridos después del periodo sobre el que se informa de NIIF Plenas como la sección 32-Hechos ocurridos después del periodo sobre el que se informa de NIIF para las Pymes compiladas en el DUR 2420 de 2015 y sus modificatorios igualmente señalan que los propietarios de la entidad u otros tienen poder para modificar los estados financieros tras la publicación, la entidad revelará ese hecho(28), de esta manera se está haciendo referencia a la facultad otorgada por la ley a las autoridades de supervisión para ordenar su rectificación y la atribución que tiene el máximo órgano social de aprobar o no los Estados Financieros de Propósito General puestos a su consideración en la reunión ordinaria de socios o accionistas.
Esta Superintendencia puede ordenar a sus supervisados la rectificación de los estados financieros o las notas que no se ajusten a la Ley. Cuando esta orden corresponda con estados financieros de fin de ejercicio la rectificación afectará el periodo objeto de revisión, siempre que la misma se notifique dentro del mes siguiente a la fecha en la cual se hayan presentado de forma completa y con sujeción a la forma y términos exigidos(29).
El máximo órgano social está facultado para aprobar o no los estados financieros puestos a su consideración en la reunión ordinaria de socos o accionistas. En el evento en que decida no aprobarlos por considerar que existen incorreciones materiales que llevan a que no presenten la realidad económica, financiera y contable de la Entidad Empresarial, los propietarios podrán ordenar su modificación(30)
Por tanto, si las cifras de los estados financieros modificados o corregidos por requerimiento del máximo órgano social difieren materialmente de los transmitidos previamente a la Superintendencia, el representante legal deberá solicitar la autorización para la respectiva modificación.
La petición debe presentarse por el representante legal, el contador público y el revisor fiscal, si lo hubiere, justificando de manera amplia y suficiente los cambios propuestos con indicación expresa y comparativa de las cifras objeto de corrección.
Dicho escrito se acompañará con el acta de la reunión extraordinaria en donde conste la aprobación de los nuevos estados financieros.
2.2.7. MODIFICACIONES GENERADAS POR CAMBIOS EN POLÍTICAS O ERRORES DE PERIODOS ANTERIORES.
Tanto la NIC 8-Politicas contables, cambios en las estimaciones contables y errores de NIIF Plenas, como la sección 10 - Políticas contables, estimaciones y errores de NIIF para las Pymes compilados en el DUR 2420 de 2015 y sus modificatorios, establecen los criterios a la hora de realizar modificaciones a los estados financieros, por cambios en políticas o corrección de errores de periodos anteriores.
Las modificaciones a los estados financieros generadas por la aplicación de nuevas políticas contables o la corrección de errores que surjan después de la fecha de autorización y que no correspondan a una modificación de estados financieros ordenada por el máximo órgano social, serán tratados bajo el procedimiento de reexpresión de estados financieros comparativos.
Las Entidades Empresariales deberán evaluar la materialidad del efecto generado tras la corrección de errores en periodos anteriores o tras la aplicación de la nueva política contable.
Ahora, si la Entidad Empresarial determina que los efectos generados son inmateriales, los ajustes contables se deben realizar en el periodo actual contra partidas de resultados, sin tener que reexpresar el periodo o los periodos anteriores.
Cuando los efectos acumulados de corregir el error o de aplicar la nueva política se consideran materiales, la Entidad Empresarial deberá realizar el ajuste contable contra las ganancias acumuladas o la partida patrimonial que corresponda sin afectar el resultado del periodo y deberán proceder a realizar la reexpresión de estados financieros comparativos.
Es de recordar que la reexpresión de la información financiera solo se realiza para efectos de presentación sin que sea necesaria la modificación de libros de contabilidad de periodos anteriores.
Respecto a las Entidades Empresariales clasificadas en el Grupo 3 las NIF de contabilidad simplificada, establecen que el efecto de las correcciones de errores de periodos anteriores se reconocerá en resultados en el mismo periodo en que el error es detectado.
2.2.8. DEPÓSITO DE LOS ESTADOS FINANCIEROS DE PROPÓSITO GENERAL EN LAS CÁMARAS DE COMERCIO.
El Artículo 41 de la Ley 222 de 1995 establece que dentro del mes siguiente a la fecha en la cual sean aprobados, se depositará copia de los estados financieros, junto con sus notas y el dictamen correspondiente, si lo hubiere, en la cámara de comercio del domicilio social.
A su vez el Artículo 150 del Decreto 19 de 2012 señala que cuando los estados financieros se depositen en la Superintendencia, no tendrán que ser depositados en las cámaras de comercio.
En este sentido, las Entidades Empresariales que estén obligadas a presentar sus estados financieros ante la Superintendencia en los términos, detalle y oportunidad por ella exigidos no deberán depositarios en la cámara de comercio de su domicilio social.
CAPÍTULO III. RECONOCIMIENTO DE PARTIDAS PATRIMONIALES.
Los marcos de información financiera vigentes en Colombia compilados en el DUR 2420 de 2015 y sus modificatorios, hacen referencia de manera general a los principios de reconocimiento, medición, presentación y revelación de partidas que se presentan en el Patrimonio, y que deben ser tenidos en cuenta al elaborar informes financieros de propósito general.
Si bien las normas de información financiera vigentes en Colombia incluyen criterios para la contabilización de algunas transacciones y otros eventos y sucesos que afectan partidas del Patrimonio, dichas normas también establecen la observancia de los requerimientos legales de cada jurisdicción. Así las cosas, las jurisdicciones pueden especificar requerimientos particulares para clasificar y agregar las partidas dentro del Patrimonio, por ejemplo, el reconocimiento de distintos tipos de "reservas' según las necesidades y requerimientos de la legislación nacional.
Es así como los requerimientos contenidos en el Código de Comercio y otras disposiciones de carácter legal pueden diferir de los principios de reconocimiento, medición, presentación y revelación contenidos en los marcos de información financiera aplicados, por ejemplo, en los criterios de clasificación y agregación de partidas dentro del patrimonio.
Por lo demás, los estados financieros solicitados por esta Superintendencia son de propósito general y están destinados a usuarios indeterminados.
Los marcos de referencia contable vigentes en Colombia hacen alusión al capital emitido señalando que una entidad reconocerá la emisión de acciones o de otros Instrumentos de Patrimonio Propios como Patrimonio, cuando emita estos instrumentos y otra parte este obligada a proporcionar efectivo u otros recursos a la entidad(31).
Así mismo hace referencia a la composición del capital indicando:
(i) El capital suscrito por cobrar corresponde a los Instrumentos de Patrimonio Propios que se emiten antes de que la entidad reciba el efectivo u otros recursos, caso en el cual la entidad deberá presentar el importe por cobrar como una compensación al Patrimonio y no como un activo.
(ii) El capital pagado corresponde al número de Instrumentos de Patrimonio Propios emitidos y pagados totalmente.
A su vez indica que los requerimientos legales, de regulación o de otro tipo, afectan a componentes concretos del Patrimonio, tal como el capital en acciones(32).
Es así como el Código de Comercio establece, por cada tipo de Entidad Empresarial, los montos mínimos de capital suscrito y capital pagado que debe cumplir para que proceda la constitución de los mismos.
Las Entidades Empresariales deberán reconocer los Instrumentos de Patrimonio Propios atendiendo en su medición las normas vigentes que rigen la materia.
La legislación comercial establece que el trabajo personal puede ser susceptible de aporte a capital(33). En materia contable es relevante el aporte de industria que tenga estableado una estimación de valor, lo que implica que el accionista industrial prestará su servicio personal a la Entidad Empresarial y a cambio este recibirá Instrumentos de Patrimonio.
El reconocimiento contable del aporte de industria dependerá del cumplimiento de los siguientes requisitos: (i) que se haya estableado una estimación de valor; (ii) que se trate de trabajos que requieran habilidades especiales; (iii) que la prestación del servicio sea realizada de manera personal por el aportante de industria; (iv) que la prestación del servicio sea cuantificable económicamente y (v) que la Entidad Empresarial estuviere obligada a contratar el servido.
Así las cosas, cuando en la Entidad Empresarial se estipulen aportes de industria y por consiguiente el aportante adquiera como contraprestación el derecho a redimir Instrumentos de Patrimonio Propios, ésta procederá a reconocer, un aumento de capital emitido por el valor de los Instrumentos de Patrimonio Propios liberados cuya contrapartida corresponderá a un costo o gasto, dependiendo del tipo de servicio, personal o técnico, que el socio o accionista se haya comprometido a aportar.
La Entidad Empresarial deberá establecer el mecanismo más idóneo para determinar el número de Instrumentos de Patrimonio Propios que deberán ser liberados, según sea la obligación de hacer que haya cumplido el aportante durante el respectivo periodo.
3.2.2. APORTE EN CRIPTOACTIVOS.
Las Entidades Empresariales podrán realizar aportes en especie de Criptoactivos. siempre y cuando:
i) Los Criptoactivos objeto de aporte cumplan con la definición de activos establecida en los marcos de referencia contables vigentes y sean reconocidos en los rubros de intangibles o inventarios considerando los siguientes criterios(34):
- El Criptoactivo será reconocido como un activo intangible sobre la base de que (a) puede ser separado del tenedor y vendido o transferido de forma individual; y (b) no otorga al tenedor un derecho a recibir un número fijo o determinable de unidades monetarias.
- El Criptoactivo será reconocido como inventario, si dicho activo es mantenido para la venta en el curso ordinario del negocio.
ii) Observen las normas legales que regulan el aporte en especie (artículos 122 y siguientes del Código de Comercio y demás normas aplicables).
iii) El órgano competente apruebe el avalúo, momento a partir del cual se genera una responsabilidad solidaría por el valor que le haya atribuido.
Las Entidades Empresariales en donde se realicen aportes en especie con Criptoactivos procederán a reconocer en sus estados financieros un aumento de capital emitido por el valor de los Instrumentos de Patrimonio Propios liberados cuya contrapartida corresponderá a un intangible o un inventario.
La regulación en Colombia hace alusión a la existencia de la prima de emisión al referirse a la posibilidad de efectuar su presentación por separado en el Patrimonio, cuyo origen se encuentra en el mayor valor pagado sobre el valor nominal de los Instrumentos de Patrimonio Propios de una Entidad Empresarial(35).
Las Entidades Empresariales reconocerán la prima de emisión ante los siguientes eventos:
(i) En la emisión de Instrumentos de Patrimonio Propios, cuando la diferencia entre el precio al que son ofrecidos los Instrumentos de Patrimonio es mayor que el valor nominal de las mismas
(ii) En la capitalización de utilidades o acreencias cuando se entregan Instrumentos de Patrimonio por un mayor valor al nominal; y.
(iii) En la enajenación de Instrumentos de Patrimonio Propios readquiridos, cuando estos se venden a un valor mayor del costo por el que fueron readquiridas por la Entidad Empresarial.
La prima de emisión no constituye capital ni pasivo y por ende su reconocimiento y presentación en los estados financieros debe hacerse en un rubro separado en el Patrimonio.
3.3.1. RECONOCIMIENTO POSTERIOR.
Tras el reconocimiento inicial, las Entidades Empresariales podrán disminuir el rubro de prima de emisión cuando ocurran las siguientes situaciones:
(i) Por el reembolso de la prima de emisión, transacción que estará sometida a las mismas reglas del capital(36). Por ende, será necesario que esta Superintendencia autorice la disminución de la prima de emisión en los términos del Artículo 145 del Código de Comercio.
El reconocimiento contable del reembolso de la prima de emisión generará una disminución en el valor de la prima de emisión y una disminución en el activo o activos con los que se efectué el reembolso.
(ii) Por la capitalización de la prima de emisión, previa aprobación del máximo órgano social. En este caso se procede a emitir y distribuir Instrumentos de Patrimonio con el mismo valor nominal, en cabeza de cada uno de los socios, en proporción a su participación en el capital social.
Contablemente, la capitalización de la prima de emisión supone una reclasificación entre rubros del Patrimonio, disminuyendo la prima de emisión y aumentando el rubro de capital emitido.
Las Entidades Empresariales no podrán enjugar pérdidas con el capital ni con la prima de emisión, ya que la misma es considerada como un rubro inescindible del capital. Las pérdidas se deberán enjugar con base en lo señalado en los artículos 151 y 456 del Código de Comercio(37).
El aporte conserva su expresión económica siempre que el capital sea por lo menos igual al total del Patrimonio social. si este equilibrio se rompe entonces ocurre la pérdida del aporte realizado por los socios o accionistas.
En estas condiciones, la reposición de aportes(38) pretende que el desembolso realizado por los asociados, al inicio o con posterioridad a la vigencia de la Entidad Empresarial conserve el contenido económico perdido como consecuencia de los resultados negativos del ejercido.
Los socios o accionistas solamente estarán obligados a entregar nuevos recursos a titulo de reposición si existe cláusula estatutaria en ese sentido o podrán hacerlo cuando en forma unánime así lo dispongan. En uno u otro caso, la reposición únicamente se dará por el valor de las pérdidas que afecten el capital en los términos del parágrafo del articulo 151 del Código de Comercio.
Respecto al reconocimiento contable, la entidad receptora del aporte deberá reconocer un aumento por el valor del activo aportado (en efectivo o en especie) cuya contrapartida corresponderá a un menor valor de las pérdidas acumuladas reconocidas en el Patrimonio y que provienen del resultado de periodos anteriores.
Por su parte, al momento de efectuar el reconocimiento contable para el inversionista que se hace cargo de la reposición del aporte, es necesario tener en cuenta que las normas vigentes sobre la materia señalan que este tipo de inversiones pueden ser contabilizadas al costo, valor razonable o Método de la Participación.
(i) Inversión medida al costo o al valor razonable:
El reconocimiento contable dependerá de si el importe de la inversión se encuentra disminuido por efectos de deterioro o cambios en el valor razonable derivados de las pérdidas presentadas en la participada.
Si éste es el caso, el inversionista deberá revertir dicha disminución restableciendo el valor de la inversión. La contrapartida corresponderá a la salida del activo aportado.
Ahora bien, si el valor de la inversión no fue objeto de disminución por efectos de deterioro o cambios negativos en el valor razonable generados por las pérdidas presentadas en la participada. el inversionista deberá reconocer un gasto afectando el resultado del periodo y la contrapartida corresponderá a la salida del activo aportado.
(ii) Inversión medida al Método de la Participación:
Este Método de contabilización indica que el valor de la inversión debe ser ajustado por el porcentaje de participación que se tenga en los resultados del periodo de la entidad participada.
Por lo tanto, al momento de la reposición de aportes se debe revertir el ajuste realizado anteriormente en la inversión por efectos de las pérdidas acumuladas presentadas en el participada contra la salida respectiva del activo objeto de aporte.
3.5. READQUISICIÓN DE INSTRUMENTOS DE PATRIMONIO PROPIOS.
La readquisición de Instrumentos de Patrimonio Propios se encuentra condicionada a los requisitos legales establecidos en los artículos 396 y 417 del Código de Comercio.
La NIC 32 - instrumentos financieros: Presentación de NIIF Plenas y la sección 22-pasivos y patrimonio de NIIF para las Pymes compiladas en el DUR 2420 de 2015 y sus modificatorios, señalan los criterios de reconocimiento contable de la readquisición de Instrumentos de Patrimonio Propios.
De conformidad con lo anterior, las Entidades Empresariales deberán reconocer los Instrumentos de Patrimonio Propios readquiridos como un menor valor del Patrimonio.
Así mismo, las Entidades Empresariales deberán atender los requisitos legales dispuestos en el Código de Comercio para efectuar la readquisición de Instrumentos de Patrimonio Propios, como el de tener una reserva por un valor igual o superior al costo de los instrumentos readquiridos.
La reserva para la readquisición de Instrumentos de Patrimonio Propios puede ser apropiada de las utilidades liquidas del ejercido, así como de las ganancias acumuladas efectivamente realizadas, rubros que se encuentran a disposición del máximo órgano social para su distribución como dividendos.
Las Entidades Empresariales deberán mantener la reserva para la readquisición de Instrumentos de Patrimonio Propios en sus estados financieros, hasta tanto dichos instrumentos permanezcan en poder del ente económico o se defina la destinación de la misma de acuerdo a los parámetros definidos en el articulo 417 del Código de Comercio.
En cuanto a presentación. los marcos de referencia contable vigentes requieren que el importe de los Instrumentos de Patrimonio Propios readquiridos sea objeto de revelación de manera separada en el Estado de Situación Financiera. Para efectos de esta Superintendencia. los instrumentos readquiridos se presentarán en el rubro de 'acciones propias en cartera" dentro del Estado de Situación Financiera.
3.5.1. INSTRUMENTOS DE PATRIMONIO READQUIRIDOS A TÍTULO GRATUITO.
Las Entidades Empresariales que reciban Instrumentos de Patrimonio Propios sin contraprestación a cambio, deberán reconocer dichos instrumentos por el valor nominal y su contrapartida corresponderá al rubro de ganancias acumuladas. En este caso no procederá la constitución de la reserva para la readquisición de Instrumentos de Patrimonio Propios.
3.5.2. RECONOCIMIENTO POSTERIOR.
Las Entidades Empresariales definirán la destinación de los Instrumentos de Patrimonio Propios readquiridos con base en el Código de Comercio; de dicha decisión dependerá el reconocimiento contable. También debe considerarse lo señalado por las NIIF que establecen la prohibición de reconocer una ganancia o pérdida en el estado de resultados del periodo por la compra, venta, emisión o cancelación de acciones propias en cartera.
(i) Enajenación de Instrumentos de Patrimonio Propios readquiridos y distribución de su precio como utilidad a los accionistas o socios
Las Entidades Empresariales que decidan enajenar los Instrumentos de Patrimonio Propios readquiridos y distribuir su precio como una utilidad, realizarán el reconocimiento contable dependiendo del valor de la contraprestación recibida.
Si la enajenación de los Instrumentos de Patrimonio Propios readquiridos se realiza por encima del costo por el cual fueron readquiridas, la diferencia entre el precio de recolocación y su costo se reconocerá como prima de emisión.
Por el contrario, si la enajenación de los Instrumentos de Patrimonio Propios readquiridos se realiza por debajo del costo por el cual fueron readquiridas, la diferencia entre el precio de recolocación y su costo se reconocerá como un menor valor de la reserva.
(ii) Distribución entre los accionistas en forma de dividendos
En el evento en que la Entidad Empresarial decida entregar las acciones propias en cartera a titulo de dividendo, dichos dividendos pertenecerán a quien tenga la calidad de accionista o socio a la fecha de entrega.
Cuando se decrete la distribución de los Instrumentos de Patrimonio Propios readquiridos la Entidad Empresarial procederá a reconocer un crédito dentro de un rubro del Patrimonio que puede denominarse como dividendos o participaciones decretados en especie cuya contrapartida corresponderá a la reserva constituida para la readquisición de las acciones.
En el momento en que se realice el pago de los dividendos la Entidad Empresarial procederá a cancelar el saldo del rubro de dividendos o participaciones decretados en especie contra el rubro de acciones propias en cartera
Ahora bien, si la distribución se efectuó por un valor inferior al monto de la readquisición, el saldo restante del rubro de la reserva para la readquisición y el de acciones propias en cartera debe ser cancelado, toda vez que la Entidad Empresarial ya no cuenta con los Instrumentos de Patrimonio Propios
(ii) Cancelación de las acciones readquiridas y aumento proporcional del valor nominal de las demás acciones en circulación
La opción de cancelar las acciones propias en cartera y aumentar proporcionalmente el valor de las demás acciones implica una reforma del contrato social ante el cambio que se presenta en el valor nominal de los Instrumentos de Patrimonio Propios.
Las Entidades Empresariales no deben generar modificación alguna en el valor de capital emitido. En este caso se debe realizar la cancelación de la reserva creada para la readquisición de las acciones, cuya contrapartida será el valor reflejado en el rubro de acciones propias en cartera.
(iv) Cancelación de las acciones readquiridas y disminución del capital hasta la concurrencia de su valor nominal
La cancelación de las acciones readquiridas y posterior disminución de capital hasta la concurrencia de su valor nominal implica una reforma estatutaria y la autorización de esta Superintendencia en los términos del Articulo 145 del Código de Comercio.
Así las cosas, las Entidades Empresariales que decidan cancelar las acciones readquiridas y disminuir el capital hasta la concurrencia de su valor nominal, deberán realizar la contabilización de la operación bajo las siguientes consideraciones;
- Cuando la readquisición de Instrumentos de Patrimonio Propios se realiza por un mayor valor al nominal, al momento de disminuir el capital, la diferencia entre el costo de las acciones propias en cartera y su valor nominal se reconoce contra la reserva generada para la readquisición de los Instrumentos de Patrimonio.
- Si la readquisición se realiza por un menor valor al nominal, la diferencia entre el costo de las acciones propias en cartera y su valor nominal se reconoce como una ganancia, que deberá reconocerse como un mayor valor de ganancias acumuladas.
(v) Destinación de las acciones a fines de beneficencia, recompensas o premios especiales
Cuando se destinan las acciones a fines de beneficencia, recompensas o premios especiales la Entidad Empresarial deberá proceder a cancelar las acciones propias en cartera contra la reserva generada para tal fin.
3.6. INVERSIÓN SUPLEMENTARIA AL CAPITAL ASIGNADO (ISCA).
Los Artículos 469 al 497 del Código de Comercio establecen las disposiciones aplicables a las sociedades extranjeras definidas como 'las sociedades constituidas conforme a la ley de otro país y con domicilio principal en el exterior.
El régimen cambiario en Colombia, sujeto a las disposiciones expedidas por el Banco de la República establece que las transferencias de divisas provenientes de la casa matriz de una sucursal deberán ser contabilizadas como Capital Asignado o ISCA
El reconocimiento contable estará regido por los marcos de información financiera y por el régimen de cambios internacionales vigentes, aplicables para sucursales que operen en el régimen cambiario especial o general.
Basado en lo anterior, las Entidades Empresariales reconocerán los movimientos generados en el rubro de ISCA dentro del Patrimonio. Ninguno de los conceptos que componen este rubro podrá ser considerado como activo o pasivo financiero en atención a que no corresponden a una obligación presente de la entidad al vencimiento de la cual, y para cancelada, espera desprenderse de recursos que incorporen beneficios económicos futuros con un tercero conforme a lo estipulado en el Marco Conceptual Para la Información Financiera contenido en el DUR 2420 de 2015 y sus modificatorios.
En cuanto a la presentación en los estados financieros y dada la particularidad de este rubro, es necesario que la ISCA se presente en un rubro separado dentro del Patrimonio del Estado de Situación Financiera
3.6.1. DISMINUCIÓN DE LA ISCA POR ABSORCIÓN DE PÉRDIDAS ACUMULADAS.
El numeral 7.2.1.5 del capítulo 7 de la Circular Reglamentaria DCIN- 83 señala que Cuando las sociedades extranjeras transfieran divisas al país para enjugar pérdidas de su sucursal, deberán canalizarlas a través del mercado cambiario como inversión suplementaria al capital asignado y luego cancelar las pérdidas contra esta cuenta
En consecuencia, cuando una sucursal decida absorber pérdidas acumuladas no existirá impedimento de orden legal y cambiario para que tal operación se realice mediante la cancelación del saldo de las mencionadas pérdidas contra el rubro de ISCA. siempre y cuando se haga únicamente sobre las pérdidas acumuladas al corte del ejercicio inmediatamente anterior, cuyo soporte será la resolución o acta del órgano de dirección competente de la casa matriz, donde conste la autorización para efectuar la operación.
Las sucursales del régimen especial, dedicadas a la exploración y explotación de petróleo, gas natural, carbón, ferroniquel o uranio y las de servicios inherentes al sector de hidrocarburos con dedicación exclusiva; no están obligadas a reintegrar las divisas provenientes de las ventas en moneda extranjera.
Estas sucursales tampoco podrán adquirir divisas en el mercado cambiarlo y deberán reintegrarlas para atender gastos en moneda legal colombiana. Es así como la legislación le otorga al rubro de ISCA en sucursales pertenecientes al régimen especial un tratamiento particular, en el que se puede obtener un saldo positivo o negativo.
En consecuencia, el saldo de la ISCA se incrementará (naturaleza crédito) por él envió de recursos por parte de la casa matriz a la sucursal para atender los gastos de operación originados en la etapa de adquisición de la concesión o del trámite de la cesión del contrato de exploración, o incluso en la etapa de exploración.
Por otro lado, el saldo de la ISCA se disminuirá por efecto de las ventas y las exportaciones generadas por la sucursal durante la etapa productiva, ya que es la matriz quien recibe de manera directa los pagos generados de dichos ingresos.
En este sentido, el saldo negativo en este rubro patrimonial, en el caso de las sucursales pertenecientes al régimen especial, no implica necesariamente un detrimento patrimonial, sino que, por el contrario, puede ser evidencia de que la sucursal está desarrollando su operación con éxito. De hecho, para que ello suceda, se habrá sobrepasado el punto de equilibrio de sus gastos con sus ingresos, lo cual es justamente lo opuesto a la pérdida de la inversión.
3.7. OTRAS PARTICIPACIONES EN EL PATRIMONIO.
Para efectos de presentación de los estados financieros a esta Superintendencia, los informes aplicables para Entidades Empresariales bajo NIIF Plenas y NIIF para las Pymes se encuentran disertados con base a la taxonomía XBRL publicados por la Fundación IFRS, permitiendo la presentación estandarizada.
Respecto a las Entidades Empresariales pertenecientes al Grupo 3. el informe se encuentra disertado con base en la NIF para contabilidad simplificada.
Así las cosas, uno de los rubros que conforma el Estado de Situación Financiera es el de otras participaciones en el Patrimonio, rubro en el cual las Entidades Empresariales deberán presentar los saldos de partidas patrimoniales como los anticipos para futuras capitalizaciones y el componente patrimonial de los bonos convertibles en acciones.
3.7.1. ANTICIPO PARA FUTURAS CAPITALIZACIONES.
Los asociados de las Entidades Empresariales tienen la posibilidad de entregar anticipos por cuenta de futuras capitalizaciones.
Los anticipos para futuras capitalizaciones permiten que una Entidad Empresarialreciba recursos por parte de sus asociados, ya sean residentes o no residentes (inversionista extranjero), sin la necesidad de realizar un proceso de emisión y colocación de acciones o un aumento del capital y consiguiente reforma estatutaria, según el caso, en el mismo momento en que se reciban dichos recursos.
Las Entidades Empresariales que reciban anticipos para futuras capitalizaciones deberán determinar si cumplen con la definición de pasivo financiero o de Patrimonio, basados en los marcos de referencia contable vigentes(39).
Si en el anticipo para futuras capitalizaciones existe un compromiso irrevocable, es decir, el acuerdo contractual entre las partes no da lugar a que se devuelva el efectivo recibido, sino que la contraprestación será obligatoriamente la emisión de participaciones; los anticipos para futuras capitalizaciones se reconocerán como un rubro patrimonial, mientras no se hayan emitido los correspondientes Instrumentos de Patrimonio. Si lo anterior no se cumple, se reconocerá como un pasivo.
3.7.2. BONOS CONVERTIBLES EN ACCIONES.
El Articulo 752 del Código de Comercio señala: 'Los bonos son títulos-valores que incorporan una parte alícuota de un crédito colectivo constituido a cargo de una sociedad o entidad sujetas a la inspección y vigilancia del gobierno. La reglamentación para la emisión se encuentra en el Decreto 1026 de 1990(40).
Los marcos de referencia contable vigentes establecen el reconocimiento y la medición de los Instrumentos de Patrimonio, entre ellos, los bonos convertibles en acciones, los cuales incorporan un componente de pasivo (obligación de realizar pagos programados de principal e intereses) y un componente de Patrimonio (opción de convertir el nominal de cada título por un número fijo de acciones)(41).
Las Entidades Empresariales deberán determinar el componente de Patrimonio de los bonos convertibles en acciones y presentar el saldo dentro del rubro de otras participaciones en el Patrimonio.
Para estos efectos, la Entidad Empresarial determinará primero el importe del componente de pasivo como el valor razonable de uno similar que no tenga un componente de conversión o un componente de Patrimonio asociado similar y. el importe residual, corresponderá al componente de Patrimonio.
3.8. SUPERÁVIT DE REVALUACIÓN.
El superávit de revaluación es aplicable a Entidades Empresariales que adoptaron como política de medición posterior el modelo de revaluación para sus activos(42).
Esta Superintendencia, con base en sus facultades de supervisión incorporó dentro del Estado de Situación Financiera y del Estado de Cambios en el Patrimonio, un rubro adicional en el Patrimonio denominado 'superávit de revaluación*. que permite a las Entidades Empresariales controlar los movimientos de este rubro dados los múltiples aspectos que pueden afectar su saldo.
Algunas transacciones y otros eventos y condiciones que pueden afectar el saldo del rubro superávit de revaluación son las siguientes:
- Los incrementos en el importe del activo como consecuencia de revaluaciones futuras.
- Las disminuciones en los importes del activo como consecuencia de revaluaciones futuras que se reconocerán contra el saldo existente del rubro 'superávit de revaluación'
- Las afectaciones generadas en el impuesto diferido, derivadas de los aumentos o disminuciones del activo como consecuencia de las revaluaciones.
- Las transferencias del importe del "superávit de revaluación*, a medida que el activo se va utilizando, cuya contrapartida corresponderá a las ganancias acumuladas.
- La reclasificación a ganancias acumuladas por el valor efectivamente realizado durante el periodo.
Las transferencias desde el rubro de superávit de revaluación a ganancias acumuladas no pasarán por el resultado del periodo.
3.8.1. SUPERÁVIT DE REVALUACIÓN EN LA APLICACIÓN POR PRIMERA VEZ.
La regulación bajo NIIF establece las exenciones y excepciones aplicables para realizar la transición a los nuevos marcos normativos aplicables(43).
Las Entidades Empresariales que adoptaron como política de medición posterior el modelo de revaluación y en la aplicación por primera vez llevaron a ganancias acumuladas el mayor o menor valor de propiedad planta y equipo, tras la utilización de la exención de costo atribuido, deberán reclasificar este saldo al rubro de "superávit de revaluación*. El saldo existente solo podrá ser objeto de distribución hasta que sea realizado efectivamente, esto es. hasta tanto se produzca la venta del activo producto de la valorización o desvalorización, o cuando se ocasione la baja en cuentas, ya que se entendería que lodos los beneficios económicos generados por el activo se obtuvieron durante toda su vida útil.
Para efectos de presentación de los estados financieros a esta Superintendencia, los informes aplicables para Entidades Empresariales del Grupo 1 bajo NIIF Plenas y Grupo 2 bajo NIIF para las Pymes se encuentran disertados con base en la taxonomía XBRL publicados por la Fundación IFRS.
De acuerdo a dicha taxonomía, uno de los rubros que conforma el Estado de Situación Financiera es el de "otras reservas", rubro en el cual las Entidades Empresariales deberán presentar los saldos de partidas tales como la Reserva Legal, las Reservas Estatutarias y Ocasionales o cualquier otra reserva requerida por la legislación nacional. Así mismo, en este rubro se deberán presentar los saldos acumulados por los movimientos periodo tras periodo de las partidas de ORI.
Las Entidades Empresariales pertenecientes al Grupo 3, deberán presentar en el rubro patrimonial de reservas, los saldos de partidas correspondientes a la Reserva Legal, las Reservas Estatutarias y Ocasionales o cualquier otra reserva requerida por la legislación nacional.
3.9.1. RESERVA LEGAL Y RESERVAS ESTATUTARIAS Y OCASIONALES.
El marco conceptual de información financiera señala que. en ocasiones, los requerimientos legales, de regulación o de otro tipo afectan componentes concretos del Patrimonio, entre ellos las reservas.
En efecto, el ordenamiento mercantil ha dispuesto diversas apropiaciones de las utilidades para protección patrimonial como es la Reserva Legal y las Reservas Estatutarias y Ocasionales.
Así las cosas, las Entidades Empresariales deberán constituir las reservas que le sean aplicables conforme a lo señalado en las disposiciones legales o estatutarias que les sean aplicables. Dichas reservas se calcularán con base en las Utilidades Liquidas.
Cuando la Entidad Empresarial decida distribuir las ganancias acumuladas efectivamente realizadas a titulo de dividendo, deberá apropiar previamente lo correspondiente a la Reserva Legal y estatutaria.
3.9.2. RESERVA PARA READQUISICIÓN DE INSTRUMENTOS DE PATRIMONIO PROPIOS.
Atendiendo los requisitos legales dispuestos en el Código de Comercio, para efectuar la readquisición de Instrumentos de Patrimonio Propios se hace necesaria la apropiación de las utilidades mediante la constitución de la reserva respectiva por un valor igual o mayor al costo de los Instrumentos de Patrimonio readquiridos por parte de las Entidades Empresariales. Dicha reserva también se podría apropiar de las ganancias acumuladas efectivamente realizadas.
3.9.3. SALDOS ACUMULADOS DE ORI.
Los marcos de referencia contable vigentes establecen las partidas que pueden ser consideradas dentro de los componentes de ORI(44).
Las partidas presentadas en el ORI corresponden a ganancias o pérdidas no realizadas durante el periodo cuyo saldo acumulado se reconoce dentro del Patrimonio. Dichos saldos deberán ser reclasificados al resultado del periodo o a las ganancias acumuladas en otros períodos, en la medida en que se cumplan las condiciones para su realización.
Así las cosas, las Entidades Empresariales deberán presentar el saldo acumulado de los componentes del ORI diferentes al originado por ganancias (pérdidas) por revaluación, dentro del rubro patrimonial de otras reservas en el Estado de Situación Financiera.
Dado que las partidas de ORI se consideran no realizadas, las Entidades Empresariales no las tomarán como base para determinar la ganancia susceptible de ser distribuida a los socios o accionistas a titulo de dividendo.
El Código de Comercio señala que los aportes efectuados por parte de los accionistas se hacen con el fin de repartirse entre sí las utilidades obtenidas en la Entidad Empresarial o actividad social, las cuales deben estar debidamente soportadas en balances reales y fidedignos. De este precepto se deriva el concepto de resultado del ejercicio y resultado de ejercicios anteriores.
Con la aplicación de las normas vigentes las ganancias acumuladas se convierten en un concepto más amplio en el que se concentra el reconocimiento de diferentes partidas que son importantes al determinar el Patrimonio de las compañías y que deben ser consideradas de manera individual al momento de tomar decisiones respecto de su distribución o capitalización.
3.10.1. GANANCIAS ACUMULADAS POR EFECTO DE LA CONVERGENCIA.
Los marcos técnicos normativos compilados en el DUR 2420 de 2015 y sus modificatorios establecieron que los ajustes resultantes de la adopción por primera vez se reconocerían directamente en las ganancias acumuladas, o, si fuera apropiado, en otra categoría dentro del Patrimonio(45).
Las Entidades Empresariales que tengan saldo en el rubro de ganancias acumuladas por efectos de la convergencia, que permanezca al final del período de transición, tendrán en cuenta que el mismo no será susceptible de ser distribuido como dividendo a los socios o accionistas durante el periodo de aplicación del marco de NIIF o en otros periodos, mientras no se haga efectiva la entrada de fondos correspondiente.
Tampoco podrán disponer del saldo reconocido en las ganancias acumuladas por efecto de la convergencia, para enjugar pérdidas, realizar procesos de capitalización, repartir utilidades y/o dividendos o ser reconocidas como reservas, hasta tanto las partidas que las originaron se realicen efectivamente.
De ahí que todos los ajustes surgidos de la aplicación por primera vez del nuevo marco de referencia contable deben ser plenamente identificados con el máximo nivel de detalle en los registros auxiliares y en los estados financieros, para que puedan, en el futuro, hacer seguimiento a la realización de cada una de las transacciones consideradas individualmente.
Especial atención debe darse al saldo de la revalorización de Patrimonio que se presenta haciendo parte del rubro de ganancias acumuladas toda vez que el mismo no puede distribuirse como utilidad a los socios o sociomistas hasta tanto se liquide la Entidad Empresarial o se capitalice de acuerdo con las normas legales vigentes.
Dicho saldo una vez capitalizado no puede utilizarse para disminuir el capital con efectivo reembolso de aportes a los socios u accionistas(46)
Si como consecuencia de la adopción por primera vez de los nuevos marcos de referencia contable, la Entidad Empresarial generó disminución en las ganancias acumuladas y dicha disminución se encuentra reflejada en los estados financieros bajo NIIF con efectos legales, dichas pérdidas se podrían enjugar con reservas que hayan sido destinadas para este propósito o en su defecto con la Reserva Legal.
Por otro lado, si la Entidad Empresarial durante el periodo obtuvo utilidades, las pérdidas por efectos de la conversión a NIIF podrán ser enjugadas con dichas utilidades o con las utilidades de ejercicios futuros, cuya decisión es potestativa del máximo órgano social.
Es de aclarar que la anterior disposición no resulta imperativa, puesto que dentro del ordenamiento jurídico colombiano se contempla la posibilidad de que una Entidad Empresarial puede distribuir utilidades, a pesar de presentar pérdidas acumuladas en sus estados financieros(47).
3.10.2. GANANCIAS ACUMULADAS DIFERENTES A LAS GENERADAS POR EFECTOS DE LA CONVERGENCIA.
Son diferentes hechos económicos los que afectan las ganancias acumuladas, entre ellos los que se relacionan a continuación:
3.10.2.1. EFECTO POR CAMBIO DE POLÍTICAS O CORRECCIÓN DE ERRORES.
Los marcos de referencia contables vigentes establecen que las modificaciones generadas en los estados financieros por cambios en políticas contables o por la corrección de errores de periodos anteriores deberán realizarse utilizando el procedimiento de reexpresión de estados financieros(48).
Así las cosas, las Entidades Empresariales deberán determinar de forma fiable el efecto acumulado que se deriva de la aplicación de la nueva política contable o de la corrección del error en todos los periodos anteriores. Dicho efecto deberá reconocerse en las ganancias acumuladas o la partida patrimonial que corresponda sin afectar el resultado del periodo.
3.10.2.2. GANANCIA (PÉRDIDA) DEL PERIODO.
Las Entidades Empresariales deberán presentar el resultado del ejercicio, así como el resultado de ejercidos anteriores, dentro del rubro patrimonial de ganancias acumuladas en el Estado de Situación Financiera.
REFORMAS ESTATUTARIAS: FUSIÓN, ESCISIÓN. DISMINUCIÓN DE CAPITAL Y TRANSFORMACIÓN.
Las reformas estatutarias implican un cambio de los estatutos sociales: en algunos casos estas requieren autorización previa por parte de la Superintendencia. Dentro del trámite de autorización un aspecto sustancial es la forma y términos en que debe presentarse la información financiera con la cual se consideró la reforma y sus efectos una vez sea aprobada.
Dependiendo del tipo de reforma, debe prepararse información que permita verificar el cumplimiento de los requisitos legales y el detalle de la información para la protección de los intereses de los asociados, de los acreedores y en general de los diferentes grupos de interés.
La presentación de información financiera al máximo órgano social debe cumplir con lo establecido en la regulación pertinente, según se trate de una Entidad Empresarial(49) del Grupo 1 NIIF Plenas. Grupo 2 NIIF para las pymes. Grupo 3 NIF para contabilidad simplificada, de acuerdo con la clasificación prevista en el DUR 2420 de 2015.
Así mismo, los estados financieros requeridos para los procesos de reformas estatutarias, de cada una de las personas intervinientes. deben cumplir con el marco contable que le sea aplicable y presentarse acompañados de sus notas, debidamente certificados y dictaminados por el revisor fiscal, o para el caso de las reformas consistentes en escisión, en defecto del revisor, por un contador público independiente, tal como lo prevé el articulo 4o de la Ley 222 de 1995.
Este capítulo se ocupará de algunos aspectos considerados como fundamentales al momento de preparar la información financiera en las reformas de Fusión, Escisión, Disminución de Capital con Efectivo Reembolso de Aportes y Transformación - en adelante las 'Reformas*; decisión que requiere tomarse con fundamento en información previamente preparada por la administración.
4.2. ESTADOS FINANCIEROS BASE PARA LAS REFORMAS.
Los estados financieros que se tomarán como base para las Reformas son los siguientes:
a. Cuando la Reforma se apruebe en reunión ordinaria del máximo órgano social, celebrada dentro de los tres primeros meses del año. se podrá efectuar tomando como base los Estados Financieros de Propósito General de fin de ejercicio;
b. Cuando la Reforma se deba aprobar en reunión extraordinaria del máximo órgano social, se tomarán como base estados financieros extraordinarios, los cuales no implican un cierre definitivo del ejercicio ni son admisibles para disponer de las utilidades o excedentes(50).
Adicionalmente, para el caso de reuniones extraordinarias tendríamos que los estados financieros que pretendan ser usados para aprobar una Reforma, deberán tener en cuenta lo siguiente:
i. El periodo de máximo un (1) mes seguido a la fecha en que las operaciones se hubieran llevado a cabo, con el que se cuenta para realizar los correspondientes asientos contables, de conformidad con el articulo 2o del Título 1 del Anexo 62019 del Decreto Único Reglamentario 2420 de 2015;
Es preciso tener cuenta que este plazo debe entenderse en todo caso dentro del contexto y la situación particular de las sociedades participantes, en el entendido en que los cortes corresponden al fin de mes.
ii. El período de máximo un (1) mes respecto de la fecha de la convocatoria a la reunión del máximo órgano social, de conformidad con el artículo 1o del Título 1 del Anexo 6-2019 del Decreto Único Reglamentario 2420 de 2015.
iii. El término máximo para ejercer el derecho de inspección, de acuerdo con el tipo societario y las disposiciones estatutarias.
A modo ilustrativo se propone el siguiente ejemplo para el caso de una fusión en una sociedad anónima:
| Fecha máxima para realizar la reunión | Fecha máxima para realizar la convocatoria a la reunión | Fecha en la cual se concluirían los registros contables en los libros respectivos con el objeto de verificar saldos mensuales | Fecha máxima de antigüedad de los EEFF para fusión |
| 24 de agosto de 2021 | 30 de julio de 2021 | 30 de jumo de 2021 | 31 de mayo de 2021 |
La interpretación señalada en los puntos anteriores, es aplicable a los casos de escisión y de reducción del capital social con efectivo reembolso de aportes.
Antes de emitir los estados financieros para una Reforma estatutaria la administración tiene el deber de cerciorarse que se cumplan las afirmaciones relacionadas con: existencia, integridad, derechos, obligaciones, valuación, presentación y revelación(51).
Tanto el representante legal como el contador público deben certificar los estados financieros que se tomen como base para las Reformas como responsables de la preparación de los estados financieros. En la certificación se debe manifestar que los estados financieros se han tomado fielmente de los libros y se declarar que se han verificado las afirmaciones contenidas en ellos, de conformidad con el reglamento(52).
La certificación no se entiende surtida únicamente con la firma de los estados financieros, el representante legal y el contador público que prepararon los estados financieros deben dejar consignada una manifestación expresa declarando junto a su firma o en documento adjunto, lo que se indicó en el párrafo anterior.
Cuando en cualquiera de los procesos de Reformas se solicite el dictamen del revisor fiscal, deberá prepararse, presentarse y contener como mínimo lo requerido en las normas aplicables(53) y lo establecido en las Normas de Aseguramiento Internacionales, acorde con lo señalado en el DUR 2420 de 2015(54).
Cuando el revisor fiscal audite estados financieros extraordinarios, su dictamen debe ser el de un encargo de seguridad razonable, emitiendo su opinión en términos positivos sobre los aspectos requeridos por las Normas de Aseguramiento Internacionales y la legislación comercial vigente en Colombia.
La legislación comercial exige para la Reforma consistente en la Escisión que los estados financieros de las participantes se encuentren acompañados de un dictamen emitido por el revisor fiscal o. en su defecto, por el de un contador público independiente(55).
4.2.3. ACTIVOS MEDIDOS A VALOR RAZONABLE.
Cuando alguno(s) de los activos de las Entidades Empresariales intervinientes en la Reforma se midan al valor razonable o bajo el modelo de revaluación y la Entidad Empresarial receptora del activo tenga la misma política, la contabilización se basará en los estudios o métodos de valoración efectuados para la medición del respectivo activo, cumpliendo con los principios de reconocimiento y medición contenidos en el DUR 2420 de 2015: como, por ejemplo:
- Propiedad, planta y equipo: tal como lo establece la NIC 16-Propiedades. planta y equipo de NIIF Plenas o la Sección 17- Propiedades, planta y equipo de las NIIF para las PYMES compiladas en el DUR 2420 de 2015 y sus modificatorios, las Entidades Empresariales pueden seleccionar el modelo de revaluación para la medición posterior de estos activos si pueden medirlos con fiabilidad por su valor revaluado, que corresponde a su valor razonable, menos el valor de la depreciación acumulado y el total de las pérdidas por deterioro.
De acuerdo con los criterios contenidos en las normas antes mencionadas estas mediciones deben hacerse regularmente, más aún si hay evidencia de variación en el valor razonable de los activos y la medición deberá ser aplicada a todos los que pertenezcan a una misma clase.
Las normas contenidas en el DUR 2420 de 2015 también estipulan que los incrementos en el valor razonable se reconocen directamente en el ORI, en una partida patrimonial bajo la denominación de Superávit por revaluación y los decrementos en resultados. pero, cuando se trate de una reversión de un decremento que anteriormente afectó resultado, se debe afectar esta misma partida y. por el contrario, si hay saldo en la cuenta Superávit por revaluación y se presenta una disminución en el valor razonable del activo esta deberá ser reconocida en el ORI, pero no puede superar el saldo que existía en esta partida.
- Propiedades de inversión: en esta clase de activos la NIC 40-Propiedades de Inversión de las NIIF Plenas da la opción de medición posterior a valor razonable, mientras que la Sección 16-Propiedades de inversión de NIIF para las Pymes la establece como política de medición posterior a menos que implique un costo o esfuerzo desproporcionado y para ello debe soportarlo técnicamente.
Las mediciones a valor razonable de las Propiedades de inversión afectan resultados.
- Activos biológicos: estos se reconocerán tanto en la medición inicial como en la medición posterior al valor razonable menos los costos de ventas de acuerdo con la NIC 41- Agricultura de NIIF Plenas o la Sección 34- Actividades especiales de NIIF para las Pymes compiladas en el DUR 2420 de 2015, a menos que la medición implique un costo o esfuerzo desproporcionado, lo que deberá soportarse técnicamente.
De acuerdo con lo señalado en las normas antes referenciadas la diferencia entre la medición a valor razonable y los costos de ventas afectará resultados.
De igual manera, cuando mediante la Reforma se hace una adquisición de un negocio, los activos identificares adquiridos y los pasivos asumidos se reconocen a su valor razonable, usando el método de adquisición, de acuerdo con lo dispuesto en el DUR 2420 de 2015 para las combinaciones de negocios en la NIIF 3-Combinaciones de negocios de NIIF Plenas o Sección 19- Combinaciones de negocios y plusvalía de NIIF para las pymes y por ende, la integración patrimonial que se realiza para aprobar la Reforma debe incluir estas mediciones a valor razonable, únicamente para la información financiera de las Entidades Empresariales adquiridas que constituyen un negocio.
Las valoraciones que afecten partidas contables se deben ajustar a los principios señalados en las normas de medición del valor razonable contenidas en el DUR 2420 de 2015 y aplicables a la respectiva Entidad Empresarial, utilizando métodos de reconocido valor técnico y ajustándose a criterios de realidad financiera e incluyan adecuadamente las contingencias de pérdidas.
Las personas que elaboren los estudios para la valoración de los activos deben contar con los conocimientos técnicos, comerciales, científicos o artísticos que sean necesarios de acuerdo con las características del objeto específico del avalúo y con experiencia comprobada en trabajos de esta naturaleza, así como con la independencia e imparcialidad que aseguren la veracidad de su avalúo.
De conformidad con lo establecido en la ley, cuando se trate de avalúos de inmuebles, la persona que los realice deberá estar inscrita en el Registro Nacional de Avaluadores, en la especialidad respectiva, salvo cuando se trate de una entidad pública autorizada legalmente para la práctica de avalúos.
Esta reforma está reglada principalmente en los artículos 172 a 179 del Código de Comercio y su tratamiento contable va a depender de si se trata de una Fusión adquisitiva o reorganizativa.
En las fusiones adquisitivas no hay control previo entre las Entidades Empresariales que se van a fusionar y estas no están controladas por una controladora última. Mediante este tipo de fusión se realiza la adquisición de un negocio.
4.3.1.1. INFORMACIÓN FINANCIERA.
Para esta Reforma se debe preparar un Estado de Situación Financiera y un Estado de Resultados y otro Resultado Integral, que incluya las partidas de activos y pasivos del negocio adquirido, como si este ya se hubiera realizado, usando el método de adquisición de acuerdo con en la NIIF 3- Combinaciones de negocios de NIIF Plenas o Sección 19- Combinaciones de negocios y plusvalía de NIIF para las pymes compiladas en el DUR 2420 de 2015. a la fecha de corte de los estados financieros que sirven de base para la aprobación del acuerdo
La anterior medición se hará únicamente para efectos de la aprobación de la Reforma por el máximo órgano de la Entidad Empresarial, ya que la fecha de la adquisición es aquella en la que se obtiene el control de la adquirida conforme a lo estipulado en las normas referenciadas en el párrafo anterior.
El reconocimiento de los activos y pasivos debe hacerse al valor razonable, incluyendo los activos intangibles, la plusvalía, los pasivos contingentes y cualquier participación no controladora en la adquirida, así como la contraprestación pagada por la adquisición del negocio.
El detalle de los rubros de los estados financieros de las Entidades Empresariales que se fusionan debe efectuarse en una hoja de trabajo en medio magnético, presentada en un aplicativo de hoja de cálculo (p. ej. Excel), a nivel de cuentas mayores.
Se elaborará una nota técnica complementaria en la que se detalle de manera amplia y suficiente, a nivel de Subcuentas, los ajustes producto de la combinación del negocio y las eliminaciones por las operaciones reciprocas entre compañías, las reclasificaciones y otros ajustes a los que haya lugar, los ítems o activos que se reciben, incluyendo los activos intangibles adquiridos en la combinación de negocios si los hubiere, y la plusvalía, así como las obligaciones que se transfieren de la Entidad Empresarial adquirida y la contraprestación pagada por la adquisición. La referida nota técnica debe ser detallada, amplia y suficiente tanto cuantitativa como cualitativamente, para el entendimiento de la misma.
Modelo de Hoja de Trabajo:
| COMPAÑIAS INTERVINIENTES O PRINCIPALES | Ajustes y eliminaciones | CIA(S) RESULTANTE(S) O BENEFICIARIA(S) | ||||
| E.F.Situación Financiera | CIA A (adquirente) | CIA B (adquirida)* ** | CIA A-B | Débito | Crédito | |
| Activo* | S | $ | $ | $ | $ | S |
| Pasivo* | $ | $ | $ | $ | $ | $ |
| Patrimonio' | $ | $ | $ | $ | $ | $ |
*A nivel de cuentas mayores.
**A valor razonable.
Los bienes inmuebles y demás bienes sujetos a registro se enumerarán en el proyecto de fusión, indicando el número de folio de matrícula inmobiliaria o el dato que identifique el registro del bien o derecho respectivo, así como su valor, para que sea tenido en cuenta al hacer la modificación del derecho de dominio.
Modelo de Hoja de Trabajo:
| Compañías Intervinientes o Pnncipales | Ajustes eliminaciones | CIA(S) resultante(s) o beneficiaria(s) | ||||
| 5.F. Situación financiera | CIA A | CIA B | CIA A+B | Débito | Crédito | |
| Activo * | $ | $ | $ | $ | $ | $ |
| pasivo' | $ | $ | $ | $ | $ | $ |
| patrimonio * | $ | $ | $ | $ | $ | $ |
* A nivel de cuentas mayores
Cuando los asociados transfieran a la Entidad Empresarial absorbente o creada un bien de su propiedad a titulo de aporte, se modifica el valor de los activos de la fusionada, el capital y la participación del asociado que hace el aporte adicional.
El reconocimiento de los activos, pasivos, cuentas patrimoniales y demás partidas de las fusionadas, en la contabilidad de la absorbente, de acuerdo al marco técnico contable que le sea aplicable, se debe efectuar en la fecha en que se formaliza la Fusión, ya que. en este momento, la absorbente adquiere los bienes y derechos de las absorbidas y se hace cargo de pagar el pasivo intemo y externo de las mismas.
4.3.2.4. PLUSVALÍA EN UNA FUSIÓN REORGANIZATIVA.
Las fusiones reorganizativas pueden tener lugar luego de una adquisición de un negocio(56) y cuando participe en la Fusión una Entidad Empresarial que haya sido adquirida previamente por otra de las Entidades Empresariales a fusionarse, si en la adquisición se generó plusvalía, esta se reconocerá en los estados financieros de la Entidad Empresarial absorbente o de la Entidad Empresarial resultante de la Fusión, al igual que los activos intangibles identificables adquiridos en la combinación de negocios realizada.
La información financiera de la combinación de negocios efectuada, previo a la Reforma, debe ser revelada en las notas a los estados financieros que se presentan en el compromiso de Fusión atendiendo los requerimientos de información a revelar de las normas sobre combinación de negocios contenidas en el DUR 2420 de 2015, acompañada de un anexo con el detalle necesario y suficiente para el entendimiento de las cifras presentadas en la hoja de trabajo que se encuentra en el numeral 4.3.1.2. del presente capitulo.
4.3.3. DIFERENCIAS EN POLÍTICAS ENTRE LAS ENTIDADES EMPRESARIALES QUE PARTICIPAN EN UNA FUSIÓN.
Las Entidades Empresariales participantes pueden tener políticas contables diferentes para reconocer una partida contable con las mismas características, sea porque pertenecen a grupos diferentes de acuerdo con la clasificación dispuesta en el DUR 2420 de 2015 o porque eligieron opciones de reconocimiento distintas, siendo del mismo grupo.
En este caso deben homologarse dichos tratamientos previo a la Fusión, tomando como referencia las políticas de la absorbente o de la nueva Entidad Empresarial que se cree producto de la Fusión.
El capital de la Entidad Empresarial resultante, una vez realizada la Fusión, debe ser igual a la suma aritmética de los capitales de los entes económicos que intervienen en la Fusión, sin que pueda existir una disminución de este, salvo por las eliminaciones propias del capital en el valor de las inversiones poseídas entre las mismas Entidades Empresariales.
La Prima por Fusión se genera por la diferencia resultante de comparar la sumatoria de los capitales de las participantes en el proceso, previa las eliminaciones y ajustes a que haya lugar, y el capital que registra la Entidad Empresarial absorbente una vez definida la Fusión, de acuerdo con la relación de intercambio acordada.
El reconocimiento contable de la diferencia entre la sumatoria de los capitales de las fusionadas y el capital de la absorbente o de la nueva persona jurídica producto de la Fusión, afectará el patrimonio como una Prima por Fusión en una cuenta separada del capital.
Esta Superintendencia acepta el reconocimiento de la Prima por Fusión en la Entidad Empresarial absorbente, siempre y cuando cumpla con las siguientes condiciones:
i) Que se origine en la voluntad de los socios de mantener el capital de la absorbente, hecho que debe quedar consignado expresamente en el compromiso de Fusión.
ii) Que respete el número de acciones, cuotas o partes de interés que le corresponderá a cada asociado de acuerdo con la relación de intercambio o el acuerdo entre las partes.
iii) Que, para su distribución entre los accionistas, debido a su origen en el capital aportado por la absorbida, requiere estricta sujeción a lo prescrito en el articulo 145 del Código de Comercio.
Toda partida que se origine en el capital de las Entidades Empresariales que intervienen en las Reformas tendrá las mismas características del capital, aunque se clasifiquen en una partida separada y se sujetarán a lo dispuesto en la legislación mercantil para tales efectos; y debido a su procedencia, no podrá ser utilizado para enjugar pérdidas.
4.3.5. INTERCAMBIO DE INSTRUMENTOS DE PATRIMONIO PROPIOS.
El intercambio de un instrumento de patrimonio se efectuará con sujeción a lo convenido por las partes en el acuerdo de Fusión y responde a la contraprestación que deben recibir los asociados a cambio de los Instrumentos de Patrimonio propio que poseían en la Entidad Empresarial absorbida.
4.3.5.1. RELACIÓN DE INTERCAMBIO BASADAS EN ESTUDIOS DE VALORACIÓN.
Se podrá utilizar la valoración de los entes económicos realizada con el propósito de determinar las relaciones de intercambio, empleando métodos de reconocido valor técnico adecuados a la naturaleza, características específicas, situación actual y perspectivas de las entidades, teniendo en cuenta que el ente debe valorarse como empresa en marcha.
Las Entidades Empresariales deberán efectuar una revelación amplia y suficiente del método utilizado para realizar la valoración, debidamente soportada en el avalúo técnico; también se hará constar la idoneidad de sus preparadores.
En el caso que alguna de las participantes presente patrimonio negativo y se acuerde que tendrán participación en el capital de la absorbente o persona jurídica producto de la Fusión, la relación de intercambio se puede basar en una valoración de la absorbida con patrimonio negativo.
Las personas que elaboren los estudios para la valoración de las Entidades Empresariales deben contar con los conocimientos técnicos, comerciales, científicos o artísticos que sean necesarios de acuerdo con las características del objeto especifico del avalúo y con experiencia comprobada en trabajos de esta naturaleza, así como con la independencia e imparcialidad que aseguren la veracidad de su avalúo.
4.3.5.2. FRACCIONAMIENTO DE INSTRUMENTOS DE PATRIMONIO PROPIOS.
En el acuerdo de intercambio no puede haber fraccionamiento de los Instrumentos de Patrimonio Propios conforme a la regla establecida por el articulo 378 del Código de Comercio, según el cual, las acciones son indivisibles. La mencionada norma prevé que. si por cualquier causa legal o convencional una acción llegara a pertenecer a varias personas, estas deberán designar un representante común y único que ejerza los derechos inherentes a la calidad de asociados.
En tal caso para obviar el fraccionamiento a que hubiere lugar, los titulares tendrían que negociar las fracciones de acciones con el fin de completar la unidad.
También es posible que la absorbente o la nueva Entidad Empresarial producto de la Fusión efectúe una nueva emisión de Instrumentos de Patrimonio Propios con la finalidad de permitir que los asociados poseedores de fracciones de los Instrumentos de Patrimonio Propio suscriban las que sean necesarias para obtener la unidad en todas aquellas que resultaron ser de su propiedad como producto del proceso de Fusión.
4.3.5.3. INSTRUMENTOS DE PATRIMONIO PROPIOS READQUIRIDOS.
En el intercambio de Instrumentos de Patrimonio Propios entre las participantes de la Fusión no deben tenerse en cuenta los readquiridos, por cuanto no le pertenecen a ningún asociado en forma específica y los derechos económicos y políticos se encuentran suspendidos.
En consecuencia, en la determinación de la relación de intercambio se tomarán los Instrumentos de Patrimonio Propios en circulación, de esta manera, es claro que el número y el valor de los readquiridos en la Entidad Empresarial resultante de la Fusión, serán los mismos que tenía registrado antes de iniciado el proceso.
Sin embargo, en el acuerdo de Fusión las partes pueden decidir tomar cualquiera de las medidas relacionadas con la disposición de dichos Instrumentos de Patrimonio Propios que están descritas en el numeral 3.5.2 de esta Circular.
4.3.6. FECHA A PARTIR DE LA CUAL TIENE EFECTOS CONTABLES LAS REFORMAS DE FUSIÓN.
La Reforma estatutaria solo tendrá efectos contables a partir de su formalización; lo anterior, en atención a que es ese el momento en el que se hace la transferencia patrimonial y de los derechos y obligaciones a la Entidad Empresarial absorbente o producto de la Fusión.
La Escisión está regulada principalmente por la Ley 222 del 1995, en sus artículos 3o al 11 y la afectación contable deberá responder a la naturaleza de las operaciones que se pacten en el proyecto de Escisión.
4.4.1. INFORMACIÓN FINANCIERA.
Para esta Reforma se deben preparar el Estado de Situación Financiera y el Estado de Resultados y Otro Resultado Integral de cada una de las Entidades Empresariales participantes en la Escisión, elaborados a la misma fecha de corte del juego completo de estados financieros de las intervinientes en la Reforma; estos últimos deben ser preparados de conformidad con lo establecido en el numeral 4.2 de este capítulo.
4.4.1.1. TRANSFERENCIA EN BLOQUE DE BIENES, DERECHOS Y OBLIGACIONES.
La transferencia de los bienes, derechos y obligaciones por la escíndante debe afectar las cuentas del Estado de Situación Financiera que le correspondan de acuerdo con su misma naturaleza, salvo que en el acto de Escisión se apruebe una destinación diferente conforme a las normas vigentes.
Se permite que la escindente traslade los bienes, derechos y obligaciones que sean acordes con los motivos y las condiciones en que se llevará a cabo la Escisión, según el proyecto aprobado por el máximo órgano social de cada una de las personas jurídicas que participen en dicho proceso, de tal manera que en la contabilidad se refleje la realidad económica de la operación que se realizó.
Cuando en la asignación de activos resulten partidas vinculadas con determinados rubros patrimoniales, estos se deben trasladar en su totalidad a la compañía beneficiaría, como por ejemplo: si se traslada una partida de propiedad, planta y equipo que se mide al valor revaluado, se debe trasladar también el superávit por valorizaciones producto de la medición de dicha partida, observando así el concepto de unidad de cuenta señalado en el Marco conceptual para la información financiera, compilado en el Anexo 1 del DUR 2420 de 2015; el mismo tratamiento debe tener la afectación a ganancias acumuladas generada por el reconocimiento a costo atribuido (valor razonable) de la Propiedad. Planta y Equipo.
4.4.1.2. ACTIVOS Y PASIVOS NO INCLUIDOS EN EL ACUERDO DE ESCISIÓN.
Cuando la Entidad Empresarial se disuelve sin liquidarse dividiendo la totalidad de su patrimonio en dos o más partes, sin atribuir un activo en el acuerdo de Escisión, este se repartirá entre las beneficiarías en la proporción del activo que les fue adjudicado(57).
Si alguno de los pasivos de la Entidad Empresarial escindente que se disolvió, no fue atribuido a alguna de las Entidades Empresariales beneficiarías, estas responderán solidariamente por la correspondiente obligación, lo que implicaría el reconocimiento del pasivo en cada una de las beneficiarías de acuerdo con lo dispuesto en la NIC 37- Provisiones. pasivos contingentes y activos contingentes de NIIF Plenas o la Sección 21- Provisiones y contingencias de NIIF para las Pymes compiladas en el DUR 2420 de 2015 y sus modificatorios.
4.4.1.3. ESCISIÓN DE INVERSIONES EN ENTIDADES EMPRESARIALES.
Cuando se pretenda incluir en el patrimonio que se escinda participaciones en otras sociedades, para el cambio del titular de la inversión deberá observarse las restricciones estatutarias exigidas en la sociedad emisora de las alícuotas de capital para poder efectuar la transferencia.
4.4.1.4. ESCISIÓN DEL RUBRO DE CAPITAL EMITIDO.
La regla general en materia de escisiones es que hay trasferencia de capital cuando se trata de la creación de una nueva Entidad Empresarial, sin que ello implique que no puede transferir otras partidas patrimoniales.
En el evento de que la beneficiaría sea una Entidad Empresarial existente, es entendido que ya posee el capital social y tiene conformada la participación de los asociados, razón por la cual, no resulta imperativo trasladar capital de la escindente; en todo caso, cuando no sea suficiente el saldo de las demás partidas patrimoniales necesariamente se tendrá que trasladar o escindir parte del rubro de capital
Si se crea una reserva ocasional previamente a la Escisión para este fin, hecho que debe quedar claramente estipulado en el acuerdo de Escisión, esta partida se reconocerá en la beneficiaría como ganancias acumuladas toda vez que la reserva estaría cumpliendo su fin en el mismo acto que ocasiona la Reforma estatutaria.
4.4.1.5. RECONOCIMIENTO DE ACTIVOS PASIVOS Y CUENTAS PATRIMONIALES EN LAS BENEFICIARÍAS.
El reconocimiento de activos, pasivos y cuentas patrimoniales escindidas debe efectuarse en la beneficiaría en la fecha en que efectivamente se lleva a cabo la transferencia (registro de la escritura de Escisión), cuyos términos deben quedar contenidos en el proyecto de Escisión.
En la Escisión la transferencia en bloque de activos y pasivos de la sociedad escindente a las beneficiarias opera en el momento de la inscripción en el registro mercantil de la escritura pública.
Es a partir de la inscripción en el registro mercantil de la escritura de escisión, que la sociedad o sociedades beneficiarías asumirán las obligaciones que les correspondan en el acuerdo de escisión y adquirirán los derechos y privilegios inherentes a la parte patrimonial que se les hubiera transferido.
En una escisión total la sociedad escindente disuelta se entenderá liquidada(58). lo que implica que todas las partidas contables quedarán en cero en los libros de contabilidad.
Se deberá elaborar una hoja de trabajo del proyecto de Escisión en medio magnético, presentada en un aplicativo de hoja de cálculo (p. ej. Excel), en donde se incluya la información financiera de la(s) Entidad(es) Empresariales) intervirnente(s) y el de la(s) nueva(s) Entidades/es) Empresariales(es) beneficiaria(s) o resultante(s). con el detalle de los activos y pasivos que línea a línea se ceden y la integración patrimonial de la(s) beneficiaríais). a nivel de Cuentas mayores, mostrando los Estados de Situación Financiera y Estados de Resultados y Otro Resultado Integral de las escindidas y de las beneficiarías a la fecha de corte de los estados financieros base para la aprobación de la reforma.
De igual manera se preparará una nota técnica complementaria en la que se detalle a nivel de Subcuentas los ajustes y/o eliminaciones, indicando la metodología y los supuestos empleados. La referida nota técnica debe ser detallada, amplia y suficiente tanto cuantitativa como cualitativamente, para el entendimiento de esta.
Los bienes inmuebles y demás bienes sujetos a registro se enumerarán en el proyecto de escisión, indicando el número de folio de matrícula inmobiliaria o el dato que identifique el registro del bien o derecho respectivo, así como su valor, para que sea tenido en cuenta al hacer la modificación del derecho de dominio.
Modelo de Hoja de Trabajo:
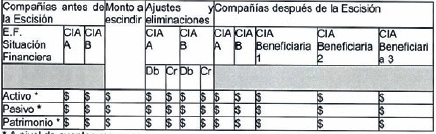
* A nivel de cuentas mayores
En la Escisión el valor del capital que transfiere la escindente a la beneficiaria ya existente deberá incrementar el capital de la beneficiaria, es decir. que el capital de la beneficiaría deberá ser igual a la sumatoria del capital transferido por la escindente, más el capital de ésta.
Cuando en la Reforma de Escisión así se determine, el capital de la beneficiaria puede ser inferior a la sumatoria del capital de las intervinientes (capital transferido por la escindente y capital de la beneficiaría), reconociendo contablemente la diferencia bajo la denominación 'Prima por Escisión*. siempre y cuando se cumplan los siguientes requisitos:
i) Que la beneficiaria sea una persona jurídica constituida con anterioridad al proceso de Escisión.
ii) Cuando se origine en la voluntad de los asociados de mantener el valor nominal de la beneficiaría, hecho que debe quedar consignado expresamente en el proyecto de Escisión.
iii) Se respete el número de acciones, cuotas o partes de interés que le corresponderá a cada asociado de acuerdo con la relación de intercambio
iv)AI estar la Prima por Escisión afecta al capital registrado por la beneficiaría, para su distribución entre los asociados, requiere estricta sujeción a lo prescrito en el articulo 145 del Código de Comercio.
Toda partida que se origine en el capital de las Entidades Empresariales que intervienen en las Reformas tendrá las mismas características del capital, aunque se clasifiquen en una partida separada bajo la denominación de prima y se sujetarán a lo dispuesto en la legislación mercantil para tales efectos: y debido a su procedencia. no podrá ser utilizado para enjugar pérdidas.
4.4.3. INTERCAMBIO DE INSTRUMENTOS DE PATRIMONIO PROPIOS.
Tal y como está dispuesto en el último ¡naso del artículo 3o de la Ley 222 de 1995, la participación de los asociados de la Entidad Empresarial escindida en el capital de las beneficiarias será en la misma proporción que tengan en aquella, a menos que. unánimemente se apruebe una participación diferente en la asamblea o junta de socios de la escindente.
4.5. ESTADOS FINANCIEROS DE LAS SOCIEDADES EXTRANJERAS QUE PARTICIPEN EN UNA FUSIÓN O ESCISIÓN.
En una Reforma estatutaria en la que intervenga una o más Entidades Empresariales colombianas y a su vez una o más entidades extranjeras, los estados financieros de las Entidades Empresariales intervinientes que tengan una Moneda funcional diferente a la Entidad Empresarial absorbente o de las Entidades Empresariales producto de la Fusión o Escisión, se emplearán los procedimientos establecidos en la NIC 21-Efecto de las variaciones en las tasas de cambio de la moneda extranjera de NIIF Plenas o la Sección 30-Conversión de la moneda extranjera de NIIF para las Pymes compiladas en el DUR 2420 de 2015 y sus modificatorios: sus estados financieros deberán convertirse a la Moneda funcional de esta(s) última(s) para poder efectuar el proceso de Fusión o Escisión, cuando las absorbidas sean un negocio en el extranjero se utilizará el proceso de conversión de un negocio en el extranjero.
Para efecto de las Reformas que entren al régimen de autorización particular y tengan Moneda funcional diferente a la moneda de curso legal en Colombia, deben convertir los estados financieros a Moneda de presentación, siguiendo el procedimiento establecido en la NIC 21-Efectos de las variaciones en las tasas de cambio de la moneda extranjera de NIIF plenas o la Sección 30-Conversión de la moneda extranjera de NIIF para las pymes.
4.6. EFECTOS CONTABLES DEL DERECHO DE RETIRO.
Una vez el asociado manifieste la decisión de retirarse de la Entidad Empresarial, acogiéndose a los casos establecidos en la ley. podrá darse la opción de compra a favor de los restantes asociados, a prorrata de la participación en el capital social, forma de garantizar el derecho de preferencia a favor de quienes continúan en la Entidad empresarial. Si los asociados no las compran, la Entidad Empresarial podrá readquirir las participaciones con utilidades o reservas constituidas para tal efecto. Finalmente se puede ejercer el derecho de retiro con el consecuente reembolso del aporte.
El último caso implicará que el capital sufra cambios en el proceso de Fusión o Escisión que obedezcan a un efectivo reembolso de aportes, ello implica contablemente que el capital se vea disminuido y su contrapartida será una cuenta por pagar y posterior disminución en el activo mediante el cual se efectúe el pago.
Cuando el reembolso se efectúa a un mayor valor del nominal, la diferencia pagada a titulo de reembolso de aportes respecto del capital aportado por el asociado puede incluir la prima de emisión, y debe afectar resultados y no otra cuenta patrimonial, ya que cada una de estas cuentas tienen una destinación específica y el reembolso de aportes, en este caso, representan una pérdida para la Entidad Empresarial, en atención a lo dispuesto en los marcos normativos contenidos en el DUR 2420 de 2015.
Si con ocasión de la Reforma, el órgano que la aprobó decide cambiarle la destinación de las Reservas ocasionales o estatutarias, o devolverlas a las utilidades para atender el reembolso de aportes a tos asociados que ejerzan el derecho a retiro, su tratamiento contable será de acuerdo a la decisión del máximo órgano, por ejemplo: si la decisión es que su nueva destinación sea el reembolso de aportes, después de debitar la parle del capital y de la prima de emisión que le corresponden a los asociados que se retiran, se debitará la reserva; si las reservas se van a retornar a utilidades procedería el tratamiento dispuesto en el párrafo anterior.
Otra figura que se puede utilizar en el evento del derecho de retiro es la de Instrumentos de Patrimonio Propios readquiridos que se trata en el numeral 3.5 de la presente Circular, lo que implica la constitución y reconocimiento de una reserva que se apropia de las utilidades acumuladas y de una partida de naturaleza débito 'acciones propias en cartera*, por el mismo valor de la reserva constituida, cuya contrapartida será el pago efectuado al asociado que ejerce el derecho de retiro.
4.7. DISMINUCIÓN DE CAPITAL CON EFECTIVO REEMBOLSO DE APORTES.
La disminución de capital con efectivo reembolso de aportes procede en los siguientes casos: (i) Disminución de capital o de capital asignado; (ii) Disminución de la prima de emisión, prima de Fusión o Escisión para que estas sean distribuidas entre tos asociados; (iii) Cancelación de los Instrumentos de Patrimonio Propios readquiridos.
Todas estas operaciones deben sujetarse a los términos establecidos en el articulo 145 del Código de Comercio.
4.7.1. INFORMACIÓN FINANCIERA.
Para esta Reforma se debe preparar el juego completo de estados financieros que sirven de base para aprobar la disminución del capital, de conformidad con lo establecido en el numeral 4.2 de este capítulo.
El reembolso total o parcial de los aportes puede ser a favor de uno o varios asociados y su reembolso podrá hacerse en dinero o en especie, debitando el capital o la prima de emisión y acreditando una cuenta por pagar y posteriormente el activo mediante el cual se efectúa el pago.
El reconocimiento contable para la disminución de capital por la cancelación de los Instrumentos de Patrimonio Propios readquiridos debe efectuarse de acuerdo con lo señalado para tal efecto en el numeral 3.5.2 de esta Circular.
Cuando el reembolso de aportes se realice en especie, los bienes que se entreguen no deben ser los que estén empleando la Entidad Empresarial para sus actividades, ya que no pueden frenar el desarrollo del objeto social para el cual fue constituida la compañía.
La revalorización del patrimonio se puede capitalizar, pero únicamente podrá ser entregada a los asociados a la liquidación de la Entidad Empresarial, es decir en ningún caso puede ser objeto de efectivo reembolso de aportes.
Con ocasión de la derogatoria de las medidas para restablecer el patrimonio consagradas en el artículo 459 del Código de Comercio, la revalorización del patrimonio previamente capitalizada tampoco podrá ser utilizada para enjugar pérdidas.
Las reglas de esta Reforma están contenidas en los artículos 167 al 171 del Código de Comercio.
La Entidad Empresarial conserva los derechos y obligaciones inicialmente adquiridos, de modo que las obligaciones contraídas con antelación a la Transformación se mantienen y continúan a cargo de la Entidad Empresarial en los términos y condiciones inicialmente pactadas.
4.8.1. INFORMACIÓN FINANCIERA.
De acuerdo con el artículo 170 del Código de Comercio se debe Insertar a la escritura pública de Transformación un Estado de Situación Financiera que sirve de base para determinar el capital de la Entidad Empresarial transformada y, estos estados financieros deben estar aprobados por el máximo órgano social y autorizados por un contador público.
Los estados financieros que sirven de fundamento para tomar la decisión deben elaborarse de conformidad con lo establecido en el numeral 4.2 de este capítulo.
El cambio de la estructura del capital de la Entidad Empresarial objeto de la Transformación hará necesario que una vez transformada, se remitan los Instrumentos de Patrimonio Propios representativos del capital pagado e Inscriban en el libro de accionistas o socios a las personas titulares de las respectivas participaciones.
REGÍMENES ESPECIALES.
5.1. COMPAÑÍAS MULTINIVEL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.1.1. DEFINICIONES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Para efectos de esta Circular, y sin perjuicio de las que consten en la ley y normas reglamentarias, se tendrán en cuenta las siguientes definiciones que aplicarán solo para las sociedades supervisadas por la Superintendencia de Sociedades:
Honorarios por reclutamiento. Incentivos económicos que la sociedad reconoce al vendedor independiente cuando, como resultado de su gestión de referidos, formación y acompañamiento de su línea, se generan ventas efectivas propias o de su organización, conforme a los criterios del plan de compensación.
Su otorgamiento está vinculado a requisitos objetivos y no procede por la sola vinculación de personas, ni por compras iniciales o permanencia mínima, en línea con la obligación de que la compensación guarde relación de causalidad directa con la venta de bienes y servicios.
Honorarios por volumen de ventas en red. Compensación que la sociedad reconoce al vendedor independiente cuando, en un periodo determinado, se alcanza un volumen acumulado de ventas que combina el generado por su red y un volumen propio mínimo, conforme a las condiciones del plan de compensación. Estos honorarios están ligados a ventas efectivas y buscan incentivar el liderazgo y el rendimiento colectivo.
Premios e incentivos no monetarios. Bienes o servicios (viajes, electrodomésticos, membresías, reconocimientos) que la sociedad entrega a vendedores independientes cuando estos cumplen requisitos de calificación del plan (como alcanzar determinados volúmenes de venta, mantener niveles de actividad o acceder a niveles con beneficios adicionales, incluidos mayores descuentos). Aunque no constituyen un pago en dinero, representan beneficios con valor económico.
Compensaciones en puntos, créditos de reconsumo y otros beneficios acumulables. Esquema mediante el cual la sociedad asigna puntos al vendedor independiente en función de volúmenes efectivos de compra y/o venta, conforme al plan de compensación. Los puntos no son redimibles directamente; se acumulan y sirven como base de cálculo para otorgar créditos de reconsumo, descuentos u otros beneficios definidos contractualmente (incluido el acceso a niveles con beneficios adicionales). Su otorgamiento se sujeta a requisitos objetivos de calificación y a la verificación de ventas efectivas.
Ingresos por venta directa de productos o servicios. Ingresos derivados de la comercialización de bienes o servicios al consumidor final realizada directamente por vendedores independientes, a través de cualquier canal permitido (presencial, demostraciones, ferias o medios digitales), sin limitarse a un único modo de comercialización. En estas operaciones, la venta se celebra entre el vendedor independiente y su cliente final, sin intervención de la sociedad como parte en la transacción.
Comisiones generadas por la red de comercializadores. Compensación que la sociedad reconoce al vendedor independiente en función de las ventas efectivas realizadas por los afiliados de su organización descendente, conforme al plan de compensación. Remunera el liderazgo, la formación y el acompañamiento comercial brindados a la red, y no procede por la sola vinculación de personas ni por compras iniciales.
Kits de inicio. Conjunto de productos y/o materiales (catálogos, materiales promocionales, manuales, acceso a plataformas digitales y, cuando aplique, productos para demostración) que la sociedad multinivel entrega o vende al nuevo vendedor independiente como parte de su vinculación. Estos kits forman parte del costo inicial de participación del modelo multinivel.
5.1.2. MARCO LEGAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las compañías de mercadeo multinivel en Colombia se rigen por la Ley 1700 de 2013, la cual regula la comercialización en red o mercadeo multinivel y establece principios orientados a garantizar la transparencia, la buena fe, la protección de los derechos de los vendedores independientes y consumidores, la salvaguarda del ahorro del público y la defensa del interés general. Esta norma delimita con claridad el mercadeo multinivel frente a esquemas piramidales y prohíbe expresamente aquellos modelos donde los ingresos de los participantes se generan exclusivamente por el reclutamiento de otros, exigiendo que las ganancias provengan de la venta efectiva de bienes o servicios.
Adicionalmente el Decreto 024 de 2016, que modifica al título 2 de la parte 2 del libro 2 del Decreto 1074 de 2015 (Decreto Único Reglamentario del Sector Comercio, Industria y Turismo) que establece obligaciones específicas para estas compañías, tales como el registro mercantil con la indicación expresa de desarrollar actividad multinivel, la presentación de los planes de compensación ante la Superintendencia de Sociedades y su actualización periódica.
De acuerdo con lo dispuesto en el artículo 2o, ámbito de aplicación, de la ley 1314 de 2009, todas las personas jurídicas, obligadas por la ley a llevar contabilidad, están sujetas a lo previsto en esta disposición y sus decretos reglamentarios.
De esta manera las compañías multinivel deben aplicar los marcos de información financiera vigentes en Colombia compilados en el Decreto Único Reglamentario -DUR 2420 de 2015 y sus modificatorios, los cuales hacen referencia a los principios de reconocimiento, medición, presentación y revelación que deben ser tenidos en cuenta al elaborar los Estados Financieros de propósito general. Según se trate de una entidad empresarial que aplique las normas de Grupo 1 NIIF Full, Grupo 2 NIIF para Pyme o contabilidad simplificada.
5.1.3. INFORMACIÓN FINANCIERA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.1.3.1. ESTADOS FINANCIEROS DE PROPÓSITO GENERAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las entidades multinivel remitirán sus estados financieros de propósito general con corte a 31 de diciembre de cada ejercicio junto con los documentos adicionales exigidos, en los términos, condiciones y especificaciones que se definan mediante el acto administrativo de carácter general que para tal efecto expida la Superintendencia de Sociedades.
5.1.3.2. RECONOCIMIENTO Y MEDICIÓN CONTABLE DE LAS OPERACIONES DE MULTINIVEL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las sociedades que operan bajo modelos de mercadeo multinivel deben registrar los costos derivados de las compensaciones económicas pactadas con los vendedores independientes. Estos esquemas generan hechos económicos específicos que requieren tratamiento contable diferenciado según el marco normativo aplicable.
Este capítulo presenta los lineamientos técnicos para el reconocimiento inicial, la medición posterior y la baja en cuentas o deterioro de los elementos derivados de las obligaciones contractuales entre la sociedad multinivel y el vendedor independiente.
5.1.3.2.1. INVENTARIOS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
Se reconocerán como inventarios los bienes adquiridos o producidos para su venta en el curso normal del negocio, para su transformación o para ser consumidos en la producción. El costo incluirá precio de compra neto de descuentos, impuestos no recuperables, aranceles, transporte y otros costos directamente atribuibles para dejarlos en su condición y ubicación actuales; no incluirá desperdicios anormales, almacenamiento no necesario para producir ni gastos de venta. En sociedades multinivel, los kits de inicio, paquetes y existencias entregadas al canal (esto es, puestas a disposición de vendedores independientes, centros de acopio o bodegas tercerizadas para su comercialización, sin transferencia de control) permanecerán como inventarios de la sociedad cuando se conserve el control; el material promocional y las muestras sin venta se reconocerán en gasto cuando se entreguen. Se aplicarán FIFO o promedio ponderado; no se permite LIFO. Grupo 1 los costos por préstamos se capitalizan solo si el inventario es un activo apto; en el giro multinivel usualmente no aplica. Grupo 2 los costos por préstamos se reconocen en resultados.
b) Medición posterior
Los inventarios se medirán al menor entre el costo y el valor neto realizable (VNR), entendido este como el precio estimado de venta en el curso normal menos los costos de terminación, acondicionamiento y comercialización. En el modelo multinivel, el VNR considerará descuentos, bonificaciones, puntos y comisiones al canal, políticas de devoluciones y/o recompras, cambios de catálogo, fechas de vencimiento y costos de liquidación y distribución. La pérdida por deterioro cuando el VNR sea inferior al costo se reconocerá en resultados; la reversión procederá si el VNR aumenta, sin exceder el costo. Se permiten costos estándar si aproximan el costo real y se revisan periódicamente.
c) Baja en cuentas o deterioro
La baja procederá al transferirse el control de los bienes (venta) o por consumo, pérdida, merma anormal, donación, destrucción u obsolescencia y/o vencimiento. En ventas al canal multinivel (esto es, entregas a vendedores independientes, centros de acopio o bodegas tercerizadas de la red para su comercialización, sin que se haya perfeccionado la venta al cliente final) con obligaciones de recompra o derechos de devolución que impidan concluir la transferencia de control, los bienes seguirán como inventarios en poder de terceros hasta que se cumplan las condiciones para la baja; se reconocerán provisiones por devoluciones cuando corresponda. El deterioro se reconocerá por la diferencia entre el importe en libros y el VNR; su reversión se registrará cuando existan indicios objetivos de recuperación, sin exceder el costo. Toda disposición por obsolescencia o destrucción deberá soportarse con acta y evidencia del procedimiento.
5.1.3.2.2. HONORARIOS POR RECLUTAMIENTO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
Cuando el vendedor independiente cumpla los requisitos pactados para acceder al honorario de reclutamiento, la sociedad reconocerá el gasto correspondiente al incentivo y, de forma simultánea, registrará un pasivo por el mismo importe a favor del vendedor. Este importe se medirá al valor que la entidad espera desembolsar, considerando las condiciones de pago establecidas. El gasto se presentará dentro de los gastos de venta y mercadeo, en línea con la normatividad contable vigente, pues refleja el consumo de recursos económicos derivado de la obligación creada por la relación contractual con la red comercial.
En el caso del Grupo 1, el reconocimiento debe realizarse mediante estimaciones si es altamente probable que no se revertirá; para el Grupo 2, el gasto se reconoce únicamente cuando no existen incertidumbres materiales sobre el cumplimiento.
b) Medición posterior
Si el honorario por reclutamiento depende de condiciones futuras, la sociedad debe revisar su valor en cada fecha de corte. Las entidades del Grupo 1 actualizan el pasivo con la mejor información disponible y registran el cambio en el resultado del periodo. Las del Grupo 2 reconocen una provisión únicamente cuando el pago es probable y cuantificable; si no se cumplen estos criterios, describen la obligación como pasivo contingente en las notas.
c) Baja en cuentas o deterioro
Cuando se pierde el derecho por parte del vendedor independiente o se incumplen las condiciones, la sociedad debe revertir el gasto reconocido o eliminar el pasivo asociado.
5.1.3.2.3. HONORARIOS POR VOLUMEN DE VENTAS EN RED. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
Una vez verificado que el vendedor independiente alcanzó el volumen grupal de ventas previsto en el plan de compensación, la sociedad registrará un gasto por incentivos y, de forma simultánea, reconocerá el pasivo correspondiente. Las entidades del Grupo 1 pueden estimar este gasto con base en información confiable; las del Grupo 2 solo lo reconocen cuando no subsisten condiciones pendientes ni incertidumbre relevante.
b) Medición posterior
El importe del pasivo se ajusta si ocurren devoluciones, cancelaciones o incumplimientos que reduzcan las ventas acumuladas. En el Grupo 1 el ajuste se determina con las mejores estimaciones disponibles y se lleva al resultado del periodo. En el Grupo 2, cuando el cumplimiento se torne dudoso, el gasto se revierte o la obligación se presenta como pasivo contingente en las notas.
c) Baja en cuentas o deterioro
Cuando el vendedor pierde el derecho o se modifica el programa, la sociedad elimina el pasivo y ajusta el gasto previamente reconocido.
5.1.3.2.4. PREMIOS E INCENTIVOS NO MONETARIOS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
La sociedad debe reconocer un gasto por incentivos y, de manera simultánea, registrar una provisión por el mismo importe cuando surja una obligación probable de entregar un premio no monetario al vendedor independiente por cumplimiento de metas. Este reconocimiento se realiza en la fecha en que, según la normatividad vigente, la obligación resulta presente y medible con suficiente fiabilidad. En entidades que aplican normas plenas (Grupo 1), la mera existencia de un plan formal de incentivos configura la obligación y permite estimar el valor razonable del premio; en entidades que aplican NIIF para Pymes (Grupo 2), el registro procede solo cuando el pago sea probable y cuantificable, y mientras subsista incertidumbre significativa la obligación se revelará como pasivo contingente. Una vez se cumplan todas las condiciones y el valor sea definitivo, la provisión se reclasifica a una cuenta por pagar sin afectar de nuevo el estado de resultados.
b) Medición posterior
El gasto registrado por premios e incentivos no monetarios se revisa en cada fecha de corte; si cambian los beneficiarios o las condiciones, la sociedad ajusta el pasivo para reflejar el nuevo valor. Las entidades del Grupo 1 lo actualizan al valor razonable del incentivo utilizando la mejor información disponible, mientras que las del Grupo 2 recalculan su valor presente cuando el efecto del descuento es material.
c) Baja en cuentas o deterioro
Cuando un incentivo es cancelado o deja de ser exigible, se elimina la provisión o el pasivo correspondiente y reconoce el efecto en el resultado del periodo.
5.1.3.2.5. COMPENSACIONES EN PUNTOS, CRÉDITOS DE RECONSUMO Y OTROS BENEFICIOS ACUMULABLES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
Cuando el contrato con el vendedor independiente incorpora beneficios acumulables, como puntos canjeables por productos, la sociedad registra un gasto por incentivos y, de forma simultánea, un pasivo contractual por el importe que espera desembolsar al momento del canje. En entidades del Grupo 1, esta obligación se trata como una obligación de desempeño adicional y se mide atendiendo al valor razonable de los bienes o servicios prometidos. En entidades del Grupo 2, el pasivo se reconoce solo si la cuantía puede estimarse con fiabilidad; de lo contrario, la situación se revela en notas como contingencia.
b) Medición posterior
A medida que los puntos se redimen o prescriben, el pasivo se reduce y el gasto diferido se convierte en gasto definitivo. En el Grupo 1, la estimación del pasivo se revisa en cada fecha de corte actualizando las tasas de redención esperadas con la mejor evidencia disponible. En el Grupo 2, las cifras se ajustan cuando la información nueva indique un cambio material en las previsiones iniciales.
c) Baja en cuentas o deterioro
Si los puntos expiran sin redención o se evidencia que no serán utilizados, la sociedad da de baja el pasivo y reconoce el ingreso correspondiente, pues la obligación de entregar bienes o servicios se extingue.
5.1.3.2.6. VENTA DIRECTA DE PRODUCTOS O SERVICIOS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
La sociedad reconocerá un ingreso por la venta directa de productos o servicios, ya sea al consumidor o al vendedor independiente. En el Grupo 1, este se reconoce al momento de la transferencia del control. En el Grupo 2, cuando se transfieren los riesgos y beneficios sustanciales.
b) Medición posterior
El importe reconocido se revisa en cada fecha de corte para reflejar devoluciones, descuentos u otras condiciones contractuales. En el Grupo 1 la sociedad ajusta la contraprestación variable con base en estimaciones actualizadas; en el Grupo 2 se aplica el valor ajustado según lo pactado contractualmente.
c) Baja en cuentas o deterioro
Cuando exista evidencia de que parte del ingreso no se realizará, debido a devoluciones o cancelaciones, la sociedad reversa la porción afectada contra resultados y ajusta el pasivo o la cuenta por cobrar correspondiente.
5.1.3.2.7. COMISIONES GENERADAS POR LA RED DE COMERCIALIZADORES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
La sociedad reconoce un gasto por comisiones y, simultáneamente, un pasivo a favor del líder de red cuando, conforme al Plan de Compensación, se verifican las condiciones objetivas de calificación y los volúmenes de venta que otorgan derecho a la retribución. En entidades del Grupo 1, el gasto puede estimarse sobre base devengada con información fiable (datos históricos y verificación parcial del periodo); en entidades del Grupo 2, se reconoce cuando la exigibilidad sea cierta y cuantificable.
b) Medición posterior
Los gastos por comisiones se ajustan cuando varían las condiciones del contrato o el cumplimiento por parte del vendedor. En el Grupo 1, mediante revisión periódica de estimaciones; en el Grupo 2, con base en hechos posteriores al cierre.
c) Baja en cuentas o deterioro
Si, al cierre o en la verificación posterior, el vendedor independiente no alcanza los requisitos de calificación o volúmenes de venta que condicionan la comisión conforme al Plan de Compensación, la sociedad ajustará el reconocimiento: revertirá total o parcialmente el gasto y dará de baja el pasivo por la porción no exigible, con efecto en el resultado del periodo en que se identifique el ajuste. En entidades del Grupo 1, el ajuste se trata como cambio en estimación; en entidades del Grupo 2, solo procede el reconocimiento cuando la exigibilidad sea cierta y cuantificable.
5.1.3.2.8. KITS DE INICIO Y CUOTAS DE INSCRIPCIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
Cuando la sociedad entrega un kit de inicio sin recibir contraprestación directa del vendedor independiente, debe registrar un gasto de ventas equivalente al valor en libros del inventario transferido y, simultáneamente, dar de baja dicho inventario. Si el kit se cobra o existe una cuota de inscripción, el ingreso se reconoce cuando el control del bien o servicio se transfiere al vendedor independiente y no quedan condiciones pendientes; en entidades del Grupo 1 puede estimarse la contraprestación variable con evidencia fiable, mientras que en el Grupo 2 solo se reconoce cuando la exigibilidad y el valor sean ciertos.
b) Medición posterior
Para kits gratuitos, el gasto corresponde al valor en libros del inventario y no se reestima, salvo que surjan indicios de deterioro. Para kits cobrados o cuotas de inscripción, el ingreso se ajusta por devoluciones, descuentos u otras cláusulas contractuales; en el Grupo 1 estos ajustes se basan en estimaciones actualizadas de contraprestación variable, y en el Grupo 2 se aplican únicamente cuando la nueva información confirme cambios sustanciales. Si existe incertidumbre significativa sobre la permanencia del vendedor independiente, las estimaciones deben revisarse y, de ser necesario, reconocerse una provisión.
c) Baja en cuentas o deterioro
En kits gratuitos, la baja del inventario contra gasto queda completa al momento de la entrega. Para kits cobrados, si el contrato se revoca o se producen devoluciones, la sociedad revierte la parte correspondiente del ingreso y ajusta la cuenta por cobrar o el pasivo relacionado, reflejando el efecto en el resultado del periodo.
5.1.3.2.9. CONSERVACIÓN DE SOPORTES CONTABLES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las sociedades multinivel o de mercadeo en red deberán conservar, como parte de su gestión contable, todos los documentos que respalden sus operaciones económicas, garantizando su disponibilidad, legibilidad e integridad durante el periodo legalmente exigido. Entre estos documentos se incluyen:
Contratos mercantiles celebrados con los vendedores independientes y sus anexos.
Documentación del plan de compensación y sus liquidaciones: bonificaciones, comisiones e incentivos.
Registros electrónicos o físicos derivados de los sistemas utilizados para la gestión de la red comercial.
Archivos digitales que respalden la generación, aceptación y ejecución de contratos, pagos y actividades operativas.
La sociedad debe asegurar que toda esta documentación cumpla con los principios de autenticidad, integridad, conservación y verificabilidad, en especial cuando los soportes sean generados o almacenados mediante medios electrónicos, de acuerdo con lo dispuesto en el artículo 17 del anexo 6 del decreto 2420 de 2015. Esta documentación debe estar disponible ante requerimientos de la Superintendencia de Sociedades u otras autoridades competentes.
5.2. SOCIEDADES ADMINISTRADORAS DE PLANES DE AUTOFINANCIAMIENTO COMERCIAL SAPAC. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.2.1. DEFINICIONES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Para efectos de esta Circular, y sin perjuicio de las que consten en la ley y normas reglamentarias, se tendrán en cuenta las siguientes definiciones que aplicarán solo para las sociedades supervisadas por la Superintendencia de Sociedades:
Contrato de Adhesión. Es el contrato cuyas condiciones generales han sido predispuestas por la sociedad administradora de planes de autofinanciamiento comercial SAPAC, y que el suscriptor acepta para incorporarse al plan correspondiente. Este contrato constituye la base jurídica que da origen a los hechos económicos derivados de la relación entre el suscriptor y la SAPAC
Extracto de pago, factura de venta u otro documento equivalente. Es el documento que las sociedades SAPAC emiten periódicamente al suscriptor, adjudicatario o deudor, en el que se detallan los valores a pagar por concepto de cuotas, cargos administrativos u otros conceptos asociados al plan, conforme a las condiciones contractuales aplicables.
Fondo Común. Es el conjunto de recursos conformado por las cuotas netas aportadas por los suscriptores del plan, con los que se adquieren los bienes y servicios para adjudicarlos en las asambleas mensuales respectivas. El recaudo de estas cuotas es administrado por un patrimonio autónomo a cargo de una entidad fiduciaria conforme al reglamento del plan.
5.2.2. MARCO LEGAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las Sociedades Administradoras de Planes de Autofinanciamiento Comercial (SAPAC) deben dar cumplimiento a lo establecido en la Ley 222 de 1995, el Código de Comercio y leyes que lo adicionan y modifican.
Por su parte la Circular Básica Jurídica contiene requisitos e instrucciones que obligan a reportar información jurídica y administrativa, al igual que establece el régimen jurídico aplicable a las entidades que administran sistemas de autofinanciamiento para la adquisición de bienes o servicios mediante aportes periódicos de los clientes o suscriptores y prevé los lineamientos para la protección de los mismos.
La circular define las condiciones mínimas para el funcionamiento de estos esquemas, el contenido obligatorio de los contratos de vinculación y los derechos de los suscriptores, así como el cumplimiento de principios de información pública, transparencia, suficiencia patrimonial, gestión prudente del riesgo y publicidad.
De conformidad con lo dispuesto en los numerales 3o, 4o y 5o del artículo 326 del Decreto 663 de 1993 parcialmente modificado por la Ley 510 de 1999, reglamentada por el Decreto 2211 de 2004, incorporado en el Decreto 2555 de 2010, y en concordancia con lo dispuesto en el artículo 2.2.2.1.1.5 numeral 1o del Decreto 1074 de 2015 (Decreto Único Reglamentario del Sector Comercio, Industria y Turismo), la Superintendencia de Sociedades ejercerá las funciones de control y vigilancia, supervisión, prevención y sanción sobre las sociedades administradoras de planes de autofinanciamiento comercial, para lo cual podrá tomar posesión inmediata de sus bienes, haberes y negocios, y adelantar los respectivos procesos liquidatarios conforme a lo previsto en el Estatuto Orgánico del Sistema Financiero.
Conforme a lo expuesto, las referencias que el Estatuto Orgánico del Sistema Financiero hace, respecto a la Superintendencia Financiera y al Fondo de Garantías de Instituciones Financieras, se entenderán hechas a la Superintendencia de Sociedades. Por su parte, las que se hacen al Ministerio de Hacienda y Crédito Público, se entenderán referidas al Ministerio de Comercio, Industria y Turismo.
De acuerdo con lo dispuesto en el artículo 2o, ámbito de aplicación, de la Ley 1314 de 2009, todas las personas jurídicas, obligadas por la ley a llevar contabilidad, están sujetas a lo previsto en esta disposición y sus decretos reglamentarios.
De esta manera las Sociedades Administradoras de Planes de Autofinanciamiento Comercial (SAPAC), deben aplicar los marcos de información financiera vigentes en Colombia compilados en el Decreto Único Reglamentario -DUR 2420 de 2015 y sus modificatorios, los cuales hacen referencia a los principios de reconocimiento, medición, presentación y revelación que deben ser tenidos en cuenta al elaborar los Estados Financieros de propósito general. Según se trate de una entidad empresarial que aplique las normas de Grupo 1 NIIF Full, Grupo 2 NIIF para Pyme o contabilidad simplificada.
5.2.3. INFORMACIÓN FINANCIERA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.2.3.1. ESTADOS FINANCIEROS DE PROPÓSITO GENERAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las SAPAC, remitirán sus estados financieros de propósito general con corte a 31 de diciembre de cada ejercicio junto con los documentos adicionales exigidos, en los términos, condiciones y especificaciones que se definan mediante el acto administrativo de carácter general que para tal efecto expida la Superintendencia de Sociedades.
5.2.3.2. RECONOCIMIENTO Y MEDICIÓN CONTABLE DE LAS OPERACIONES DE SAPAC. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
El reconocimiento contable de las operaciones de las SAPAC debe realizarse desde el momento en que se cumplan todas las etapas de vinculación del suscriptor. Desde ese instante se generan hechos económicos relevantes que deben ser identificados, medidos y revelados de conformidad con las Normas de Información Financiera vigentes en Colombia, según el grupo contable al que pertenezca la sociedad.
Este reconocimiento contable debe reflejar de manera razonable y fidedigna la situación financiera de la entidad, y garantizar la transparencia frente a los usuarios y a la Superintendencia. De igual manera, debe tenerse en cuenta el contenido de los contratos de adhesión, así como las disposiciones establecidas en la Circular Básica Jurídica, que regulan aspectos operativos y contractuales de los planes de autofinanciamiento.
El Reconocimiento y Medición Contable de las Operaciones de SAPAC busca asegurar que:
Los recursos administrados por las SAPAC se reconozcan y gestionen con base en principios contables adecuados.
Se mantenga una separación clara entre las operaciones propias de la sociedad administradora y aquellas que se realizan por cuenta de los patrimonios autónomos que respaldan los planes.
Se garantice la integridad, veracidad y suficiencia de la información financiera entregada, tanto para efectos de supervisión como para la toma de decisiones por parte de los suscriptores y demás interesados.
La Superintendencia de Sociedades podrá requerir información adicional o establecer requerimientos especiales de revelación y presentación de información, cuando identifique riesgos o situaciones que puedan comprometer la estabilidad financiera de la entidad, el cumplimiento de sus obligaciones contractuales o los derechos de los consumidores.
5.2.3.2.1. PATRIMONIO AUTÓNOMO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Como parte del modelo de operación financiera de los planes de autofinanciamiento, las SAPAC deben constituir un Patrimonio Autónomo, conforme a lo dispuesto en el artículo 1233 del Código de Comercio, mediante contrato de fiducia mercantil celebrado con una entidad fiduciaria legalmente autorizada.
Este Patrimonio Autónomo tiene como finalidad separar los recursos aportados por los suscriptores del patrimonio propio de la sociedad administradora, y garantizar el cumplimiento del objeto del plan, en especial la adquisición de bienes y servicios, así como las devoluciones pactadas.
La fiduciaria deberá garantizar que los recursos se administren de acuerdo con las instrucciones del fideicomitente, bajo los principios de separación, trazabilidad y rendición de cuentas. La SAPAC deberá asegurar que el fideicomiso cuente con su propia contabilidad, y que la fiduciaria cumpla con las obligaciones legales y contractuales de reporte y retención.
5.2.3.2.2. RECONOCIMIENTO INICIAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Aportes del suscriptor y tratamiento inicial
El suscriptor realiza el pago de la cuota bruta inicial (que incluye inscripción, cuota de administración, IVA y cuota neta) directamente en una cuenta bancaria del Patrimonio Autónomo constituido mediante contrato de fiducia mercantil. La fiduciaria, conforme a lo pactado y a las instrucciones de la SAPAC, debe realizar la separación contable y física de los valores consignados, distribuyéndolos en:
Cuota de inscripción e IVA.
Cuota de administración e IVA.
Cuota neta (valor ahorrado destinado a la adquisición del bien o servicio).
En este escenario:
La cuota neta se reconoce contablemente como un derecho fiduciario del suscriptor y una obligación del Patrimonio Autónomo.
La cuota de inscripción y la cuota de administración, por su naturaleza contractual, son ingresos operacionales de la SAPAC, por lo que la fiduciaria debe reportarlos y transferirlos conforme al acuerdo fiduciario.
Las SAPAC no reciben directamente los recursos del suscriptor, pero sí deben reconocer el ingreso por los valores que le correspondan contractualmente, conforme al marco normativo contable y tributario.
5.2.3.2.3. RECONOCIMIENTO POSTERIOR. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Una vez realizado el reconocimiento inicial de las transacciones derivadas del contrato de adhesión, las SAPAC deberán realizar un seguimiento contable permanente sobre los saldos y movimientos económicos relacionados con los planes de autofinanciamiento, aplicando criterios de medición y presentación consistentes, de acuerdo con la normatividad vigente.
En consecuencia, deben ser objeto de reconocimiento posterior la adjudicación de un bien a un suscriptor. Cuando este es adjudicado mediante sorteo u oferta, se produce un cambio en su condición inicial contractual:
La SAPAC reconoce una cuenta por cobrar al suscriptor por la diferencia entre el valor total del bien o servicio adjudicado y el valor total ahorrado (cuota neta acumulada). Así mismo, deberá tenerse en cuenta que, una vez adjudicado el bien, adicional a las cuotas, se adquirirá un seguro de vida y otro que ampare el bien adjudicado contra los riesgos que puedan afectar la garantía del bien. En caso de incumplimiento en los pagos, se generarán intereses de mora, los cuales serán cobrados en el documento de la cuenta por cobrar al suscriptor.
La SAPAC instruye a la fiduciaria para que realice el pago al proveedor del bien o servicio para que pueda ser entregados al suscriptor, con cargo a la cuenta de cuotas netas del Patrimonio Autónomo.
Si existe una comisión o descuento por parte del proveedor (por ejemplo, a un concesionario), conforme a lo estipulado contractualmente, la SAPAC lo reconocerá como ingreso operacional, siendo trasladado por instrucción a la cuenta de operación del fideicomiso. Se genera una obligación con el proveedor hasta el momento en que se realiza el giro correspondiente por parte del fideicomiso.
5.2.3.2.4. DETERIORO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las SAPAC deberán realizar evaluaciones periódicas para determinar si existen indicios de deterioro en sus activos financieros, particularmente en:
Cuentas por cobrar a suscriptores adjudicados (en caso de incumplimiento de pago de cuotas).
Otros activos financieros relacionados con la operación del plan.
Cuando existan evidencias objetivas de que los flujos de efectivo futuros esperados han sido afectados (por ejemplo, por mora prolongada, dificultades de cobro, incumplimiento contractual), se deberá reconocer una pérdida por deterioro.
La entidad deberá revelar en sus estados financieros las políticas aplicadas para el deterioro y los efectos contables reconocidos en el periodo. El análisis deberá considerar la situación financiera y el comportamiento de pago del deudor a la fecha de corte.
5.2.3.2.5. BAJA EN CUENTAS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las SAPAC deberán dar de baja en sus registros contables aquellos activos o pasivos financieros cuando dejen de cumplir con los criterios para su reconocimiento. Esta evaluación debe hacerse de forma permanente y al cierre de cada periodo contable, a fin de reflejar de manera razonable su situación financiera.
a) Activos financieros
Un activo financiero deberá ser dado de baja cuando:
Expiren los derechos contractuales sobre los flujos de efectivo futuros.
Se transfieran los derechos sobre los flujos de efectivo en una operación en la que se cedan sustancialmente todos los riesgos y beneficios asociados al activo.
La SAPAC ya no conserve el control sobre dicho activo.
Dentro del desarrollo de la operación se pueden llegar a presentar las siguientes situaciones:
Cancelación de contratos por parte de suscriptores y devolución de aportes.
Incobrabilidad definitiva de cuotas vencidas, después del agotamiento del proceso de cobro.
Transferencia del riesgo del activo a otra entidad, en operaciones con efecto financiero completo.
Cuando se da de baja un activo, cualquier diferencia entre su valor en libros y la contraprestación recibida (si la hay) deberá reconocerse en el resultado del periodo.
Terminación anticipada del contrato: Se registra la baja del pasivo correspondiente a las cuotas por devolver, conforme al procedimiento de liquidación pactado en el contrato de adhesión.
b) Pasivos Financieros
La compañía da de baja un pasivo financiero cuando sus obligaciones contractuales se liberan o cancelan, o expiran. También se da de baja un pasivo financiero cuando sus términos se modifican y los flujos de efectivo del pasivo modificado son sustancialmente diferentes, en cuyo caso un nuevo pasivo financiero basado en los términos modificados se reconoce al valor razonable.
En la baja de un pasivo financiero, la diferencia entre el importe en libros extinguido y la contraprestación pagada se reconoce en resultados.
La entidad deberá revelar las políticas para la baja en cuenta, así como los efectos contables registrados durante el ejercicio.
5.2.3.2.6. INGRESOS ORDINARIOS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Los ingresos se reconocerán al momento en que se presente el hecho económico, atendiendo a la calidad del suscriptor y diferenciando si éste es suscriptor ahorrador o suscriptor adjudicado (deudor). Una entidad incluirá en los ingresos de actividades ordinarias solamente las entradas brutas de beneficios económicos recibidos y por recibir por parte de la entidad, actuando por cuenta propia.[1]
A continuación, los principales conceptos que generan ingresos ordinarios en las SAPAC son:
Cuotas de inscripción
Cuotas de administración
Intereses por mora
Descuentos por adjudicación
Comisiones de seguros
Reajustes contractuales reconocidos como ingreso
Rendimientos Financieros
Todos los ingresos deben estar soportados y documentados adecuadamente. Así mismo, revelarse en los estados financieros conforme al marco contable aplicable.
5.2.3.3. REVELACIONES ESPECIALES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las SAPAC deberán incluir en las notas de sus estados financieros, revelaciones amplias y suficientes que permitan a los interesados comprender de manera adecuada la naturaleza, condiciones y evolución de los planes de
Concepto CTCP 0287 Reconocimiento del Ingreso SAPAC https://cijuf.org.co/normatividad/concepto/2024/concepto-0287.html
autofinanciamiento administrados. Entre estas revelaciones deberán incluirse como mínimo, las siguientes:
Estructura y funcionamiento de los planes.
Número de grupos activos y terminados, así como el número de suscriptores vinculados al cierre del periodo.
Las tasas y cargos aplicables.
Información sobre los riesgos asociados a los planes, (incluyendo riesgo de crédito, mora, entre otros)
Información sobre la cartera y el número de planes vigentes.
Políticas de adjudicación y devolución de aportes.
Eventos relevantes ocurridos durante el periodo, como retiro anticipado de recursos, modificaciones contractuales, procesos judiciales, entre otros.
Identificación del ERP que maneja la SAPAC para el control al detalle de los movimientos de los suscriptores e informar las políticas y procedimientos para la identificación, evaluación, control, monitoreo, prevención con el que cuenta la sociedad para mitigar los riesgos tecnológicos.
5.2.3.4. CONDICIONES Y LÍMITES FINANCIEROS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.2.3.4.1. CAPITAL SOCIAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las SAPAC deberán tener para su autorización un capital pagado no inferior a 3.800 Salarios Mínimos Mensuales Legales Vigentes. Este monto de capital se debe mantener a lo largo de su funcionamiento.
Las SAPAC podrán invertir en cualquier activo lícito, nacional o extranjero, siguiendo para ello los procedimientos y cumpliendo las condiciones legales correspondientes establecidas por la Superintendencia Financiera de Colombia para las compañías de seguros generales.
5.2.3.4.2. INDICADOR DE SOLIDEZ - PATRIMONIO TÉCNICO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las SAPAC deberán mantener un indicador obligatorio expresado en términos porcentuales para obtener un nivel adecuado de solidez patrimonial.
El indicador de solidez para las SAPAC no podrá ser inferior al 9% para el cierre del ejercicio de cada año, conforme se señala en los parámetros del anexo N. 1 de esta circular y demás normas que lo modifiquen o adicionen.
5.2.3.4.2.1. PLAN DE AJUSTE. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Cuando una SAPAC prevea que va a incumplir o presente defectos en el indicador de solidez, los cuales no puedan ser resueltos y afecten en forma significativa
Su capacidad operativa, deberá remitir a la Superintendencia de Sociedades dentro de los dos meses siguientes a que se identifique el incumplimiento un plan de ajuste, para su aprobación.
El plan de ajuste deberá estar aprobado previamente por la junta directiva remitirse suscrito por el representante legal y el presidente de la junta directiva.
El plazo del plan de ajuste podrá ser de 6 meses, prorrogable por una sola vez a criterio de esta Superintendencia y deberá contener como mínimo, las explicaciones sobre los motivos que originaron u originarán el defecto respectivo, un estudio fundamentado de análisis financiero en el que se evalúen las principales variaciones de las cuentas en donde causen los mayores cambios que conllevan a dicho efecto y, a partir de este diagnóstico establecer objetivos, metas y estrategias de corto plazo para ajustarse al indicador correspondiente.
El plan de ajuste deberá determinar, de manera exacta, oportuna y cuantificable, proyectos específicos en materia de crecimiento o de la distribución del total de activos o determinadas categorías de ellos, incrementos patrimoniales, entre otros aspectos.
Dichas variables deberán proyectarse en escenarios de tiempo en los estados financieros, en donde se pueda evidenciar la fecha en la cual se empezará a cumplir con el indicador.
La aprobación del plan de ajuste no exime de la responsabilidad que les corresponde a las SAPAC por el incumplimiento del indicador de solidez.
En caso de incumplimiento de los compromisos del plan de ajuste por parte de las SAPAC, la Superintendencia de Sociedades podrá suspender la suscripción de nuevos planes y aplicar medidas de supervisión hasta regularizar el indicador de solidez.
5.2.3.4.2.2. SANCIONES POR INCUMPLIMIENTO DEL INDICADOR DE SOLIDEZ. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
La Superintendencia de Sociedades verificará la estricta aplicación de lo previsto respecto al indicador de solidez. Cualquier incumplimiento dará lugar a las sanciones respectivas establecidas por la ley, sin perjuicio de otras medidas que pudieran ser adoptadas para garantizar el adecuado respaldo de la operación por parte de las sociedades.
5.2.3.4.3. NIVEL DE APALANCAMIENTO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
El pasivo externo de las SAPAC, incluido el endeudamiento que adquieran para facilitar o acelerar entregas, no podrá exceder de 10 veces el valor de su patrimonio. La adecuación deberá hacerse con cortes semestrales al último día de junio y de diciembre. El representante legal y el revisor fiscal de las SAPAC certificarán la relación y sus valores ante la Superintendencia de Sociedades con la misma periodicidad en la que se realicen los cortes semestrales antes mencionados.
En todo aquello que no se encuentre regulado de manera especial en esta circular u otra circular que profiera la Superintendencia de sociedades, la SAPAC deberán acogerse, en materia contable a las disposiciones generales sobre sociedades mercantiles, y en especial a los correspondientes a las sociedades anónimas.
5.2.3.5. DOCUMENTOS SOPORTE. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Cada plan deberá estar respaldado por una nota técnica, compuesta por un estudio técnico-actuarial, el clausulado del contrato de adhesión correspondiente y los demás documentos necesarios que soporten y justifiquen toda la operación.
Estos documentos constituyen el fundamento jurídico y económico que sustenta las operaciones del plan y deben conservarse actualizados y disponibles para efectos de Supervisión.
5.2.3.6. CONSERVACIÓN DE SOPORTES CONTABLES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las sociedades administradoras de Planes de autofinanciamiento comercial-SAPAC deberán conservar, como parte de su gestión contable, todos los documentos que respalden sus operaciones económicas, garantizando su disponibilidad, legibilidad e integridad durante el periodo legalmente exigido.
Entre estos documentos se incluyen:
Contrato de adhesión celebrado entre la SAPAC y el futuro suscriptor.
Registro de llamada confirmando la información transmitida verbalmente acerca de las condiciones del contrato.
Documentación relacionada con la operación al momento de la suscripción y al momento de la adjudicación con las nuevas condiciones y estudio de crédito para la obligación.
Registros electrónicos o físicos derivados de la transacción.
Archivos digitales que respalden la generación, aceptación y ejecución de contratos, pagos y actividades operativas.
La sociedad debe asegurar que toda esta documentación cumpla con los principios de autenticidad, integridad, conservación y verificabilidad, en especial cuando los soportes sean generados o almacenados mediante medios electrónicos, de acuerdo con lo dispuesto en el Artículo 17 del anexo 6 del Decreto 2420 de 2015 esta documentación debe estar disponible ante requerimientos de la Superintendencia de Sociedades u otras autoridades competentes.
5.3. SOCIEDADES SUPERVISADAS QUE REALICEN OPERACIONES DE LIBRANZA O DESCUENTO DIRECTO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.3.1. DEFINICIONES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Para efectos de esta Circular, y sin perjuicio de las que consten en la ley y en otras disposiciones, se tendrán en cuenta las siguientes definiciones que aplican solamente para las sociedades supervisadas por la Superintendencia de Sociedades:
Libranza o descuento directo: Es la autorización dada por el asalariado o pensionado, al empleador o entidad pagadora, para que se descuente de su salario, pensión, renta o retiro, el valor de las cuotas o pagos que a título de operación de crédito o descuento, otorgadas a favor de las entidades operadas por el mismo objeto libranza. Ley 1527 de 2012.
Empleador o entidad pagadora: Es la persona natural o jurídica, de naturaleza pública o privada, que tiene a su cargo la obligación del pago del salario, salario que se la pensiona y la remuneración, en razón a la prestación de un trabajo o servicio a su cargo o pago de pensiones en calidad de administrador de fondos de pensiones y cesantías, Ley 1527 de 2012.
Entidad operada: Es la persona jurídica que, autorizada conforme al desarrollo del contrato de libranza o descuento directo que administra, autorizada por la Superintendencia de Sociedades para realizar operaciones de libranza o descuento directo por el manejo de los recursos de su operación, a quien se entrega, sin distinción de operaciones despendiendo de sus propios recursos o a través de mecanismos de financiamiento autorizados por la ley. En ningún caso se considerará entidad operada a las entidades financieras, aseguradoras, sociedades comisionistas de bolsa, sociedades fiduciarias, y demás entidades de sujeto sujeto al controlador de operaciones de libranzas, el origen indicado en las que se cumplir con las demás exigencias vigentes para la práctica de esta operación. Lo anterior, sin perjuicio de la vigilancia de la Superintendencia de Sociedades, Ley 1527 de 2012.
Beneficiario: Es la persona emprendedora a título del producto, bien o servicio al que se destine a operar, mediante la modalidad de libranza o descuento directo, Ley 1527 de 2012.
Compra o responsabilidad: Es la comprobación de cartas de crédito libranza en la que el vendedor o librador y el valor del crédito que se adquiere con el derecho de cobro, sin que sea necesario reembolsar el título con oro, o cualquier otra figura en la cual se haga responsable por la ausencia del pago del crédito libranza.
Compra o venta sin responsabilidad: Es una operación de compraventa de derechos de créditos de libranza en la que el vendedor no asume ninguna responsabilidad por el impago del crédito, de manera que todo el riesgo de incumplimiento le corresponde al comprador.
5.3.2. MARCO LEGAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las entidades operadoras de libranza en Colombia se rigen por la Ley 1527 de 2012, que establece el marco legal para el manejo de descuento directo aplicable a salarios y pensiones; y la Ley 1902 de 2018, que introduce ajustes y precisiones a la transparencia, protección del consumidor financiero y control de costos. Igualmente, rigen las normas patrimoniales de contratos o créditos derivados de operaciones de libranzas.
Por su parte, el Decreto 1008 de 2000 (que modificó el Decreto 3074 de 2015) (Decreto Único Reglamentario del Sector Comercio, Industria y Turismo), establece las disposiciones para la gestión e información en el Registro Único Nacional de Entidades Operadoras de Libranza, así como obligaciones que deben cumplir los operadores de las Cámaras de Comercio.
Adicionalmente, el Decreto Legislativo 4324 de 2008, modificado por la Ley 1902 de 2018, faculta a la Superintendencia de Sociedades para intervenir administrativamente en los procesos de vigilancia de las entidades operadoras de libranza, así como para imponer sanciones cuando se compruebe el otorgamiento sin el patrón del sujeto que se identifique quebrando el capítulo de autorización de recursos del público.
De acuerdo con lo dispuesto en el artículo 2o, ámbito de aplicación, de la Ley 1527 de 2012, todas las personas jurídicas, obligadas por la ley a llevar contabilidad, están sujetas a esta en la medida dispuesta por sus respectivas reglamentarias.
De igual manera las entidades operadoras de libranza, deben aplicar los marcos de información financiera vigentes en Colombia conforme al Decreto Único Reglamentario – DUR 2420 de 2015 y sus modificaciones, en el cual hace referencia a que las entidades que cumplan con los requisitos establecidos en la revelación que deben tenerse en cuenta en los Estados Financieros bajo propósitos generales, se trate de una entidad empresarial que aplique las Normas de Grupo 1 NIIF Full, Grupo 2 NIIF para PYMES o contabilidad simplificada.
5.3.3. INFORMACIÓN FINANCIERA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.3.3.1. ESTADOS FINANCIEROS DE PROPÓSITO GENERAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las entidades operadoras de libranza remitirán sus estados financieros de propósito general a corte de 31 de diciembre de cada ejercicio junto con los documentos adicionales exigidos, en las normas, condiciones y especificaciones que se definen mediante el acto administrativo de carácter general que para tal efecto expida la Superintendencia de Sociedades.
5.3.3.2. RECONOCIMIENTO Y CONTABILIZACIÓN DE LAS OPERACIONES DE LIBRANZA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
El reconocimiento contable de los hechos económicos asociados a la operación de libranza debe reflejar de manera fiel la naturaleza y el riesgo de los activos pasivos derivados de dicha actividad. La valorización de los activos y cobro de intereses, los ingresos por servicios complementarios y la estimación de pérdidas crediticias esperadas deben ser reconocidos en los estados financieros aplicando criterios contables adecuados, garantizando así una presentación transparente y prudente de la información.
5.3.3.2.1. RECONOCIMIENTO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
Los créditos originados por las sociedades operadoras de libranza se reconocerán como activos financieros en el momento en que se producen el desembolso efectivo de los recursos al deudor, de acuerdo con los términos contractuales pactados.
El valor de reconocimiento corresponderá al valor razonable de la contraprestación entregada, que normalmente coincide con el valor nominal desembolsado.
Únicamente los costos de transacción que sean directamente atribuibles al incremento en la formalización del crédito se incorporarán al valor inicial de este. Los costos generales operativos, comunes, costos de estudio del crédito, costos de administración de los recursos adecuados, no formarán parte del valor del crédito y se reconocerán contablemente como gastos.
b) Medición posterior
Posteriormente al reconocimiento inicial, los créditos originados se medirán al costo amortizado, utilizando el método de la tasa de interés efectiva.
El importe registrado del crédito se ajustará únicamente por los pagos recibidos, pagos anticipados, pagos, los costos de transacción reconocidos inicialmente,
Las provisiones por deterioro de valor y las recuperaciones de los créditos provisionados.
c) Bajas en cuentas o deterioro
Las entidades deberán evaluar de manera periódica para identificar la existencia de pérdidas por deterioro. De acuerdo con las NIIF plenas, las sociedades del Grupo 1 deberán aplicar el modelo de pérdidas crediticias esperadas, reconociendo el importe de las pérdidas crediticias esperadas, en particular estimadas durante los próximos 12 meses, o durante toda la vida del crédito si se ha dado un incremento significativo en el riesgo. Por su parte, las sociedades del Grupo 2, que aplican la NIIF para PYMES, deberán reconocer la pérdida únicamente cuando exista evidencia objetiva de deterioro, lo cual implica que la pérdida se reconozca únicamente cuando ya se ha incurrido en ella.
En ambos casos, la baja en cuentas procederá cuando no existan expectativas razonables de recuperación de los flujos de efectivo contractuales asociados al activo. En ese momento, se dará de baja el activo y se registre el resultado financiero, ajustándose contra la provisión previamente reconocida. Si no existiese provisión suficiente para cubrir el valor a dar de baja, la diferencia se reconocerá como gasto en el estado de resultados del período.
5.3.3.2.2. INTERESES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
Los intereses contractuales asociados a los créditos se reconocerán de manera compuesta de manera totalidad sobre su causación, reconociendo el ingreso devengado a título de interés efectivo al momento del otorgamiento del crédito.
b) Medición posterior
El reconocimiento de los intereses se efectuará de manera periódica, en correspondencia con el avance del período pactado por el crédito otorgado.
El importe de los intereses causados se registrará con cargo al estado de resultados, y de manera simultánea con un deudor frente al deudor (cuenta por cobrar intereses devengados).
El cálculo de los intereses se realiza mediante la aplicación de la tasa de interés efectiva establecida al momento de Originación del crédito, sobre el saldo pendiente de amortizar.
c) Baja en cuentas o deterioro
Los intereses causados deberán evaluarse de manera conjunta con el crédito principal para determinar la existencia de pérdidas crediticias esperadas.
Cuando un crédito presente evidencia objetiva de deterioro y se concluya que no existe una expectativa razonable de recuperación de los flujos contractuales, tanto el saldo del capital como los intereses causados pendientes de cobro serán eliminados del estado de situación financiera.
En estos casos, la baja en cuentas de los intereses causados deberá realizarse de forma simultánea con la baja del crédito principal, ya que dichos valores ya no cumplen con la definición de activo y no representan derechos de cobro recuperables.
El importe total dado de baja se compensará con la provisión previamente constituida. En caso de que la provisión no cubra la totalidad del valor a dar de baja, la diferencia se reconocerá como gasto en el estado de resultados del período.
5.3.3.2.3. AMORTIZACIÓN DEL CRÉDITO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
El plan de amortización del crédito establece la estructura de los pagos contratados, detallando la distribución entre capital e intereses en cada período.
b) Medición posterior
Cada pago recibido del deudor deberá contabilizarse de acuerdo con la distribución contractual entre capital e intereses. La porción correspondiente a intereses reducirá la cuenta de intereses devengados por cobrar y se reflejará como ingreso realizado. La porción correspondiente a capital reducirá directamente el valor del crédito registrado como activo financiero.
La sociedad deberá mantener registros precisos que permitan reflejar en cada momento el saldo pendiente de capital y los intereses causados y cobrados.
c) Baja en cuentas o deterioro
Los pagos de capital reducen de forma sistemática el valor contable del crédito conforme al plan de amortización pactado.
Los créditos que presenten evidencia objetiva de deterioro deberán ser evaluados integralmente, incluyendo tanto el saldo de capital como los intereses devengados pendientes de cobro.
Cuando no exista expectativa razonable de recuperación de los flujos contractuales del crédito, el valor en libros del activo, incluyendo el saldo de capital e intereses adeudados, deberá ser dado de baja.
5.3.3.2.4. INTERESES POR MORA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
Los intereses por mora corresponden a los intereses adicionales que la sociedad tiene derecho a cobrar cuando el deudor incurra en el incumplimiento de los plazos pactados contractualmente.
El derecho a cobrar intereses por mora deberá derivarse de las cláusulas contractuales pactadas, y su reconocimiento estará sujeto al cumplimiento de que dichos intereses sean legalmente exigibles, con tal que se encuentren dentro de los límites establecidos por la normativa vigente, y que exista una expectativa razonable de cobro basada en la viabilidad de su cobro.
El valor por reconocer corresponderá a los intereses por mora devengados desde el momento en que se configure el hecho generador (incumplimiento del deudor), calculados conforme a la tasa moratoria establecida contractualmente.
b) Medición posterior
Los intereses por mora se medirán de forma periódica, reconociendo en cada período el importe que se haya devengado conforme con los términos contractuales y la legislación vigente.
El importe reconocido deberá reflejar únicamente los valores que la sociedad tenga expectativa razonable de recuperar, en función del comportamiento histórico de recuperación de intereses por mora en créditos con características similares.
Si la experiencia histórica o el análisis individual indican que los intereses por mora tienen baja recuperabilidad en determinados supuestos, la sociedad deberá ajustar su política de reconocimiento para evitar el reconocimiento de importes que no se realicen.
c) Baja en cuentas o deterioro
Los intereses por mora causados deberán someterse a evaluación periódica de deterioro, en conjunto con el crédito principal.
El cálculo de la pérdida estimada por intereses por mora deberá considerar el comportamiento histórico sobre cobro efectivo de dichos intereses, así como la situación particular de cada crédito.
Cuando la evidencia indique que no existe expectativa razonable de recuperación de los intereses por mora, la entidad deberá cesar su reconocimiento y dar de baja los saldos previamente reconocidos.
Los intereses por mora podrán continuar reconociéndose mientras exista una expectativa razonable de cobro. Una vez vencida esa expectativa, no se incrementará su reconocimiento ni se reconocerán intereses por mora en resultados.
5.3.3.2.5. DETERIORO DE CARTERA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
Las sociedades operadoras de libranza deberán calcular y registrar la provisión por deterioro de cartera acorde con su Grupo NIIF: las entidades del Grupo 1 aplicarán el modelo de pérdidas crediticias esperadas y las del Grupo 2, en la NIIF para las PYMES, el deterioro se basa en evidencia objetiva.
En este último, registrada una pérdida, el reconocimiento inicial y la provisión, las pérdidas se esperan que representen materialmente como contra cuenta del capital actual del crédito.
Esta evaluación se aplica de manera integral, abarcando tanto el saldo de capital como los intereses devengados por cobrar y cualquier otro componente que represente derechos de cobro asociados al crédito.
En el momento de su reconocimiento inicial, la sociedad deberá constituir una provisión equivalente a la pérdida esperada en los próximos 12 meses, siempre que el riesgo de crédito no haya aumentado significativamente desde su origen. En este último supuesto se provisionará el monto de pérdida esperada durante toda la vida del crédito.
Cuando se identifique un incremento significativo en el riesgo de crédito, o cuando el instrumento se encuentre en etapa de deterioro, la provisión reflejará la pérdida esperada por toda la vida del crédito.
Para el proceso de identificación de un incremento significativo en el riesgo de crédito deberá considerar, entre otros factores:
el comportamiento del deudor en el pago de sus obligaciones;
la evolución de la entidad pagadora (pagaduría);
cambios relevantes en las condiciones económicas que afecten la capacidad de pago del deudor;
la antigüedad de la mora acumulada;
las modificaciones contractuales aplicadas al crédito.
b) Medición posterior
Las sociedades operadoras de libranza deberán revisar de manera periódica el nivel de riesgo de crédito de su cartera y ajustar la provisión por pérdidas crediticias esperadas en función de la evolución de dicho riesgo.
La medición del deterioro refleja también la probabilidad real de recuperación de los flujos contractuales. Para ello, la sociedad debe basarse en un análisis integral que incorpore toda información significativa sobre la cartera.
El análisis cuantitativo debe considerar la experiencia histórica de la sociedad en la recuperación de créditos de libranza, segmentada por tipo de deudor, tipo de pagaduría, antigüedad de la deuda, y otras variables. Esas análisis permiten identificar patrones de comportamiento que sustentan las estimaciones de pérdidas esperadas.
El análisis cualitativo debe tener en cuenta factores como:
El comportamiento reciente de pago de los deudores;
La evolución de la situación financiera de las entidades pagadoras;
La situación económica del entorno que afecta la capacidad de pago de los deudores;
Las modificaciones en las políticas de recuperación de la sociedad; y
Las condiciones macroeconómicas generales y su impacto potencial sobre la cartera.
La sociedad deberá segmentar su cartera en grupos homogéneos para facilitar la medición del deterioro. Para créditos con condiciones específicas de deterioro, la evaluación deberá realizarse de forma individualizada.
La evaluación permitirá determinar el importe actualizado de la provisión por pérdidas crediticias esperadas que deberá reconocerse en los estados financieros. Esta provisión deberá revisarse y ajustarse periódicamente, reflejando la evolución de los riesgos y la experiencia de recuperación obtenida.
c) Baja en cuentas o reversión del deterioro
Cuando exista expectativa razonable de recuperación de los flujos contractuales de un crédito, este deberá ser dado de baja en cuentas, eliminando de los estados financieros el valor contable del activo y la provisión asociada.
La baja en cuentas comprenderá:
el saldo de capital;
los intereses devengados pendientes de cobro;
los intereses por mora que se hubieran causado; y
cualquier otro componente relacionado.
La baja en cuentas deberá basarse en un análisis riguroso y documentado, que evidencie la inexistencia de una expectativa razonable de recuperación. Este análisis debe considerar:
el estado del proceso de cobranza;
el historial de recuperación en condiciones similares;
el comportamiento del deudor; y
la recuperación obtenida en instancias administrativas o judiciales.
En los casos en que, posteriormente a la constitución de una provisión, se recupere total o parcialmente el crédito, el valor recuperado deberá reconocerse en el estado de resultados hasta el importe efectivamente recuperado, sin exceder el monto previamente constituido ni el valor dado de baja.
La sociedad deberá mantener registros detallados que soporten adecuadamente las decisiones de baja en cuentas o de reversión del deterioro, asegurando la trazabilidad de la información y el cumplimiento de los principios contables aplicables.
5.3.3.2.6. VENTA DE CARTERA CON RESPONSABILIDAD. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
Cuando la sociedad operadora de libranza realice operaciones de venta de cartera con responsabilidad, deberá evaluar si dicha transacción califica como una transferencia que implica la baja en cuentas del activo financiero, conforme a los criterios establecidos en el marco contable aplicable.
De acuerdo con las NIIF plenas (Grupo 1), si la sociedad mantiene sustancialmente los riesgos y beneficios asociados a los créditos transferidos, estos deberán permanecer reconocidos en los estados financieros, y la contraprestación recibida se registrará como un pasivo, reflejando la obligación potencial de responder por los flujos contractuales de los créditos vendidos. En este caso, los activos financieros no se darán de baja del balance, y se mantendrá una responsabilidad sobre los créditos vendidos (por ejemplo,
garantías, compromisos de recompra o cláusulas de compensación), deberá reconocerse en el pasivo por el valor de la pérdida esperada asociada a los créditos objeto de la operación.
Para las sociedades del Grupo 2, que aplican NIIF para PYMES, se deberán aplicar los principios del reconocimiento y baja en cuentas financieros establecidos en la normativa vigente, verificando que no se mantenga para la sociedad obligación presente derivada de la responsabilidad sobre los créditos transferidos.
b) Medición posterior
Mientras la sociedad mantenga una responsabilidad sobre los créditos vendidos, deberá medir y actualizar periódicamente la provisión asociada, con base en la pérdida esperada (Grupo 1) o incurrida (Grupo 2), según el marco normativo aplicable.
La medición deberá considerar:
la experiencia histórica de recuperación de créditos vendidos con responsabilidad;
las características actuales de la cartera transferida;
el perfil de riesgo crediticio de los deudores y de las entidades pagadoras;
las condiciones concretas de la responsabilidad asumida por la sociedad; y
5.3.3.2.7. VENTA DE CARTERA SIN RESPONSABILIDAD. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a) Reconocimiento inicial
Cuando la sociedad operadora de libranza realice operaciones de venta de cartera sin responsabilidad, deberá evaluar si la transacción califica como una transferencia que cumple con los requisitos para la baja en cuentas del activo financiero.
Para ello, la sociedad deberá demostrar que ha transferido sustancialmente todos los riesgos y beneficios asociados a los créditos vendidos y que no mantiene control sobre dichos activos.
El precio pactado en la venta, junto con cualquier derecho o compromiso residual que se conserve, deberá reflejar una medida razonable del valor de la transacción.
Cualquier diferencia entre el valor en libros del activo dado de baja y la contraprestación recibida deberá reconocerse como resultado del período.
b) Medición posterior
Una vez que se haya efectuado la venta y que el activo haya sido dado de baja, la sociedad no deberá reconocer ninguna provisión o pérdida esperada asociada a los créditos vendidos, dado que ya no mantiene exposición a riesgos derivados de dichos activos.
Cualquier ingreso o gasto futuro relacionado con la venta deberá reconocerse conforme al grado de cumplimiento de las obligaciones contractuales asociadas.
c) Baja en cuentas o reversión del deterioro
Cuando se hayan cumplido los requisitos para la baja en cuentas, la sociedad deberá eliminar de sus estados financieros:
El saldo de capital de los créditos vendidos;
Los intereses devengados pendientes de cobro que correspondan a los créditos vendidos; y
Cualquier otro componente asociado a dichos créditos.
Cualquier provisión previamente constituida sobre los créditos vendidos deberá ser revertida en el mismo momento de su baja en cuentas, reconociéndose dicho efecto en resultados.
Es importante que la baja en cuentas esté adecuadamente documentada y sustentada, incluyendo el análisis que demuestre que se ha transferido de manera efectiva la totalidad de los riesgos y beneficios de los créditos transferidos.
5.3.3.2.8. DOCUMENTOS SOPORTE. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las sociedades operadoras de libranza deberán conservar, como parte de su gestión contable, todos los documentos que respalden sus operaciones económicas, garantizando su disponibilidad, legitimidad e integridad durante el periodo legalmente exigido. Entre estos documentos se incluyen:
El contrato de libranza, pagaré y sus anexos, debidamente firmados por las partes;
La evidencia del desembolso de los recursos al deudor;
El cronograma o plan de amortización del crédito;
Los documentos que sustenten la condición del deterioro (análisis cualitativos y cuantitativos);
Las actas o informes de comité de riesgo o crédito (si aplica);
Los soportes de la venta de cartera (contrato de cesión, aceptación por parte del cesionario, evidencia de la transferencia);
El cálculo y fundamento técnico del valor razonable y provisiones contables;
La evaluación que demuestre el cumplimiento de los criterios para la baja en cuentas;
Cualquier otro documento que justifique la estimación contable y su posterior reversión o baja, según sea el caso.
La sociedad debe asegurar que toda esta documentación cumpla con los principios de autenticidad, integridad, conservación y verificabilidad, en especial cuando los soportes sean generados o almacenados mediante medios electrónicos, de acuerdo con lo dispuesto en el artículo 12 del Decreto 2420 de 2015. Esta documentación debe estar disponible ante requerimientos de la Superintendencia de Sociedades u otras autoridades competentes.
5.3.4. CONDICIONES FINANCIERAS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.3.4.1. TASAS DE FINANCIAMIENTO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las entidades operadoras de libranza que sean requeridas para envío de información financiera deberán remitir a esta entidad la información acerca de las tasas de financiamiento que cobran, con el fin de que los usuarios puedan compararlas de acuerdo con lo establecido en el artículo 80 de la Ley 1527 de 2012, en la página web www.superfinanciera.gov.co.
5.3.5. REVELACIONES ESPECIALES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las sociedades operadoras de libranza que desarrollen operaciones deberán incluir en las notas a los estados financieros la información de forma descriptiva que permita comprender adecuadamente la naturaleza, magnitud de los riesgos asociados a esta actividad; de igual manera el efecto en la situación financiera entre éstas se encuentran;
Políticas de Originación y selección de cartera.
Gestión del riesgo crediticio (evaluación de la solidez de los convenios con las pagadurías, estrategias para mitigación de riesgo de mora).
Diversificación y concentración (Dependencia de algunas pagadurías, minimización del riesgo).
Gobernanza y cumplimiento normativo (políticas de transparencia y presentación de información a inversionistas).
5.4. EMPRESAS DE FACTORING SUJETAS A LA VIGILANCIA DE LA SUPERINTENDENCIA DE SOCIEDADES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.4.1. DEFINICIONES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Para efectos de esta Circular, y sin perjuicio de las que consten en la ley y aplicar solamente para las sociedades supervisadas por la Superintendencia de Sociedades:
Activo financiero. En el contexto de los contratos de compra y venta de cartera al descuento, un activo financiero representa un derecho contractual de la entidad a recibir efectivo u otro activo financiero de otra parte, o a intercambiar activos o pasivos financieros con otra entidad en condiciones potencialmente favorables. Entre estos derechos contractuales se incluyen, sin limitarse a ellos, las facturas de venta, pagarés, letras de cambio, bonos de prenda, sentencias ejecutoriadas y actas de conciliación, entre otros.
Agente de cobro. Que el cedente actúe como "agente de cobro" significa que está llevando a cabo un servicio de gestión de cobro al factor, pero que los derechos sobre los flujos han sido cedidos. La figura de "agente de cobro" básicamente tendría, en este contexto, las siguientes características:
a) El factor puede cambiar de "agente de cobro" libremente, esto es, puede sustituir al cedente sin ninguna restricción por parte del factor.
b) Los flujos que el cedente recaude son propiedad del factor. En caso de insolvencia del cedente, los importes recaudados y no traspasados no entran dentro de los activos de la compañía a efectos de liquidación, debido a que son propiedad del factor.[2]
Cedente. Persona natural o jurídica que transfiere o se obliga a transferir en exclusiva y a título oneroso mediante cesión de créditos a otro sujeto, denominado cesionario o factor, la totalidad o parte de los créditos.[3]
Contrato de Factoring. Es el acuerdo de voluntades mediante el cual se instrumentan las operaciones de factoring. [4]
Control. En atención a lo establecido en el párrafo 3.2.9 de la NIIF 9, la determinación de si el cedente ha retenido o no el control del activo transferido depende de la capacidad del receptor de la transferencia para venderlo. Si el receptor tiene la capacidad de ejercer dicha capacidad de una tercera parte no relacionada, y puede ejercer dicha capacidad de manera unilateral y sin necesidad de imponer restricciones adicionales sobre la transferencia, se entiende que el cedente no ha retenido el control. En cualquier otro caso, el cedente habrá retenido el control del activo transferido.
5.4.2. MARCO LEGAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las Sociedades de factoring en Colombia se rigen principalmente por lo establecido en el Código de Comercio, la Ley 1231 de 2008, el Decreto 1154 de 2020 y la Ley 1676 de 2013. La Ley 1231 de 2008 reconoce la factura como título valor y regula su circulación como instrumento negociable; el Decreto 1154 de 2020 establece los lineamientos referentes a la circulación de la factura electrónica como título valor.
Adicionalmente, el Decreto 2669 de 2012 reglamenta la actividad del factoring que realizan las sociedades comerciales, por lo tanto, en éste se encuentra el ámbito de aplicación, definición, operación y actividad del factoring, así como las operaciones conexas, el contrato y tipo de factoring, entre otros.
Por su parte, la Ley 1676 de 2013 en su artículo 86 capítulo II Título VIII modifica el inciso 3 del artículo 2o de la Ley 1231 de 2008, el cual hace referencia a la aceptación de la factura en 3 días hábiles siguientes a su recepción. De igual manera, el artículo 8o de la Ley 1676 modifica el artículo 8o de la Ley 1231 de 2008, relativo a las disposiciones sobre la prevención del lavado de activos.
Las sociedades que realizan operaciones de factoring y no están sometidas a la vigilancia de la Superintendencia Financiera de Colombia, ni bajo la vigilancia de la Superintendencia de Economía Solidaria, se encuentran bajo la supervisión de la Superintendencia de Sociedades, con las excepciones legales de los artículos 83, 84 y 85 de la Ley 222 de 1995. Estas entidades deben cumplir con los requisitos de registro, idoneidad y revelación de información exigidos por la normativa vigente.
De acuerdo con lo dispuesto en el artículo 2o, ámbito de aplicación, de la Ley 1314 de 2009, todas las personas jurídicas, obligadas por la ley a llevar contabilidad, están sujetas a lo previsto en esta disposición y sus decretos reglamentarios.
De esta manera las sociedades que realizan operaciones de Factoring deben expedir los marcos de información financiera vigentes en Colombia compilados en el Decreto Único Reglamentario - DUR 2420 de 2015 y sus modificatorios, los cuales hacen referencia a los principios de reconocimiento, medición, presentación y revelación que deben ser tenidos en cuenta al elaborar los Estados Financieros de propósito general. Según se trate de una entidad empresarial que aplique las normas de Grupo 1 NIIF Full, Grupo 2 NIIF Pyme o contabilidad simplificada.
5.4.3. INFORMACIÓN FINANCIERA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.4.3.1. ESTADOS FINANCIEROS DE PROPÓSITO GENERAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las sociedades que desarrollen operaciones de factoring remitirán sus estados financieros de propósito general con corte a 31 de diciembre de cada ejercicio junto con los documentos adicionales, en los términos, condiciones y especificaciones que se definan mediante el acto administrativo de carácter general que para tal efecto expida la Superintendencia de Sociedades.
5.4.3.2. RECONOCIMIENTO Y MEDICIÓN CONTABLE DE LAS OPERACIONES DE FACTORING. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Desde la suscripción del contrato de factoring y durante todo su ciclo de ejecución, se generan hechos económicos que deben ser adecuadamente reconocidos, medidos y revelados contablemente por las sociedades que realizan esta actividad.
La compra de cartera con descuento constituye una operación que genera derechos y obligaciones contractuales entre las partes intervinientes. En esta operación, el comprador de cartera (factor) adquiere un derecho a percibir el contenido económico sobre flujos de efectivo futuros, mientras que el vendedor (cedente) transfiere el activo a cambio de una contraprestación, generalmente en efectivo.
De conformidad con los principios incorporados en el marco técnico normativo, y en atención a lo dispuesto en la NIC 32, así como en la Sección 11 de la NIIF para las PYMES un instrumento financiero se define como: "Cualquier contrato que dé lugar a un activo financiero en una entidad y a un pasivo financiero o a un instrumento de patrimonio en otra entidad."
A su vez, esta norma define lo que es un activo y un pasivo financiero, al indicar lo siguiente:
Un activo financiero es cualquier activo que sea:
(...)
(a) efectivo;
(b) un instrumento de patrimonio de otra entidad;
(i) a recibir efectivo u otro activo financiero de otra entidad; o
(ii) a intercambiar activos financieros o pasivos financieros con otra entidad en condiciones que sean potencialmente favorables para la entidad, o (...)
(...) "Un pasivo financiero es cualquier pasivo que sea:
a) Una obligación contractual:
(i) de entregar efectivo u otro activo financiero a otra entidad; o
(ii) de intercambiar activos financieros o pasivos financieros con otra entidad, (...)
El tratamiento contable aplicable dependerá del tipo de operación realizada (con o sin recurso), del grado de transferencia de riesgos y beneficios, de las condiciones contractuales pactadas entre las partes y del modelo de negocio adoptado para la gestión de dichos activos. En todo caso, la contabilidad deberá reflejar de forma razonable, verificable y consistente los efectos económicos derivados de la adquisición, transferencia, administración o gestión de derechos contractuales, incluyendo el deterioro de activos financieros y demás hechos económicos relevantes.
5.4.3.2.1. RECONOCIMIENTO INICIAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a. Factoring sin recurso
Corresponde a la operación de factoring en la cual el factor asume el riesgo de la cobranza de los créditos adquiridos y libera al cedente o al endosante, de toda responsabilidad patrimonial relacionada con la solvencia del deudor o del pagador cedido.
En este contexto, el reconocimiento inicial del activo financiero derivado de operaciones de factoring deberá atender el marco técnico normativo aplicable, de acuerdo con la clasificación de la entidad:
Las entidades clasificadas en el Grupo 1 deberán reconocer el activo financiero al valor razonable, ajustado por los costos directamente atribuibles a la transacción. La mejor evidencia del valor razonable en el reconocimiento inicial es el precio de transacción.
Las entidades del Grupo 2 deberán reconocer inicialmente el activo financiero por el precio de la transacción, salvo que la operación de factoring constituya una transacción de financiación, en cuyo caso el reconocimiento se realizará por el valor presente de los pagos futuros esperados, descontados a una tasa de interés de mercado.
Desde el punto de vista del cedente, tratándose de una operación sin recurso, se reconocerá el valor recibido como contraprestación y, si aplica, la utilidad o pérdida derivada de la diferencia con el valor en libros del activo transferido.
En ambos casos, los efectos económicos deberán reconocerse en el estado de resultados del período, deducidos los costos directamente atribuibles a la transacción.
b. Factoring con recurso
Es la operación de factoring en la cual el factor no asume el riesgo de la cobranza de los créditos transferidos y el cedente o endosante, conserva la responsabilidad ante los posteriores adquirentes. No constituye una venta pura y simple, por ende, la información financiera debe reflejar su naturaleza jurídica de la obligación, permitiendo a los terceros identificar que la fuente de pago principal sigue siendo el cedente y no el pagador de la factura.
El Factor deberá reconocer un activo financiero por el valor de la contraprestación entregada al cedente, incluyendo los costos de transacción directamente atribuibles a la operación.
No obstante, mientras el factor no asuma el riesgo de crédito del deudor, no podrá reconocer como propio el activo financiero, ya que los riesgos y beneficios asociados al instrumento no le han sido transferidos, los cuales permanecen en cabeza del cedente.
Por su parte, el cedente no podrá dar de baja el activo financiero, hasta que haya realizado la transferencia sustancial de los riesgos, beneficios y control sobre el mismo. En su lugar, deberá reconocer una obligación financiera a favor del factor, la cual se extinguirá una vez el deudor cumpla con el pago correspondiente al factor.
5.4.3.2.2. RECONOCIMIENTO POSTERIOR. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
El reconocimiento posterior en una operación de factoring con recurso o sin recurso depende, de si se han transferido significativamente los riesgos y beneficios del activo financiero.
a. Factoring sin recurso
Desde el punto de vista del factor, éste deberá evaluar si la cuenta por cobrar adquirida genera un efecto financiero significativo. En caso afirmativo, deberá reconocer el activo financiero al costo amortizado utilizando el método de la tasa de interés efectiva, conforme al modelo de negocio y las características contractuales del instrumento.
Esta metodología permite distribuir los ingresos financieros asociados a lo largo de la vida esperada del activo, reconociendo los intereses implícitos mediante la tasa que descuenta exactamente los flujos de efectivo futuros estimados por cobrar durante su vigencia.
Adicionalmente, se debe tener en cuenta que los activos financieros cedidos en un contrato de compra de cartera al descuento cumplen las siguientes condiciones:
El activo se mantiene dentro de un modelo de negocio cuyo objeto es obtener los flujos de efectivo contractuales.
Las condiciones contractuales del activo financiero dan lugar a flujos de efectivo correspondientes a pagos de capital e intereses sobre el saldo adeudado.
b. Factoring con recurso
El factor reconocerá el pago de la contraprestación pactada, una cuenta por cobrar al cedente que dé cuenta de la obligación de transferir los flujos de efectivo generados por el activo comprado. La ganancia corresponderá a los intereses financieros generados por la contraprestación entregada al cedente.
El cedente no da de baja la cuenta por cobrar y reconoce un pasivo financiero por el valor recibido del factor, el cual puede incluir intereses. Sigue reconociendo la cuenta por cobrar, deberá incluir deterioro (si se presenta) y se reconoce el gasto financiero.
En cuanto al reconocimiento posterior, el cedente debe medir el activo financiero al costo amortizado, utilizando el método de la tasa efectiva.
Se utiliza el costo amortizado, como quiera que los activos financieros cedidos en un contrato de compra de cartera al descuento cumplen las siguientes condiciones:
El activo se mantiene dentro de un modelo de negocio cuyo objetivo es obtener los flujos de efectivo contractuales; y
Las condiciones contractuales del activo financiero dan lugar a flujos de efectivo que representen pagos de capital e intereses sobre el saldo adeudado.
El cedente también debe considerar el reconocimiento del pasivo financiero que surge por la contraprestación pactada por el factor. En este caso, el cedente debe tratar el importe recibido por el factor como un préstamo, cuyo pago estará garantizado con los flujos de efectivo generados por el activo financiero.
(ii) de intercambiar activos financieros o pasivos financieros con otra entidad, (...)
El tratamiento contable aplicable dependerá del tipo de operación realizada (con o sin recurso), del grado de transferencia de riesgos y beneficios, de las condiciones contractuales pactadas entre las partes y del modelo de negocio adoptado para la gestión de dichos activos. En todo caso, la contabilidad deberá reflejar de forma razonable, verificable y consistente los efectos económicos derivados de la adquisición, transferencia, administración o gestión de derechos contractuales, incluyendo el deterioro de activos financieros y demás hechos económicos relevantes.
5.4.3.2.3. BAJA EN CUENTAS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
El principal aspecto a tener en cuenta en los contratos de compra de cartera con descuento está relacionado con la determinación de si el cedente-vendedor debe dar de baja en cuentas el activo financiero transferido o si, por el contrario, debe seguir reconociendo su información financiera.
La decisión dependerá de diferentes criterios definidos en la NIIF 9 y en la sección 11 de NIIF para las PYMES, que ilustrarán el tratamiento contable a seguir para el cedente y el factor.
Las distintas opciones que pueden surgir del contrato dan lugar a que se presente una de las siguientes situaciones:
a. Que el activo financiero cedido sea dado de baja de la información financiera por parte del cedente y, correlativamente, el factor esté obligado a realizar el respectivo reconocimiento, (factoring sin recurso) o,
b. Que el activo financiero transferido permanezca en el estado financiero del cedente (factoring con recurso).
Las siguientes opciones deberán ser evaluadas minuciosamente, a la luz de los parámetros establecidos por las NIIF, para determinar el reconocimiento, tanto en el cedente-vendedor, como en el factor-comprador:
(i) Los derechos a los flujos de efectivo del activo financiero han expirado o han sido liquidados:
El primer paso para determinar la baja en cuenta de un activo financiero consiste en verificar si los derechos a los flujos de efectivo futuros han expirado. Al respecto las NIIF indican:
"Una entidad dará de baja en cuentas un activo financiero cuando, y solo cuando:"
"Expiren los derechos contractuales sobre los flujos de efectivo del activo financiero". [5]
Se considera que los derechos a los flujos de efectivo expiran y, en consecuencia, el cedente debe dar de baja el activo financiero cuando: (i) un activo financiero llega a su vencimiento y este activo ya no genera flujos de efectivo futuros; y (ii) el deudor reembolsa todo el saldo de la cuenta principal y los intereses, descargándose de cualquier obligación adicional.
Cuando se trata de un contrato de compra de cartera al descuento
Cuando se trata de un contrato de compra de cartera al descuento, el cedente siempre transferirá derechos de cobro efectivos que generan para el factor la expectativa de recibir algún flujo de efectivo futuro. Por lo tanto, si estamos ante la circunstancia anteriormente descrita, debe afirmarse que los derechos contractuales sobre los flujos de efectivo del activo financiero han expirado.
En consecuencia, si no han expirado los derechos, se debe analizar el siguiente paso, dirigido a verificar la transferencia de los derechos a recibir flujos de efectivo del activo financiero:
(ii) Transferencia por parte del cedente de los derechos a recibir los flujos de efectivo del activo financiero:
Se considera que existe transferencia de los activos financieros en dos eventos.[7]
"(...)
El cedente ha transferido los derechos contractuales a recibir los flujos de efectivo de un activo financiero."
Este literal tiene lugar cuando el factor puede cobrar directamente los flujos generados por el activo financiero o realiza el cobro a través del flujo efectivo en cabeza del cedente en los flujos de cobro.
"b. [El cedente] Retiene los derechos contractuales a recibir los flujos de efectivo del activo financiero, pero asume la obligación contractual de pagarlos a uno o más perceptores (...)"
En este caso, el cedente sigue haciendo el cobro de los flujos con la obligación contractual de pagar lo recaudado a una o más entidades. Esta operación será una transferencia de derechos a recibir flujos de efectivo siempre que cumpla con las siguientes tres (3) condiciones[7]:
El cedente está obligado a pagar únicamente cuando cobre los importes equivalentes del activo original.
Al cedente le está prohibido vender o entregar en garantía el activo original. Solo se admiten garantías sobre el activo original cuando se constituyan por voluntad del receptor de los flujos y cuando el factor sea el cedente.
El cedente está obligado a transferir sin retraso y sin posibilidad de reinversión los importes recaudados a favor del factor.
Si no se cumplen las tres condiciones descritas anteriormente, el cedente deberá continuar reconociendo el activo financiero en sus estados financieros y se dará por concluido el análisis para efectos de reconocimiento.
Por el contrario, si el cedente conserva el recaudo de los flujos con la obligación de entregárselos al factor y, además, se cumplen todas y cada una de las condiciones mencionadas anteriormente, el cedente continuará con el análisis del paso (iii), el cual consiste en verificar que el cedente transfirió al factor los riesgos y beneficios inherentes al activo financiero o, por el contrario, conserva los riesgos en su cabeza (la del cedente).
(iii) El cedente transfiere o retiene sustancialmente los riesgos y recompensas derivados del activo financiero.
Para determinar si se han transferido sustancialmente todos los riesgos y recompensas del activo financiero, debe compararse la exposición del cedente a la variabilidad en el valor actual de los flujos de efectivo del activo financiero, antes y después de la venta o cesión del activo[8].
En las transacciones de compra de cartera al descuento, este es el paso de mayor importancia, porque se trata de que el cedente determine hasta dónde ha transferido al factor, los riesgos inherentes a los activos financieros.
Dentro de los riesgos propios de los activos financieros, se encuentran los siguientes:
Riesgo crediticio. es el riesgo con mayor peso en el análisis de transferencia de riesgos y beneficios. Se refiere al riesgo de que una de las partes de un instrumento financiero cause una pérdida financiera a la otra parte por incumplir una obligación.
Riesgo de pago atrasado. se refiere al retraso en el pago por parte del deudor que dio origen al activo financiero. En algunos contratos el cedente se compromete con el factor a pagar los flujos correspondientes de un período cuando el deudor pague, aunque sea con retraso en el pago.
Riesgo de pago anticipado. se presenta cuando el deudor tiene la facultad de pagar antes del vencimiento, cancelando parcial o totalmente la deuda y, consecuentemente, eliminando intereses futuros sobre la parte pagada anticipadamente.
Riesgo de cambio de divisas. es el relacionado con los activos financieros expresados en moneda extranjera.
Riesgo de tipos de interés. se presenta cuando el valor actual del activo financiero se ve modificado por cambios en los tipos de interés de mercado.
En el contexto de los contratos de compra de cartera al descuento, se debe analizar cuál de las partes que participa en la transacción, asume los riesgos y beneficios ante el incumplimiento por parte del deudor que dio origen al activo financiero.
Desde esta perspectiva se pueden presentar tres escenarios que contemplan las NIIF[9]:
El cedente vendedor transfiere los riesgos y beneficios inherentes del activo financiero. En este caso, el cedente - vendedor queda libre de las consecuencias de impago y, por tanto, puede dar de baja el activo financiero de su información financiera. El factor, por su parte, debe reconocer el activo financiero dentro de sus estados financieros.
El cedente vendedor retiene los riesgos y beneficios inherentes del activo financiero. El factor contiene una disposición en la que el cedente - vendedor responde al factor por el impago del deudor, razón por la cual, el cedente no puede dar de baja el activo financiero.
El cedente no transfiere ni retiene de forma sustancial todos los riesgos y beneficios inherentes a la propiedad del activo financiero. En este caso, cuando no hay transferencia ni retención de riesgos y beneficios considerados sustanciales a la transacción, el examen debe determinar cuál de las dos partes que interviene en el contrato de compra de cartera al descuento, tiene el control del activo financiero.
(iv) Transferencia de control del Activo financiero.
Cuando del análisis realizado se concluya que el cedente no ha transferido ni retenido todos los riesgos y recompensas que se consideran significativos en el negocio, es necesario examinar la transferencia del control de vista de cuál de las partes tiene el control sobre el activo financiero con el objeto de determinar si el cedente debe seguir reconociendo el activo financiero o si, por el contrario, debe dar de baja de su información financiera.
Para tal efecto, es necesario tener en cuenta que el control del activo financiero hace referencia a la capacidad práctica para enajenarlos a un tercero[10]. Si el factor tiene la capacidad de enajenar el activo financiero a una parte no relacionada y sin ninguna restricción, se puede inferir que el cedente-vendedor ha transferido el control del activo financiero y, por tanto, este último puede proceder a dar de baja de su información financiera.
Ahora bien, si el análisis permite establecer que el cedente retiene en alguna medida el control sobre el activo financiero, por cuanto el factor requiere autorización para la negociación del activo, esta situación generará que el cedente reconozca el activo financiero, en la medida de su "implicación continuada" con el activo.
(v) Implicación continuada sobre el activo financiero en una transacción de compra de cartera al descuento.
"El cedente debe dar de baja parcialmente al activo, de manera que se siga reconociendo el activo financiero en la medida en la que el cedente mantenga su implicación continuada con el activo. Para tal efecto, se reconocerá un pasivo asociado. Según la norma internacional de información financiera "la parte del activo financiero que debe mantenerse reconocida viene dada por la exposición del cedente a los cambios de valor del activo transferido"¹¹.
5.4.3.2.4. DETERIORO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las sociedades que realicen operaciones de factoring deberán evaluar de forma periódica y razonable la posibilidad de recuperación de los activos financieros derivados de dichas operaciones, registrando el deterioro correspondiente de acuerdo con el marco técnico normativo contable aplicable.
El reconocimiento del deterioro dependerá del tipo de operación efectuada y de la entidad que asuma el riesgo de crédito, de acuerdo con lo siguiente:
a. Factoring sin recurso
Cuando la operación de factoring se realiza sin recurso, el factor asume el riesgo de incobrabilidad sobre los derechos adquiridos. En consecuencia, el factor deberá evaluar el deterioro del activo financiero desde el momento del reconocimiento inicial y durante su permanencia en los estados financieros.
Grupo 1 (NIIF plenas): El deterioro se reconocerá con base en el modelo de pérdida esperada de crédito establecido en la NIIF 9, el cual considera:
Pérdidas crediticias esperadas a 12 meses.
Pérdidas esperadas durante la vida del instrumento, cuando hay un aumento significativo en el riesgo de crédito.
Grupo 2 (NIIF para PYMES): El deterioro se reconocerá aplicando el enfoque de pérdida incurrida, conforme a la Sección 11 de las NIIF para PYMES. Se reconocerá una pérdida cuando existan evidencias objetivas de deterioro, como incumplimientos contractuales, dificultades financieras del deudor o renegociaciones por condiciones de mercado.
b. Factoring con recurso
Cuando la operación de factoring se realiza con recurso, el riesgo de incobrabilidad permanece en cabeza del cedente, quien mantiene el activo financiero en sus estados financieros. En este caso, el cedente deberá evaluar y reconocer el deterioro del activo en caso de evidenciarse dificultades en la recuperación del mismo.
En los casos en que el deudor no cumpla y el factor exija el reembolso al cedente, por ese último tampoco se le da de baja el activo y deberá reconocer el deterioro correspondiente por el valor no recuperado frente al cedente.
En todos los casos, la sociedad deberá documentar adecuadamente los juicios realizados, las evidencias que soportan el deterioro registrado y los efectos contables reconocidos.
5.4.3.3. REVELACIONES ESPECIALES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las sociedades que desarrollen operaciones de factoring deberán incluir en las notas a los estados financieros la información que permita comprender adecuadamente la naturaleza, magnitud y riesgos asociados a esta actividad, así como los impactos derivados en la situación financiera, el rendimiento y los flujos de efectivo de la entidad.
En consecuencia, las sociedades deberán tener en cuenta las siguientes revelaciones, entre otras que se consideren:
Descripción general de las operaciones de factoring, incluyendo el tipo de contrato utilizado (con recurso, sin recurso, nacional, internacional, entre otros), así como los criterios aplicados para su clasificación contable.
Importe total de facturas o derechos de cobro adquiridos durante el período y saldo pendiente al cierre del ejercicio, desglosado según su antigüedad, tipo de cliente o sector económico, si es relevante.
Políticas contables aplicadas para el reconocimiento y medición de los activos financieros adquiridos y pasivos asumidos, en concordancia con el marco técnico normativo contable vigente.
Evaluación del riesgo de crédito y la metodología utilizada para el cálculo de provisiones por deterioro, especificando si se aplican modelos de pérdida esperada, análisis individual o colectivo, y si se han identificado cambios significativos en el riesgo de crédito desde el reconocimiento inicial.
Información sobre operaciones realizadas bajo contratos de mandato o administración, especificando el tratamiento contable y el grado de exposición a riesgos.
Riesgos significativos asociados a la cartera adquirida, incluyendo concentración por clientes, sectores o regiones, mecanismos de mitigación de riesgos (garantías, seguros de cartera, etc.) y estrategias de recuperación.
Hechos posteriores relevantes que afecten significativamente la actividad de factoring, incluyendo eventos que puedan incidir en la recuperabilidad de la cartera o en la continuidad de la operación.
Desglose de la concentración de riesgo por cedente en operaciones con recurso.
Concentración, calificación (si se tiene), exposición por cedente.
Plazos y condiciones de recompra.
Cambios recientes en convenios y reestructuraciones de cartera cedida (cambio en las condiciones de pago).
5.4.3.4. DOCUMENTOS SOPORTE. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las operaciones de factoring deberán estar respaldadas por documentos internos y externos que permitan verificar su existencia, condiciones contractuales, transferencias de derechos y efectos contables. La sociedad deberá conservar, mantener y tener disponibles, para efectos de supervisión y auditoría, los siguientes documentos:
Contrato de factoring suscrito entre el cedente y el factor, en el que consten los términos generales de la operación (tipo de factoring, condiciones financieras, derechos y obligaciones de las partes, entre otros).
Factura electrónica que origina la operación, debidamente endosada o cedida, en cumplimiento de lo dispuesto por la DIAN y la normativa mercantil vigente.
Registro de eventos en la plataforma RADIAN. cuando la factura haya sido aceptada electrónicamente, incluyendo trazabilidad de endoso, cesión, aceptación, pago y eventos posteriores.
Documento soporte de la operación contable, conforme a lo establecido en el Estatuto Tributario y demás normas vigentes.
Extractos o reportes de movimientos de cartera: donde consten los registros contables y financieros de la operación.
Comunicaciones o acuerdos documentados sobre renegociaciones, devoluciones o cancelaciones:
incluyendo evidencias del consentimiento entre las partes.
Carta de instrucción o autorización de pago: emitida por el cedente al deudor o al factor, cuando aplique, indicando montos, cuentas y condiciones de pago.
Acuerdo de endoso o cesión: cuando no se derive directamente del título, que especifique si la transferencia es con o sin responsabilidad, junto con las condiciones principales de la operación.
Certificación del estado de la factura en la DIAN: cuando aplique, donde conste el registro del evento de endoso o cesión en RADIAN.
Y demás documentos que se consideren relevantes para soportar la operación.
5.4.3.5. CONSERVACIÓN DE SOPORTES CONTABLES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las sociedades que desarrollen la actividad de Factoring deberán conservar, como parte de su gestión contable, todos los documentos que respalden sus operaciones económicas, garantizando su disponibilidad, legibilidad e integridad durante el período legalmente exigido. Entre estos documentos se incluyen:
Contratos de factoring, donde se manifieste el acuerdo de voluntades y las condiciones de este, entre el factor y el emisor del título, como documento de conocimiento y aceptación del pagador de las nuevas condiciones o forma de pago del título valor al factor.
Facturas electrónicas de venta u otro tipo de documento que implique un título oneroso de derecho patrimonial.
Registros electrónicos o físicos derivados de la transacción.
Archivos digitales, físicos y electrónicos que respalden la generación, aceptación y ejecución de contratos de mandato de libre inversión y/o contratos de mandato específico, pagos y actividades operativas.
La sociedad debe asegurar que toda esta documentación cumpla con los principios de autenticidad, integridad, conservación y verificabilidad, en especial cuando los soportes sean generados o almacenados mediante medios electrónicos, de acuerdo con lo dispuesto en el artículo 17 del anexo 6 del Decreto 2420 de 2015. Esta documentación debe estar disponible ante requerimientos de la Superintendencia de Sociedades u otras autoridades competentes.
5.5 CLUBES DE FÚTBOL CON DEPORTISTAS PROFESIONALES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.5.1 DEFINICIONES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Para efectos de la presente Circular Externa los siguientes términos tienen el significado que se señala a continuación:
Activo Intangible. Son recursos identificables, de carácter no monetario y sin apariencia física, que es controlado por la empresa y del cual se esperan obtener beneficios económicos futuros. (NIC 38, Sección 18, Decreto 2420 de 2015).
Amortización. Es la distribución sistemática del valor amortizable de un activo intangible durante su vida útil. Usualmente la amortización se realiza mediante el método de línea recta. (NIC 38, Sección 18, Decreto 2420 de 2015).
Clubes Profesionales. Son organismos de derecho privado, que cumplen funciones de interés público y social, organizados como corporaciones o asociaciones deportivas sin ánimo de lucro o sociedades anónimas constituidas por personas naturales o jurídicas, para el fomento, patrocinio y práctica de uno o más deportes con deportistas bajo un contrato laboral, de conformidad con la Ley 181 de 1995 modificada por la Ley 1445 de 2011.
Club Profesional de Fútbol. Es el organismo miembro de la Federación Colombiana de Fútbol y la División Mayor del Fútbol Colombiano (DIMAYOR), constituido conforme a los requisitos establecidos por la ley. (Resolución 2798 del 2011, Estatuto del Jugador de la Federación Colombiana de Fútbol).
Convenio Deportivo. Es el instrumento por medio del cual se produce la transferencia de un jugador y se autoriza su inscripción a favor del nuevo club. (Artículo 30, Resolución 2798 del 2011, Estatuto del Jugador de la Federación Colombiana de Fútbol).
Derecho Deportivo. Es la facultad exclusiva que tienen los Clubes Profesionales de registrar, inscribir o autorizar la actuación de un jugador cuya carta de transferencia le corresponde, conforme a las disposiciones de la federación respectiva. (Artículo 34, Ley 181 de 1995).
Jugador Aficionado de Fútbol. Es aquel que practica el fútbol, se encuentra en una liga afiliada a la Difútbol y no percibe emolumentos laborales a título de retribución de servicios, únicamente beneficios de formación. (Circular Externa No. 7o de 2015, Instituto Colombiano del Deporte, COLDEPORTES).
Jugador Profesional de Fútbol. Es aquel que tiene un contrato de trabajo escrito con un club y percibe un monto igual o superior a un (1) salario mínimo legal mensual vigente. (Artículo 2, Resolución 2798 del 2011, Estatuto del Jugador de la Federación Colombiana de Fútbol).
Se considera como jugador profesional de fútbol al jugador aficionado que: haya actuado en más de veinticinco (25) partidos o competencias en torneos profesionales, haber formado parte de la plantilla profesional durante un (1) año o más o haber suscrito contrato de trabajo.
Transferencia de Jugador Profesional. Es el procedimiento por medio del cual el club anterior entrega mediante un convenio al nuevo club los derechos de inscripción de un jugador, suspendiendo o terminando su contrato de trabajo.
Vida Útil: Es el periodo durante el cual se espera que una entidad use un activo; o el número de unidades que se espera obtener del mismo. (Glosario NIIF, Decreto 2420 de 2015).
5.5.2 MARCO LEGAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Los clubes con deportistas profesionales se organizan como Corporaciones o Asociaciones deportivas o como Sociedades Anónimas, tal como lo estableció el artículo 1o de la Ley 1445 de 2011[12]
Con ocasión de la ley anteriormente mencionada, Coldeportes (Hoy Ministerio del Deporte) y la Superintendencia de Sociedades, expidieron la Circular Externa Conjunta 100-000003 del 23 de mayo de 2011, la cual aclaró aspectos de la ley, especialmente los asuntos relacionados con la conversión a sociedades anónimas y el tratamiento contable de algunas operaciones producto de la conversión.
Los clubes profesionales de fútbol como organismos miembros de la Federación Colombiana de Fútbol (FCF) y la División Mayor del Fútbol Colombiano (Dimayor), constituidos como sociedades anónimas bajo la supervisión de la Superintendencia de Sociedades, deberán cumplir las instrucciones en el presente capítulo.
La Circular externa conjunta entre Coldeportes (hoy Ministerio del Deporte) y Superintendencia de Sociedades 100-000003 del 23 de mayo de 2011, aclaró aspectos relacionados con la Ley 1445 de 2011, especialmente sobre el tema de la conversión de los clubes con deportistas profesionales en sociedades anónimas y se establece el tratamiento contable de algunas operaciones producto de la conversión de los clubes profesionales organizados como corporaciones o asociaciones sin ánimo de lucro en sociedades anónimas.
Los clubes profesionales de fútbol, miembros de la Federación Colombiana de Fútbol (FCF) y de la División Mayor del Fútbol Colombiano (Dimayor), constituidos como sociedades anónimas son sujetos de inspección, vigilancia y control, en materia societaria, por la Superintendencia de Sociedades en los términos de la Ley 222 de 1995, sin perjuicio de las facultades que correspondan a la Superintendencia Financiera de Colombia.[13]
En razón a la supervisión que ejerce la Superintendencia de Sociedades, los clubes con deportistas profesionales deberán cumplir las instrucciones consignadas en este capítulo.
5.5.3 PREPARACIÓN DE INFORMACIÓN FINANCIERA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
La adecuada clasificación de los hechos económicos bajo los marcos de información financiera vigentes supone el establecimiento de un catálogo de cuentas previamente elaborado (denominación de cuentas, subcuentas y rubros auxiliares), ajustado a los marcos técnicos de información financiera para efectuar los registros que involucren la incorporación de partidas, baja en cuentas, reclasificaciones, ajustes y demás reconocimientos.
5.5.4. PRINCIPALES RUBROS DEL ESTADO DE SITUACIÓN FINANCIERA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.5.4.1. INVENTARIOS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Los inventarios de los clubes de fútbol están conformados por mercancías alusivas al club que son comercializadas a través de tiendas propias u otros distribuidores.
5.5.4.2. INTANGIBLES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Los activos intangibles son los que resultan ser los más relevantes y con mayor participación dentro de los estados financieros por las características de la actividad que realizan estas entidades.
Hacen parte de activos intangibles, entre otros, las marcas, los derechos de afiliación y los derechos deportivos.
5.5.4.2.1. MARCA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
La marca solo puede reconocerse si ha sido producto de una adquisición efectiva, no es posible reconocer la marca generada internamente.
La marca inicialmente deberá reconocerse por su costo, el que incluirá los gastos necesarios y asociados a la adquisición.
5.5.4.2.2. DERECHO DE AFILIACIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Los clubes de fútbol profesional podrán incorporar este activo intangible dentro de sus estados financieros, siempre que efectivamente lo hayan adquirido, esto es, que pagaron por este derecho al cambiar de categoría o aquellos que lo adquirieron al constituirse como sociedad anónima.
5.5.4.2.3. DERECHOS DEPORTIVOS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Los derechos deportivos están definidos en Colombia como "(...) la facultad exclusiva que tienen los Clubes Deportivos de registrar, inscribir o autorizar la actuación de un jugador cuya carta de transferencia le corresponde (...)"[14]
La transferencia del derecho deportivo es un procedimiento por medio del cual el club anterior entrega mediante un convenio al nuevo club los derechos de inscripción de un jugador, suspendiendo o terminando su contrato de trabajo[15], podrán darse sobre jugadores formados o sobre jugadores profesionales.
5.5.4.2.3.1. TRANSFERENCIA DEFINITIVA ONEROSA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Una transferencia únicamente se hará definitiva si el jugador se ha desvinculado totalmente del club y ha adquirido obligaciones única y exclusivamente con el nuevo club.
La transferencia definitiva onerosa de los derechos deportivos de acuerdo con las NIIF, afecta el rubro de otras ganancias u otras pérdidas derivada de la baja en cuentas del derecho deportivo aplicando el párrafo 113 de la NIC 38, de ninguna manera corresponde a un ingreso por actividad ordinaria.
5.5.4.2.3.2. TRANSFERENCIA DEFINITIVA GRATUITA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Es la transferencia en la cual no existe ningún tipo de contraprestación para el club que realiza la transferencia, en estas condiciones, el tratamiento contable se limita al reconocimiento de un gasto para quien hace la transferencia y un ingreso para quien la recibe.
5.5.4.2.3.3. TRANSFERENCIA A PRÉSTAMO DE DERECHOS DEPORTIVOS ONEROSA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Como lo indica el artículo 13 del Estatuto del Jugador, será posible realizar la transferencia a título de préstamo, cuando el convenio o contrato así lo establezca, entre el club anterior, el jugador y el nuevo club, con todas las condiciones establecidas en dicho estatuto.
El reconocimiento contable lo determinan los términos y condiciones del contrato, siendo uno de los aspectos relevantes, cuál de los clubes asumirá los salarios y prestaciones del jugador durante la vigencia del préstamo y las restricciones que pueda tener el club para efectuar cualquier tipo de operación con los derechos deportivos transferidos temporalmente.
5.5.4.2.3.4. TRANSFERENCIA A PRÉSTAMO DE JUGADORES GRATUITA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Esta transferencia implica que quien cede o transfiere el derecho deportivo no recibe ningún tipo de contraprestación, pero conserva el derecho deportivo, por esta razón mantendrá el activo dentro de sus estados financieros, continúa con la amortización y las evaluaciones de deterioro a que haya lugar.
Por su parte, el club que recibe al jugador realizará el reconocimiento de los ingresos y gastos asociados y efectuará las revelaciones a que haya lugar por efecto de la operación.
5.5.4.2.3.5. TRANSACCIÓN CON JUGADOR PROFESIONAL SIN CONTRATO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Se presenta cuando un club suscribe un contrato con un jugador que no se encuentra inscrito por ningún equipo a ningún torneo o campeonato, sea porque su anterior contrato venció, o se terminó unilateralmente o por mutuo acuerdo o porque se trata del primer contrato como profesional de un jugador que hasta ese momento fue aficionado.
5.5.4.3. INGRESOS RECIBIDOS POR ANTICIPADO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
En la cuenta de ingresos recibidos por anticipado se registran los valores recibidos por conceptos, tales como: la venta de abonos, matrículas, pensiones (escuelas de fútbol), cuotas de sostenimiento, préstamos de derechos deportivos, los ingresos por derechos de televisión y los ingresos por patrocinio y publicidad que pudieran recibirse por anticipado.
Los valores por los conceptos citados se reconocerán como un pasivo en el momento en que sean recibidos y el ingreso se reconocerá en la medida en que se efectúe la prestación de los servicios.
5.5.4.4. CUENTAS POR PAGAR POR DERECHOS DEPORTIVOS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
En el reconocimiento de los pasivos financieros por las cuentas por pagar por efecto de la compra de derechos deportivos o pago del préstamo de derechos deportivos deberá tenerse en cuenta la forma en que se hayan pactado los pagos en el convenio o contrato.
Este tipo de pasivos se medirán por su costo amortizado, para lo que debe considerarse el valor de la operación y los costos de la transacción que puedan haber surgido como indemnizaciones, contribuciones y cualquier tipo de costo asociado[16]
5.5.4.5. SUPERÁVIT DE CAPITAL SUPERÁVIT POR CONVERSIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
En la conversión a sociedades anónimas de los clubes con deportistas profesionales, valores como: reservas, resultados de ejercicios anteriores y/o excedentes acumulados, debieron ser reclasificados a la cuenta de superávit por conversión.
Los clubes que hicieron su paso a sociedad anónima constituyendo una sociedad que compró en bloque los activos y pasivos no deben tener este rubro en sus estados financieros.
Por su parte, aquellos clubes que se convirtieron de corporación o asociación a sociedad anónima, y en tal proceso efectuaron un intercambio de aportes por acciones, deben de tener este rubro de superávit por conversión en sus estados financieros.
5.5.4.6. SUPERÁVIT DE CAPITAL PRIMA POR CONVERSIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Con la conversión de clubes de fútbol, surgió el superávit por conversión que fue definido como la diferencia resultante entre el capital del club constituido como corporación o asociación sin ánimo de lucro, frente al capital de la sociedad anónima aprobado en la reunión de asamblea de asociados del ente económico.
Dicho rubro está conformado por el valor aportado por los asociados que no asistieron a la reunión en la que se aprobó la conversión de la corporación o asociación a sociedad anónima o votaron en contra de la decisión de conversión y ejercieron el derecho de retiro, así como por el valor del aporte de aquellos asociados que no fueron identificados plenamente o que al hacerlo no fue posible entregarles las acciones que les correspondieron en la relación de intercambio. Este rubro disminuirá en la medida que se reclame el aporte y no prescribe.
5.5.5. PRINCIPALES RUBROS DEL ESTADO DE RESULTADO INTEGRAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.5.5.1. INGRESOS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Los rubros de diferentes ingresos que a continuación se tratan, corresponden a ingresos de actividades ordinarias y así deben registrarse en el estado de resultados del periodo:
Ingresos por participación en torneos
Ingresos por taquilla y abonos
Ingresos por patrocinios y publicidad
Giros Federación Colombiana de Fútbol y giros DIMAYOR
Venta de artículos deportivos
5.5.5.2 OTROS INGRESOS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Son otros ingresos los recibidos por el club en los torneos de las escuelas de formación, donaciones, arrendamientos, regalías, indemnizaciones por formación, mecanismo o contribución de solidaridad, entre otras.
5.5.5.3. COSTO DE VENTA Y GASTOS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
5.5.5.3.1. COSTO DE VENTA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
El costo de venta en los clubes deportivos es el costo asociado en la comercialización y venta de los productos o elementos deportivos.
5.5.5.3.2. GASTOS DE FORMACIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Se consideran derechos de formación a los rubros pagados a jugadores aficionados por concepto de alimentación, habitación vestuario, transporte el lugar de entrenamiento, gastos médicos, de capacitación o competencia, elementos de trabajo, costos de viaje y alojamiento por un partido, gastos de equipamiento, preparación y seguros del jugador, entre otros relacionados.
No cumplen con los requisitos para ser reconocidos como activos dentro de los estados financieros, ya que no cuentan con todas las condiciones para ser reconocidos como activos pues es incierto su potencial de producir beneficios económicos y, además, su control.
5.5.5.3.3. JUGADOR DE CANTERA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
La formación de un jugador de cantera es un intangible formado internamente, que a la luz de la NIC 38 Activos Intangibles y la Sección 18 Activos Intangibles distintos a la Plusvalía de la NIIF para las Pymes, no es objeto de reconocimiento contable.
En consecuencia, los costos de formación asociados o incurridos en el jugador en esta etapa de su formación corresponden a erogaciones en etapa de investigación, por lo tanto, se afectarán directamente al gasto en el estado de resultados.
5.5.5.3.4. GASTOS DE VENTAS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Corresponden a gastos por concepto de personal deportivo como lo son la plantilla de jugadores y el cuerpo técnico, la amortización y gastos de venta y préstamo de derechos deportivos y otros gastos que estén asociados a la actividad principal deportiva tales como deterioro de los derechos deportivos, afiliaciones, gastos por participación en torneos, intermediación en transferencia de jugadores, principalmente.
5.5.5.3.5. GASTOS DE ADMINISTRACIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Los gastos de administración para los clubes de fútbol corresponden a gastos de personal (distintos al personal deportivo), honorarios, arrendamientos, seguros, arrendamientos, gastos legales, mantenimientos y cualquier gasto que no esté directamente relacionado con el personal ni la actividad deportiva.
5.5.5.3.6. OTROS GASTOS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
En este rubro se presentarán todos aquellos gastos que no se encuentren relacionados ni con la actividad deportiva ni con la operación administrativa de los clubes.
5.5.6. REFERENCIA TÉCNICA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Para una mayor información sobre regímenes especiales consulte la Guía de Orientación contable para clubes de fútbol, emitida por esta Superintendencia.
RÉGIMEN DE INSOLVENCIA.
6.1 DEFINICIONES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Asunción por un Tercero
Es un mecanismo de normalización del pasivo pensional, mediante el cual un tercero autorizado (generalmente sociedades) recibe recursos equivalentes al valor actuarial del pasivo pensional y, a cambio, asume de manera total y definitiva la obligación de efectuar el pago de las prestaciones pensionales a cargo del empleador. La responsabilidad futura por el pago de las mesadas, sustituciones pensionales y demás obligaciones asociadas se transfiere íntegramente al tercero, quedando el empleador liberado de su cumplimiento directo.
Este mecanismo encuentra fundamento en la Ley 100 de 1993 y sus decretos reglamentarios, que habilitan la sustitución o conmutación pensional mediante entidades del sistema; en el Estatuto Orgánico del Sistema Financiero, que permite la asunción de obligaciones pensionales mediante seguros de renta vitalicia o patrimonios autónomos; y en el artículo 41 de la Ley 550 de 1999, desarrollado por el Decreto 4014 de 2006, que regula la normalización del pasivo pensional a través de su traslado a un tercero.
Además, en el marco de los procesos de reorganización y liquidación de la Ley 1116 de 2006, la asunción por un tercero constituye una alternativa válida para garantizar el pago permanente y seguro de las obligaciones pensionales, siempre que se acompañe de la financiación plena del cálculo actuarial y cumpla las exigencias de supervisión aplicables.
La asunción por un tercero asegura continuidad, solvencia y protección jurídica para los beneficiarios, al trasladar la obligación a entidades diseñadas para administrar riesgos pensionales de largo plazo.
Conmutación del pasivo pensional
Corresponde a un mecanismo de normalización del pasivo pensional, mediante la cual una entidad empleadora sustituye de manera total y definitiva las obligaciones pensionales a su cargo incluidas mesadas en curso, expectativas pensionales y prestaciones derivadas mediante el pago de un valor único equivalente al costo actuarial de dichas obligaciones, calculado conforme a las normas técnicas fijadas por el Ministerio de Hacienda. Ese valor es transferido a una entidad autorizada para asumir el riesgo pensional, como Colpensiones dentro del marco de la Ley 100 de 1993, una aseguradora de vida mediante la contratación de una renta vitalicia, o un patrimonio autónomo pensional conforme al Estatuto Orgánico del Sistema Financiero.
Para efectos de la conmutación, el cálculo actuarial deberá encontrarse actualizado conforme a la metodología establecida en el Decreto 1833 de 2016 o la norma que lo modifique o sustituya. La conmutación implica la extinción plena de la obligación directa del empleador, trasladando de forma definitiva la responsabilidad futura al tercero que recibe los recursos. En la normativa colombiana, este mecanismo aparece regulado en la Ley 100 de 1993 y sus decretos reglamentarios, y se articula con los procedimientos de normalización del pasivo pensional desarrollados en la Ley 550 de 1999 (artículo 41) y sus decretos reglamentarios–incluidos los Decretos 1260 de 2000, 4014 de 2006, 1270 de 2009 y la compilación del Decreto 1833 de 2016–así como con los criterios de reconocimiento y protección del pasivo pensional previstos en los procesos de insolvencia de la Ley 1116 de 2006.
A través de la conmutación, la obligación pensional deja de depender de la capacidad financiera de la empresa y pasa a un esquema administrado por una entidad especializada, garantizando continuidad, suficiencia y seguridad jurídica para los beneficiarios.
Costos de venta
Son los costos incrementales directamente atribuibles a la disposición de un activo, excluyendo los costos financieros y los impuestos a las ganancias (párrafo 5, NIC 41, Anexo 1, Decreto Único Reglamentario 2420 de 2015).
Importe Recuperable
Importe recuperable de un activo o de una unidad generadora de efectivo es el mayor entre su valor razonable menos los costos de disposición y su valor en uso (párrafo 6, NIC 36, Anexo 1, Decreto Único Reglamentario 2420 de 2015).
Inminente liquidación
La liquidación de una entidad es inminente cuando ocurre alguna de las siguientes situaciones (numeral 24, Anexo 5, Decreto Único Reglamentario 2420 de 2015):
Cuando un plan de liquidación ha sido aprobado por la persona o personas con la autoridad para hacer obligatorio el plan, y es remota la probabilidad de que ocurra en el futuro alguna de las siguientes situaciones: 1) que otras partes impidan la ejecución del plan (por ejemplo, accionistas o acreedores de la entidad), y 2) que la entidad retorne a su estado de negocio en marcha.
Cuando un plan de liquidación ha sido impuesto bajo otras circunstancias (por ejemplo: la intervención con fines de liquidación), y es remota la posibilidad de que la entidad retorne a su estado de negocio en marcha.
Liquidación Judicial
El proceso de liquidación judicial persigue la liquidación pronta y ordenada, buscando el aprovechamiento del patrimonio del deudor (artículo 1o, Ley 1116 de 2006).
Normalización del pasivo pensional
Es un proceso jurídico-técnico mediante el cual una entidad empleadora identifica, cuantifica, financia y sustituye total o parcialmente las obligaciones pensionales a su cargo legales, extralegales o convencionales mediante los mecanismos previstos en la ley.
Estos mecanismos comprenden: la conmutación o sustitución pensional en el Sistema General de Pensiones conforme a la Ley 100 de 1993 y sus decretos reglamentarios; la contratación de rentas vitalicias con aseguradoras autorizadas; la asunción por un tercero; la constitución de patrimonios autónomos pensionales conforme al Estatuto Orgánico del Sistema Financiero; y los procedimientos de normalización desarrollados en la Ley 550 de 1999, el artículo 41 y sus decretos reglamentarios (Decretos 1260 de 2000, 4014 de 2006, 1270 de 2009 y su compilación en el Decreto 1833 de 2016).
En el marco de los procesos de insolvencia regulados por la Ley 1116 de 2006, la normalización del pasivo pensional adquiere especial relevancia pues es obligatoria[17] y exige el reconocimiento íntegro y preferente de las obligaciones pensionales, así como su adecuada provisión y financiación dentro del acuerdo de reorganización o en la liquidación judicial.
Aunque la Ley 1116 no reproduce el mecanismo de normalización previsto en la Ley 550 de 1999, sí establece la obligación de asegurar la continuidad en el pago de las mesadas y permite que, dentro del trámite de insolvencia, el deudor implemente mecanismos de sustitución o de administración especializada que garanticen la sostenibilidad del pasivo pensional.
La normalización, en cualquiera de sus modalidades, tiene como efecto la liberación definitiva del empleador respecto de las obligaciones normalizadas, garantizando su pago continuo, completo y oportuno bajo un esquema técnico y jurídicamente respaldado.
Valor neto de liquidación
Base contable mediante la cual los activos y pasivos se miden por el valor estimado de dinero u otras contraprestaciones que una entidad espera recibir por sus activos o espera pagar por sus obligaciones en transacciones forzadas por la liquidación. La base contable del valor de liquidación también requiere la causación de los gastos e ingresos futuros a ser incurridos o realizados durante el curso de la liquidación de una entidad, tales como gastos laborales e ingresos por intereses, entre otros conceptos (numeral 76, Anexo 5, Decreto Único Reglamentario 2420 de 2015).
Valor en uso
Es el valor presente de los flujos futuros de efectivo estimados que se espera obtener de un activo o unidad generadora de efectivo (párrafo 6, NIC 36, Anexo 1, Decreto Único Reglamentario 2420 de 2015).
Valor razonable
Es el precio que se recibiría por vender un activo o que se pagaría por transferir un pasivo en una transacción ordenada entre participantes de mercado en la fecha de la medición (párrafo 6, NIC 36, Anexo 1, Decreto Único Reglamentario 2420 de 2015).
6.2 MARCO LEGAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
El régimen judicial de insolvencia tiene como objeto la protección y recuperación del crédito y la conservación de la empresa como unidad de explotación económica y fuente generadora de empleo, a través de los procesos de reorganización y de liquidación judicial.[18]
Las solicitudes de acceso a los mecanismos de reorganización presentadas por deudores se tramitarán de manera expedita por las autoridades competentes, considerando los recursos disponibles para ello. El Juez del Concurso no realiza auditoría sobre el contenido o la exactitud de los documentos aportados ni sobre la información financiera o cumplimiento de las políticas contables, lo cual será de responsabilidad exclusiva del deudor y su contador o revisor fiscal, según corresponda.
Lo anterior, sin perjuicio de requerir que se certifique que se lleva la contabilidad regular y verificar la completitud de la documentación. No obstante, con el auto de admisión podrá ordenar la ampliación, ajuste o actualización que fuere pertinente de la información o documentos radicados con la solicitud, a fin de que se puedan adelantar eficaz y ágilmente las etapas del proceso, so pena de las sanciones a que haya lugar[19]
En caso de liquidación, el anexo 5 del DUR "Normas de Información Financiera para Entidades que no Cumplen la Hipótesis de Negocio en Marcha" (en adelante el Anexo 5), estableció los principios de medición, reconocimiento, presentación y revelación sobre la base del valor neto de liquidación.
6.3. RÉGIMEN DE INSOLVENCIA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
6.3.1. PROCESO DE REORGANIZACIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
La Superintendencia de Sociedades tiene la competencia para tramitar los procesos de reorganización de: i) las personas jurídicas no excluidas del régimen de insolvencia; ii) A prevención para personas naturales comerciantes; iii) Patrimonios Autónomos afectos a la realización de actividades empresariales[20] , y iv) sucursales de sociedades extranjeras.
Así mismo, la Superintendencia de Sociedades tiene competencia para conocer de todos los procesos de insolvencia en los que exista un vínculo de subordinación o control entre los deudores solicitantes, siempre que al menos uno de ellos esté sujeto a su supervisión[21]. En estos casos, también se integran al proceso las personas naturales no comerciantes que actúen como controlantes o que formen parte de un grupo empresarial, quedando su situación de insolvencia sometida al régimen establecido en la Ley 1116 de 2006.[22]
6.3.1.1 ESTADOS FINANCIEROS PARA LA ADMISIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
La solicitud de admisión a un proceso de reorganización por parte del deudor o de éste y sus acreedores se acompaña, entre otros, de los siguientes documentos:
Estados financieros de propósito general correspondientes a los tres (3) últimos ejercicios, certificados y dictaminados, junto con sus respectivas notas.[23]
Estados financieros de propósito general con corte al último día calendario del mes inmediatamente anterior a la fecha de la solicitud, certificados y dictaminados [24], junto con sus respectivas notas.
El juego completo de estados financieros de propósito general según la NIC 1, párrafo 10 (NIIF Plenas) o Sección 3, párrafo 3.17 de NIIF para las Pymes, son los siguientes:
a. Estado de situación financiera al final del periodo;
b. Estado de resultado y otro resultado integral del período;
c. Estado de cambios en el patrimonio del período;
d. Estado de flujos de efectivo del período;
e. Notas a los estados financieros.
Para preparadores de información que llevan contabilidad simplificada de Grupo 3, los estados financieros se encuentran referidos en el párrafo 3.8 de NIF para las microempresas, así:
f. Estado de situación financiera;
g. Estado de resultados;
h. Notas a los estados financieros;
i. Estado de flujos de efectivo, si bien no lo exige la NIF indicada, es un requisito para la admisión del proceso.
6.3.1.2 CERTIFICACIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
La certificación de los estados financieros deberá estar suscrita por el representante legal y el contador público que los preparó y en ella se dejará constancia de la verificación de las afirmaciones de los elementos de los estados financieros: existencia, integridad, derechos y obligaciones, valuación, presentación y revelación; y que los mismos han sido tomados fielmente de libros.
6.3.1.3 DICTAMEN DEL REVISOR FISCAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Si existe la obligación por estatutos o legal de designar el revisor fiscal, los estados financieros se acompañarán junto con el dictamen del revisor fiscal, cumpliendo con las normas de aseguramiento vigentes en el país.
6.3.1.4 NOTAS A LOS ESTADOS FINANCIEROS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las notas deben cumplir como mínimo la siguiente información:
a. Presentar información sobre las bases para la preparación de los estados financieros y las políticas contables específicas utilizadas con el marco contable correspondiente;
b. Revelar información de las partidas de los estados financieros en el mismo orden en que se presenta cada estado y cada partida;
c. Revelar la información requerida en las normas que no se presente en otro lugar de los estados financieros;
d. Proporcionar información adicional que no se presenta en ninguno de los estados financieros, pero que es relevante para la comprensión de cualquiera de ellos;
e. Cualquier información a revelar como pasivos contingentes, contratos o información financiera.
6.3.1.5 INVENTARIO EN PROCESOS DE REORGANIZACIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Se presentará un inventario pormenorizado de activos y pasivos con corte al último día del mes inmediatamente anterior a la fecha de la solicitud del proceso de reorganización. Adicionalmente, deberá estar certificado por el representante legal y el contador de la compañía y suscrito por el revisor fiscal, si tiene la obligación de designarlo.
6.3.1.6 INDICADORES DE DETERIORO EN SUJETOS QUE ADELANTAN UN PROCESO DE REORGANIZACIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Una entidad que adelante un proceso de reorganización se considera que cumple con la hipótesis de negocio en marcha, sin embargo, deberá comprobar si existen indicadores de deterioro sobre un activo o unidad generadora de efectivo[25], y en ese caso determinar el importe recuperable de los mismos, el cual corresponderá al mayor valor entre el valor razonable menos los costos de venta y el valor en uso. En caso de ser el importe recuperable inferior a su importe en libros, se reconocerá inmediatamente una pérdida por deterioro de valor que afectará el resultado del período.[26]
6.3.1.7 HIPÓTESIS DE NEGOCIO EN MARCHA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Los estados financieros de propósito general se preparan bajo la hipótesis de que la entidad estará en marcha en el futuro previsible, y que no existe ninguna intención por parte de la administración de liquidarla o cesar sus operaciones. El administrador al preparar los estados financieros realizará una evaluación de la capacidad para continuar como negocio en marcha. Dicha evaluación debe hacerse al cierre del ejercicio, cubrir por lo menos 12 meses siguientes a éste y efectuar una amplia y suficiente revelación sobre las razones por las que la entidad no se considera como negocio en marcha, cuando éste sea el caso.
El examen realizado conducirá a establecer si la Entidad Empresarial seguirá presentando su información como negocio en marcha o si, por el contrario, deberá realizar un cambio en la base de los principios contables.
Las conclusiones a que puede llegar el administrador son las siguientes[27]:
a. No existen dudas significativas acerca de la capacidad de la entidad para continuar como un negocio en marcha.
b. No existen dudas significativas acerca de la capacidad de la entidad para continuar como un negocio en marcha, pero la administración ha tomado la decisión de liquidar la entidad. Es en este escenario, cuando deberá aplicarse lo establecido en el Anexo 5 del Decreto Único Reglamentario 2420 de 2015.
c. Existen dudas significativas acerca de la capacidad de la entidad para continuar como un negocio en marcha, pero la hipótesis en marcha continúa siendo apropiada.
d. La hipótesis de negocio en marcha no es apropiada debido a que la entidad no tiene alternativas reales diferentes a las de terminar sus operaciones o liquidarse. Es en este escenario, cuando deberá aplicarse lo establecido en el Anexo 5 del Decreto Único Reglamentario 2420 de 2015.
6.3.1.8 AUDITORÍA POR PARTE DEL REVISOR FISCAL DE LA EVALUACIÓN HECHA POR LA ADMINISTRACIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
El revisor fiscal en desarrollo de su trabajo debe haber efectuado suficientes pruebas de auditoría para poder concluir que el uso de la base de negocio en marcha, por parte de la dirección de la entidad empresarial es apropiada.
Si la administración de una entidad empresarial ha llegado a la conclusión de que existe una incertidumbre importante relacionada con el negocio en marcha, el revisor fiscal tendrá que concluir si las manifestaciones hechas por la dirección en los estados financieros son adecuadas. También el revisor fiscal al ejecutar su trabajo puede identificar una incertidumbre material diferente a la manifestada por la dirección.
El revisor fiscal debe determinar claramente si los estados financieros de la entidad empresarial auditada revelan adecuadamente, lo siguiente:
a. Los principales acontecimientos o condiciones que pueden poner en duda la capacidad de la entidad para continuar como un negocio en marcha;
b. Los planes de la administración para hacer frente a estos eventos o condiciones;
c. La existencia de una incertidumbre material relacionada con acontecimientos o condiciones que pueden poner en duda la capacidad de la entidad para continuar como un negocio en marcha y, por lo tanto, que puede ser incapaz de realizar sus activos y cumplir sus pasivos en el curso normal de su actividad.
Los deberes del revisor fiscal frente a la evaluación de la administración son:
d. Concluir que el uso de la presunción de negocio en marcha es apropiado y expresar una opinión no modificada;
e. Si resulta que es apropiada con incertidumbre material sin revelación deberá expresar opinión modificada o adversa;
f. Si resulta que no es apropiada deberá expresar una opinión adversa;
g. Si resulta que es apropiada con incertidumbre material y revelación deberá expresar opinión no modificada.
6.3.1.9 CAUSAL DE DISOLUCIÓN POR EL NO CUMPLIMIENTO DE LA HIPÓTESIS DE NEGOCIO EN MARCHA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las Entidades Empresariales que no cumplan la hipótesis de negocio en marcha están incursas en causal de disolución. Este hecho lo verifica el administrador al momento de elaborar los estados financieros de propósito general al cierre del ejercicio y lo obliga a informar en forma completa y documentada su conclusión al máximo órgano social en la reunión ordinaria[28].
6.3.2 PROCESO DE LIQUIDACIÓN JUDICIAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Quienes iniciaron un proceso de liquidación judicial antes del 1 de enero de 2018, seguirán aplicando la contabilidad en liquidación establecida en el artículo 112 de Decreto 2649 de 1993, conforme al cual los activos y pasivos se deben medir a su valor neto realizable; por el contrario, si el proceso de liquidación judicial inició a partir del 1 de enero de 2018, aplicarán la base contable del valor neto de liquidación (Anexo 5, Decreto Único Reglamentario 2420 de 2015).
Al efectuar el cambio de la base de principios contables a una sociedad que no cumple con el principio de negocio en marcha, el liquidador elaborará una conciliación entre los saldos iniciales de los activos netos en liquidación y los saldos del último estado de situación financiera preparado bajo la hipótesis de negocio en marcha.
Los ajustes iniciales a la base contable del valor neto de liquidación afectan el patrimonio de la entidad, por tanto, dicho cambio se revelará ampliamente en notas a los estados financieros.
Si las pérdidas recurrentes de varios años no ponen en inminente riesgo de liquidación a la entidad empresarial, aplicarán los marcos normativos contenidos en el Decreto Único Reglamentario 2420 de 2015, como quiera que la inminente liquidación se presenta cuando no hay otra alternativa diferente en el futuro inmediato.
Cuando sea evidente el incumplimiento de la hipótesis de negocio en marcha y en consecuencia proceda la inminente liquidación, antes de que los estados financieros al cierre de un ejercicio sean publicados y puestos a disposición del público, se prepararán unos nuevos estados financieros con base contable en liquidación.
6.3.2.1 ESTADOS FINANCIEROS DE PROPÓSITO GENERAL A LA SOLICITUD DE ADMISIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a. Estados financieros de propósito general de los últimos tres (3) años, debidamente certificados y dictaminados si el deudor estuviese obligado por estatutos o legalmente a designar al revisor fiscal.
[nota 28] Inciso primero y segundo. Artículo 4o Ley 2069 de 2020 y Artículo 1o. Decreto Reglamentario 854 de 2021
b. Estados financieros de propósito general cortados al último día calendario del mes inmediatamente anterior a la fecha de solicitud del proceso de liquidación judicial debidamente certificado y dictaminados.
Estos estados financieros de propósito general junto con la certificación y el dictamen del revisor fiscal deben cumplir con lo establecido en el anexo 5 del Decreto Único Reglamentario 2420 de 2015.
c. Inventario de activos y pasivos en los mismos términos enunciados en el proceso de reorganización, certificados por el representante legal y contador y suscrito por el revisor fiscal, si estuviese obligado por estatutos o legal de designarlo.
6.4 MECANISMOS EXPEDITOS EN MATERIA DE INSOLVENCIA DE CARÁCTER PERMANENTE. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
6.4.1 REQUISITOS FORMALES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
La Ley 2437 del 12 de diciembre de 2024 introdujo mecanismos expeditos y de carácter permanente para los procesos de insolvencia en Colombia, con el objetivo de facilitar el acceso a la reorganización o liquidación de empresas, especialmente micro, pequeñas y medianas empresas (MiPymes), bajo condiciones más ágiles y menos onerosas.
En cuanto a los requisitos para la admisión a los procesos de insolvencia, esta ley establece lineamientos específicos que complementan y, en algunos casos, flexibilizan los previstos en la Ley 1116 de 2006.
El deudor, contador y revisor fiscal, si lo hubiere, serán responsables de que la información financiera y contable cumpla con los marcos normativos vigentes en Colombia.
6.4.2 MECANISMOS DE ALIVIO FINANCIERO Y REACTIVACIÓN EMPRESARIAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a. Capitalización de pasivos. capitalización por debajo del valor nominal (ver ejercicio No. 2 de la Guía de Orientación Referida a los Procesos, Procedimientos y Trámites de Insolvencia).
b. Bonos de riesgo: para su reconocimiento y medición deben ser tratados como instrumentos financieros según la NIIF 9 y NIC 32 en NIIF Plenas; y Sección 11 y Sección 22 de NIIF para las PYMES.
c. Descarga de pasivos. Aplica solo para procesos de insolvencia llevados a cabo por todo tipo societario.
Para la valoración de la compañía será válido cualquier mecanismo de valoración técnicamente soportado. Debe adelantarse empleando métodos de reconocido valor técnico, adecuados a la naturaleza, características específicas, situación actual y perspectivas de las respectivas entidades considerando la idoneidad de los preparadores de la valoración. En todo caso deberá cumplir con lo señalado en el artículo 226 del Código General del Proceso y el numeral 2 del artículo 3o de la Ley 2437 de 2024, (Ver Guía de Orientación Referida a los Procesos, Procedimientos y Trámites de Insolvencia).
d. Pacto de deuda sostenible: permite la posibilidad de reestructurar la deuda con entidades financieras, su registro y medición dependerá del análisis efectuado si el nuevo pasivo financiero o las nuevas condiciones pactadas en un pasivo financiero existente, introducen modificaciones sustancialmente diferentes para definir si se debe dar de baja al pasivo financiero y por ende si se debe proceder con el reconocimiento de uno nuevo.
e. Salvamento de empresas en estado de liquidación inminente: mecanismo que permite la posibilidad de rescatar empresas en liquidación inminente, una vez que se decrete fracasado el acuerdo de reorganización y se ordena el inicio del proceso de liquidación judicial, el reconocimiento, medición, presentación y revelación de los activos, pasivos, ingresos y gastos se debe efectuar a la base contable del valor neto de liquidación, de acuerdo con el anexo 5 del Decreto 2420 de 2015. (Ver ejercicio No. 6 de la Guía de Orientación Referida a los Procesos, Procedimientos y Trámites de Insolvencia).
f. Aplicación del artículo 66 de la Ley 1116 de 2006:
La solicitud de aplicación del artículo 66 de la Ley 1116 de 2006 ante el Juez del Concurso podrá presentarse una vez se haya aprobado el inventario valorado, la calificación y graduación de créditos, y los derechos de voto. Dicha solicitud puede ser formulada por el liquidador del proceso o por el 35% de los acreedores con vocación de pago. Para determinar esta vocación de pago, resulta fundamental establecer previamente el valor del activo liquidable.
Presentación del acuerdo de reorganización:
Una vez definido lo anterior, es posible determinar el escenario en el cual se encuentra la sociedad. Se deberá reconfigurar el proyecto de determinación de derechos de voto, pues la expectativa de pago en el marco del proceso de reorganización involucra a todos los acreedores.
Las reglas que se deben considerar para la presentación del acuerdo de reorganización son las siguientes:
a. Mayoría absoluta, es decir obtener votación favorable de más del 50%;
b. Pluralidad de categorías: Aplicación artículo 31 de la Ley 1116 de 2006;
c. Mayoría especial. Si la mayoría absoluta (50%) está encabezada de los acreedores internos se deberá obtener una mayoría del 25% de los demás acreedores (Art 32 Ley 1116 de 2006);
d. Mayoría en tiempo. Cuando acreedores internos o vinculados detentan la mayoría decisoria, el acuerdo no podrá superar el término de diez (10) años (Par2, Art 31, Ley 1116 de 2006);
e. Prelación de créditos (Art 41 Ley 1116 de 2006): Para la modificación de la prelación legal se deben cumplir las siguientes condiciones (i) Cumplir con una votación del acuerdo del 60%, (ii) Facilitar la finalidad del acuerdo, (iii) No degradar ninguna clase de acreedores, por el contrario, mejorarla, y (iv) No afectar la prelación de créditos laborales, pensionales y de seguridad social.
6.4.3 NEGOCIACIÓN DE ACUERDOS DE REORGANIZACIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
A la presentación de la solicitud del trámite de negociación se deben adjuntar los documentos enunciados en el artículo 13 de la Ley 1116 de 2006, entre los cuales se citan:
a. Estados financieros de propósito general con corte al último día del mes anterior a la solicitud, debidamente suscritos por el representante legal, contador y revisor fiscal si por ley o estatutos estuviera obligado a designarlo.
b. Estados financieros de propósito general correspondientes a los tres (3) últimos ejercicios debidamente suscritos por el representante legal, contador y revisor fiscal si por ley o estatutos estuviera obligado a designarlo.
c. Un estado de inventario de los activos y pasivos, con corte al último día del mes anterior a la solicitud.
6.4.4 PROCEDIMIENTOS DE RECUPERACIÓN EMPRESARIAL EN LAS CÁMARAS DE COMERCIO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
El procedimiento para seguir bajo esta modalidad se encuentra señalado en el acto administrativo de carácter general expedido por esta Superintendencia. Los documentos que se deben presentar son los mismos que los citados en el artículo 13 de la Ley 1116 de 2006.
6.4.5 PROCESO DE REORGANIZACIÓN ABREVIADO PARA PEQUEÑAS INSOLVENCIAS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
En la solicitud se deben presentar todos los documentos cumpliendo los requisitos de la Ley 1116 de 2006 y en especial los estados financieros de propósito general en los términos ya enunciados en esta circular externa.
6.4.6 PROCESO DE LIQUIDACIÓN JUDICIAL SIMPLIFICADO PARA PEQUEÑAS INSOLVENCIAS. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
En la solicitud se deben presentar todos los documentos cumpliendo los requisitos de la Ley 1116 de 2006 y en especial los estados financieros preparados bajo el no cumplimiento de la hipótesis de negocio en marcha, es decir, bajo la base contable del valor neto de liquidación ya enunciada en esta circular externa.
6.5 REFERENCIA TÉCNICA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Para una mayor información sobre el proceso de insolvencia consulte la Guía de Orientación Referida a los Procedimientos y Trámites de Insolvencia, emitida por esta Superintendencia.
LIQUIDACIÓN VOLUNTARIA.
7.1 DEFINICIONES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Inventario del patrimonio social
Está conformado por la relación pormenorizada de los activos y obligaciones de la sociedad con especificación de la prelación u orden legal de su pago, inclusive de las que solo puedan afectar eventualmente su patrimonio, como las condicionales, litigiosas, las fianzas, los avales, etc. (numeral 62, Anexo 5, Decreto Único Reglamentario 2420 de 2015).
Liquidación voluntaria
La liquidación voluntaria o privada nace como consecuencia de la declaratoria de disolución de una sociedad sea cual fuere el tipo societario adoptado. Esta declaratoria se da por la ocurrencia de alguna de las causales de disolución previstas en los estatutos de la sociedad o en las normas legales pertinentes, valga decir, teniendo en cuenta las causales que aplican para cualquier tipo societario y las especiales que solo cobijan a un tipo de sociedad en específico.
Pasivo externo
Se entiende por pasivo externo el que está compuesto por todas las obligaciones adquiridas por la sociedad graduadas y calificadas de acuerdo con la prelación de créditos. De acuerdo con el Código de Comercio el numeral 7 del artículo 238, consagra como obligación del liquidador, la de "liquidar y cancelar las cuentas de los terceros", la cual distingue de las cuentas de los socios.
Al respecto dice que "la calidad de tercero frente a la sociedad es lo que sirve de fundamento para calificar como pasivo externo el monto de las obligaciones pendientes de pago.
Un socio, también puede tener la calidad de tercero ante la sociedad cuando exista una obligación no nacida directamente del contrato social o cuando las utilidades de la sociedad que ya han sido decretadas, pero no pagadas o de préstamos efectuados por ellos a la compañía (Concepto 220-084580 del 31 de julio de 2011).
7.2 MARCO LEGAL. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
La Superintendencia de Sociedades aprueba el estado de inventario del patrimonio social cuando se adelantan procesos de liquidación voluntaria en los siguientes eventos:
a. Los activos de las sociedades mercantiles por acciones y las sucursales de sociedades extranjeras sometidas a la vigilancia o control de la Superintendencia de Sociedades no alcancen para cubrir el pasivo externo.
b. Se trata de sociedades comerciales por acciones y sucursales de sociedades extranjeras vigiladas o controladas por la Superintendencia de Sociedades que tienen a su cargo pasivos por concepto de pensiones de jubilación, bonos o títulos pensionales[29], en el momento en que finalicen sus negocios en el país o cuando se disuelvan, según sea el caso.
7.3 CONTENIDO DEL INVENTARIO PARA UNA ENTIDAD EMPRESARIAL QUE NO CUMPLE LA HIPÓTESIS DE NEGOCIO EN MARCHA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
a. Activo Debe incluirse el detalle de todos y cada uno de los activos sociales, lo que implica que cada uno de los rubros que componen el activo de la entidad empresarial que tienen valor económico se relacionen en su integridad, con la descripción y su valor neto de liquidación.
b. Pasivo. Incluirá el detalle de todas las obligaciones del ente económico, mencionando el nombre de cada acreedor, la fecha de vencimiento de la respectiva obligación y los demás datos inherentes al crédito referido y su valor neto de liquidación.
En cumplimiento del artículo 246 del Código de Comercio, si la entidad empresarial en liquidación está obligada a pagar pensiones de jubilación, efectuará la liquidación y pago de las pensiones por su valor actual, según la vida probable de cada beneficiario.
En los casos en que la sociedad en liquidación judicial registre pensionados a su cargo, deberá aportar la documentación que acredite la gestión adelantada para la normalización del pasivo pensional. Esto comprende la evidencia de la solicitud formal elevada para obtener el concepto previo favorable del entonces Ministerio de la Protección Social–hoy Ministerio de Salud y Protección Social–y la correspondiente autorización administrativa, de conformidad con lo dispuesto en el artículo 12 del Decreto 1260 de 2000, reglamentario del artículo 41 de la Ley 550 de 1999.
Una vez se cuente con dicha la empresa atenderá la normalización de su pasivo pensional en estricto cumplimiento de las condiciones y procedimientos establecidos en el Decreto 1260 de 2000 y en las normas que lo modifican o complementan, incluidos el Decreto 4014 de 2006, el Decreto 1270 de 2009, y su incorporación normativa en el Decreto Único Reglamentario 1833 de 2016.
En el marco de la liquidación judicial regulada por la Ley 1116 de 2006, la normalización del pasivo pensional constituye una obligación prioritaria del liquidador, dado el carácter cierto, exigible y de pago preferente de las obligaciones pensionales. En este contexto, la ejecución de la conmutación o de cualquier mecanismo de normalización debe realizarse con base en un cálculo actuarial actualizado, elaborado conforme a los parámetros técnicos definidos por el Ministerio de Hacienda y Crédito Público, y sujeto a verificación por parte de la autoridad de supervisión.
Una vez se cumpla la financiación total del cálculo actuarial y se perfeccione el mecanismo elegido conmutación con Colpensiones, renta vitalicia con aseguradora autorizada, asunción por un tercero o constitución de patrimonio autónomo pensional se entenderá extinguida la obligación directa del empleador, asegurándose así la continuidad y suficiencia del pago de las mesadas a cargo de la entidad especializada que asuma el riesgo pensional.
El inventario debe contener además de las deudas ciertas que tenga el ente económico, las obligaciones condicionales, cuya existencia depende de un acontecimiento futuro que puede suceder o no, (artículo 1530 del Código Civil), y las litigiosas, que dependen de las rectas de un proceso judicial o administrativo. Tanto las obligaciones condicionales como las litigiosas deben aparecer en el inventario respaldadas por una reserva adecuada que garantice su pago eventual.
La reserva "adecuada" a que alude el artículo 245 del Código de Comercio, resulta del cálculo aproximado que efectúe el liquidador para cuantificar las pretensiones del demandante, y no se haga nugatorio el derecho si llegare a ser reconocido.
c. Patrimonio. El efecto inicial del cambio de la base contable de negocio en marcha a valor neto de liquidación se ajustará contra su patrimonio (utilidades o pérdidas acumuladas).
d. Revelaciones. El estado de inventario se acompañará de las correspondientes notas de revelación e información complementaria, esto es, un resumen cuantitativo y cualitativo de los activos y pasivos reconocidos a valor neto de liquidación.
Las revelaciones tendrán que cumplir con los requerimientos establecidos en los párrafos 67 a 70 del Decreto 2101 de 2016.
e. Certificación. El liquidador y el contador público que elaboraron el estado de Inventario de Patrimonio deben certificarlo. La certificación consiste en declarar que han verificado previamente las afirmaciones implícitas y explícitas de los elementos incorporados en el estado de inventario de patrimonio.(30)
Dictamen o informe.
El estado de inventario patrimonial deberá ser dictaminado por el revisor fiscal, cuando la entidad, conforme a la normatividad vigente, esté legalmente obligada a contar con dicho órgano de fiscalización.[31]
El revisor fiscal de una entidad en liquidación deberá aplicar el marco técnico de aseguramiento que resulte pertinente, de acuerdo con lo establecido en el párrafo 76 del Decreto 2101 de 2016.
En relación con el traslado del inventario, objeciones, aprobación, responsabilidad de los liquidadores u otros eventos de la liquidación podrá consultar lo correspondiente en la Circular Básica Jurídica emitida por esta Superintendencia.
7.4 CONSTITUCIÓN DE LA RESERVA PARA OBLIGACIONES CONDICIONALES O SUJETAS A LITIGIO. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Las entidades que adelantan un proceso de liquidación (voluntaria o judicial) independientemente que cuenten o no con activos suficientes que le permitan atender las obligaciones a su cargo, así como los gastos que demande la liquidación, deben aplicar de manera integral y para todos los efectos lo previsto por la ley para la constitución de reservas.
Para ello, el liquidador constituirá una reserva adecuada para atender las obligaciones condicionales al momento de hacerse exigibles, así como las obligaciones litigiosas mientras termina el juicio respectivo (artículo 245 del Código de Comercio).
Lo anterior, como quiera que el crédito, sea condicional o litigioso, forma parte de la universalidad de acreedores que deben presentarse al concurso liquidatario judicial o voluntario, con el fin de ser calificados y graduados.
La reserva cumple el propósito de ser una medida preventiva de separación de cierta parte del patrimonio social sujeta a la eventual contingencia. Así que en el evento de que el crédito se convierta en cierto por la ocurrencia de la condición o la sentencia que pone fin al proceso litigioso, el ente debe honrar la respectiva obligación si cuenta con los activos suficientes para ello, atendiendo siempre el orden de prelación de créditos.
Para el caso de sucursales de sociedades extranjeras en el evento que los activos no alcancen a cubrir los pasivos, el liquidador deberá comunicar tal situación a la casa matriz, con el fin de que esta proceda a enviar los recursos necesarios para cubrir todas las obligaciones de la sucursal.
Si agotadas las etapas procesales de la liquidación, la contingencia o condición no se ha cumplido el liquidador reflejará en el plan de pagos la constitución de una reserva para esta clase de crédito y lo graduará de acuerdo con su escala de preferencia para el pago, según el origen de crédito contingente, a saber: laboral, civil, administrativo, etc., con el fin de determinar la prelación legal que le corresponde en su pago, es decir registrar la contingencia en la clase respectiva, según lo consagrado en los artículos 2495 y siguientes del Código Civil y por el monto correspondiente.
Terminada la liquidación sin que se haya hecho exigible la obligación condicional o litigiosa, la reserva correspondiente para garantizar el eventual pago de la obligación litigiosa deberá depositarse en un establecimiento bancario, o en su defecto celebrar un contrato de fiducia mercantil entre la sociedad en liquidación, en calidad de fideicomitente, y una sociedad fiduciaria, que actuará como vocera del patrimonio autónomo por instrucciones precisas del constituyente.
Sobre los libros y papeles del ente económico en liquidación, el artículo 17 del anexo 6 del Decreto Único Reglamentario 2420 de 2015 determina que el liquidador debe conservar los libros y papeles por el término de cinco (5) años, contados a partir de la aprobación de la cuenta final de liquidación.
7.5 VENCIMIENTO DEL TÉRMINO DE DURACIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Cuando la disolución provenga del vencimiento del término de duración de la entidad empresarial, el corte del estado de inventario deberá corresponder al mes en el cual expiró la fecha de duración de la misma[32], en los demás casos, el mes en el cual quede inscrita en el registro mercantil el acta o documento contentivo de la disolución del ente económico, consultar Circular Básica Jurídica.
7.6 DISTRIBUCIÓN DE REMANENTES EN UNA SOCIEDAD EN LIQUIDACIÓN VOLUNTARIA. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
El artículo 247 del Código de Comercio dispone que una vez pagado el pasivo externo, se distribuirá el remanente de los activos sociales entre los asociados conforme a lo estipulado en el contrato o a lo que ellos acuerden. De ello se colige que realizado parte del activo y atendido el pasivo externo, los activos que quedaren corresponden al patrimonio de los socios o accionistas objeto de distribución a título de remanente.
Así, una vez cancelado el pasivo externo, procede entonces la distribución de remanentes a favor de los socios o accionistas, en los términos previstos en la ley y en los estatutos, cuya salida contable debe registrarse con cargo a los saldos de las cuentas patrimoniales, vale decir, los rubros que integran el capital social, las reservas legales, estatutarias u ocasionales, superávit por revaluación, ganancias acumuladas y otras participaciones en el patrimonio, concluyendo con ello el proceso de liquidación.
7.7 DISTRIBUCIÓN ANTICIPADA DE REMANENTES. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
El artículo 241 del Código de Comercio consagra como excepción la posibilidad de que el liquidador pueda distribuir entre los asociados la parte de los activos sociales que excedan el doble del pasivo inventariado y no cancelado al momento de hacerse la distribución.
Es indispensable que de la distribución anticipada se deje constancia en un acta que se elabore en términos similares a los del acta final de liquidación, y que igualmente sea sometida a la aprobación del máximo órgano social, con el fin de que la aludida repartición y la aprobación de esta, figure por escrito y su revelación se hará en las notas a los estados financieros.
La distribución anticipada debe llevarse a una cuenta contable de carácter temporal en el patrimonio contraria a su naturaleza, es decir de naturaleza débito denominada "Distribución anticipada de remanentes" por el valor total de lo distribuido anticipadamente y su saldo se debe aplicar contablemente a las demás cuentas de patrimonio, una vez se culmine el proceso de liquidación.
Como quiera que para el inversionista (socio o accionista), el monto recibido es un anticipo, debe registrarlo como tal en el pasivo; una vez formalizada la liquidación, dicho anticipo disminuirá el valor de la inversión, afectando el resultado cuando a ello hubiere lugar.
7.8 DISTRIBUCIÓN ANTICIPADA DE REMANENTES DE SOCIEDAD EN LIQUIDACIÓN QUE SE FUSIONA O ESCINDE. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Una vez declarada disuelta la sociedad e iniciado el proceso de liquidación, los activos y pasivos se deben valuar a su valor neto liquidable, siguiendo los parámetros previstos en el anexo 5 del Decreto Único Reglamentario 2420 de 2015.
El artículo 222 del Código de Comercio establece como uno de los efectos de la disolución de la sociedad, el hecho de no poder iniciar nuevas operaciones en desarrollo de su objeto y conservar su capacidad jurídica únicamente para los actos necesarios a la inmediata liquidación. De otro lado, el artículo 31 de la Ley 1429 de 2010 prevé que cualquier sociedad en estado de liquidación voluntaria puede ser parte de un proceso de fusión o escisión.
Estos mecanismos buscan la extinción total de la persona jurídica y por ende solo podrá participar en calidad de absorbida o escindente, considerando que el activo de la sociedad en liquidación pasará a serlo de la sociedad absorbente o de la nueva creada, o bien a adherirse al de la sociedad beneficiaria en el caso de la escisión (artículo 178, Código de Comercio). De igual manera el pasivo, sea por expresa anuencia de los acreedores o porque tácitamente se entienda su aceptación ante la renuencia de exigir mejores garantías o su pago, serán de responsabilidad de la sociedad que los recibe.
Dicha operación conlleva frente a las sociedades intervinientes y a terceros la adquisición de derechos y obligaciones de la sociedad absorbida, en el caso de la fusión y la transferencia en bloque de los activos y pasivos de la escindente a las beneficiarias, asumiendo éstas las obligaciones que les corresponden y la adquisición de los derechos y privilegios inherentes transferidos, entendiéndose así, la sociedad absorbida o escindente totalmente liquidada.[33].
El registro contable consistirá en aplicar el valor del anticipo de remanente contra la parte proporcional de los saldos de las cuentas que conforman el patrimonio. Se deberán excluir de tal asignación las cuentas del patrimonio con saldo débito, o aquellas asociadas a cuentas del activo como es el caso del superávit por revaluación. Si al agotar este procedimiento se presenta alguna diferencia ésta deberá afectar el estado de resultados.
Si la compañía adopta la decisión de fusionarse o escindirse y el inversionista receptor del anticipo y participa además como beneficiario, debe registrar el anticipo en la forma anotada en este capítulo en el numeral 6.4.1, inciso 4 y de otro lado, reconocer los bienes, derechos y obligaciones adquiridos, hecho que implica la eliminación del saldo restante de la inversión.
De acuerdo con lo anterior, la cuenta "Distribución anticipada de remanentes" no subsiste en cabeza de la sociedad absorbente o beneficiaria.
7.9 REACTIVACIÓN Y RECONSTITUCIÓN DE UNA SOCIEDAD EN LIQUIDACIÓN. <Numeral adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
La entidad empresarial en cualquier momento posterior a su liquidación puede adelantar la reactivación de la sociedad o la sucursal de sociedad extranjera, siempre que se den las condiciones bajo las cuales procede llevar a cabo la misma, esto es: 1) se trate de sociedades cuyo pasivo externo no supere el 70% de los activos sociales y 2) que en el curso del proceso no se hubiere dado inicio a la distribución de los remanentes entre los asociados.
Una vez cumplidas las condiciones anteriores y lo señalado en el artículo 29 de la Ley 1429 de 2010, o la autorización para celebrar un acuerdo dentro de una liquidación judicial o liquidación voluntaria, la entidad empresarial deberá remedir sus activos y pasivos aplicando la hipótesis de negocio en marcha de cuerdo al marco normativo consagrado en el Decreto Único Reglamentario 2420 de 2015.
Para tal fin, la entidad empresarial tendrá que elaborar la conciliación de los saldos registrados en la contabilidad antes aplicar el valor neto de liquidación y los cambios que se hubiesen generado por amortizaciones, depreciaciones, deterioro u otros ajustes a los activos y pasivos, que hubieran resultado apropiados al aplicar la hipótesis de negocio en marcha, aplicando las políticas contables al marco normativo de NIIF plenas, NIIF para las Pymes o NIF para microempresas.
El ajuste neto resultante afectará el rubro de ganancias acumuladas que fue afectada originalmente cuando la entidad hizo el cambio de la base de empresa en marcha a la base contable de liquidación.
INDICADOR DE SOLIDEZ.
<Anexo adicionado por la Circular 2026-01-509314 de 2026. El nuevo texto es el siguiente:>
Para las Sociedades Administradoras de Planes de Autofinanciamiento SAPAC
ASPECTOS GENERALES
Las SAPAC deberán mantener un indicador de solidez de carácter obligatorio, para preservar un nivel adecuado de solidez patrimonial.
El indicador de Solidez Patrimonial consiste en mantener un mínimo de patrimonio adecuado para la operación de la sociedad, el cual resulta de dividir el Patrimonio Técnico entre el total de los Activos Ponderados por Nivel de Riesgo, expresado en términos porcentuales.
Este indicador se debe cumplir de manera permanente, y no podrá ser inferior a los límites establecidos en el numeral 5.2.3.4.2., y conforme se señale en los parámetros del presente anexo y, de acuerdo con las normas que modifiquen o adicionen el presente anexo.
A continuación, se detallan los criterios y parámetros que las SAPAC deben cumplir y tener en cuenta para el cálculo del indicador de solidez patrimonial:
PB = Patrimonio Básico
PT = Patrimonio Técnico
APNR = Activos ponderados por nivel de riesgo
PT = PB Deducciones del PB
INDICADOR = PT / APNR
Patrimonio Básico (PB)
Las cuentas o rubros del estado de situación financiera, remitidos a la Superintendencia de sociedades en el Informe 01 Estados financieros de fin de ejercicio a tener en cuenta para el cálculo del patrimonio básico serán:
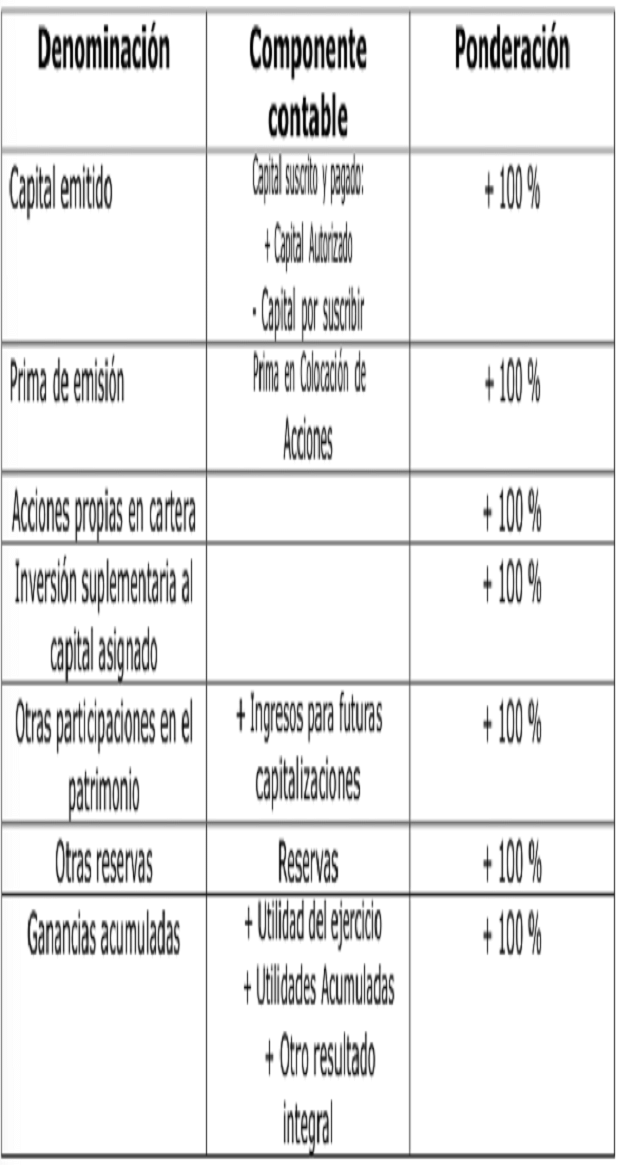
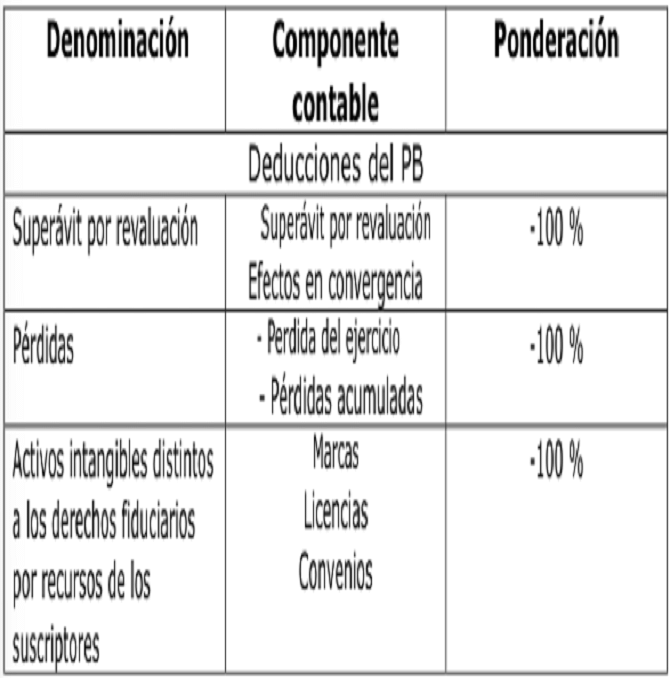
Una vez descontadas las deducciones anteriores, el valor neto obtenido constituye el patrimonio básico.
Patrimonio Técnico (PT)
El cálculo del patrimonio técnico se hará sumando los componentes del patrimonio básico, menos las deducciones.
Activos Ponderados por Nivel de Riesgo
Las SAPAC deben contar con una adecuada medición de los riesgos inherentes a la actividad de autofinanciamiento comercial, como el de crédito, operacional y liquidez, así como contar con políticas, procesos, sistemas y controles internos eficaces para garantizar que le asignan a cada contraparte la ponderación adecuada por riesgo crediticio.
A todos los activos sujetos a riesgo de crédito, se les reta o deducen las provisiones, las cuales incluyen el factor por garantías, para obtener el cálculo neto de provisiones.
Para el cálculo de los activos y exposiciones que ponderan por nivel de riesgo crediticio, las SAPAC deben tener en cuenta las siguientes estimaciones, con sujeción a su catálogo de cuentas de información financiera.


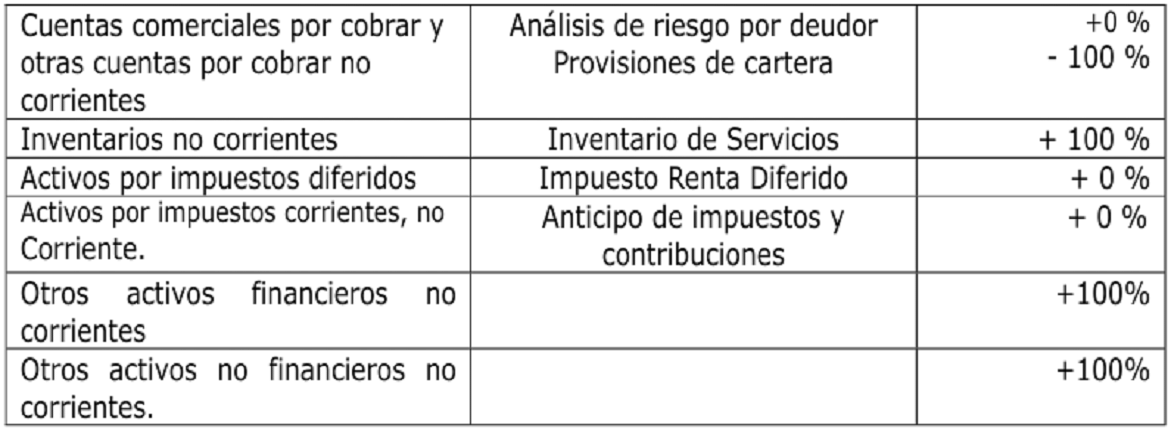
REPORTE DE LA INFORMACIÓN
Las SAPAC deberán efectuar el reporte de este indicador a través del mecanismo de reporte de información financiera vigente definido por la Superintendencia de sociedades, incluyendo un anexo que permita validar la composición de los saldos de cada rubro, conforme al plan de cuentas de la SAPAC a cuatro (4) y seis (6) dígitos de registro.
De otra parte, en atención a las recomendaciones formuladas por organismos nacionales e internacionales, a la política general de supervisión de esta Entidad y a los riesgos derivados de un entorno económico globalizado, en el que la criminalidad corporativa evidencia elevados niveles de flexibilidad y capacidad de adaptación, la Superintendencia de Sociedades advirtió la necesidad de modificar integralmente los Capítulos X y XIII de la CBJ y de unificarlos en un solo cuerpo normativo.
Adicionalmente, se introducen ajustes en materia de supervisión de asuntos financieros especiales, encaminados a precisar las condiciones bajo las cuales pueden desarrollarse dichas actividades, robustecer los criterios aplicables a los esquemas de vinculación y financiación, optimizar los deberes de información y registro, y suprimir aquellas disposiciones transitorias que ya agotaron su finalidad.
En suma, mediante el presente acto se adopta una modificación integral de la Circular Externa número 100-000008 del 12 de julio de 2022. El texto que ahora se expide incorpora los aportes formulados por la ciudadanía y por los distintos grupos de interés durante las correspondientes etapas de publicación de los proyectos normativos propuestos por la Entidad, en cumplimiento de lo dispuesto en el numeral 8 del artículo 8o del Código de Procedimiento Administrativo y de lo Contencioso Administrativo (CPACA).
Para efectos de la presente Circular Externa los siguientes términos utilizados tienen el significado que se señala a continuación:
Activos Virtuales: Es la representación digital de valor que se puede comercializar o transferir digitalmente y se puede utilizar para pagos o inversiones. Los activos virtuales no incluyen representaciones digitales de moneda fíat, valores y otros activos financieros que ya están cubiertos en otras partes de las Recomendaciones Grupo de Acción Financiera Internacional (GAFI).
Control Común: Se presenta cuando “(...) todas las entidades o negocios que se combinan están controlados, en última instancia, por una misma parte o partes, tanto antes como después de la combinación de negocios, y que ese control no es transitorio', tal como hace referencia la NIIF 3 combinaciones de negocios y la sección 19 combinaciones de negocios y plusvalía compiladas en el Decreto Único Reglamentario 2420 de 2015 y sus modificatorios.
Control Conjunto: En el contexto de la presente Circular, haremos referencia al control conjunto societario como aquel control que puede ejercer dos o más personas, jurídica o natural, sobre una o más Entidades, de acuerdo con lo previsto en los artículos 260 y siguiente del Código de Comercio. La Superintendencia de Sociedades tiene facultad de declarar este tipo de control.
Combinación de Negocios: Una transacción u otro suceso en el que una adquirente obtiene el control de uno o más negocios. Las transacciones a las que en ocasiones se denomina 'verdaderas fusiones* o "fusiones entre iguales' también son combinaciones de negocios en el sentido en que se utiliza el término en la NIIF 3. En este contexto, el negocio es un conjunto integrado de actividades y activos susceptibles de ser dirigidos y gestionados con el propósito de proporcionar bienes o servicios a clientes, que producen ingresos por inversiones (tales como dividendos o intereses) u otros ingresos procedentes de actividades ordinarias.
Críptoactivos: Tipos de activos virtuales que son custodiados y transferidos en sistemas digitales, los cuales utilizan tecnología criptográfica avanzada para garantizar la integridad del sistema.
Cuenta Mayor: Subclasificaciones de cada uno de los elementos de los estados financieros conforme al marco normativo que le sea aplicable a la Entidad Empresarial, por ejemplo: el activo se clasifica en cuentas mayores denominadas Efectivo y Equivalentes al efectivo. Inventarios. Propiedad, planta y equipos, entre otros.
Entidad(es) Empresarial(es): Es la sociedad comercial, empresa unipersonal o sucursal de sociedad extranjera supervisada por la Superintendencia de Sociedades, conforme a los artículos 83. 84 y 85 de la Ley 222 de 1995
En el contexto del Capítulo IV la expresión Entidades Empresariales no incluye, para efectos de Fusión. Escisión y Transformación, a las sucursales de sociedades Extranjeras, puesto que son sus matrices las que participan en estas reformas.
Escisión: Es una reforma estatutaria mediante la cual una Entidad empresarial (escindente) divide su patrimonio en dos o más partes con el fin de transferir en bloque una, vanas o la totalidad de dichas partes a una o varias Entidades Empresariales (beneficiarías) ya constituidas, o las destinan para la creación de nuevas personas jurídicas.
Estado de Situación Financiera: Estado financiero que refleja la posición de los activos, pasivos y patrimonio de una Entidad Empresarial.
Estados Financieros de Propósito Especial: Son aquellos que se preparan para satisfacer necesidades específicas de ciertos usuarios de la información contable. Se caracterizan por tener una circulación o uso limitado y por suministrar un mayor detalle de algunas partidas u operaciones.
Estados Financieros de Propósito General: Los estados financieros con propósito de información general son aquellos que pretenden cubrir las necesidades de usuarios que no están en condiciones de exigir informes a la medida de sus necesidades específicas de información(59).
Estados Financieros de Propósito General Consolidados: Se definen como los estados financieros de un grupo en el que los activos, pasivos, patrimonio, ingresos, gastos y flujos de efectivo de la controladora y sus subsidiarias se presentan como si se tratasen de una sola entidad económica.
Estados Financieros de Propósito General Individuales: Son aquellos presentados por una entidad que no tiene inversiones en las cuales tenga la condición de asociada, negocio conjunto o controladora.
Estados Financieros de Propósito General Separados: Son los presentados por una entidad en los que dicha entidad puede optar por contabilizar sus Inversiones en subsidiaras, negocios conjuntos y asociadas, bien al costo, al valor razonable o utilizando el método de la participación (NIC 27-Estados financieros separados y sección 9- Estados financieros consolidados y separados contenidos en el DUR 2420 de 2015).
Estados Financieros Extraordinarios: Son estados financieros extraordinarios, los que se preparan durante el transcurso de un período como base para realizar ciertas actividades. La fecha de los mismos no podrá ser superior a un mes respecto de la fecha de convocatoria a la reunión, actividad o situación para la cual deban prepararse.
Fundación IFRS: Organización independiente, con carácter privado y sin ánimo de lucro, que trabaja en pro del interés público apoyando al Consejo de Normas Internacionales de Contabilidad, ambos establecidos en el año 2001.
Fusión: Cuando una o más sociedades se disuelve sin liquidarse, para ser absorbidas por otra o para crear una nueva. La absorbente o la nueva compañía adquirirá los derechos y obligaciones de la sociedad o sociedades disueltas al formalizarse el acuerdo de fusión.
Instrumentos de Patrimonio: Un instrumento de patrimonio es cualquier contrato que ponga de manifiesto una participación residual en los activos de una entidad, después de deducir todos sus pasivos.
Instrumentos de Patrimonio Propio: Títulos que representan las acciones, cuotas o partes de interés.
Libro Diario: En este libro se traslada la información contenida en los registros auxiliares y en los comprobantes contables, asentando en orden cronológico todas las operaciones por cada cuenta, ocurridas en un periodo no superior a un mes. Debe contener por lo menos: una fecha, las cuentas y valores debitados y acreditados y una explicación del origen de las operaciones registradas.
Libro Mayor En este libro se traslada del libro diario el total de los movimientos débito y crédito de cada cuenta, para establecer los saldos de cada una de ellas y preparar la información financiera, pudiendo registrar varias operaciones homogéneas en forma global, siempre y cuando su resumen no supere las operaciones de un mes. Las operaciones se registrarán a más tardar en el mes siguiente al mes en cual se hubieran realizado.
Libros Auxiliares: Registran las transacciones y valores individuales y resumen las transacciones que poseen una característica común o transacciones repetitivas. Podrán ser aquellos que se requieran de acuerdo a la complejidad y tamaño de las operaciones, permitiendo el completo entendimiento de los anteriormente mencionados.
Método de Integración Línea a Línea: Método utilizado en las Fusiones Reorganizativas, también denominado método de los valores contables prexistentes, bajo el cual las partidas de los estados financieros de las Entidad empresarial a fusionarse se suman luego de efectuar las eliminaciones y ajustes pertinentes provenientes de las transacciones recíprocas, según el procedimiento dispuesto en las normas de consolidación aplicables a la absorbente o producto de la fusión.
Método de la Participación: Método de contabilización según el cual la inversión se registra inicialmente al costo y es ajustada posteriormente en función de los cambios que experimenta, tras la adquisición, la porción de los activos netos de la entidad que corresponde al inversor. El resultado del periodo del inversor incluye su participación en el resultado del periodo de la participada, y el otro resultado integral del inversor incluye su participación en el otro resultado integral de la participada.
Moneda Funcional: Moneda del entorno económico principal en el que opera la entidad.
Moneda de Presentación: La moneda en la cual se presentan los estados financieros.
Moneda de Registro. Es la moneda en la cual las compañías llevan sus registros contables.
Patrimonio: Es la parte residual de los activos de la entidad, una vez deducidos todos sus pasivos.
Prima por Escisión: Es la prima generada por el reconocimiento en la beneficiaría de un capital menor al transferido por la escindente.
Prima por Fusión: Es la prima que se genera por la diferencia resultante de comparar la sumatoría de los capitales de las participantes en el proceso, previa las eliminaciones y ajustes a que haya lugar, y el capital que registra la sociedad absorbente una vez definida la fusión y de acuerdo con la relación de intercambio acordada, cuando dicha diferencia se origina por la decisión de los asociados de que permanezca la cifra de capital de la absorbente.
Reservas Estatutarias y Ocasionales: Estas corresponden a apropiaciones facultativas, cuya destinación es definida por los socios o asamblea de accionistas, cuya finalidad puede ser la de enjugar pérdidas de periodos anteriores.
Reserva Legal: La reserva legal es una apropiación obligatoria que asciende al 50% del capital suscrito y estará formado por el 10% de las utilidades liquidas de cada periodo. Dicha reserva fue creada con el fin de absorber las pérdidas que se presenten a fin de ejercicio social, cuando las reservas constituidas para tal fin no son suficientes.
Seguridad Razonable: Según el glosario de términos contenido en el Anexo 4 del DUR 2420 de 2015, se trata de un grado de segundad alto, aunque no absoluto. El Marco internacional de encargos de aseguramiento en el párrafo 84. indica que en un encargo de seguridad razonable la conclusión del profesional ejerciente se expresa de un modo positivo que informa de su opinión con respecto al resultado de la medida o evaluación de la materia subyacente objeto de análisis.
Subcuenta: Subclasificaciones que detallan las cuentas mayores.
Subsidiarias: Una entidad que está controlada por otra entidad.
Transformación: Es una reforma mediante la cual una sociedad comercial cambia su tipo societario a otro conservando la personería jurídica, permitiéndole a los asociados reestructurar la organización para encausarla hacia un tipo societario que facilite el desarrollo económico de la Entidad empresarial.
Utilidades Liquidas: Corresponden a las utilidades después de impuestos del estado de resultado de la entidad, sin incluirse las partidas presentadas en el ORI.
DUR 2420 de 2015: Decreto Único Reglamentario 2420 de 2015.
ISCA: Inversión Suplementaria al Capital Asignado.
NIC: Norma Internacional de Contabilidad.
NIF: Norma de Información Financiera.
NIIF: Norma Internacional de Información Financiera.
ORI: Otro Resultado Integral.
TRM: Tasa representativa del mercado.
XBRL: Extensible business reporting language.
NOTAS AL FINAL:
1. Artículo 19 Código de Comercio
2. Artículo 48, 49, 50 y 57 del Código de Comercio, éste último modificado por el artículo 26 de la Ley 2195 de 2022
3. En el caso de la Empresas Unipersonales, la Ley 222 de 1995 Art. 77) tiene previsto que el tránsito de esta figura a una sociedad comercial se denomina convención sin que tampoco ahí se presente una solución de continuidad respecto de la persona jurídica
4. Articulo 175 del Decreto Ley 19 de 2012.
5. Articulo 7o Decreto 805 de 2013
6. Artículo 10 y 11 de la Ley 527 de 1999.
7. Artículo 28 Ley 962 de 2005.
8. Artículo 15 del Anexo 6 del DUR 2420 de 2015
9. Numeral 3 del Artículo 57 Código de Comercio
10. Artículo 18 del Anexo 6 del DUR 2420 de 2015
11. Artículo 61 al 67 del Código de Comercio
12. Artículo 21 de la Ley del Código de Comercio
13. Artículo 16 del Anexo 6 de DUR 2420 de 2015
14. Articulo 57 Código de Comercio, modificado por el Articulo 26 de la Ley 2195 de 2022
15. Articulo 58 del Código de Comercio modificado por el Articulo 27 de la Ley 2195 de 2022.
16. Articulo 6o del Anexo 6 del DUR 2420 de 2015
17. Articulo 7o del Anexo 6 del DUR 2420 de 2015.
18. Articulo 51 del Código de Comercio.
19. Articulo 2o del Anexo 6 del DUR 2420 de 2015
20. Articulo 34 Ley 222 de 1995
21. Articulo 35 ibídem
22. Articulo 46 ibídem
23. Articulo 442 del Código de Comercio.
24. Numeral 3 artículo 2.1.2. DUR 2420 de 2015
25. Parágrafo 1 articulo 1.1.2.2 DUR 2420 de 2015
26. Articulo 30 de la ley 222 de 1995
27. Numeral 3 articulo 2.1 2 DUR 2420 de 2015.
28. Párrafo 17 de la NIC 10 y párrafo 32.9 de la Sección 32
29. Articulo 40 ley 222 de 1995
30. Párrafo, 7 de la NIC 10 y párrafo 32.9 de la Sección 32
31. Parágrafo 22.7 de la sección 22 pasivos y patrimonio
32. Parágrafo 4.66 del marco conceptual para la información financiera
33. Artículo 138 y 139 del Código de Comercio
34. El IFRICO Uptdate–junio do 2019, Decisión de Agenda, 'Tenencia de Criptomonedas'
35. Párrafo 78 de NIC 1 - Presentación de Estados Financieros de NIIF Plenas y párrafo 22.10 de la Sección 22-Pastvos y patrimonio de NIlF para las Pymes
36. Articulo 91 de la ley 1607 de 2012
37. Articulo 4o Ley 2069 de 2020
38. Articulo 123 Código de Comercio
39. NIC 32- Instrumentos financieros: Presentación y la sección 22 pasivos y patrimonio
40. Mediante el Decreto 890 de 2021 se reglamenta parcialmente el Decreto legislativo 560 de 2020 en lo relacionado con el régimen de los bonos de riesgo
41. Párrafo 28 y 29 de la NIC 32- Instrumentos financieros Presentación de NIIF Plenas y párrafo 22.13 de la sección 22 pasivos y patrimonio de NIIF para las Pymes.
42. Párrafo 39 al 41 de la NIC 16.
43. La NIIF - Adopción por Primera Vez de las Normas Internacionales de Información Financiera de NIIF Plenas y la sección 35-Transición a la NIIF para Pymes
44. Párrafo 7 NIC 1- Presentación de estados financieros la sección 5- Estado de resultado integral y estado de resudados
45. NIIF 1 de NIIF Plenas, la sección 35 de la NIIF para las Pymes y el párrafo 15.8 la Norma de información Financiera para las microempresas
46. Articulo 5o Anexo 6 Decreto 2420 de 2015.
47. Articulo 151 del Código de Comercio
48. NIC 8- Políticas contables, cambios en Ias estimaciones contables y errores y la sección 10-Politicas contables estimaciones y errores de NIIF Pymes
49. En el contexto del Capítulo IV la expresión Entidades Empresariales no incluye, para electos de Fusión Escisión y Transformación, a las sucursales de sociedades Extranjeras. puesto que son sus matrices las que participan en estas reformas.
50. Articulo 1o del Anexo 6 del DUR 2420 de 2015,
51. Articulo 3 Ibídem
52. Articulo 37 de la ley 222 de 1995
53. Artículos 207 y 206 del Código de Comercio, el artículo 38 de la Ley 222 de 1995 y los artículos 11 y 12 del Decreto 1406 de 1999 y articulo 3.2.1 7 Decreto 780 de 2016, así como a las demás prescripciones establecidas en el ordenamiento colombiano para tales electos
54. Anexo 4
55. Articulo 4 de la Ley 222 de 1995
56. Las normas de combinaciones de negocios señaladas en el DUR 2420 de 2015 contienen los principios para el tratamiento contable de las adquisiciones da un negocio
57. Articulo 9o Ley 222 de 1995
58. Inciso 4 Artículo 9o Ley 222 de 1995
59. NIC 1- Presentación de estados financieras de NIIF Plenas y la sección 2- Conceptos y Principios Fundamentales Contenidos en el DUR 2420 de 2015 y sus modificaciones
