

CIRCULAR EXTERNA 61 DE 2024
(abril 1)
Diario Oficial No. 52.715 de 2 de abril de 2024
SUPERINTENDENCIA DE LA ECONOMÍA SOLIDARIA
<Pérdida de fuerza ejecutoria por cumplimiento del período de aplicación>
| Para: | Todas las Organizaciones Solidarias que se encuentran bajo la supervisión de la Superintendencia de la Economía Solidaria |
| De: | Superintendenta de la Economía Solidaria |
| Asunto: | Cálculo de crecimiento de activos del sector Solidario Vigencia 2024. |
| Fecha: | Bogotá, D. C., 1 de abril de 2024 |
De conformidad con lo dispuesto en el numeral 3 del artículo 38 de la Ley 454 de 1998, la Superintendencia de la Economía Solidaria procede a determinar el cálculo de la tasa de crecimiento de activos totales de las entidades del sector solidario para la vigencia 2024, con el fin de efectuar los respectivos cobros de la tasa de contribución para las entidades que reportaron extemporáneamente o no reportaron los estados financieros a corte 31 de diciembre 2023.
Para el cálculo de la tasa de crecimiento se tomó como muestra representativa a las empresas solidarias que reportaron información en los dos periodos de tiempo necesarios para el cálculo de la tasa en la vigencia 2024, siendo estos los periodos 2022 y 2023, así:
| DATOS | #ENTIDADES | ACTIVOS REF |
| 2022 | 3623 | $52.100.115.126.248 |
| 2023 | 3395 | $ 54.658.052.554.678 |
Para este cálculo se consideraron únicamente las empresas solidarias que reportan datos en los dos años de referencia necesarios para calcular la tasa, y se excluyen las observaciones de activos de aquellas empresas que se encuentren por debajo del percentil 1 o por encima del percentil 99. Estas consideraciones garantizan que los valores atípicos capturados, no afecten de manera significativa la tasa de crecimiento que, al no ser representativos, no se toman en cuenta y por tanto, reduce el sesgo, preserva la interpretabilidad y garantiza la normalidad de los datos.
Como resultado de lo anterior, el promedio de la tasa de crecimiento de los activos para la vigencia 2024 es la siguiente:
| Vigencia | Promedio Tasa de Crecimiento |
| 2024 | 7,50% |
Atentamente,
La Superintendenta,
María José Navarro Muñoz
CIRCULAR EXTERNA No. 61
DOCUMENTACIÓN QUE JUSTIFICA LA ACTUALIZACIÓN DE LA POLÍTICA Y LINEAMIENTOS TÉCNICOS PARA EL CÁLCULO DE LA TASA DE CRECIMIENTO DE ACTIVOS DEL SECTOR Y LIQUIDACIÓN DE LA CONTRIBUCIÓN PO-GREF-001.
LINEAMIENTOS TÉCNICOS
1. TASA DE CRECIMIENTO DE LOS ACTIVOS:
1.1. Definición de la Tasa de Crecimiento
La Tasa de Crecimiento representa el promedio de la variación en los activos de las entidades de un determinado año en relación al año inmediatamente anterior a este. El valor se encuentra expresado en términos de porcentaje.
1.2. Consideraciones para el cálculo de la tasa de crecimiento de los activos
La Tasa de Crecimiento de los activos requiere dos periodos consecutivos para su cálculo. Para ello, es importante definir: por un lado, los datos a utilizar efectuando una depuración necesaria de la información dado que podría existir la creación o liquidación de entidades que pueden generar cambios en el número de observaciones empleadas para realizar el cálculo. Por el otro lado, el valor de la tasa podría verse afectado por la presencia de observaciones atípicas o valores faltantes por el no reporte de información, lo que potencialmente distorsiona su resultado.
1.3. Comentarios sobre las limitaciones de la metodología para el cálculo de la tasa de crecimiento de los activos aplicada hasta la vigencia 2023.
La metodología utilizada para el cálculo de la tasa de crecimiento de los activos del sector hasta la vigencia 2023, utilizando los datos reportados a corte 2022 era la siguiente:
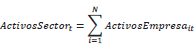
Inicialmente se calculaba la sumatoria de los activos de las entidades del sector solidario, dónde  es la sumatoria de los activos de cada entidad, i en el año t para el número N de entidades que reportaron información alguna vez entre el año 2008 y el año para el que se calculaba la tasa de crecimiento.
Posteriormente, se calculaba la tasa de crecimiento de la siguiente manera:
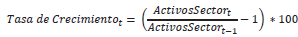
Dónde, los subíndices t y t - 1 hacen referencia respectivamente, al año de la sumatoria de activos de las entidades, base para calcular la tasa de crecimiento y del año inmediatamente anterior.
Finalmente, la tasa del sector se calculaba promediando 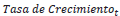 y
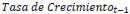 así:
Sin embargo, dada las consideraciones para el cálculo de la tasa de crecimiento de los activos presentadas en el apartado anterior, esta metodología considera la inclusión de entidades que potencialmente se encuentran en liquidación, además la inclusión de observaciones atípicas o faltantes que pueden ocasionar mayores volatilidades en el cálculo de la tasa de crecimiento de un periodo a otro.
Para ilustrar las limitaciones mencionadas anteriormente, la Figura 1 plantea tres escenarios para el cálculo de la tasa de crecimiento, los cuales permiten contrastar qué tan robusta es esta metodología frente a diferentes filtros en el número de entidades, y observar si existen fluctuaciones significativas en el valor de las tasas.
Figura 1. Simulaciones del cálculo de la tasa de crecimiento con la metodología vigente hasta 2023
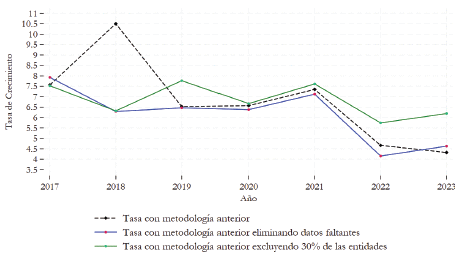
El primer escenario presenta el comportamiento de la tasa de crecimiento haciendo uso del número total de observaciones de las entidades que cuentan con algún registro desde el año 2008 hasta 2023. El segundo escenario muestra el comportamiento de la tasa de crecimiento de entidades mencionadas en el escenario anterior, pero realizando un filtro de las observaciones o datos faltantes. Por último, en el tercer escenario se muestra el comportamiento de la tasa de crecimiento haciendo una exclusión aleatoria del 30% de las entidades.
Al analizar las simulaciones presentadas en la Figura 1, se puede observar que, dependiendo del proceso filtrado de los datos, la tasa de crecimiento difiere en su punto más alto en hasta 4 puntos porcentuales en el año 2018, mientras que en el año 2020 la diferencia es menor a 1 punto porcentual.
Algunas situaciones presentes en esta metodología y que explican la variación en el valor de la tasa de crecimiento son:
- Entidades que solo existen durante un año y, por lo tanto, solo reportan datos para ese año, pueden arrojar un crecimiento del 100% o una disminución del 100%, dependiendo del año de referencia. Esto genera un sesgo hacia arriba o hacia abajo en la tasa de crecimiento final, lo que resulta en una subestimación o sobreestimación de la tasa deseada.
- Entidades con fluctuaciones irregulares que informan cifras relativamente pequeñas en un año y cifras extremadamente grandes en el siguiente, reflejando un crecimiento de más del 100%, pueden causar un sesgo que aumenta la tasa final deseada y la sobreestima.
Otro aspecto de esta metodología se relaciona con las fechas de publicación de la tasa de crecimiento, dado que existe un margen entre el periodo de recepción de la información y el momento en que se carga en SICSES, lo cual sugiere establecer un plazo más amplio para la publicación de la tasa finalmente calculada.
En la Figura 2, se muestra la diferencia en número de días entre el periodo de recepción y de carga de la información en los últimos 4 años. Como se puede observar, el tiempo transcurrido entre los periodos varía entre 4 y 6 días (representados por la media / línea punteada), con una desviación que puede llegar a ser de hasta un mes o incluso un tiempo mayor.
1.4. Metodología para el cálculo de la tasa de crecimiento de los activos para la vigencia 2024 en adelante.
La metodología para el cálculo de la tasa se encuentra fundamentada de acuerdo con la Ley 454 de 1998, Artículo 38, Numeral 3, que establece: "Cuando una organización de economía solidaria no suministre oportunamente los balances cortados a 31 de diciembre del año anterior o no liquide la contribución respectiva, la Superintendencia la liquidará aplicando a la contribución del período anterior un incremento correspondiente al promedio de la tasa de crecimiento de los activos totales de las entidades del sector con un ajuste adicional del cinco por ciento (5%)".
En primer lugar, se consideran únicamente las entidades que reportan datos en los dos años de referencia necesarios para calcular la tasa, y se excluyen las observaciones de activos de aquellas entidades que se encuentren por debajo del percentil 1 o por encima del percentil 99.
Estas consideraciones garantizan que los valores atípicos capturados no afecten de manera significativa la tasa de crecimiento. Que, al no ser representativos no se toman en cuenta, y por tanto reduce el sesgo, preserva la interpretabilidad y garantiza la normalidad de los datos. La fórmula para calcular la tasa de crecimiento se estructura de la siguiente manera:
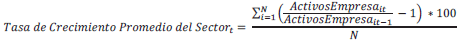
Donde  representa los activos de la entidad i en el año t, mientras que el subíndice it - 1 hace referencia a los activos de la misma entidad en el año anterior. De esta forma, la tasa de crecimiento en el año t se determina como el promedio de las tasas calculadas para todas las entidades N que son observadas en los dos años de referencia, excluyendo los valores atípicos.
1.5 Consideraciones para la selección del universo de entidades para el cálculo de la tasa de crecimiento de los activos.
De conformidad con la Ley 454 de 1998, artículo 38, numeral 3, es menester definir el universo de entidades que se utilizaran para realizar el cálculo de la tasa de crecimiento. La Supersolidaria establece como muestra representativa a las entidades que reportaron información en los dos periodos de tiempo necesarios para el cálculo de la tasa.
Las entidades que no reportaron la información susceptible de ser incluidas en el cálculo de la tasa de crecimiento, no estarán exentas del pago de la tasa de contribución por envío extemporáneo.
1.6. Diferencias entre la metodología para el cálculo de la tasa de crecimiento de los activos hasta la vigencia 2023 y la metodología para la vigencia de 2024 en adelante.
En la Figura 2, se presenta el comportamiento anual de la tasa de crecimiento de los activos calculada con ambas metodologías. Al analizar solo el valor de la tasa con la metodología aplicada hasta la vigencia 2023, se evidencian cambios de hasta 6 puntos porcentuales entre el año 2018 y 2023, a diferencia del valor de la tasa con la metodología actual, que presenta cambios máximos de hasta 3 puntos porcentuales.
Figura 2. Comparación de las metodologías para la tasa de crecimiento del sector
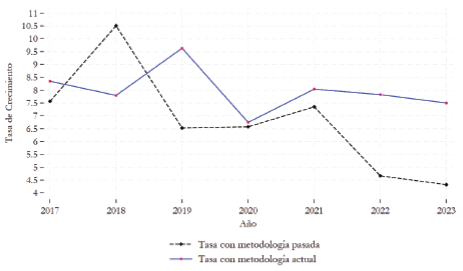
En este sentido, con la metodología que se aplica para la vigencia 2024 en adelante se mejora el cálculo y se corrigen las posibles fluctuaciones aleatorias que podrían afectar la determinación de la tasa de crecimiento, lo que facilita la identificación de una tasa más robusta. Para validar esta premisa, en la Figura 3 se ilustra el cálculo de la tasa de crecimiento, excluyendo un porcentaje aleatorio de las entidades vigiladas, con el fin de observar cómo esta exclusión impacta en el crecimiento de las mismas.
Figura 3. Simulaciones con la metodología actualizada.
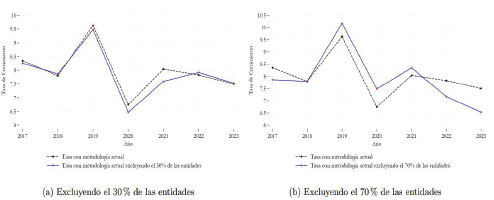
El comportamiento de la tasa de crecimiento actualizada, al excluir aleatoriamente entre el 30% y el 70% de las entidades, no muestra diferencias significativas de hasta 1 punto porcentual. Esta comparación con la metodología presentada en la Figura 1, revela que anteriormente, solo al excluir el 30% de las entidades podían existir diferencias de más de 3 puntos porcentuales.
En resumen, la actualización del cálculo de la tasa de crecimiento suaviza los datos al calcular un promedio de todas las tasas de crecimiento individuales, observado a nivel de entidad y en un año determinado. Además, se aprovecha la mayoría de los datos, con el 98% de la distribución de los reportes. Así, se mejora la robustez del cálculo sin comprometer el tamaño de la muestra, lo que podría conducir a posibles sesgos.
