

CONCEPTO 6432 DE 2003
(febrero 17)
Fuente: Archivo Interno Superintendencia Bancaria
SUPERINTENDENCIA BANCARIA
Bogota, D. C.,
Doctor
José Libardo Burbano
Secretario
Juzgado Promiscuo Municipal de Leiva
Calle 19 No. 21B -22
Pasto - Nariño
Referencia: 2003006432-0
454 Solicitud de Información Esp.
39 Respuesta final
Sin anexos
Proceso ejecutivo hipotecario No. 01-1203 de CONAVI contra
Adriana del Pilar Medina Montes
Apreciado doctor:
En atención a su oficio No. 044 del 3 de febrero del año en curso, radicado en esta Superintendencia el día 7 del mismo mes y año con el número citado al rubro, mediante el cual solicita “... certificación detallada sobre la aprobación de planes o sistemas de amortización en pesos y UVR aplicable al crédito de vivienda, con posterioridad al 31 de diciembre de 1999 y en especial certificará sobre los planes de amortización de créditos hipotecarios en UVR aprobados para el banco CONAVI”, me permito efectuar los siguientes comentarios:
En primer término, es del caso precisar que la Superintendencia Bancaria, dado su carácter le entidad pública, solamente puede realizar aquellas funciones para las cuales ha sido expresamente facultada, conforme al artículo 121 de la Constitución Política, a cuyo tenor “Ninguna autoridad del Estado podrá ejercer funciones distintas de las que le atribuyen la Constitución y la ley”.
Aplicando este postulado a la función de certificación que le compete a este organismo, el mismo sólo está autorizado para certificar sobre aquellos hechos o actos para los cuales la ley le haya atribuido expresamente tal facultad(1), dentro de los que no se encuentra la de certificar acerca de los aspectos señalados en su petición.
Sin embargo, a título ilustrativo, es del caso precisar que de conformidad con el numeral 7º del artículo 17 de la Ley 546 de 1999, le corresponde a la Superintendencia Bancaria aprobar los sistemas de amortización a utilizar en el otorgamiento de créditos de vivienda a largo plazo. Tales sistemas, sean en UVR o en pesos, deben cumplir las condiciones de tasa fija por todo el plazo y la no capitalización de intereses establecidas en dicha ley.
Con fundamento en lo anterior, se expidió la Circular Externa 068 de 2000, recogida por la Circular 085, hoy incorporada al numeral 5 del Capítulo Cuarto, Título Tercero de la Circular Básica Jurídica (Circular Externa No. 07 de 1996), mediante la cual este organismo autorizó con carácter general los sistemas de amortización a los cuales debían adecuarse todas las obligaciones de vivienda a partir del 15 de septiembre de 2000, y que resultan de aplicación tanto para los créditos que se encontraban vigentes a tal fecha así como aquellos que se otorguen en adelante, los cuales se describen a continuación:
Sistemas en Unidades de Valor Real UVR:
I. Cuota constante en UVR (Sistema de Amortización Gradual)
La cuota mensual es constante en UVR por todos los meses del plazo del crédito. Se calcula como una anualidad uniforme en UVR a la tasa sobre UVR pactada y por los meses del plazo mediante a siguiente fórmula:
Cu = D a ni
donde:
Cu = Cuota mensual en UVR
D = Monto del préstamo en UVR
n = Plazo en meses
i = tasa Efectiva mensual equivalente a la tasa remuneratoria efectiva anual ia
i = ((1 + i a) ( 1/12) )- 1
a ni
= Valor presente de n pagos unitarios periódicos a la tasa i por período
Como la UVR se reajusta diariamente con la tasa de inflación, las cuotas en pesos variarán en la misma proporción. De igual manera, aunque el saldo de la deuda valorada en UVR es siempre decreciente, al convertirlo a pesos normalmente crece durante aproximadamente las dos terceras partes del plazo.
2. Amortización Constante a Capital en UVR
Durante cada uno de los meses del plazo se amortiza a la deuda una cantidad uniforme en UVR igual al monto del préstamo en UVR dividido por el plazo en meses. La cuota mensual a pagar es la amortización constante más los intereses del mes sobre el saldo insoluto.
La cuota para cada mes se obtiene de aplicar la siguiente fórmula:
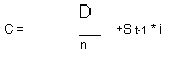
donde:
Ctu = Cuota en UVR a la altura t, t =1,2,3…… n
D = Monto de la deuda en UVR
S 1-1 = saldo a la altura t-1 igual a
So – (t-1 ) D
n
¡ = tasa efectiva mensual equivalente = ((1 + ia (1/12))-1, ia tasa efectiva anual remuneratoria sobre UVR
n = Número de meses del plazo
De esta forma, la cuota mensual en UVR es decreciente pero variable en pesos en una proporción inferior al IPC
1. Cuota decreciente mensualmente en UVR cíclica por períodos anuales.
Las cuotas mensuales durante cada anualidad (aniversario) del crédito sen decrecientes en UVR. Para cada período anual del crédito se repite a serie de doce cuotas decrecientes. El decremento anual equivalente debe ser igual a la inflación proyectada y no podrá modificarse durante el plazo.
C = D Rä Ni
donde:
C = Cuota (el primer mes de cada año del crédito en UVR
Ct = C (1-g )t-1 para t = 2,3,4,... 11, 12
g = decremento mensual equivalente a la inflación proyectada g = (1+lnf ) 1/12 -1
ä ni
= El valor presente de N pagos anuales unitarios anticipados a la tasa efectiva anual i
D = Monto de la Deuda en UVR
N = Plazo en años
i = tasa efectiva anual remuneratoria sobre UVR
R = Valor presente de 12 pagos mensuales decrecientes a una tasa mensual equivalente a la inflación proyectada que no podrá modificarse durante el plazo con primer pago igual a una unidad.
Sistemas en Pesos
1. Cuota Constante (Amortización Gradual en pesos)
La cuota mensual es fija en pesos por todo el plazo del crédito. Se calcula como una anualidad uniforme ordinaria
C = D ani
donde:
C = Valor de la cuota mensual uniforme en pesos.
ani
= Valor presente de n pagos unitarios periódicos a la tasa i por período
D = Monto del préstamo en pesos
n = Plazo e meses
¡ = tasa efe mensual equivalente a la tasa efectiva anual ia sobre pesos
¡ = ((1+ia) (1/12) ) -1
2. Amortización Constante a Capital
Las cuotas mensuales son iguales a la enésima parte de la deuda más los intereses del mes calculados sobre el saldo insoluto. De esta forma, las cuotas mensuales en pesos son decrecientes.
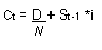
donde
Ct = Cuota en pesos a la altura t, t=1,2,3 n
D = Monto de la deuda en pesos
St-1 = saldo a la altura t-1 igual a
D – (T-1) D
n
¡ = tasa efectiva mensual equivalente = ((1+ia) (1/12))-1, ia tasa efectiva anual sobre pesos que no podrá incrementarse durante el plazo.
n = Número de meses del plazo
Las cuotas definidas en el presente numeral corresponden única y exclusivamente al servicio de la deuda en condiciones normales, es decir no incluyen primas le seguros ni recargos por mora.
En consecuencia, con el fin de atender su solicitud relacionada con los sistemas de amortización pactados en UVR por CONAVI, en la fecha le hemos dado traslado de su petición a la entidad financiera mencionada a efectos de que la resuelva directamente.
En los anteriores términos dejamos atendida su petición.
Cordialmente,
ROBERTO HIGUERA RODRIGUEZ
Coordinador Grupo de Consultas Dos (E)
1. Las funciones y facultades de la Superintendencia Bancaria están señaladas taxativamente en el artículo 326 del Estatuto Orgánico del Sistema Financiero, y en su numeral 6 se encuentran las de certificación.
