

CONCEPTO 20432 DE 2002
(mayo 27)
Fuente: Archivo Interno Superintendencia Bancaria
SUPERINTENDENCIA BANCARIA
8202
Bogotá, D. C.,
Señor
RICARDO JOHN BONIS BAENA
Calle 10 No. 3-28E Barrio San Vicente
Guadalajara de Buga-Valle del Cauca
Referencia: 2002020432-0
454 - Solicitud de Información Esp.
39 - Respuesta Final
Con anexos
Apreciado señor:
En atención a su comunicación radicada en esta Superintendencia con el número citado al rubro, mediante la cual plantea unas inquietudes relacionadas con la Circular 007 del 2000 y la viabilidad de “…que el crédito se pague a cuotas fijas...“, me permito efectuar los siguientes comentarios:
La Circular Externa No. 007 del 27 de enero de 2000 es un acto administrativo de carácter general y abstracto que tiene como destinatarios los representantes legales y revisores fiscales de los establecimientos de crédito sometidos a la inspección, vigilancia y control de esta Superintendencia, expedida como lo indica su encabezado “Con el fin de aclarar algunas dudas que se han presentado a raíz de la entrada en vigencia de la Ley 546 de 1999 y sus decretos reglamentarios...”.
El nuevo régimen de vivienda previsto en la citada ley y demás normas que la modifican o adicionan, tuvieron como fundamento de su entrada en vigencia los lineamientos de carácter constitucional que hasta antes de su expedición profirió la Corte Constitucional, incluyendo las Sentencias C-383 del 27 de mayo, C-700 del 16 de septiembre y C-747 del 6 de octubre de 1999 y aún la Sentencia del Consejo de Estado de mayo 21 de 1999 por medio de la cual se declaró la nulidad parcial del artículo 1 de la Resolución Externa No. 18 de junio 30 de 1995, en la que el Banco de la República calculaba la Unidad de Poder Adquisitivo Constante -UPAC con base en la tasa DTF.
Hasta entonces las instrucciones impartidas por la Superintendencia Bancaria a través de la Circular Externa No. 007 de 2000, obedecían plenamente las normas de carácter jerárquico superior, para cuya claridad esta entidad emitió la citada directiva y que por su naturaleza jurídica se circunscribe a instruir el cumplimiento de la ley, sin que pueda sustituir a ésta.
Posteriormente, la Corte Constitucional se pronunció sobre la exequibilidad de la Ley 546 de 1999, y así mediante Sentencia C-955 del 26 de julio de 2000 y en relación con el Capítulo VIII “Régimen de Transición”, base de la circular en cuestión, declaró inexequibles los siguientes apartes:
1. “según la equivalencia que determine el Gobierno Nacional”, del artículo 38.
2. “Igualmente, a elección del deudor, se podrán denominar las cuentas de ahorro y demás pasivos, en UVR o en pesos”, del parágrafo del artículo 38.
3. “Dentro de los tres (3) meses siguientes a la vigencia de la presente ley, y”, del parágrafo 2º del artículo 39.
4. “que se encuentren al día el último día hábil bancario del año de 1999”, del numeral 1 del artículo 41.
5. “que estuvieren al día el 31 de diciembre de 1999” y “o en la forma que lo determine el Gobierno Nacional”, del numeral 3 del artículo 41.
6. “en los términos que determine el Gobierno Nacional”, del parágrafo del artículo 41.
7. “siempre que el deudor manifieste por escrito a la entidad financiera su deseo de acogerse a la reliquidación del crédito, dentro de los noventa (90) días siguientes a la vigencia de la ley” y “Cumplido lo anterior”, del artículo 42.
8. “que dentro de los noventa (90) días siguientes a la entrada en vigencia de la presente ley decidan acogerse a la reliquidación de su crédito hipotecario”, “dentro del plazo” y “Si dentro del año siguiente a la reestructuración del crédito el deudor incurriere nuevamente en mora, los procesos se reiniciarán a solicitud de la entidad financiera y con la sola demostración de la mora, en la etapa en que se encontraban al momento de la suspensión, y previa actualización de su cuantía”, del parágrafo 3º del artículo 42.
En subsiguientes sentencias, como la C-1051 del 10 de agosto de 2000 y C-1140 del 30 de agosto de la misma vigencia la Corte Constitucional, en relación con la misma materia, decidió estarse a lo resuelto en la Sentencia C-955.
En virtud de lo expuesto y en razón del carácter transitorio de la pluricitada Circular Externa 007 de 2000, la Superintendencia Bancaria no consideró conveniente expedir otras directivas modificando la misma, teniendo en cuenta que los citados pronunciamientos tienen carácter obligatorio y no cambian en esencia las instrucciones impartidas por este organismo; no obstante lo cual, ha propendido por el cumplimiento de las normas a que se encuentran sometidas las entidades vigiladas, en virtud de la actividad profesional que adelantan.
Ahora bien, con el propósito de lograr una mayor efectividad en el cumplimiento de lo dispuesto en el No. 5 de la Circular Externa No. 007 del 2000 y para cumplir con las funciones asignadas por el Gobierno Nacional de verificar las cuentas de cobro que presenten las entidades vigiladas a la Nación por concepto de Títulos de Tesorería-TES-Ley 546, este Despacho expidió la Circular Externa No. 048 de ese mismo año, mediante la cual imparte instrucciones a los establecimientos de crédito acerca de la información que deben remitir en la proforma E. 0000-50 creando para el efecto el formato 254, el cual contiene la información individual referente a los créditos de vivienda reliquidados de las entidades vigiladas.
Así pues, con fundamento en ello y con base en la información que reposa en esta Superintendencia me permito informar que el crédito cuyo titular es Ricardo John Bonis Baena, identificado con cédula de ciudadanía No. 14.884.091, efectivamente fue objeto de reliquidación y obtuvo un alivio de $ 2.074.630.41, tal como consta en el formato 254 remitido por el Banco Central Hipotecario, en cumplimiento a lo dispuesto en le Circular Externa 048 del 2000, el cual se anexa para mayor ilustración. Dichos valores debieron aplicarse según se indicó en la Circular 007 del 2000 atrás transcrita.
No sobra señalar que la Sentencia SU - 846 del 6 de julio del 2000 -referida en su comunicación- expedida en un proceso de revisión de unos fallos proferidos dentro de unos procesos de tutela no desconoce el efecto de la inexequibilidad de las normas acusadas a que se refieren las sentencias C-383, C-700 y C-747 de 1999 sino a la aplicación de la doctrina constitucional contenida en tales fallos, por lo cual esta providencia no influye en la aplicación de la Circular 007 del 2000 expedida por esta Superintendencia.
Respecto del segundo interrogante, es del caso señalar que de conformidad con el numeral 7º del artículo 17 de la Ley 546 de 1999, le corresponde a la Superintendencia Bancaria aprobar los sistemas de amortización a utilizar en el otorgamiento de créditos de vivienda a largo plazo. Tales sistemas, sean en UVR o en pesos, deben cumplir las condiciones de tasa fija por todo el plazo y la no capitalización de intereses establecidas en dicha ley.
En desarrollo de lo anterior, se expidió la Circular Externa 068 del 2000, recogida por la Circular 085, hoy incorporada como numeral 5 del Capítulo Cuarto, Título III de la Circular Básica Jurídica, mediante la cual esta Superintendencia autorizó con carácter general los sistemas de amortización que resultan aplicables para aquellos créditos que otorguen las entidades vigiladas - como en el caso expuesto en su consulta- los cuales se describen a continuación:
Sistemas en Unidades de Valor Real UVR:
I. Cuota constante en UVR (Sistema de Amortización Gradual)
La cuota mensual es constante en UVR por todos los meses del plazo del crédito. Se calcula como una anualidad uniforme en UVR a la tasa sobre UVR pactada y por los meses del plazo mediante la siguiente fórmula:
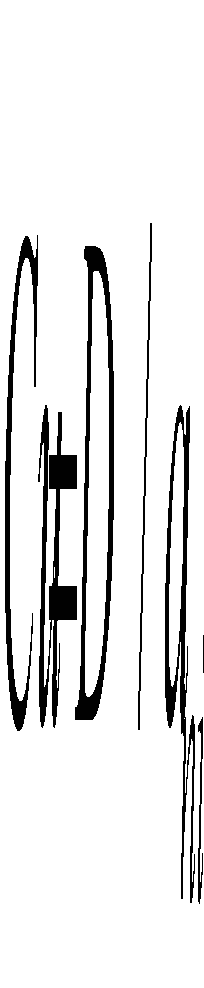
donde:
Cu = Cuota mensual en UVR
D = Monto del préstamo en UVR
n = Plazo en meses
i = tasa efectiva mensual equivalente a la tasa remuneratoria efectiva anual ia
i = ((1+ia ) ( 1 /12))-1
ani
= Valor presente de n pagos unitarios periódicos a la tasa i por periodo”.
Como la UVR se reajusta diariamente con la tasa de inflación, las cuotas en pesos variarán en la misma proporción. De igual manera, aunque el saldo de la deuda valorada en UVR es siempre decreciente, al convertirlo a pesos normalmente crece durante aproximadamente las dos terceras partes del plazo.
2. Amortización Constante a Capital en UVR
Durante cada uno de los meses del plazo se amortiza a la deuda una cantidad uniforme en UVR igual al monto del préstamo en UVR dividido por el plazo en meses. La cuota mensual a pagar es la amortización constante más los intereses del mes sobre el saldo insoluto.
“La cuota para cada mes se obtiene de aplicar la siguiente fórmula:
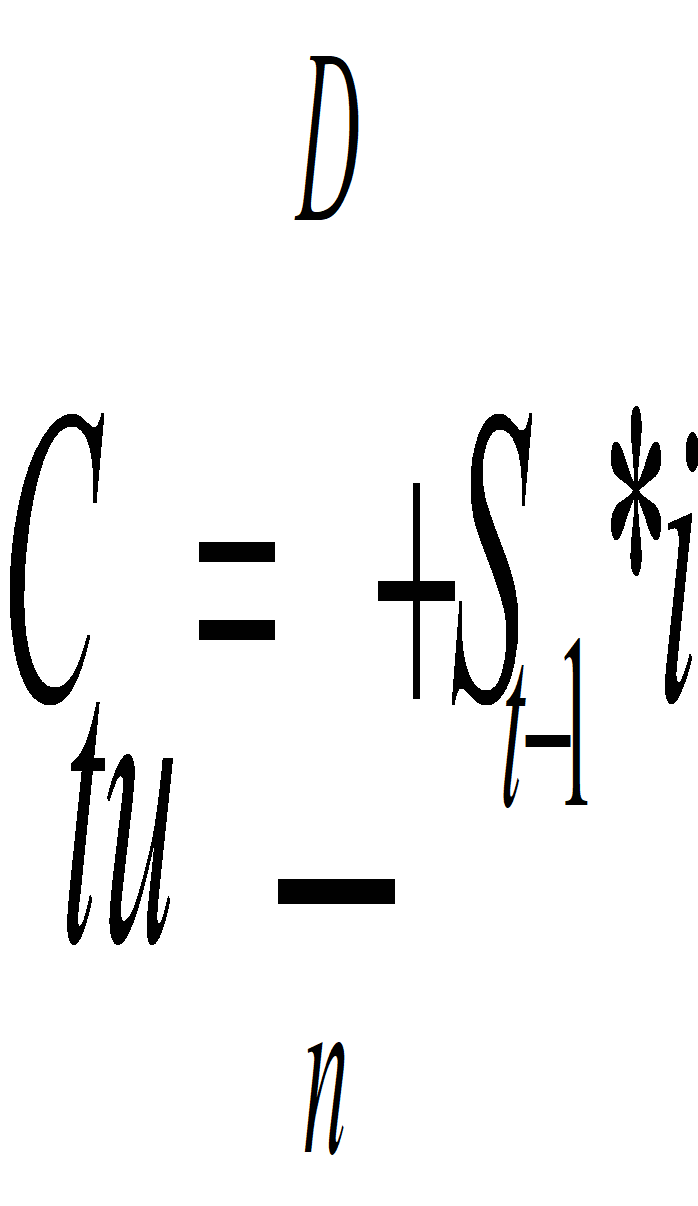
donde:
Ctu = Cuota en UVR a la altura t, t= 1,2,3 …. n
D = Monto de la deuda en UVR
S t-1 = saldo a la altura t-1 igual a
So – (t – 1) D
n
i = tasa efectiva mensual equivalente = ((1l+ia) (1/ 12))-1, ia tasa efectiva anual remuneratoria sobre UVR
n = Número de meses del plazo”.
De esta forma, la cuota mensual en UVR es decreciente pero variable en pesos en una proporción inferior al IPC.
3. Cuota decreciente mensualmente en UVR cíclica por períodos anuales.
Las cuotas mensuales durante cada anualidad (aniversario) del crédito son decrecientes en UVR. Para cada período anual del crédito se repite la serie de doce cuotas decrecientes. El decremento anual equivalente debe ser igual a la inflación proyectada y no podrá modificarse durante el plazo.
C = D /RäNi
donde:
c = Cuota del primer mes de cada año del crédito en UVR
ct = C (1-g) t-1 para t = 2,3,4, ...11, 12
g = decremento mensual equivalente a la inflación proyectada g= (1+Inf) 1/12 -1
ä Ni
= El valor presente de N pagos anuales unitarios anticipados a la tasa efectiva anual i
D = Monto de la Deuda en UVR
N = Plazo en años
I = tasa efectiva anual remuneratoria sobre UVR
R = Valor presente de 12 pagos mensuales decrecientes a una tasa mensual equivalente a la inflación proyectada que no podrá modificarse durante el plazo con primer pago igual a una unidad.
Sistemas en Pesos
1. Cuota Constante (Amortización Gradual en pesos)
“La cuota mensual es fija en pesos por todo el plazo del crédito. Se calcula como una anualidad uniforme ordinaria.
C=D / ani
donde:
C = Valor de la cuota mensual uniforme en pesos.
ani
= Valor presente de n pagos unitarios periódicos a la tasa i por período
D = Monto del préstamo en pesos
n = Plazo en meses
i = tasa efectiva mensual equivalente a la tasa efectiva anual ia sobre pesos
i = ((1+ia (1/12)) -1
2. Amortización Constante a Capital
Las cuotas mensuales son iguales a la enésima parte de la deuda más los intereses del mes calculados sobre el saldo insoluto. De esta forma, las cuotas mensuales en pesos son decrecientes.
Ct= D + S t-1*i
n
donde
C t = Cuota en pesos a la altura t, t=1,2,3 ….n
D = Monto de la deuda en pesos
S t1 = saldo a la altura t-1 igual a
D - (i-1) D
n
i = tasa efectiva mensual equivalente = ((1+ia) (1/12))-1 a tasa efectiva anual sobre pesos que no podrá incrementarse durante el plazo.
n = Número de meses del plazo
Las cuotas definidas en el presente numeral corresponden única y exclusivamente al servicio de la deuda en condiciones normales, es decir no incluyen primas de seguros ni recargos por mora”.
Ahora bien, aún cuando, se reitera, todos los sistemas de amortización, tanto en UVR como en pesos, conllevan una tasa fija durante toda la vida del crédito el comportamiento mensual de la cuota varía según se indica en cada uno de ellos.
Sin embargo, no sobra advertir que aunque son cinco los sistemas aprobados por esta Superintendencia, las entidades vigiladas se encuentran en libertad escoger uno o alguno de ellos para ofrecerlos a sus clientes.
Así, la adopción de uno de esos sistemas debe ser el resultado de un acuerdo entre las partes contratantes, quienes podrán acordar el sistema de amortización que más se ajuste a la capacidad de pago del deudor.
En los anteriores términos dejamos atendida su solicitud.
Cordialmente,
PILAR CABRERA PORTILLA
Coordinador Grupo de Consultas Dos
