

CONCEPTO 42674 DE 2001
(septiembre 26)
<Fuente:Archivo interno Superintendencia Bancaria>
8202
Bogotá D. C.,
Señor
ARGEMIRO CHAVARRO GONZÁLEZ
Calle 16 No. 39-108 El Vergel
Neiva-Huila
Radicación: 2001042674-0
454 Solicitud de Información
39 Respuesta Final
Sin anexos
Apreciado señor:
De manera atenta me refiero a su comunicación radicada en esta Superintendencia bajo el número citado al rubro, mediante la cual formula una consulta relacionada con la viabilidad de cambiar de sistema de amortización de un crédito de vivienda.
Ante todo, se hace preciso mencionar que la Ley 546 de 1999 por la cual se dictaron normas en materia de vivienda es la disposición marco que regula todo lo relacionado con la financiación de vivienda individual a largo plazo, dentro de la cual se consagró un régimen de transición que como tal, afectó todos los contratos vigentes que obedecían a esta modalidad de crédito al momento de su entrada en rigor.
Lo anterior, supuso la adecuación de los documentos contentivos de las condiciones de los referidos créditos, vigentes a la fecha de su expedición, 23 de diciembre de 1.999(1),, así como la modificación de los sistemas de amortización pactados originalmente.
En efecto, el numeral 7º del artículo 17 de la Ley le atribuyó a la Superintendencia Bancaria la función de aprobar los sistemas de amortización a utilizar en el otorgamiento de créditos de vivienda a largo plazo, así como de aquellos otorgados con anterioridad que debieron redenominarse en UVR, o excepcionalmente en pesos. Tales sistemas, sean en UVR o en pesos, deben cumplir las condiciones de pactarse a tasa fija por todo el plazo, a no capitalizar intereses y aceptar el prepago total o parcial de la deuda en cualquier momento durante la vida del crédito.
Frente a los sistemas de amortización, se advierte que hasta el momento han sido aprobados por esta Entidad cinco sistemas de amortización de los cuales, tres (3) se encuentran denominados en UVR y dos (2) en moneda legal, lo cual no implica que las entidades estén en la obligación de adoptarlos todos, sino que de éstos pueden optar por ofrecer uno o algunos, según las políticas internas de cada institución.
En lo atinente al comportamiento y la variación en el valor de las cuotas, según se trate de uno u otro sistema, es importante tener en cuenta que en el caso de los denominados en UVR, aún cuando de acuerdo con el numeral 2º del artículo 17 el “spread” o la tasa remuneratoria es fija durante toda la vida del crédito, la real es variable en la medida en que está atada a un indicador cambiante como lo es la UVR, en tal sentido, es viable que la cuota sufra incrementos mensuales o anuales, de acuerdo con el sistema, pero nunca por encima de la inflación.
Estos sistemas de amortización, se encuentran contenidos en el Capítulo Cuarto del Título III de la Circular Externa 007 de 1996 (Circular Básica Jurídica) en cuyo numeral 5º se describen así:
“5.1. Sistemas en Unidades de Valor Real UVR:
“5.1.1. Cuota constante en UVR (Sistema de Amortización Gradual)
“La cuota mensual es constante en UVR por todos los meses del plazo del crédito. Se calcula como una anualidad uniforme en UVR a la tasa sobre UVR pactada y por los meses del plazo mediante la siguiente fórmula:
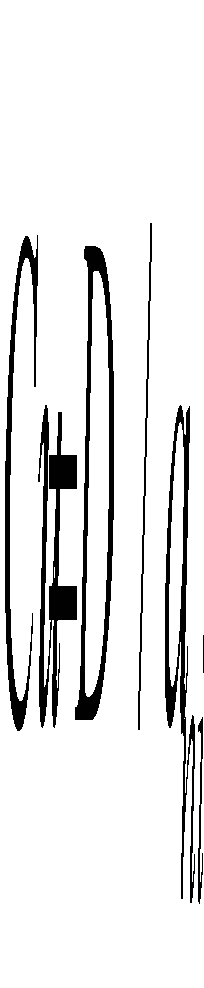
donde:
Cu = Cuota mensual en UVR
D = Monto del préstamo en UVR
n = Plazo en meses
i = tasa efectiva mensual equivalente a la tasa remuneratoria efectiva anual ia
i = ((1+ia ) ( 1 /12))-1
ani
= Valor presente de n pagos unitarios periódicos a la tasa i por periodo”.
No obstante que este sistema establece cuotas mensuales fijas en UVR durante toda la vida del crédito, por efecto del ajuste por inflación del valor de la unidad la cuota mensual es creciente en pesos. Hay amortización a capital desde el inicio del crédito y en esa medida el saldo en UVR disminuye mes a mes. No obstante, el saldo en pesos aumenta durante aproximadamente las dos terceras partes del plazo pues en la última etapa de la vida del crédito el pago de la cuota cubre, además de los intereses, el ajuste por inflación.
“5.1.2. Amortización Constante a Capital en UVR
“Durante cada uno de los meses del piazo se amortiza a la deuda una cantidad uniforme en UVR igual al monto del préstamo en UVR dividido por el plazo en meses. La cuota mensual a pagar es la amortización constante más los intereses del mes sobre el saldo insoluto.
“La cuota para cada mes se obtiene de aplicar la siguiente fórmula:
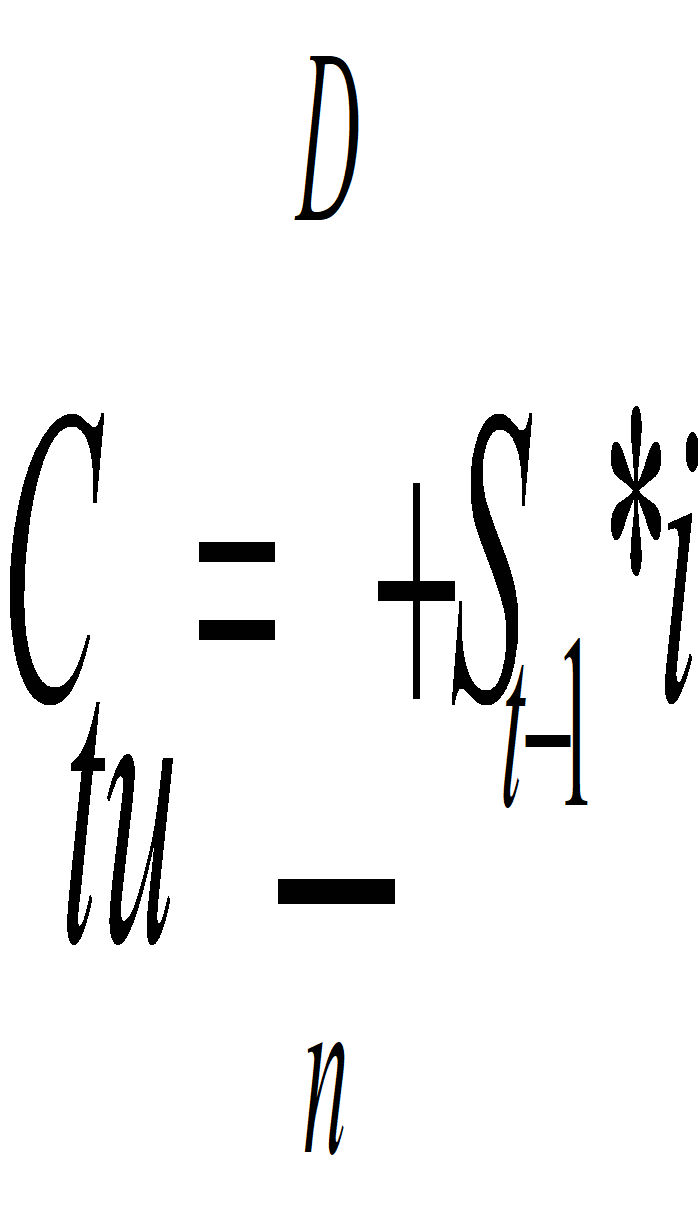
donde:
Ctu = Cuota en UVR a la altura t, t= 1,2,3 …. n
D = Monto de la deuda en UVR
S t-1
= saldo a la altura t-1 igual a
So – (t – 1) D
n
i = tasa efectiva mensual equivalente = ((1l+ia) (1/ 12))-1, ia tasa efectiva anual remuneratoria sobre UVR
n = Número de meses del plazo”.
Este sistema consiste en amortizar desde el principio y en forma permanente una cuota constante a capital, que se obtiene dividiendo el valor total del préstamo expresado en UVR por el número de meses previsto para el plazo del crédito. A esta cuota se adicionan los intereses remuneratorios causados sobre el saldo de la deuda para cada período. Dado que la cuota amortiza capital desde el inicio del crédito, la cuota mensual es decreciente en UVR pero creciente en pesos por efecto de la inflación, a una tasa ligeramente inferior al índice de precios al consumidor. El saldo en pesos aumenta durante aproximadamente la mitad del plazo, por efecto de la inflación.
“5.1.3. Cuota decreciente mensualmente en UVR cíclica por períodos anuales.
“Las cuotas mensuales durante cada anua (aniversario) del crédito son decrecientes en UVR. Para cada período anual del crédito se repite la serie de doce cuotas decrecientes. El decremento anual equivalente debe ser igual a la inflación proyectada y no podrá modificarse durante el plazo.
C = D / äNi
donde:
c = Cuota del primer mes de cada año del crédito en UVR
ct = C (1-g) t-1 para t = 2,3,4,...11, 12
g = decremento mensual equivalente a la inflación proyectada g= (1+Inf) 1/12 -1
ä Ni
= El valor presente de N pagos anuales unitarios anticipados a la tasa efectiva anual i
D = Monto de la Deuda en UVR
N = Plazo en años
I = tasa efectiva anual remuneratoria sobre UVR
R = Valor presente de 12 pagos mensuales decrecientes a una tasa mensual equivalente a la inflación proyectada que no podrá modificarse durante el plazo con primer pago igual a una unidad”.
Este sistema establece cuotas predeterminadas en UVR a lo largo de la vida del crédito, decrecientes mensualmente en UVR y crecientes anualmente a una tasa equivalente a la inflación anual proyectada. Es decir, las cuotas mensuales durante cada anualidad (aniversario) del crédito son decrecientes en UVR y para cada periodo anual del crédito se repite la serie de doce cuotas decrecientes. El decremento anual equivalente debe ser igual a la inflación proyectada y no podrá modificarse durante el plazo del crédito.
La cuota mensual en pesos se conserva aproximadamente estable durante períodos de doce meses, al cabo de los cuales se incrementa a la tasa anual de la inflación, y así sucesivamente. En este sistema hay amortización progresiva a capital desde el inicio del crédito y en esa medida el saldo en UVR disminuye mes a mes.
Por ejemplo, si el cliente comienza en marzo a pagar una cuota de 200 UVR, en abril bajará a 198, en mayo a 196 y así sucesivamente; en marzo del año siguiente se vuelven a pagar las 200 UVR del principio y el ciclo de la baja mensual se repite. Esto significa que en el mes de marzo de todos los años el cliente pagará la misma cantidad de Unidades de Valor Real, aunque en pesos las cuotas si variarán por efecto del ajuste por inflación del valor de la unidad.
“5.2. Sistemas en Pesos
“5.2.1. Cuota Constante (Amortización Gradual en pesos)
“La cuota mensual es fija en pesos por todo el plazo del credito. Se calcula como una anualidad uniforme ordinaria
C=D / ani
donde:
C = Valor de la cuota mensual uniforme en pesos.
Ani
= Valor presente de n pagos unitarios periódicos a la tasa i por período
D = Monto del préstamo en pesos
n = Plazo en meses
i = tasa efectiva mensual equivalente a la tasa efectiva anual ia sobre pesos
i = ((1+ia (1/12)) -1
“5.2.2. Amortización Constante a Capital
“Las cuotas mensuales son iguales a la enésima parte de la deuda más los intereses del mes calculados sobre el saldo insoluto. De esta forma, las cuotas mensuales en pesos son decrecientes.
Ct= D + S t-1*i
n
donde
C t = Cuota en pesos a la altura t, t=1,2,3 ….n
D = Monto de la deuda en pesos
S t1 = saldo a la altura t-1 igual a
D - (i-1) D
n
i = tasa efectiva mensual equivalente = ((1+ia) (1/12))-1 a tasa efectiva anual sobre pesos que no podrá incrementarse durante el plazo.
n = Número de meses del plazo
“Las cuotas definidas en el presente numeral corresponden única y exclusivamente al servicio de la deuda en condiciones normales, es decir no incluyen primas de seguros ni recargos por mora”.
Ahora bien, para efectos de adoptar aquel sistema que mejor se adecue a las condiciones particulares de cada deudor, el artículo 21 de la Ley 546 de 1999(2), impone el deber a los establecimientos de crédito de suministrar información cierta, suficiente, oportuna y de fácil comprensión a los titulares de los créditos otorgados para la adquisición de vivienda.
De otra parte, en términos del artículo 20 ibídem, “(...) Con base en dicha información los deudores podrán solicitar a los establecimientos de crédito acreedores, durante los dos primeros meses de cada año calendario, la reestructuración de sus créditos para ajustar el plan de amortización a su real capacidad de pago, pudiéndose de ser necesario, ampliar el plazo inicialmente previsto para su cancelación total (Subrayado extratextual)
Esta Entidad, en torno a la información que debe darse al deudor, instruyó a las instituciones de crédito (Circular Externa 007 de 1996) en los siguientes términos:
“6. INFORMACIÓN AL DEUDOR
“En cumplimiento de los artículos 20 y 21 de la ley 546 del 23 de diciembre de 1999, las entidades destinatarias de este instructivo deberán remitir a todos sus deudores de créditos individuales hipotecarios para vivienda vigentes y para los nuevos que se otorguen, una información clara, cierta, comprensible y oportuna respecto de las condiciones de sus créditos, de manera tal que el usuario conozca suficientemente la operación del sistema, la composición de las cuotas, el comportamiento del crédito durante su vigencia y las consecuencias de su incumplimiento.
“Dicha información será suministrada al público y a los deudores al momento de ofrecer el producto y, a partir del otorgamiento del préstamo, será remitida a los mismos durante el primer mes de cada año calendario, en los términos del artículo 20 citado, sin perjuicio de que pueda ser solicitada por el deudor en cualquier momento durante la vida del crédito”. (Resaltado extratextual)
Un análisis de las disposiciones en referencia permite afirmar, en relación con la viabilidad de cambiar el sistema de amortización, que los deudores de créditos para vivienda cuentan con la posibilidad, en cualquier tiempo, de solicitar la reestructuración de sus créditos, así como con la que puede hacerse durante los dos primeros meses de cada año calendario con base en la información que suministra cada institución el primer mes de cada año calendario, que es obligatoria para las entidades crediticias. Téngase presente, que este último caso no implica que las entidades estén obligadas a reestructurar todos los créditos con respecto a los cuales se solicite sino que sólo se reestructurarán los que cumplan con los supuestos establecidos en la Circular Externa 007 de 1996 (Circular Básica Jurídica), que sobre el particular señala lo siguiente:
“12. SUPUESTOS PARA SOLICITAR REESTRUCTURACIÓN DEL CRÉDITO
“La reestructuración de un crédito de conformidad con el numeral 12 del Capítulo II de la Circular Básica Contable y Financiera, se define como el “negocio jurídico de cualquier clase, que tenga como objeto o efecto modificar cualquiera de las condiciones originalmente pactadas en beneficio del deudor”.
“Para el ejercicio por parte de los deudores de la prerrogativa prevista en el artículo 20 de la Ley 546 de 1999, norma cuya exequibilidad fue condicionada por la Sentencia No. C-955/2000 proferida por la H. Corte Constitucional, la entidad acreedora al momento de hacer la evaluación de la solicitud de reestructuración de una obligación de este tipo, deberá verificar que se cumplan los siguientes requisitos para que resulte viable la reestructuración:
“a) Que la primera cuota del crédito una vez reestructurado, que esté dispuesto a pagar el deudor, en ningún caso represente más del treinta por ciento (30%) de los ingresos familiares, de conformidad con el Decreto 145 de 2000.
“b) Que el saldo de la obligación a la fecha de solicitud de la reestructuración no exceda el setenta por ciento (70%) del valor del inmueble o el ochenta por ciento (80%) tratándose de vivienda de interés social.
El valor del inmueble se establecerá mediante avalúo técnico realizado por profesionales, personas naturales o jurídicas, inscritos en el Registro Nacional de Avaluadores conformado por la lista de las entidades autorizadas por la Superintendencia de Industria y Comercio, de conformidad con Decreto 422 de 2000.
“c) Que el plazo contemplado para reestructurar la obligación no supere treinta (30) años, contados a partir de la fecha del desembolso del crédito.
“d) Que el reporte de endeudamiento con el sector financiero permita concluir que el deudor está en capacidad de cumplir con la obligación hipotecaria de vivienda.
“e) Que la entidad no haya presentado demanda ejecutiva en contra del deudor por la obligación respecto de la cual se solicita la reestructuración.
“f) Que no existan embargos sobre la garantía a la fecha de solicitud de la reestructuración.
g) Que el deudor no se encuentre tramitando un proceso concursal.
“h) Que la solicitud de reestructuración del crédito sea presentada dentro de los dos primeros meses de cada año calendario y sea suscrita por todos los obligados, así como los documentos a través de los cuales se instrumente la obligación.
“Lo anterior, debe entenderse sin perjuicio de la facultad que tiene la entidad acreedora de acordar con sus deudores reestructuraciones de un crédito en cualquier momento, de acuerdo con la percepción de riesgo que en cada caso se tenga (Resaltado extratextual).
Es claro que, en la medida en que se cumpla con los requisitos anteriormente relacionados la reestructuración de su crédito será viable, si se efectúa durante los dos primeros meses calendario de cada año, sin perjuicio de que la entidad en ejercicio de la autonomía de la voluntad pueda acceder a ello en cualquier tiempo.
Finalmente, se advierte que si estima que el establecimiento de crédito vigilado por esta Superintendencia le ha cobrado arbitrariamente sumas que no corresponden, puede presentar la reclamación respectiva ante la Subdirección de Resolución de Conflictos, Quejas y Atención al Usuario de esta Entidad a fin de que se adelante la actuación administrativa del caso.
En los anteriores términos se absuelve el objeto de su consulta, con el alcance previsto en el artículo 25 del Código Contencioso Administrativo.
Cordialmente,
PILAR CABRERA PORTILLA
Coordinadora Grupo de Consultas Dos
1. ART.39. Adecuación de los documentos contentivos de las condiciones de los créditos. Los establecimientos de crédito deberán ajustar los documentos contentivos de las condiciones de los créditos de vivienda individual a largo plazo, desembolsados con anterioridad a la Fecha de vigencia de la presente ley a las disposiciones previstas en la misma. Para ello contarán con un plazo hasta de cielito ochenta (180) días contados a partir de la vigencia de la presente ley.
No obstante lo anterior, los pagarés mediante los cuales se instrumenten las deudas así como las garantías de las mismas, cuando estuvieren expresadas en UPAC o en pesos, se entenderán por su equivalencia, en UVR, por ministerio de la presente ley”.
2. "Los establecimientos de crédito deberán suministrar información cierta, suficiente, oportuna y de fácil comprensión para el público y para los deudores respecto de las condiciones de sus créditos, en los términos que determine la Superintendencia Bancaria.
“Durante el primer mes de cada año calendario, los establecimientos de crédito enviarán a todos sus deudores de créditos individuales hipotecarios para vivienda una información en las condiciones del presente artículo”.
