
 Transparencia
 Atención a la ciudadanía
 Participa


ACUERDO 134 DE 2025
(octubre 30)
<Fuente: Archivo interno entidad emisora>
LA JUNTA DIRECTIVA DE LA EMPRESA PARA LA SEGURIDAD Y SOLUCIONES URBANAS
En ejercicio de las facultades legales y estatutarias, en especial las establecidas por la Ley 489 de 1998, el Decreto Municipal 178 del 2002, el Decreto 111 de 1996 Estatuto Orgánico del Presupuesto, el Decreto 115 de 1996, el Decreto 006 de 1998, mediante el cual se compilan los Acuerdos 52 de 1995 y 38 de 1997, modificados por el Acuerdo 43 de 2025, el Acuerdo Municipal 109 de 2019 y el Acuerdo 132 de 2025.
CONSIDERANDO:
1. Que de conformidad con lo establecido por la Resolución 3832 de 2019 del Ministerio de Hacienda y Crédito Público, modificada por las Resoluciones 1355 de 2020, 2323 de 2020, 3834 de 2021, 2372 de 2022 2662 de 2023 y 3469 de 2024, el presupuesto de Ingresos y Gastos de la ESU para la vigencia 2026 cumple con los lineamientos impartidos por el Ministerio de Hacienda y Crédito Público en lo referente al Catálogo de Clasificación Presupuestal para Entidades Territoriales y sus Descentralizadas (CCPET).
2. Que en la sesión del 30 de octubre de 2025 la Junta Directiva discutió y aprobó en primera instancia el presupuesto de ingresos y gastos de la Empresa para la Seguridad y Soluciones Urbanas– ESU- para la vigencia fiscal 2026.
3. Que corresponde a la Junta Directiva, conforme al literal f. del artículo 12 del Acuerdo No. 132 de 2025, "Aprobar el proyecto de presupuesto de la Empresa y los planes de negocio para los períodos que señale.".
Con fundamento en lo anterior,
ACUERDA:
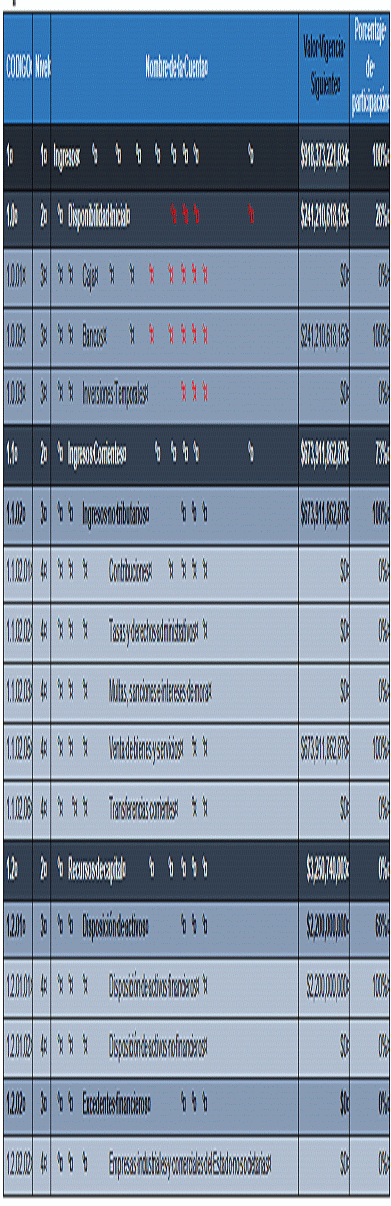
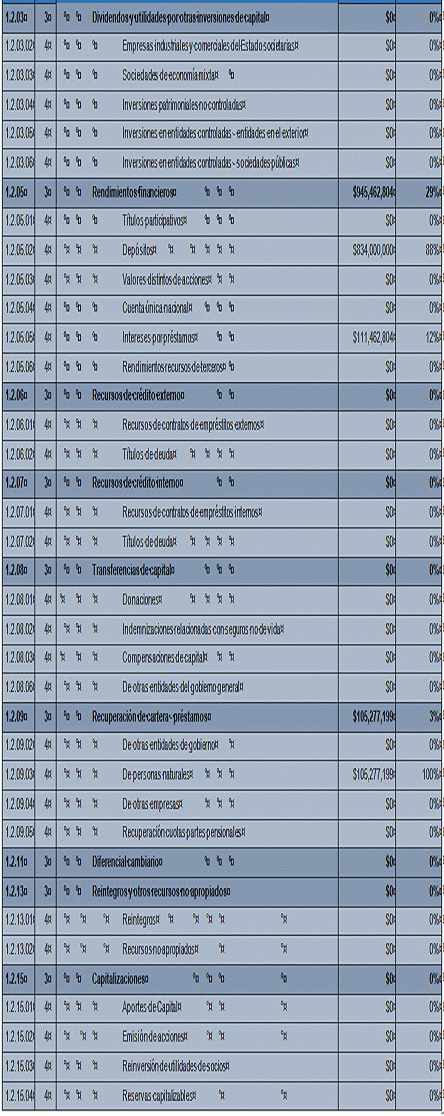
ARTÍCULO 1. Aprobar en primera instancia el presupuesto de ingresos de la Empresa para la Seguridad y Soluciones Urbanas – ESU para la vigencia 2026, en la suma de $918,373,221,034 (novecientos dieciocho mil trescientos setenta y tres millones doscientos veintiún mil treinta y cuatro pesos m/l).
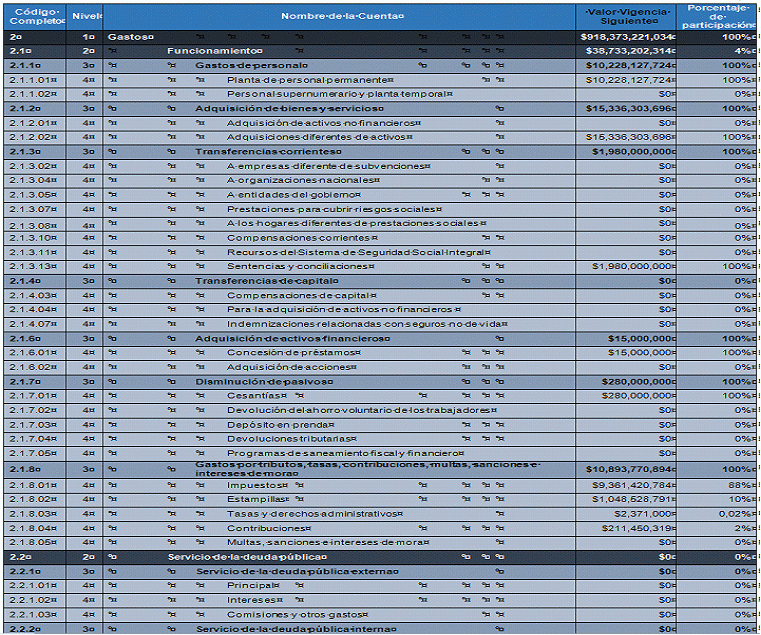
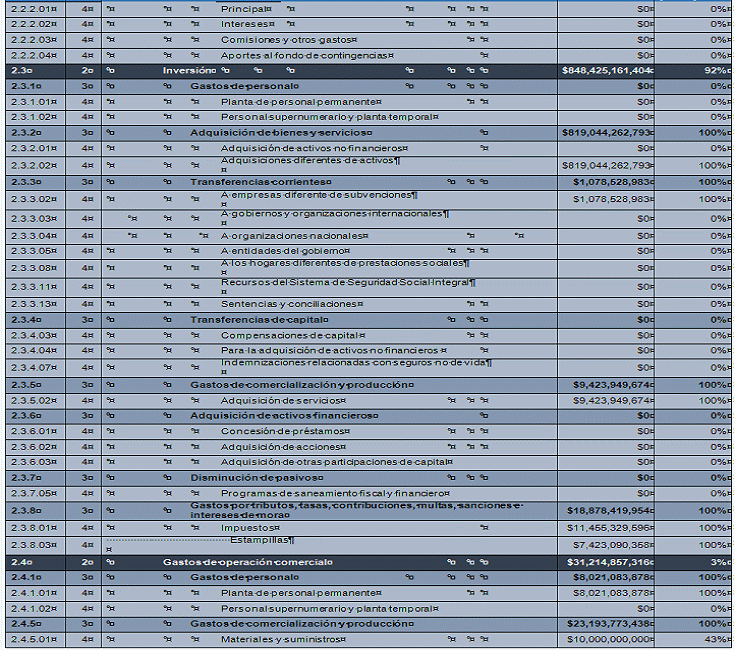
ARTÍCULO 2. Aprobar en primera instancia el presupuesto de gastos de la Empresa para la Seguridad y Soluciones Urbanas - ESU para la vigencia 2026, en la suma de $918.373.221.034 (novecientos dieciocho mil trescientos setenta y tres millones doscientos veintiún mil treinta y cuatro pesos m/l).
ARTÍCULO 3. Adoptar en su totalidad las disposiciones generales remitidas por el Distrito de Medellín, las cuales se encuentran contenidas en el documento denominado "DISPOSICIONES GENERALES EMPRESAS INDUSTRIALES Y COMERCIALES DEL ESTADO PRESUPUESTO 2026", así:
"Disposiciones Generales: Aprobar en primera instancia las Disposiciones Generales de la empresa para la vigencia 2026, las cuales tendrían aplicabilidad sólo durante la misma. Las Disposiciones Generales son las normas tendientes a asegurar la correcta ejecución del presupuesto.
La presentación y aprobación del presupuesto de las EICE y de Economía Mixta, para el proyecto de presupuesto 2026, se deberá realizar de acuerdo a los lineamientos otorgados por el Ministerio de Hacienda y Crédito Público en lo referente al Catálogo de Clasificación Presupuestal para Entidades Territoriales y sus descentralizadas (CCPET), cada entidad estará atenta a la publicación de esta información e instrucciones para su aplicación. El CODFIS podrá abstenerse de analizar aquellos proyectos de presupuesto que no cumplan con el instructivo y/o las disposiciones de la Resolución 3438 de 2021 que modifica las resoluciones 401 de 2021, la Resolución 1355 de 2020 y está a la resolución 3832 de 2019 y los respectivos anexos.
1. Ejecución presupuestal: La ejecución presupuestal es el proceso mediante el cual se recaudan los ingresos, se adquieren los compromisos y se ordenan los gastos y pagos, cumpliendo con los requisitos señalados en la normativa vigente. La ejecución del presupuesto de la Empresa será de caja para los ingresos (recaudo) y de causación para los gastos, es decir, lo ordenado pagar efectivamente más los compromisos legalmente adquiridos.
La causación del gasto debe contar con la apropiación presupuestal correspondiente. Los compromisos y obligaciones pendientes de pago a 31 de diciembre, deberán incluirse en el presupuesto del año siguiente como una cuenta por pagar y su pago deberá realizarse en dicha vigencia fiscal. (Artículo 21 del Acuerdo 109).
2. Principio de anualidad: El año fiscal comienza el 01 de enero y termina el 31 de diciembre de cada año. Después del 31 de diciembre no podrán asumirse compromisos con cargo a las apropiaciones del año fiscal que se cierra en esa fecha y los saldos de apropiación no afectados por compromisos caducarán sin excepción. (Artículo 5 del Acuerdo 109).
Cuando la entidad requiera celebrar contratos que generen obligaciones cuya ejecución se inicie con presupuesto de la vigencia en curso y continúe en vigencias fiscales posteriores, requerirá de la autorización de vigencias futuras (Art 33 y 34 Acuerdo 109 de 2019). Sólo se pueden incorporar dentro del presupuesto, aquellos gastos que se van a ejecutar en la respectiva vigencia fiscal, por lo cual, los contratos que así se suscriban deben ejecutarse en la correspondiente anualidad.
3. Certificación de ingresos: La disponibilidad de ingresos para adiciones al presupuesto de la empresa, la creación de nuevas apropiaciones en el presupuesto de gastos y los traslados presupuestales deberán certificarse por el Jefe de Presupuesto o quien haga sus veces.
El CODFIS se abstendrá de adicionar el presupuesto si la certificación de ingresos que soporta la solicitud que la empresa somete a su consideración, después de haber sido aprobada en primera instancia por su Junta Directiva, no establece de manera clara y precisa el recurso que ha de servir de base para incrementar y ejecutar el presupuesto.
La certificación que expida el Contador, de los excedentes financieros o utilidades de la empresa generadas en la vigencia anterior, deberá enviarse a más tardar el 10 de abril de 2026 a la Secretaría de Hacienda, conjuntamente con los estados financieros a diciembre 31 del año anterior, aprobados por la Junta Directiva, los cuales deberán cruzar con los saldos reportados en el CHIP. Lo anterior, con el fin que el Secretario de Hacienda los someta a consideración del CODPES para su determinación y aprobación antes del 30 de abril de 2026.
Con el fin de establecer de manera clara y precisa que los excedentes financieros generados por la empresa en la vigencia anterior, reportaran una ejecución respaldada en recaudos efectivos, la empresa que someta a consideración del CODFIS la adición presupuestal de dichos recursos, demostrará que los mismos fueron recaudados efectivamente a la fecha de corte de la vigencia en la cual se generó el excedente y de forma tal, que al momento de adicionar el presupuesto los recursos efectivos se encuentran en caja y banco pendientes de aforo.
Los excedentes financieros o utilidades de la empresa certificados por el Contador deben estar líquidos al momento de solicitar adicionarlos al presupuesto, esto hace parte de la disponibilidad inicial pendiente de aforo. Cuando los excedentes financieros sean adicionados al presupuesto, éstos se deben ejecutar en la respectiva vigencia fiscal.
El CODFIS podrá abstenerse de aprobar aquellas solicitudes de modificación presupuestal que a su juicio atenten contra el equilibrio de la empresa.
4. Certificados de Disponibilidad Presupuestal Globales: Con fundamento en el principio de legalidad del gasto, podrán expedirse únicamente certificados de disponibilidad globales que amparen los pagos, bien sea por funcionamiento, servicio de la deuda e inversión para: servicios públicos (art. 42 del Estatuto Orgánico de Presupuesto del Municipio de Medellín), cuotas de administración, viáticos y gastos de viaje, gastos legales, nómina, provisión planta de empleo, pago de la deuda, etc.
5. Liquidación del presupuesto: La responsabilidad de la desagregación del presupuesto de ingresos y gastos, conforme a las cuantías aprobadas por el CODFIS o a quien este delegue, será de los Gerentes, o Directores, quienes presentarán un informe de la desagregación, a la Junta o Consejo Directivo.
En la distribución se dará prioridad a los sueldos de personal, prestaciones sociales, servicios públicos, seguros, mantenimiento, sentencias, pensiones y transferencias asociadas a la nómina (…) (Artículo 20 del Acuerdo 109).
El Acto de liquidación del presupuesto contendrá un anexo con la definición detallada de los ingresos y gastos y las disposiciones generales que serán de estricto cumplimiento.
(…) La ejecución del presupuesto podrá iniciarse con la desagregación efectuada por los Gerentes o Directores de las Empresas. El presupuesto distribuido se remitirá a la Secretaría de Hacienda y al Departamento Administrativo de Planeación a más tardar el 15 de febrero de cada año. (…)
6. Aprobación de Modificaciones Presupuestales: "Las modificaciones presupuestales que afecten el valor total de los gastos de funcionamiento, servicio de la deuda y gastos de inversión serán aprobadas por el CODFIS, previa aprobación en primera instancia de la Junta o Consejo Directivo de la Empresa y por solicitud del Representante Legal.
El Representante Legal de la Empresa mediante Resolución podrá efectuar los traslados presupuestales que no modifiquen el valor total de las apropiaciones de Gastos de Funcionamiento, Servicio de la Deuda e Inversión.
Para los gastos de inversión se requiere adicionalmente el concepto favorable del Área de Planeación de las Empresas. La Secretaría de Hacienda y el Departamento Administrativo de Planeación, podrán solicitar la información que se requiera para su estudio y evaluación." (Artículo 27 del Acuerdo 109).
La celebración de convenios con diferentes entidades tanto públicas como privadas, se deben adicionar a medida que estos se perfeccionen y no con anticipación, es decir, no hacerlo al momento de presentar el presupuesto de la vigencia siguiente.
El ajuste de la Disponibilidad inicial deberá ser aprobado por el CODFIS antes del 30 de junio de la vigencia 2026. Las empresas adicionarán al presupuesto, el valor de la Disponibilidad Inicial generada con recursos propios, de acuerdo al saldo en caja y bancos e inversiones temporales relacionados en el Balance General a diciembre 31 de 2025, aprobado por la Junta Directiva y en caso de no requerir financiar gastos adicionales con la misma, podrán abstenerse de hacerlo, generándose por ende la correspondiente Disponibilidad Final.
7. Modificaciones presupuestales autorizadas por el Gerente: Los traslados presupuestales que no afecten los agregados aprobados por el CODFIS, serán autorizados por el Gerente General de la empresa, de acuerdo a lo consignado en el artículo 28 del Acuerdo 109 de 2019.
8. Creación de rubros: Excepcionalmente y bien justificado, mediante acto administrativo, el Gerente podrá crear rubros cuando no se hayan tenido en cuenta en el acto de liquidación del presupuesto de la vigencia.
9. Vigencias futuras: El Gerente General de la empresa o quien el CODFIS delegue mediante acto administrativo, podrá autorizar la asunción de compromisos que afecten el presupuesto de vigencias futuras, sólo si la respectiva solicitud es analizada y aprobada en primera instancia por la Junta Directiva de la empresa y en forma definitiva por el CODFIS. En cualquier caso, este proceso deberá estar en concordancia con lo dispuesto en el Acuerdo 109 de 2019.
Una vez autorizadas las vigencias futuras por parte del CODFIS, el Jefe de Presupuesto o quien haga sus veces, expedirá un certificado de viabilidad presupuestal, detallando año por año la vigencia futura autorizada, el cual deberá ser reemplazado, cada año, por un Certificado de Disponibilidad Presupuestal (CDP) en los primeros días del mes de enero de la vigencia siguiente.
10. Vigencias futuras Negocios Fiduciarios: "Los negocios fiduciarios de administración o manejo de recursos que requieran celebrar las Empresas que cubran más de una vigencia fiscal, necesitarán autorización para comprometer vigencias futuras previa a la apertura de la licitación o concurso, de manera general o particular.
Esta autorización la dará el CODFIS o a quien este delegue, únicamente sobre la remuneración de la entidad fiduciaria. El anterior requisito será igualmente necesario en caso de la adición, prórroga o reajuste de este tipo de contratos ya celebrados, siempre y cuando cubran más de una vigencia fiscal..." (Artículo 36 del Acuerdo 109)
11. Caducidad de las vigencias futuras: "Las autorizaciones para asumir compromisos con recursos de vigencias futuras no utilizados a 31 de diciembre de la respectiva vigencia fiscal caducarán, salvo en el caso de soportar procesos contractuales en curso." (Artículo 38 del Acuerdo 109)
12. Proyectos de inversión catalogados de importancia estratégica y a largo plazo: "El CODFIS o a quien este delegue, en cualquier tiempo, y solamente en aquellos casos en que el Consejo de Gobierno Convertido en CODPES, declare los proyectos de inversión de importancia estratégica, podrá autorizar que se asuman obligaciones que afecten el presupuesto de vigencias futuras, ordinarias o excepcionales, de largo plazo que superen el respectivo período de gobierno. (…)
(…) El CODFIS podrá autorizar vigencias futuras para proyectos de inversión de importancia estratégica y a largo plazo, hasta por el plazo del proyecto o vigencia del contrato o del servicio de la deuda del proyecto de inversión, siempre y cuando el monto máximo de las mismas sea consistente con el Marco Fiscal de Mediano Plazo." y acorde con lo dispuesto en el Acuerdo 109 de 2019.
13. Certificados de Viabilidad Presupuestal: Con el fin de garantizar un mayor grado de eficiencia y eficacia en la gestión contractual, el Jefe de Presupuesto de la empresa o quien haga sus veces, podrá expedir certificados de viabilidad presupuestal una vez el presupuesto de la vigencia siguiente haya sido aprobado por el CODFIS, el mismo que debe ser reemplazado por un Certificado de Disponibilidad Presupuestal los primeros días del mes de enero de la vigencia siguiente.
Las viabilidades presupuestales expedidas con fundamento en la presente disposición sólo podrán respaldar los procesos hasta la etapa precontractual.
14. Hechos Cumplidos: Los hechos cumplidos son sancionables desde el punto de vista presupuestal. "No se podrán tramitar o legalizar actos administrativos u obligaciones que afecten el presupuesto de gastos cuando no reúnan los requisitos legales o se configuren como hechos cumplidos." (Artículo 24 del Acuerdo 109 de 2019).
El cumplimiento de las obligaciones adquiridas por el Ordenador del gasto en virtud de los hechos cumplidos, sólo podrán ser resueltos a partir de las figuras de Conciliación Prejudicial. "(…) Los Ordenadores de Gastos responderán disciplinaria, fiscal y penalmente por incumplir lo establecido en esta norma"
15. Recaudos que no afectan el presupuesto de ingresos: "Cuando una Empresa esté facultada para recaudar ingresos que pertenecen a otras entidades no realizará operación presupuestal alguna, sin perjuicio de la vigilancia que deban ejercer los correspondientes órganos de control." (Artículo 49 del Acuerdo 109 de 2019)
16. Recaudos y pagos: Corresponde a la Tesorería de la empresa recaudar la totalidad de las rentas que se generen y efectuar los pagos correspondientes, garantizando en todo momento la liquidez necesaria que permita efectuar oportunamente los pagos del presupuesto.
17. Informes mensuales de presupuesto: La Empresa enviará mensualmente la ejecución presupuestal a la Secretaría de Hacienda del Municipio de Medellín, conforme a lo establecido en los artículos 91, 92 y 94 del Decreto 006 de 1998 y en las Disposiciones Generales del Acuerdo o Decreto mediante el cual se apruebe el Presupuesto General del Municipio de Medellín para la vigencia fiscal.
El CODFIS podrá abstenerse de aprobar cualquier solicitud de la Empresa cuando incumpla lo dispuesto en esta norma o no se encuentre al día en el pago de las cuotas de fiscalización. (Inciso número 4, artículo 43, Acuerdo 109)
18. Cuentas por pagar: Con fundamento en el Acuerdo 109 en su artículo 21, los compromisos y obligaciones pendientes de pago a 31 de diciembre (rezago presupuestal), deberán incluirse en el presupuesto del año siguiente como una cuenta por pagar y su pago deberá realizarse en dicha vigencia fiscal.
19. Recaudos que superan las proyecciones del ingreso: El Consejo Distrital de Política Fiscal "CODFIS" se abstendrá de adicionar durante la vigencia, rubros de ingresos cuyo recaudo supere el presupuesto proyectado inicialmente, a menos que los ingresos tengan destinación específica o que el recaudo total del presupuesto de ingresos supere el presupuesto definitivo total proyectado.
20. El Gerente es el órgano de comunicación de la empresa con el CODFIS: El órgano de comunicación de la empresa con el Consejo Distrital de Política Fiscal "CODFIS" en materia presupuestal es el Gerente. En consecuencia, sólo este funcionario podrá solicitar, previa aprobación de la Junta Directiva, la aprobación del presupuesto, las modificaciones presupuestales que afecten los agregados aprobados por el CODFIS y las vigencias futuras. Sólo el CODFIS podrá delegar las facultades citadas en esta disposición.
21. Autoridades para suspender, reducir o modificar el presupuesto: "El Consejo Distrital de Política Fiscal - CODFIS, o quien éste delegue, previa comunicación al representante legal de la empresa, podrá suspender, reducir o modificar el presupuesto cuando la Secretaría de Hacienda, estime que los recaudos del año pueden ser inferiores al total de los gastos presupuestados; o cuando no se perfeccionen los recursos del crédito; o cuando la coherencia macroeconómica así lo exija; o cuando el Departamento Administrativo de Planeación lo determine, de acuerdo con los niveles de la ejecución de la inversión." (Artículo 31 del Acuerdo 109 de 2019)
22. Responsabilidad disciplinaria, fiscal y penal: Acorde con lo establecido en el artículo 23 del Acuerdo 109 de 2019, no se podrán contraer obligaciones sobre apropiaciones inexistentes, o en exceso del saldo disponible, con anticipación a la apertura del crédito adicional correspondiente, o con cargo a recursos del crédito cuyos contratos no se encuentren perfeccionados, o sin que cuenten con el concepto del Área Financiera de las Empresas para comprometerlos antes de su perfeccionamiento, o sin la autorización para comprometer vigencias futuras por el Consejo Distrital de Política Fiscal, CODFIS, o quien éste delegue. El funcionario que lo haga responderá personal y pecuniariamente de las obligaciones que se originen.
"…No se podrán tramitar o legalizar actos administrativos u obligaciones que afecten el presupuesto de gastos cuando no reúnan los requisitos legales o se configuren como hechos cumplidos. Los ordenadores de gastos responderán disciplinaria, fiscal y penalmente por incumplir lo establecido en esta norma…" (Artículo 24 del Acuerdo 109 de 2019).
23. Sentencias y Conciliaciones: Con fundamento en la Ley 1437 de 2011 (artículo 195, parágrafo 2): "El monto asignado para sentencias y conciliaciones no se puede trasladar a otros rubros, y en todo caso serán inembargables, así como los recursos del Fondo de Contingencias. La orden de embargo de estos recursos será falta disciplinaria."
24. Vigencias expiradas: "En el presupuesto se podrán crear rubros de vigencias expiradas, con el fin de realizar el pago de las obligaciones legalmente contraídas, pero que por diferentes motivos no fue posible atender cumplidamente durante la vigencia respectiva o no fueron incluidas en el rezago presupuestal y que por no estar sometidas a litigio alguno no se requiere de pronunciamiento judicial para autorizar su pago. La vigencia expirada no podrá utilizarse como un mecanismo de legalización de pagos de obligaciones adquiridas sin el lleno de los requisitos exigidos legalmente. En todos los casos, sólo es posible cancelar aquellos compromisos originados en vigencias fiscales anteriores con cargo al presupuesto vigente, que en su oportunidad se adquirieron con todas las formalidades legales y contaron con Certificado de Disponibilidad Presupuestal y Registro Presupuestal del Compromiso previos.
El uso de esta figura, en cualquier caso, será excepcional y los requisitos para constituirlas deberán ser validados y soportados por el Área de Presupuesto de la Empresa" (artículo 26 del Acuerdo 109 de 2019).
La desagregación del presupuesto para la vigencia 2025, se deberá hacer aplicando el Catálogo de Clasificación Presupuestal para Entidades Territoriales y sus descentralizadas (CCPET) anexo 1 y 2 y deberá presentarse ante el CODFIS por rubro hasta el nivel (5) cinco de desagregación para el ingreso y nivel (4) cuatro para el gasto.
Para las entidades a las que el CODFIS ha delegado funciones, la presentación del proyecto de presupuesto deberá hacerse por agregados del presupuesto del ingreso y de gasto con el esquema establecido en la Resolución 401 de 2021, es decir, hasta el nivel 3 de desagregación, así mismo, en este esquema la responsabilidad de la desagregación del presupuesto de ingresos y gastos podrá seguir siendo efectuada por los gerentes o Directores de las empresas, teniendo en cuenta el Catálogo de Clasificación Presupuestal para Entidades Territoriales y sus descentralizadas (CCPET), en la Resolución 401 de 2021."
Dado en el distrito Especial de Ciencia, Tecnología e Innovación de Medellín, el treinta (30) de octubre de 2025.
JOSÉ NICOLÁS RÍOS CORREA
Presidente de la Junta Directiva
KAMAL ABDUL NASSAR MONTOYA
Secretario de la Junta Directiva


