

DECRETO <LEY> 1599 DE 2026
(octubre 22)
Diario Oficial No. 53.666 de 22 de octubre de 2026
MINISTERIO DE HACIENDA Y CRÉDITO PÚBLICO
Por medio del cual se decreta el presupuesto de rentas y recursos de capital y el presupuesto de gastos para la vigencia fiscal del 1o de enero al 31 de diciembre de 2027.
EL PRESIDENTE DE LA REPÚBLICA DE COLOMBIA,
en ejercicio de las facultades constitucionales y legales, en especial las conferidas en el artículo 348 de la Constitución Política y el artículo 59 del Estatuto Orgánico del Presupuesto, y
CONSIDERANDO:
Que de conformidad con lo previsto en el artículo 346 de la Constitución Política, el Gobierno nacional formuló el Proyecto de Ley "Por la cual se decreta el presupuesto de rentas y recursos de capital y ley de apropiaciones para la vigencia fiscal del 1o de enero al 31 de diciembre del año 2027" y lo presentó al Congreso de la República dentro de los primeros diez días de la legislatura 2026-2027, siendo radicado en la Secretaría General de la Cámara de Representantes el 29 de julio de 2026, el cual fue registrado como Proyecto de Ley número 152 de 2026 en la Cámara de Representantes y Proyecto de Ley número 111 de 2026 en el Senado de la República.
Que el monto presentado por el Gobierno nacional en el Proyecto de Ley del Presupuesto General de la Nación para la vigencia 2027 ascendió a la suma de quinientos setenta y cinco billones seiscientos noventa y nueve mil ciento sesenta y nueve millones quinientos dieciocho mil novecientos ochenta y un pesos ($575.699.169.518.981) moneda legal.
Que en virtud del inciso segundo del artículo 56 del Estatuto Orgánico de Presupuesto, las Comisiones Económicas Conjuntas del Congreso de la República resolvieron que el Proyecto de Ley Anual de Presupuesto Público Nacional para la vigencia fiscal 2027, no se encontraba ajustado a los preceptos del referido estatuto, motivo por el cual, el 11 de agosto de 2026, dichas comisiones votaron favorablemente devolverlo al Ministerio de Hacienda y Crédito Público para que realizara las enmiendas correspondientes.
Que el Ministerio de Hacienda y Crédito Público volvió a radicar el Proyecto de Ley Anual de Presupuesto Público Nacional el 27 de agosto de 2026, fecha anterior al plazo máximo dispuesto en el segundo inciso del artículo 56 del Estatuto Orgánico de Presupuesto.
Que el nuevo monto presentado por el Gobierno nacional en el Proyecto de Ley del Presupuesto General de la Nación para la vigencia 2027 ascendió a la suma de seiscientos treinta y cuatro billones novecientos cincuenta y dos mil cuarenta millones ochocientos setenta y un mil noventa y nueve pesos ($634.952.040.871.099) moneda legal.
Que la primera parte del inciso 3 del artículo 56 del Estatuto Orgánico del Presupuesto dispone: "Antes del 15 de septiembre las comisiones del Senado y Cámara de Representantes decidirán sobre el monto definitivo del presupuesto de gastos".
Que durante la sesión de las cuatro Comisiones Económicas Conjuntas realizada el 14 de septiembre de 2026, fueron presentadas, discutidas y votadas diversas proposiciones sobre el monto definitivo del Presupuesto General de la Nación para la vigencia 2027, siendo la proposición del monto avalado por el Gobierno nacional el votado favorablemente.
Que siguiendo el proceso definido en el Estatuto Orgánico de Presupuesto, se continuó con el trámite legislativo correspondiente, cuyas ponencias mayoritarias aprobadas por el Gobierno nacional para primer debate se publicaron en la Gaceta del Congreso número 1330 del 21 de septiembre de 2026 de la Cámara de Representantes, y en la Gaceta del Congreso números 1360 y 1361 del 22 de septiembre de 2026 del Senado de la República.
Que la segunda parte del inciso 3o del artículo 56 del Estatuto Orgánico del Presupuesto dispone que "La aprobación del proyecto, por parte de las comisiones, se hará antes del 25 de septiembre y las plenarias iniciarán su discusión el 1o de octubre de cada año".
Que el 23 de septiembre de 2026, en sesiones conjuntas, las Comisiones Económicas Terceras y Cuartas del Honorable Senado de la República y de la Honorable Cámara de Representantes se reunieron para adelantar el estudio, discusión y votación en primer debate del Proyecto de Ley de Presupuesto General de la Nación para la vigencia 2027, el cual fue aprobado.
Que el texto aprobado en primer debate del Proyecto de Ley de Presupuesto General de la Nación para la vigencia 2027 fue publicado en la Gaceta del Congreso número 1507 del 8 de octubre de 2026 de la Cámara de Representantes y 1508 del 8 de octubre del Senado de la República.
Que después de sendas discusiones entre el Gobierno nacional, los coordinadores ponentes y los ponentes del Proyecto de Ley de Presupuesto General de la Nación para la vigencia fiscal 2027, el 13 de octubre de 2026 fue radicada la ponencia para segundo debate con el objetivo de que el referido proyecto de ley surtiera su respectivo trámite legislativo ante las plenarias del Congreso de la República.
Que el informe de ponencia mayoritaria avalada por el Gobierno nacional para segundo debate en la Cámara de Representantes y el Senado de la República fue publicado en la Gaceta del Congreso número 1521 del 14 de octubre de 2026.
Que el 19 de octubre de 2026, el Senado de la República aprobó la Ley Anual de Presupuesto Público Nacional para la vigencia fiscal 2027 con modificaciones al texto contenido en el informe de ponencia para segundo debate.
Que el 20 de octubre de 2026, la Cámara de Representantes aprobó la Ley Anual de Presupuesto Público Nacional para la vigencia fiscal 2027 con modificaciones al texto contenido en el informe de ponencia para segundo debate.
Que el artículo 186 de la Ley 5a de 1992 dispone: "Para efecto de lo previsto en el artículo 161 constitucional, corresponderá a los Presidentes de las Cámaras integrar las Comisiones accidentales que sean necesarias, con el fin de superar las discrepancias que surgieren respecto del articulado de un proyecto. Las comisiones prepararán el texto que será sometido a consideración de las Cámaras en el término que les fijen sus Presidentes.
Serán consideradas como discrepancias las aprobaciones de articulado de manera distinta a la otra Cámara, incluyendo las disposiciones nuevas".
Que mediante comunicación del 21 de octubre de 2026, el Presidente y el Secretario General de la Cámara de Representantes informaron al Ministerio de Hacienda y Crédito Público que "Revisados los textos aprobados por las sesiones plenarias del Senado y la Cámara de Representantes, se concluye que su contenido es diferente, y que no fueron conciliados, habida cuenta que los términos para realizar la respectiva conciliación ya están vencidos".
Que el artículo 59 del Estatuto Orgánico del Presupuesto, en concordancia con el artículo 348 de la Constitución Política, dispone: "Si el Congreso no expidiere el Presupuesto General de la Nación antes de la media noche del 20 de octubre del año respectivo, regirá el proyecto presentado por el gobierno, incluyendo las modificaciones que hayan sido aprobadas en el primer debate".
Que el Congreso de la República no realizó la comisión accidental referida en el artículo 186 de la Ley 5a de 1992, antes del plazo máximo establecido en el artículo 59 del Estatuto Orgánico de Presupuesto, con el objetivo de subsanar la diferencia de redacciones aprobadas por las plenarias de Senado y Cámara de Representantes del Congreso de la República, razón por la cual, no fue posible expedir la ley por la cual se debía decretar el Presupuesto de Rentas y Recursos de Capital y Ley de Apropiaciones para la vigencia fiscal del 1o de enero al 31 de diciembre del año 2027, dentro del plazo y términos previstos en la normativa vigente.
Que la Corte Constitucional en Sentencia C-478 de 1992 sostuvo: "En ausencia de la acción legislativa para la expedición de la ley del plan (art. 241 C.P.) y de la ley de Presupuesto (arts. 348, 349), podrá el Presidente ponerlas en vigor mediante decretos que tienen fuerza de leyes".
Que el máximo tribunal constitucional en la Sentencia C-1645 de 2000 precisó la diferencia entre un proyecto de presupuesto no radicado a tiempo por el Gobierno nacional, y un proyecto de presupuesto no aprobado dentro del término preclusivo por el Congreso de la República. En el primer caso la Constitución Política prevé que recobra vigencia el presupuesto del año anterior, mientras que, frente a la segunda situación, rige el proyecto presentado por el Gobierno nacional con lo aprobado en las Comisiones Económicas Conjuntas del Congreso de la República.
En la mencionada sentencia, la Corte Constitucional también se refiere a la finalidad de las medidas contempladas en la Constitución Política ante la falta de Ley Anual de Presupuesto Público Nacional, esto es, contrarrestar los efectos dañinos que generarían tal situación, tales como, caos financiero, recesión económica, incumplimiento del pago de deuda soberana y la parálisis del sector público, lo cual necesariamente inciden en forma negativa a la sociedad colombiana en general.
En ese sentido, la expedición del Presupuesto General de la Nación para la vigencia fiscal 2027, a través de decreto con fuerza de ley, no solo obedece a la obligación del Gobierno nacional ante la imposibilidad de que el Congreso de la República lo aprobara en términos de ley, sino que, conforme el artículo 113 de la Constitución Política, es un deber del Gobierno nacional colaborar armónicamente para la realización de los fines del Estado Social y Democrático de Derecho, garantizando la ejecución de políticas públicas en aras del correcto funcionamiento del Estado y de la protección de las poblaciones más vulnerables.
Que de conformidad con lo anterior, y dado que el Congreso no expidió el Presupuesto General de la Nación antes de la media noche del 20 de octubre del año 2026, regirá el proyecto presentado por el Gobierno nacional con las modificaciones realizadas por las Comisiones Económicas Conjuntas, de conformidad con lo dispuesto por el artículo 348 de la Constitución Política y el artículo 59 del Estatuto Orgánico de Presupuesto; en consecuencia, el Gobierno nacional se encuentra facultado para expedir por decreto con fuerza material de ley el Presupuesto de Rentas y Recursos de Capital y el Presupuesto de Gastos para la vigencia fiscal del 1o de enero al 31 de diciembre de 2027.
Dada la naturaleza del presente acto administrativo, en adelante todas las referencias que en el proyecto de ley se hacían a la "presente Ley" ahora se harán al "presente Decreto".
Que en mérito de lo expuesto,
DECRETA:
PRESUPUESTO DE RENTAS Y RECURSOS DE CAPITAL.
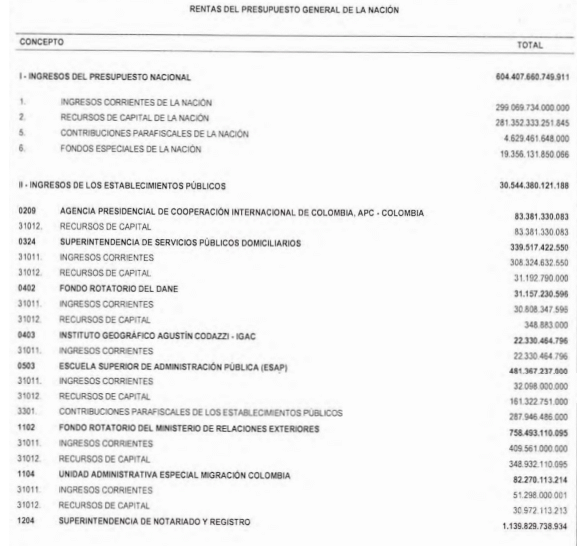
ARTÍCULO 1o. PRESUPUESTO DE RENTAS Y RECURSOS DE CAPITAL. Fíjense los cómputos del presupuesto de rentas y recursos de capital del Tesoro de la Nación para la vigencia fiscal del 1o de enero al 31 de diciembre de 2027, en la suma de seiscientos treinta y cuatro billones novecientos cincuenta y dos mil cuarenta millones ochocientos setenta y un mil noventa y nueve pesos ($634.952.040.871.099) moneda legal, según el detalle que se encuentra a continuación:
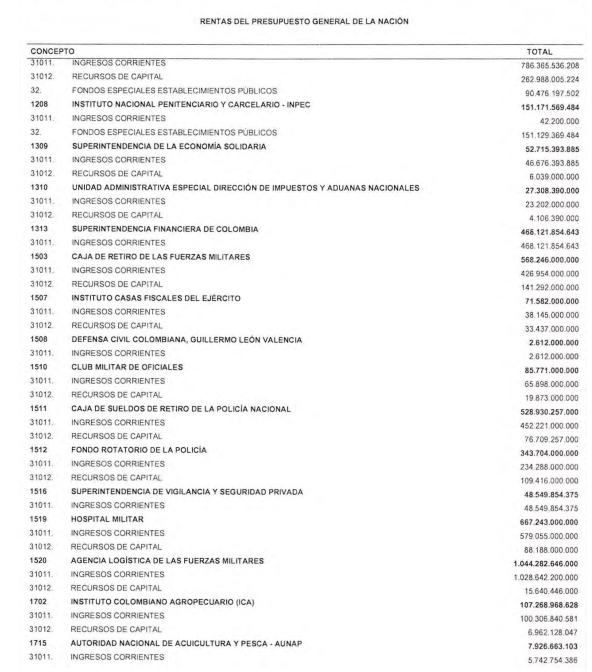
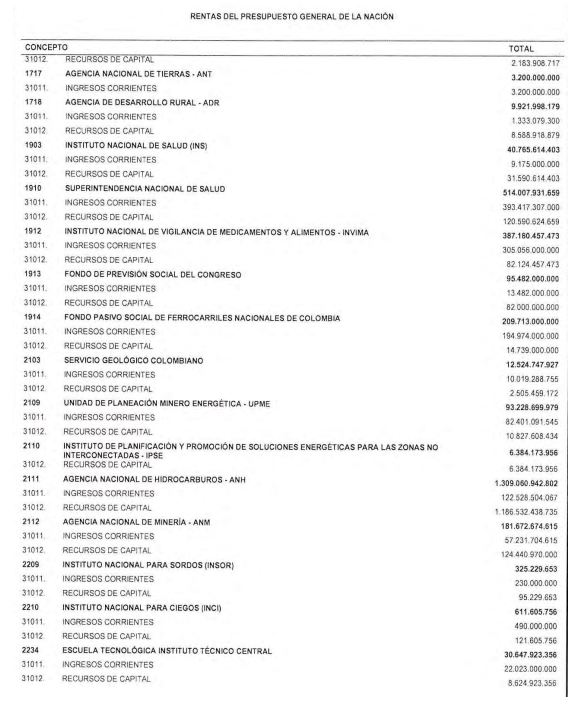
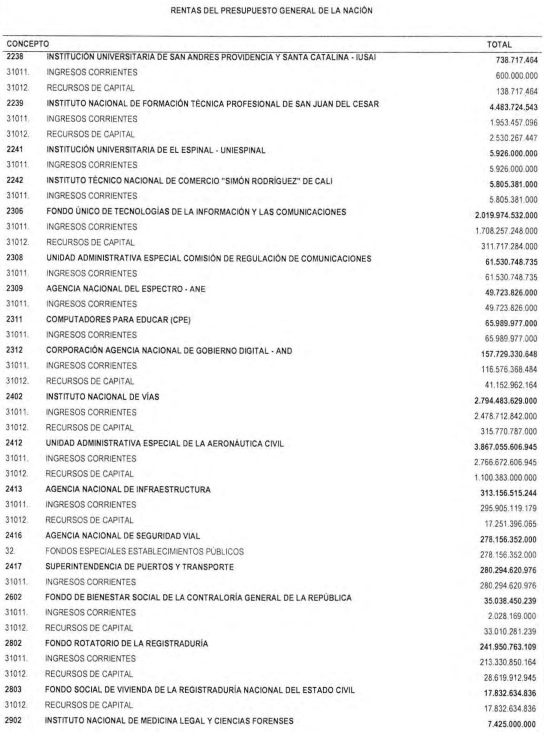
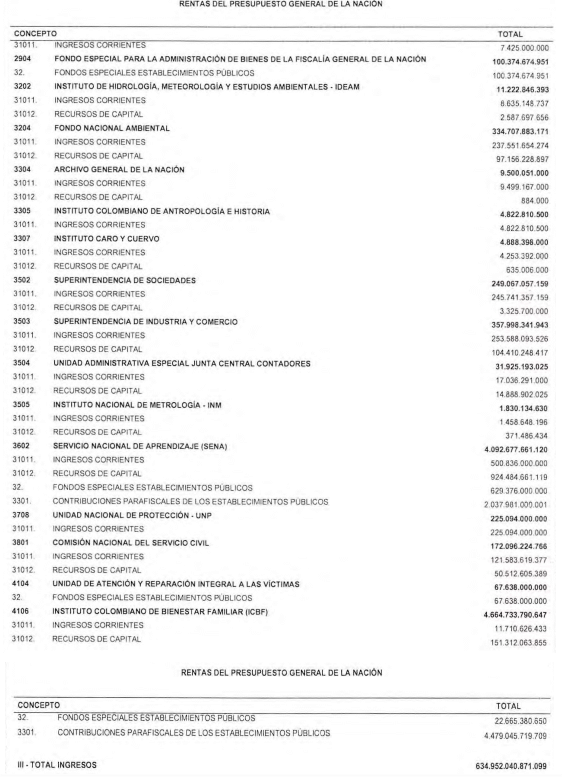
ARTÍCULO 2o. PRESUPUESTO DE GASTOS O LEY DE APROPIACIONES. Aprópiese para atender los gastos de funcionamiento, inversión y servicio de la deuda pública del Presupuesto General de la Nación durante la vigencia fiscal del 1o de enero al 31 de diciembre de 2027 una suma por valor de: seiscientos treinta y cuatro billones novecientos cincuenta y dos mil cuarenta millones ochocientos setenta y un mil noventa y nueve pesos ($634.952.040.871.099) moneda legal, según el detalle que se encuentra a continuación:
<Anexo publicado en el Diario Oficial>
<Consultar PDF del Diario Oficial directamente en el siguiente enlace:
https://normograma.com/documentospdf/PDF/D1599026_ANEXO.pdf
DISPOSICIONES GENERALES.
ARTÍCULO 3o. Las disposiciones generales de la presente Ley son complementarias de las Leyes 38 de 1989, 179 de 1994, 225 de 1995, 617 de 2000, 819 de 2003, 1473 de 2011, 1508 de 2012, 1957 y 1985 de 2019 y demás normas de carácter orgánico y deben aplicarse en armonía con éstas.
Estas normas rigen para los órganos que conforman el Presupuesto General de la Nación, y para los recursos de la Nación asignados a las Empresas Industriales y Comerciales del Estado y a las Sociedades de Economía Mixta con el régimen de aquellas.
Los fondos sin personería jurídica deben ser creados por ley o por su autorización expresa y estarán sujetos a las normas y procedimientos establecidos en la Constitución Política, el Estatuto Orgánico del Presupuesto, la presente Ley y las demás normas que reglamenten los órganos a los cuales pertenecen.
DE LAS RENTAS Y RECURSOS.
ARTÍCULO 4o. Las solicitudes de modificación a fuentes de financiación cuando se trate de recursos de crédito de las diferentes apropiaciones que se detallen en el anexo del decreto de liquidación, requerirán concepto previo de la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público, siempre y cuando no modifiquen los montos establecidos en la presente Ley.
ARTÍCULO 5o. Los ingresos corrientes de la Nación y aquellas contribuciones y recursos que en las normas legales no se haya autorizado su recaudo y manejo a otro órgano, forman parte del Sistema de Cuenta Única Nacional y, por tanto, deberán consignarse en la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público directamente en las cuentas de depósito previstas para el efecto o a través de transacciones bancarias en línea.
Las superintendencias que no sean una sección presupuestal deben consignar en la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público el valor de las contribuciones establecidas en la ley dentro de los cinco (5) días hábiles siguientes a la recepción de los recursos.
ARTÍCULO 6o. OPORTUNIDAD DEL REGISTRO DEL RECAUDO. Para alcanzar los estándares de calidad, oportunidad y transparencia de la gestión financiera pública, los órganos del Presupuesto General de la Nación, sin perjuicio de la aplicación de las medidas previstas por incumplimiento, deben hacer el registro en el Sistema Integrado de Información Financiera (SIIF) Nación del recaudo de ingresos bajo su administración, en el momento que se identifique la situación asociada a la generación del hecho económico respectivo.
Para el efecto, la Dirección General de Crédito Público y Tesoro Nacional y las tesorerías de las entidades reportarán de manera regular a los órganos del Presupuesto General de la Nación, las transacciones registradas en las cuentas bancarias recaudadoras que requieren su afectación presupuestal oportuna, independiente de los ajustes a que haya lugar, para efectos del cierre contable en el mes siguiente al recaudo y de acuerdo con el calendario establecido por el Administrador SIIF Nación.
Igualmente, las entidades que ejecutan apropiaciones financiadas con recursos sin situación de fondos, ni flujo de efectivo, deberán registrar en el SIIF Nación la ejecución del ingreso a más tardar al momento de realizar el pago con cargo a dichos recursos.
Los órganos del Presupuesto General de la Nación que registran los ingresos de la gestión financiera pública a través de aplicativos misionales propios, y que interoperan con el SIIF Nación, deben propender porque el recaudo se refleje en línea y tiempo real o garantizar que este sea mínimo diario.
ARTÍCULO 7o. El Ministerio de Hacienda y Crédito Público a través de la Dirección General de Crédito Público y Tesoro Nacional fijará los criterios técnicos y las condiciones para el manejo de los excedentes de liquidez y para la ejecución de operaciones de cubrimiento de riesgos, acorde con los objetivos monetarios, cambiarios y de tasa de interés a corto y largo plazo.
ARTÍCULO 8o. El Gobierno nacional podrá emitir títulos de Tesorería, TES, Clase "B", con base en la facultad de la Ley 51 de 1990 de acuerdo con las siguientes reglas: no contarán con la garantía solidaria del Banco de la República; el estimativo de los ingresos producto de su colocación se incluirá en el Presupuesto General de la Nación como recursos de capital, con excepción de los provenientes de la colocación de títulos para operaciones temporales de tesorería y los que se emitan para regular la liquidez de la economía; sus rendimientos se atenderán con cargo al Presupuesto General de la Nación con excepción de los que se emitan para regular la liquidez de la economía y los que se emitan para operaciones temporales de tesorería; su redención se atenderá con cargo a los recursos del Presupuesto General de la Nación, con excepción de las operaciones temporales de tesorería, y los que se emitan para regular la liquidez de la economía; podrán ser administrados directamente por la Nación; podrán ser denominados en moneda extranjera; su emisión solo requerirá del Decreto que la autorice, fije el monto y sus condiciones financieras; la emisión destinada a financiar las apropiaciones presupuestales estará limitada por el monto de éstas; su emisión no afectará el cupo de endeudamiento.
ARTÍCULO 9o. La liquidación de los excedentes financieros de que trata el Estatuto Orgánico del Presupuesto, que se efectúen en la vigencia de la presente Ley, se hará con base en una proyección de los ingresos y de los gastos para la vigencia siguiente a la de corte de los Estados Financieros, en donde se incluyen además las cuentas por cobrar y por pagar exigibles no presupuestadas, las reservas presupuestales, así como la disponibilidad inicial (caja, bancos e inversiones).
ARTÍCULO 10. Los títulos que se emitan para efectuar transferencia temporal de valores en los términos del artículo 146 de la Ley 1753 de 2015, solo requerirán del decreto que lo autorice, fije el monto y sus condiciones financieras. Su redención y demás valores asociados se atenderán con el producto de la operación de transferencia y su emisión no afectará el saldo de la deuda pública.
ARTÍCULO 11. A más tardar el 15 enero de 2027, los órganos que conforman el Presupuesto General de la Nación realizarán los ajustes a los registros en el Sistema Integrado de Información Financiera (SIIF) Nación, tanto en la imputación por concepto de ingresos que corresponden a los registros detallados de recaudos de su gestión financiera pública a 31 de diciembre del año anterior, como de los gastos, cuando haya necesidad de cancelar compromisos y/u obligaciones.
ARTÍCULO 12. Pertenecen a la Nación los rendimientos financieros obtenidos por el Sistema de Cuenta Única Nacional, así como los originados con recursos de la Nación, y los provenientes de recursos propios de las entidades, fondos, cuentas y demás órganos que hagan parte de dicho Sistema que conforman el Presupuesto General de la Nación, en concordancia con lo establecido por los artículos 16 y 101 del Estatuto Orgánico del Presupuesto. La reglamentación expedida por el Gobierno nacional para efectos de la periodicidad, metodología de cálculo, forma de liquidación y traslado de dichos rendimientos, continuará vigente durante el término de esta Ley.
Se exceptúa de la anterior disposición, aquellos rendimientos originados con recursos de las entidades estatales del orden nacional que administren contribuciones parafiscales y de los órganos de previsión y seguridad social que administren prestaciones sociales de carácter económico, los rendimientos financieros originados en patrimonios autónomos que la ley haya autorizado su tratamiento, así como los provenientes de recursos de terceros que dichas entidades estatales mantengan en calidad de depósitos o administración.
DE LOS GASTOS.
ARTÍCULO 13. Las afectaciones al presupuesto se harán teniendo en cuenta la prestación principal originada en los compromisos que se adquieran y con cargo a este rubro se cubrirán los demás costos inherentes o accesorios.
Con cargo a las apropiaciones de cada rubro presupuestal, que sean afectadas con los compromisos, se atenderán las obligaciones derivadas de estos, tales como los costos imprevistos, ajustes y revisión de valores e intereses moratorios, gravámenes a los movimientos financieros y gastos de nacionalización.
ARTÍCULO 14. Prohíbase tramitar actos administrativos u obligaciones que afecten el presupuesto de gastos cuando no reúnan los requisitos legales o se configuren como hechos cumplidos. El representante legal y ordenador del gasto o en quienes estos hayan delegado, responderán disciplinaria, fiscal y penalmente por incumplir lo establecido en esta norma.
ARTÍCULO 15. Para proveer empleos vacantes se requerirá el certificado de disponibilidad presupuestal por la vigencia fiscal de 2027, por medio de este, el jefe de presupuesto o quien haga sus veces garantizará la existencia de los recursos del 1o de enero al 31 de diciembre de 2027, por todo concepto de gastos de personal, salvo que el nombramiento sea en reemplazo de un cargo provisto, para lo cual se deberá expedir el certificado de disponibilidad presupuestal por lo que resta del año fiscal.
Toda provisión de empleos de los servidores públicos deberá corresponder a los previstos en la planta de personal, incluyendo las vinculaciones de los trabajadores oficiales y tener previstos sus emolumentos de conformidad con el artículo 122 de la Constitución Política.
La vinculación de supernumerarios, por periodos superiores a tres meses, deberá ser autorizada mediante resolución suscrita por el jefe del respectivo órgano.
En cumplimiento del artículo 49 de la Ley 179 de 1994, previo al inicio de un proceso de concurso de méritos para proveer los cargos de carrera administrativa, la entidad deberá certificar la disponibilidad presupuestal para atender el costo del concurso, los cargos que se convocarán y su provisión.
ARTÍCULO 16. La solicitud de modificación a las plantas de personal, además de lo contemplado en las normas de austeridad, requerirá para su consideración y trámite, por parte del Ministerio de Hacienda y Crédito Público - Dirección General del Presupuesto Público Nacional, lo siguiente:
1. Exposición de motivos
2. Costos comparativos de las plantas vigente y propuesta
3. Efectos sobre la adquisición de bienes y servicios de la entidad
4. Concepto del Departamento Nacional de Planeación si se afectan los gastos de inversión, y
5. Los demás que la Dirección General del Presupuesto Público Nacional considere pertinentes.
La entidad interesada deberá contar con el aval previo del Ministerio o Departamento Administrativo al cual se encuentra adscrito o vinculado y la autorización de inicio de trámite por parte del Departamento Administrativo de la Presidencia de la República (DAPRE).
El Departamento Administrativo de la Función Pública aprobará las propuestas de modificaciones a las plantas de personal, condicionadas al concepto o viabilidad presupuestal del Ministerio de Hacienda y Crédito Público - Dirección General del Presupuesto Público Nacional.
Las viabilidades presupuestales que emita el Ministerio de Hacienda y Crédito Público - Dirección General del Presupuesto Público Nacional para la modificación de las plantas de personal, tendrá vigencia para la expedición del respectivo decreto hasta el 31 de diciembre del año en que se expide.
En todo caso, cuando la modificación de planta supere el costo de la planta de personal vigente, entrará en vigencia a partir del 1o de enero del año siguiente, siempre y cuando cuente con apropiaciones presupuestales conforme lo establece el artículo 15 de la presente Ley.
ARTÍCULO 17. Los recursos destinados a programas de capacitación y bienestar social no pueden tener por objeto crear o incrementar salarios, bonificaciones, sobresueldos, primas, prestaciones sociales, remuneraciones extralegales o estímulos pecuniarios ocasionales que la ley no haya establecido para los servidores públicos, ni servir para otorgar beneficios directos en dinero o en especie.
Todos los funcionarios públicos de la planta permanente o temporal podrán participar en los programas de capacitación de la entidad; las matrículas de los funcionarios de la planta permanente o temporal se girarán directamente a los establecimientos educativos, salvo lo previsto por el artículo 114 de la Ley 30 de 1992, modificado por el artículo 27 de la Ley 1450 de 2011. Su otorgamiento se hará en virtud de la reglamentación interna para la planta permanente o temporal del órgano respectivo.
ARTÍCULO 18. La constitución y funcionamiento de las cajas menores en los órganos que conforman el Presupuesto General de la Nación, y en las entidades nacionales con régimen presupuestal de Empresas Industriales y Comerciales del Estado con carácter no financiero, respecto de los recursos que le asigna la Nación, se regirán por el Decreto 1068 de 2015 y por las demás normas que lo modifiquen o adicionen. En todo caso, se deberá tener especial observancia de lo establecido en las prohibiciones de que trata el artículo 2.8.5.8 del precitado Decreto.
ARTÍCULO 19. Se podrán hacer distribuciones en el presupuesto de ingresos y gastos, sin cambiar su destinación, mediante resolución suscrita por el jefe del respectivo órgano.
En el caso de los establecimientos públicos del orden nacional, estas distribuciones se harán por resolución o acuerdo de las juntas o consejos directivos. Si no existen juntas o consejos directivos, lo hará el representante legal de estos. Estas operaciones presupuestales se someterán a la aprobación del Ministerio de Hacienda y Crédito Público - Dirección General del Presupuesto Público Nacional, y tratándose de gastos de inversión, requerirán el concepto favorable del Departamento Nacional de Planeación - Dirección de Programación de Inversiones Públicas, previo a la expedición del acto administrativo por parte de la autoridad correspondiente.
Los jefes de los órganos responderán por la legalidad de los actos en mención.
A fin de evitar duplicaciones en los casos en los cuales la distribución afecte el presupuesto de otro órgano que haga parte del Presupuesto General de la Nación, el mismo acto administrativo servirá de base para realizar los ajustes correspondientes en el órgano que distribuye e incorpora las del órgano receptor. La ejecución presupuestal de éstas deberá efectuarse por parte de los órganos receptores en la misma vigencia de la distribución.
Tratándose de gastos de inversión, la operación presupuestal descrita en el órgano receptor se clasificará en el programa y subprograma a ejecutar que corresponda; para los gastos de funcionamiento se asignará al rubro presupuestal correspondiente; estas operaciones en ningún caso podrán cambiar la destinación ni la cuantía, lo cual deberá constar en el acto administrativo que para tal fin se expida.
El jefe del órgano o en quien este haya delegado la ordenación del gasto podrá efectuar mediante resolución desagregaciones presupuestales a las apropiaciones contenidas en el anexo del decreto de liquidación, así como efectuar asignaciones internas de apropiaciones en sus dependencias, seccionales o regionales a fin de facilitar su manejo operativo y de gestión, sin que las mismas impliquen cambiar su destinación. Estas desagregaciones y asignaciones deberán quedar registradas en el Sistema Integrado de Información Financiera (SIIF) Nación, y para su validez no requerirán aprobación del Ministerio de Hacienda y Crédito Público - Dirección General del Presupuesto Público Nacional, ni del previo concepto favorable por parte del Departamento Nacional de Planeación - Dirección de Programación de Inversiones Públicas.
ARTÍCULO 20. Los órganos de que trata el artículo 3o de la presente Ley podrán pactar el pago de anticipos y la recepción de bienes y servicios, únicamente cuando cuenten con Programa Anual Mensualizado de Caja (PAC) de la vigencia, aprobado por el CONFIS, lo cual debe ser consistente con lo establecido en el artículo 91 de la Ley 1474 de 2011 y los decretos reglamentarios que regulan la materia.
Los órganos que hacen parte del Presupuesto General de la Nación solo podrán solicitar el giro de los recursos aprobados en el Programa Anual de Caja a la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público, cuando hayan recibido los bienes y/o servicios o se tengan cumplidos los requisitos que hagan exigible su pago. En ningún caso las entidades podrán solicitar la transferencia de recursos a fiducias o encargos fiduciarios o patrimonios autónomos, o a las entidades con las que celebre convenios o contratos interadministrativos, sin que se haya cumplido el objeto del gasto. Cuando las fiducias, los encargos fiduciarios, los patrimonios autónomos constituidos mediante contratos fiduciarios o los convenios o contratos interadministrativos utilicen la creación de subcuentas, subprogramas, subproyectos, o cualquier otra modalidad de clasificación, deberán implementar la unidad de caja, para buscar eficiencia en el manejo de los recursos que les sitúa la Nación.
PARÁGRAFO. Los saldos de recursos de portafolios administrados por la Dirección General de Crédito Público y Tesoro Nacional que no se encuentren comprometidos para atender gastos o pago de obligaciones, forman parte de la unidad de caja de la Nación y se podrán utilizar para cumplir las obligaciones para las cuales fueron creados. Sobre estas operaciones de Tesorería dicha Dirección llevará el registro contable correspondiente.
ARTÍCULO 21. El Gobierno nacional en el decreto de liquidación clasificará los ingresos y gastos y definirá estos últimos.
Así mismo, cuando las partidas se incorporen en numerales rentísticos, secciones, programas y subprogramas que no correspondan a su objeto o naturaleza, las ubicará en el sitio que corresponda.
La Dirección General del Presupuesto Público Nacional del Ministerio de Hacienda y Crédito Público hará mediante resolución, las operaciones que en igual sentido se requieran durante el transcurso de la vigencia.
Cuando se trate del presupuesto de gastos de inversión requerirá el concepto previo favorable del Departamento Nacional de Planeación - Dirección de Programación de Inversiones Públicas.
ARTÍCULO 22. El Ministerio de Hacienda y Crédito Público - Dirección General del Presupuesto Público Nacional, de oficio o a petición del jefe del órgano respectivo, hará por resolución las aclaraciones y correcciones de leyenda necesarias para enmendar los errores de transcripción y aritméticos que figuren en el Presupuesto General de la Nación para la vigencia fiscal de 2027.
Cuando se trate de aclaraciones y correcciones de leyenda del presupuesto de gastos de inversión, se requerirá el concepto previo favorable del Departamento Nacional de Planeación - Dirección de Programación de Inversiones Públicas.
ARTÍCULO 23. Los órganos de que trata el artículo 3o de la presente ley son los únicos responsables por el registro de su gestión financiera pública en el Sistema Integrado de Información Financiera (SIIF) Nación.
No se requerirá el envío de ninguna información a la Dirección General del Presupuesto Público Nacional del Ministerio de Hacienda y Crédito Público, que quede registrada en el Sistema Integrado de Información Financiera (SIIF) Nación, salvo en aquellos casos en que ésta de forma expresa lo solicite.
ARTÍCULO 24. Cuando los órganos que hacen parte del Presupuesto General de la Nación celebren contratos entre sí que afecten sus presupuestos, con excepción de los de crédito, harán los ajustes mediante resoluciones proferidas por el jefe del órgano respectivo.
En el caso de los Establecimientos Públicos del orden nacional, las Superintendencias y Unidades Administrativas Especiales con personería jurídica, dichos ajustes deben realizarse por acuerdo o resolución de las juntas o consejos directivos; en ausencia de estos por el representante legal del órgano.
Tratándose de gastos de inversión, requerirán el concepto previo favorable del Departamento Nacional de Planeación - Dirección de Programación de Inversiones Públicas. Los actos administrativos que expidan las entidades deberán contar con el concepto previo del Departamento Nacional de Planeación.
Los actos administrativos a que se refiere los incisos anteriores deberán ser remitidos al Ministerio de Hacienda y Crédito Público - Dirección General del Presupuesto Público Nacional, acompañados del respectivo certificado en que se haga constar que se recaudarán los recursos expedidos por el órgano contratista y su justificación económica, para la aprobación de las operaciones presupuestales en ellos contenidas, requisito sin el cual no podrán ser ejecutados. De conformidad con el artículo 8o de la Ley 819 de 2003, los recursos deberán ser incorporados y ejecutados en la misma vigencia fiscal en la que se lleve a cabo la aprobación.
Cuando en los convenios se pacte pago anticipado y para el cumplimiento de su objeto el órgano contratista requiera contratar con un tercero, solo podrá solicitarse el giro efectivo de los recursos a la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público una vez dicho órgano adquiera el compromiso presupuestal y se encuentren cumplidos los requisitos que hagan exigible su pago a favor del beneficiario final.
Los jefes de los órganos responderán por la legalidad de los actos en mención.
ARTÍCULO 25. Salvo lo dispuesto por el artículo 47 de la Ley 1450 de 2011, ningún órgano podrá contraer compromisos que impliquen el pago de cuotas a organismos internacionales con cargo al Presupuesto General de la Nación, sin que exista la ley aprobatoria de tratados públicos o que el Presidente de la República haya autorizado su aplicación provisional en los términos del artículo 224 de la Constitución Política.
Una vez cumplidos los requisitos del inciso anterior, previa autorización del Ministerio de Relaciones Exteriores, los Establecimientos Públicos del orden nacional solo podrán pagar con cargo a sus recursos propios las cuotas a dichos organismos.
Los aportes y contribuciones de la República de Colombia a los organismos financieros internacionales se pagarán con cargo al Presupuesto General de la Nación, salvo en aquellos casos en que los aportes se contabilicen como reservas internacionales, que serán pagados de conformidad con lo previsto en la Ley 31 de 1992 o aquellas que la modifiquen o adicionen.
Los compromisos que se adquieran en el marco de tratados o convenios internacionales, de los cuales Colombia haga parte y cuya vinculación haya sido aprobada por Ley de la República, no requerirán de autorización de vigencias futuras, no obstante, se deberá contar con aval fiscal previo por parte del Consejo Superior de Política Fiscal (CONFIS).
ARTÍCULO 26. Los órganos que conforman el Presupuesto General de la Nación deben reintegrar dentro del primer trimestre de 2027 a la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público los recursos de la Nación, y a sus tesorerías cuando correspondan a recursos propios, que no estén amparando compromisos u obligaciones, y que correspondan a apropiaciones presupuestales de vigencias fiscales anteriores, incluidos sus rendimientos financieros, diferencial cambiario, y demás réditos originados en aquellos, con el soporte correspondiente.
La presente disposición también se aplica a los recursos de convenios celebrados con organismos internacionales, incluyendo los de contrapartida.
Así mismo, los órganos que conforman el Presupuesto General de la Nación, de conformidad con el artículo 36 de la Ley 1955 de 2019, deberán reintegrar a la Dirección General de Crédito Público y Tesoro Nacional dentro del primer mes de 2027 los recursos del Presupuesto General de la Nación que hayan sido girados a entidades financieras y que no hayan sido pagados a los beneficiarios finales. Estos recursos se constituirán como acreedores varios sujetos a devolución y serán puestos a disposición de la Entidad Financiera cuando se haga exigible su pago a beneficiarios finales, sin que esto implique operación presupuestal alguna, entendiendo que se trata de una operación de manejo eficiente de Tesorería.
ARTÍCULO 27. Cuando exista apropiación presupuestal en el Servicio de la Deuda Pública podrán efectuarse anticipos en el pago de operaciones de crédito público. Igualmente, podrán atenderse con cargo a la vigencia en curso las obligaciones del servicio de la deuda pública correspondiente al mes de enero 2028. Así mismo, con cargo a las apropiaciones del servicio de la deuda de la vigencia 2026 se podrán atender compromisos u obligaciones correspondientes a la vigencia fiscal 2027.
ARTÍCULO 28. Los gastos que sean necesarios para la contratación, ejecución, administración y servicio de las operaciones de crédito público, las operaciones asimiladas, las operaciones propias del manejo de la deuda pública, las conexas con las anteriores, y las demás relacionadas con los recursos del crédito, serán atendidos con cargo a las apropiaciones del servicio de la deuda pública; así como, los gastos que sean necesarios para la contratación, ejecución y administración de titulas de deuda pública y de las operaciones de tesorería de la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público y sus conexas.
De conformidad con el artículo 46 del Estatuto Orgánico del Presupuesto, las pérdidas del Banco de la República se atenderán mediante la emisión de bonos y otros títulos de deuda pública. La emisión de estos bonos o títulos se realizará en condiciones de mercado, no implicará operación presupuestal alguna y solo debe presupuestarse para efectos del pago de intereses y de su redención.
Cuando se presenten utilidades del Banco de la República a favor de la Nación se podrán pagar en efectivo o con títulos de deuda pública.
DE LAS RESERVAS PRESUPUESTALES Y CUENTAS POR PAGAR.
ARTÍCULO 29. A través del Sistema Integrado de Información Financiera (SIIF) Nación se constituirán con corte a 31 de diciembre de 2026 las reservas presupuestales y cuentas por pagar de cada una de las secciones del Presupuesto General de la Nación, a las que se refiere el artículo 89 del Estatuto Orgánico del Presupuesto. Como máximo, las reservas presupuestales corresponderán a la diferencia entre los compromisos y las obligaciones, y las cuentas por pagar por la diferencia entre las obligaciones y los pagos.
Para las cuentas por pagar que se constituyan a 31 de diciembre de 2026 se debe contar con el correspondiente programa anual mensualizado de caja de la vigencia, de lo contrario deberán hacerse los ajustes en los registros y constituir las correspondientes reservas presupuestales. Igual procedimiento se deberá cumplir en la vigencia 2027.
Si durante el año de la vigencia de la reserva presupuestal o de la cuenta por pagar desaparece el compromiso u obligación que las originó, se podrán hacer los ajustes respectivos en el Sistema Integrado de Información Financiera (SIIF) Nación.
Como quiera que el SIIF Nación refleja el detalle, la secuencia y el resultado de la información financiera pública registrada por las entidades y órganos que conforman el Presupuesto General de la Nación, no se requiere el envío de ningún soporte físico a la Dirección General del Presupuesto Público Nacional, ni a la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público, salvo que las mismas lo requieran.
ARTÍCULO 30. Las entidades que hacen parte del Presupuesto General de la Nación que administran recursos para el pago de pensiones podrán constituir reservas presupuestales o cuentas por pagar con los saldos de apropiación que a 31 de diciembre se registren en el Sistema Integrado de Información Financiera (SIIF) Nación para estos propósitos.
Lo anterior se constituye como una provisión para atender el pago oportuno del pasivo pensional a cargo de dichas entidades en la siguiente vigencia.
ARTÍCULO 31. En lo relacionado con las cuentas por pagar y las reservas presupuestales, el presupuesto inicial correspondiente a la vigencia fiscal de 2027 cumple con lo establecido en el artículo 31 de la Ley 344 de 1996 y el artículo 9o de la Ley 225 de 1995.
DE LAS VIGENCIAS FUTURAS.
ARTÍCULO 32. Las entidades u órganos que requieran modificar el plazo y/o los cupos anuales de vigencias futuras autorizados por el Consejo Superior de Política Fiscal (CONFIS), o quien este delegue, requerirán de manera previa, la reprogramación de las vigencias futuras en donde se especifiquen las nuevas condiciones; en los demás casos, se requerirá de una nueva autorización.
ARTÍCULO 33. Los cupos anuales autorizados para asumir compromisos de vigencias futuras no utilizados a 31 de diciembre del año en que se concede la autorización caducan, salvo en los casos previstos en el inciso 2 del artículo 8o de la Ley 819 de 2003.
Cuando no fuere posible adelantar en la vigencia fiscal correspondiente los ajustes presupuestales a que se refiere el inciso 2 del artículo 8o de la Ley 819 de 2003, se requerirá de la reprogramación de los cupos anuales autorizados por parte de la autoridad que expidió la autorización inicial, con el fin de dar continuidad al proceso de selección del contratista. De no ser necesario efectuar algún ajuste, no se requerirá de una nueva autorización de vigencia futura.
Los registros en el Sistema Integrado de Información Financiera (SIIF) Nación deberán corresponder a los cupos efectivamente utilizados.
DISPOSICIONES VARIAS.
ARTÍCULO 34. El servidor público que reciba una orden de embargo sobre los recursos incorporados en el Presupuesto General de la Nación, incluidas las transferencias que hace la Nación a las entidades territoriales, está obligado a efectuar los trámites correspondientes para solicitar su desembargo.
Para este efecto, la certificación de inembargabilidad donde se encuentren incorporados los recursos objeto de la medida cautelar se solicitará al jefe del órgano de la sección presupuestal o a quien este delegue. La solicitud debe indicar el tipo de proceso, las partes involucradas, el despacho judicial que profirió las medidas cautelares y el origen de los recursos que fueron embargados.
PARÁGRAFO. En los mismos términos, el Representante Legal de las entidades descentralizadas que administran recursos de la seguridad social certificará la inembargabilidad de estos recursos en los términos previstos en el artículo 63 de la Constitución Política en concordancia con el artículo 134 de la Ley 100 de 1993 y el artículo 25 de la Ley 1751 de 2015.
ARTÍCULO 35. Los órganos a que se refiere el artículo 3o de la presente Ley pagarán los fallos de tutela con cargo al rubro que corresponda a la naturaleza del negocio fallado; igualmente, los contratos de transacción se imputarán con cargo al rubro afectado inicialmente con el respectivo compromiso.
Para pagarlos, primero se deben efectuar los traslados presupuestales requeridos, con cargo a los saldos de apropiación disponibles durante la vigencia fiscal en curso.
Los Establecimientos Públicos deben atender las providencias que se profieran en su contra, en primer lugar, con recursos propios realizando previamente las operaciones presupuestales a que haya lugar.
Con cargo a las apropiaciones de sentencias y conciliaciones, se podrán pagar todos los gastos originados en los tribunales de arbitramento, así como las cauciones o garantías bancarias o de compañías de seguros que se requieran en procesos judiciales.
Cuando se extiendan los efectos de una sentencia de unificación jurisprudencial dictada por el Consejo de Estado de conformidad con lo dispuesto en el artículo 102 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, en virtud de la autonomía presupuestal consagrada en el artículo 110 del Estatuto Orgánico del Presupuesto, la operación presupuestal a que haya lugar será responsabilidad del Jefe de cada órgano y su pago se imputará al rubro que lo generó.
PARÁGRAFO. Durante la presente vigencia fiscal, no se efectuarán aportes del Presupuesto General de la Nación al Fondo de Contingencias de las Entidades Estatales de los que tratan los numerales 1 y 2 del artículo 5o de la Ley 448 de 1998 relacionados con los pasivos judiciales descritos en el artículo 194 de la Ley 1437 de 2011.
ARTÍCULO 36. La Fiscalía General de la Nación, la Policía Nacional, el Ejército Nacional, la Armada Nacional, la Fuerza Aérea y la Unidad Nacional de Protección, deben cubrir con cargo a sus respectivos presupuestos, los gastos del personal vinculado a dichos órganos y que conforman los Grupos de Acción Unificada por la Libertad Personal (GAULA), a que se refiere la Ley 282 de 1996.
PARÁGRAFO. La Unidad Nacional de Protección o la Policía Nacional cubrirán con sus respectivos presupuestos, los gastos de viaje y viáticos causados por los funcionarios que hayan sido asignados al Congreso de la República para prestar los servicios de protección y seguridad personal a sus miembros.
ARTÍCULO 37. Las obligaciones por concepto de servicios médicos asistenciales (no pensiones),servicios públicos domiciliarios (Acueducto y Alcantarillado, Energía, Gas combustible), servicios públicos de comunicaciones (que incluye los servicios de telecomunicaciones y postales), servicios de transporte de pasajeros o carga y contribuciones inherentes a la nómina, causados en el último bimestre de 2026, se pueden pagar con cargo a las apropiaciones de la vigencia fiscal de 2027.
Los sueldos de vacaciones, la prima de vacaciones, la indemnización de vacaciones, la bonificación especial de recreación, la bonificación por servicios prestados, los auxilios de cesantías, las pensiones, los auxilios funerarios a cargo de las entidades, los impuestos, las contribuciones (incluida la tarifa de control fiscal), las contribuciones a organismos internacionales, así como las obligaciones de las entidades liquidadas correspondientes a servicios públicos domiciliarios y contribuciones inherentes a la nómina, se pueden pagar con cargo al presupuesto vigente cualquiera que sea el año de su causación, afectando el rubro que les dio origen.
ARTÍCULO 38. En las Empresas Industriales y Comerciales del Estado y en las Sociedades de Economía Mixta sujetas al régimen de aquellas dedicadas a la generación, transmisión, distribución y comercialización de energía, los gastos relacionados con la adquisición de bienes y servicios necesarios para los procesos de producción, transformación y comercialización se clasificarán como proyectos de inversión. Igual procedimiento se aplicará a las Empresas de Servicios Públicos Domiciliarios en cuyo capital la Nación o sus entidades descentralizadas posean el 90% o más.
En los casos en que las Empresas Industriales y Comerciales del Estado y en las Sociedades de Economía Mixta sujetas al régimen de aquellas, de cualquier sector, reciban aportes de la Nación, estos se clasificarán como una transferencia en la Sección Principal del Sector Administrativo en que se encuentren vinculadas y estarán sujetas a las disposiciones sobre austeridad del gasto.
PARÁGRAFO. Las Empresas Industriales y Comerciales del Estado y las Sociedades de Economía Mixta sujetas al régimen de aquellas, registrarán sus proyectos de inversión en el Banco Único de Proyectos de Inversión Público, de conformidad con la metodología y lineamientos que establezca el Departamento Nacional de Planeación.
ARTÍCULO 39. El porcentaje de la cesión del impuesto a las ventas asignado a las cajas departamentales de previsión y al Fondo de Prestaciones Sociales del Magisterio con destino al pago de las cesantías definitivas y pensiones del personal docente nacionalizado, continuará pagándose tomando como base los convenios suscritos en virtud de lo dispuesto en la Ley 91 de 1989.
ARTÍCULO 40. La ejecución de los recursos que se giran al Fondo Nacional de Pensiones de las Entidades Territoriales (Fonpet) con cargo al Presupuesto General de la Nación, se realizará por medio de resolución expedida por el Ministerio de Hacienda y Crédito Público, ordenando el giro de los recursos. Si no fuere posible realizar el giro de los recursos a las administradoras del Fondo, bastará para el mismo efecto, que por dicha resolución se disponga la administración de los mismos por parte de la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público a través de una cuenta especial, mientras los recursos puedan ser efectivamente entregados.
Los recursos serán girados con la periodicidad que disponga el Gobierno nacional. En el evento en que los recursos no se hayan distribuido en su totalidad entre las entidades territoriales, los no distribuidos se podrán girar a una cuenta del Fondo administrada de la misma manera que los demás recursos del Fondo, como recursos por abonar a las cuentas correspondientes de las entidades territoriales.
ARTÍCULO 41. El Ministerio de Trabajo y la Administradora Colombiana de Pensiones - Colpensiones, podrán compensar deudas reciprocas por concepto de aportes y devoluciones de los subsidios pagados por la Nación dentro del Programa de Subsidio de Aporte en Pensión, realizando únicamente los registros contables y las modificaciones en las historias laborales de los ciudadanos a que haya lugar. Si subsisten obligaciones a cargo de la Nación y/o Colpensiones, corresponderá a la entidad deudora, estimar e incluir en el presupuesto de cada vigencia fiscal la apropiación presupuestal con los recursos necesarios, con el fin de efectuar los pagos de las obligaciones a su cargo.
ARTÍCULO 42. Las entidades estatales podrán constituir mediante patrimonio autónomo los fondos a que se refiere el artículo 107 de la Ley 42 de 1993. Los recursos que se coloquen en dichos Fondos ampararán los bienes del Estado cuando los estudios técnicos indiquen que es más conveniente la cobertura de los riesgos con reservas públicas que con seguros comerciales.
Cuando los estudios técnicos permitan establecer que determinados bienes no son asegurables o que su aseguramiento implica costos de tal naturaleza que la relación costobeneficio del aseguramiento es negativa, o que los recursos para autoprotección mediante fondos de aseguramiento son de tal magnitud que no es posible o conveniente su uso para tal fin, se podrá asumir el riesgo frente a estos bienes y no asegurarlos ni ampararlos con fondos de aseguramiento.
También podrán contratar un seguro de responsabilidad civil para servidores públicos, mediante el cual se ampare la responsabilidad de los mismos por actos o hechos no dolosos ocurridos en ejercicio de sus funciones, y los gastos de defensa en materia disciplinaria, penal y fiscal que deban realizar; estos últimos gastos los podrán pagar las entidades, siempre y cuando exista decisión definitiva que exonere de toda responsabilidad y no sea condenada la contraparte a las costas del proceso.
Esta disposición será aplicada en las mismas condiciones a las Superintendencias, así como a las Empresas Industriales y Comerciales del Estado y a las Sociedades de Economía Mixta asimiladas a éstas.
ARTÍCULO 43. Con los ingresos corrientes y excedentes de la Subcuenta de Solidaridad del Fondo de Solidaridad Pensional se podrán financiar programas de la Subcuenta de Subsistencia de dicho Fondo, para la protección de las personas en estado de indigencia o de pobreza extrema, en los términos del Decreto 3771 de 2007, compilado por el Decreto 1833 de 2016 y las normas que lo modifiquen o adicionen.
PARÁGRAFO. Autorícese al Departamento Administrativo para la Prosperidad Social (DPS) para ejecutar los recursos del Fondo de Solidaridad Pensional que financien el Programa Colombia Mayor, en los términos del parágrafo 2 del artículo 5o del Decreto Legislativo número 812 de 2020.
ARTÍCULO 44. Con el fin de financiar el Sistema General de Seguridad Social en Salud, en cumplimiento de lo dispuesto en el artículo 48 de la Constitución Política y el artículo 9o de la Ley 1122 de 2007, para la vigencia 2027 se presupuestarán en el Presupuesto General de la Nación los ingresos corrientes y excedentes provenientes de los recursos de que trata el artículo 2.6.1.4.1.1 del Decreto 780 de 2016.
Una vez se garantice cobertura de los riesgos amparados con cargo a los recursos de que trata el artículo 2.6.1.4.1.1 del Decreto 780 de 2016, se financiará, con cargo a dichos recursos la Sostenibilidad y Afiliación de la Población Pobre y Vulnerable asegurada a través del Régimen Subsidiado; una vez se tenga garantizado el aseguramiento, se podrán destinar recursos a financiar otros programas de salud pública.
También podrán ser financiados con dichos recursos, en el marco de lo dispuesto por el artículo 337 de la Constitución Política y los tratados e instrumentos internacionales vigentes, los valores que se determinen en cabeza del Estado colombiano por las atenciones iniciales de urgencia que sean prestadas a los nacionales colombianos en el territorio extranjero de zonas de frontera con Colombia, al igual que las atenciones iniciales de urgencia prestadas en el territorio colombiano a los nacionales de los países fronterizos, de conformidad con la reglamentación que para el efecto expida el Gobierno nacional.
Los excedentes de los recursos de que trata el artículo 2.6.1.4.1.1 del Decreto 780 de 2016, con corte a 31 de diciembre de 2026, serán incorporados en el presupuesto de la Administradora de los Recursos del Sistema General de Seguridad Social en Salud (ADRES) y se destinarán a la financiación del aseguramiento en salud.
ARTÍCULO 45. Las entidades responsables de la reparación integral a la población víctima del conflicto armado del orden nacional darán prioridad en la ejecución de sus respectivos presupuestos, a la atención de dicha población y, en especial, a la población en situación de desplazamiento forzado y a la población étnica víctima de desplazamiento, beneficiarios de sentencias de restitución de tierras, en cumplimiento de la Ley 1448 de 2011, modificada por la Ley 2078 de 2021 y la Ley 2421 de 2024, y a lo ordenado por la Corte Constitucional en la Sentencia T-025 de 2004 y sus Autos de Seguimiento.
Estas entidades deberán atender prioritariamente, todas las solicitudes de Ayuda Humanitaria de Emergencia y Transición constituyendo estas un título de gasto prevalente sobre las demás obligaciones de la entidad y para garantizar sostenibilidad a los procesos de restitución de tierras.
ARTÍCULO 46. Durante la vigencia de 2027, con el fin de verificar los avances en la implementación de la Ley 1448 de 2011, modificada por la Ley 2421 de 2024, y los Decretos Ley étnicos 4633, 4634 y 4635 de 2011, modificados por la Ley 2078 de 2021, las entidades encargadas de ejecutar la política de víctimas, especificarán en el Sistema Integrado de Información Financiera (SIIF) Nación, en la Plataforma Integrada de Inversiones Públicas (PIIP) o la que haga sus veces, y en los demás aplicativos que para este propósito determinen el Ministerio de Hacienda y Crédito Público y el Departamento Nacional de Planeación, los rubros que dentro de su presupuesto destinan a este fin y remitirán a la Unidad para la Atención y Reparación Integral a las Víctimas los listados de la población beneficiada de las medidas de atención, asistencia y reparación integral previstas para la población víctima del conflicto armado.
Para la identificación de los recursos de gasto de inversión destinados a la implementación de las acciones de los Decretos Ley étnicos 4633, 4634 y 4635 de 2011, se deberá diligenciar por parte de las Entidades Ejecutoras la programación de dichos recursos en el Capítulo de Cruce de Políticas de la Plataforma Integrada de Inversión Pública (PIIP) o la que haga sus veces.
ARTÍCULO 47. Bajo la coordinación de la Unidad para la Atención y Reparación Integral a las Víctimas y el Departamento Nacional de Planeación, los órganos que integran el Presupuesto General de la Nación encargados de las iniciativas en el marco de la política pública de asistencia, atención y reparación integral a la población víctima, adelantarán la focalización y municipalización indicativa del gasto de inversión destinado a dicha población, en concordancia con la Ley 1448 de 2011, modificada por la Ley 2078 de 2021 y la Ley 2421 de 2024, la reglamentación vigente, y el cumplimiento de fallos judiciales.
La focalización y territorialización indicativas procurarán la garantía del goce efectivo de los derechos de las víctimas y tendrán en cuenta las características heterogéneas y las capacidades institucionales de las entidades territoriales.
La territorialización del gasto de inversión deberá registrarse por parte de las Entidades ejecutoras en la Plataforma Integrada de Inversión Pública (PIIP) o la que haga sus veces, de acuerdo con los lineamientos establecidos por el Departamento Nacional de Planeación.
ARTÍCULO 48. Los recursos del Fondo para la Rehabilitación, Inversión y Lucha contra el Crimen Organizado (FRISCO), en la presente vigencia fiscal serán transferidos a la Nación por la Sociedad de Activos Especiales (SAE) S. A. S., a la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público, de acuerdo con lo establecido en los Documentos CONPES 3412 de 2006, 3476 de 2007 y 3575 de 2009.
ARTÍCULO 49. Sin perjuicio de la responsabilidad fiscal y disciplinaria a que haya lugar, cuando en vigencias anteriores no se haya realizado el pago de obligaciones adquiridas con las formalidades previstas en el Estatuto Orgánico del Presupuesto y demás normas que regulan la materia, y sobre los mismos no se haya constituido la reserva presupuestal o la cuenta por pagar correspondiente, se podrá hacer el pago bajo el concepto de "Pago de Pasivos Exigibles - Vigencias Expiradas".
También procederá la operación prevista en el inciso anterior, cuando el pago no se hubiere realizado pese a haberse constituido oportunamente la reserva presupuestal o la cuenta por pagar en los términos del artículo 89 del Estatuto Orgánico del Presupuesto.
De igual manera, podrá realizarse a través de este mecanismo, el reconocimiento y pago de los recursos reintegrados a la unidad de caja del Tesoro Nacional en el marco de lo dispuesto por el parágrafo transitorio del artículo 319 de la Ley 2294 de 2023.
El mecanismo previsto en el primer inciso de este artículo también procederá cuando se trate del cumplimiento de una obligación originada en la ley, exigible en vigencias anteriores, aun sin que medie certificado de disponibilidad presupuestal ni registro presupuestal.
Cuando se cumpla alguna de las anteriores condiciones, se podrá atender el gasto de "Pago Pasivos Exigibles - Vigencias Expiradas", a través del rubro presupuestal correspondiente de acuerdo con el detalle del anexo del decreto de liquidación. Al momento de hacerse el registro presupuestal deberá dejarse consignada la expresión "Pago Pasivos Exigibles - Vigencias Expiradas". Copia del acto administrativo que ordena su pago deberá ser remitido a la Contraloría General de la República.
En todo caso, el ordenador del gasto del órgano respectivo certificará previamente el cumplimiento de los requisitos señalados en este artículo.
Lo preceptuado en el presente artículo no aplica cuando se configuren como hechos cumplidos.
PARÁGRAFO 1o. Este artículo también aplicará para las Empresas Industriales y Comerciales del Estado y las Sociedades de Economía Mixta asimiladas a estas, donde la Nación tenga una participación del 90 por ciento o más.
PARÁGRAFO 2o. En el caso de que el pasivo exigible se haya originado con cargo al gasto de inversión, para proceder con el reconocimiento del pago pasivo exigible – Vigencia Expirada se pagará a través de los proyectos que se encuentran en el anexo del Decreto de Liquidación de la vigencia y se realizará la actualización del proyecto incluyendo la actividad "Pago pasivo exigible - Vigencias Expiradas".
ARTÍCULO 50. Las asignaciones presupuestales del Fondo Único de Tecnologías de la Información y las Comunicaciones, incluye los recursos necesarios para cubrir los gastos de funcionamiento en que incurra el Operador Postal Oficial por la Prestación del servicio postal universal y la franquicia postal, el Proveedor de Redes y Servicios de telecomunicaciones por la prestación de los servicios de franquicia telegráfica. En el caso de las franquicias postal y telegráfica, el pago se realizará en relación con los servicios que se presten a los órganos beneficiarios que hacen parte del Presupuesto General de la Nación.
El Fondo Único de TIC efectuará la transferencia de recursos al Operador Postal por la prestación de los servicios de la franquicia postal y/o el proveedor de redes y servicios de telecomunicaciones que efectivamente haya prestado el servicio de telegrafía. El receptor de la transferencia expedirá el respectivo paz y salvo a la entidad beneficiaria de los servicios correspondientes a las franquicias postal y/o telegráfica tan pronto como reciba los recursos.
Los recursos a que se refiere el numeral 8 del artículo 35 de la Ley 1341 de 2009, modificado por el artículo 22 de la Ley 1978 de 2019, para financiar gastos de funcionamiento del Ministerio de las Tecnologías de la Información y las Comunicaciones, serán transferidos por el Fondo Único de Tecnologías de la Información y las Comunicaciones a la Dirección General de Crédito Público y Tesoro Nacional.
PARÁGRAFO 1o. El Fondo Único de TIC podrá pagar con cargo a las apropiaciones de la vigencia fiscal de 2027, las obligaciones causadas en el último trimestre de la vigencia 2026 por concepto de servicio postal universal, y franquicias postales y/o telegráficas de que trata el presente artículo.
PARÁGRAFO 2o. El Fondo Único de TIC podrá destinar los dineros recibidos por la contraprestación de que trata el artículo 14 de la Ley 1369 de 2009, para financiar el servicio postal universal y los gastos de vigilancia y control de los operadores postales.
ARTÍCULO 51. Los pagos por menores tarifas del sector eléctrico y de gas que se causen durante la vigencia de la presente ley, podrán ser girados por el Ministerio de Minas y Energía, con base en la proyección de costos realizada con la información aportada por los prestadores del servicio, o a falta de ella, con base en la información disponible.
Los saldos que a 31 de diciembre de 2027 se generen por este concepto se atenderán con cargo a las apropiaciones de la vigencia fiscal siguiente. En todo caso, los subsidios se disminuirán en la medida en que el Gobierno nacional implemente las fuentes alternativas de energía y gas sostenible y sustentable.
El Ministerio de Minas y Energía podrá, con cargo a los recursos disponibles apropiados para el efecto, pagar los saldos que por este concepto se hubieren causado en vigencias anteriores.
ARTÍCULO 52. Los subsidios de los servicios públicos domiciliarios de energía y gas se podrán financiar con los recursos remanentes que resulten a 31 de diciembre de 2026 de los Fondos de Apoyo Financiero FAZNI, FAER y PRONE para el caso del servicio de energía y de los de la Cuota de Fomento de Gas y/o aquel que lo modifique o sustituya, para lo correspondiente al servicio de gas por red y GLP, fusionados en el Fondo Único de Soluciones Energéticas (Fonenergía). De igual manera, podrán financiarse los proyectos o programas del Gobierno nacional implemente relacionados con las fuentes alternativas de energía y gas sostenible y sustentable, así como el programa de energía creado mediante el Decreto 952 <sic, 972> de 2025.
ARTÍCULO 53. La Nación, a través de la Oficina de Bonos Pensionales del Ministerio de Hacienda y Crédito Público y la Administradora Colombiana de Pensiones (Colpensiones), en virtud del artículo 2.2.16.7.25 del Decreto 1833 de 2016, podrán compensar deudas reciprocas por concepto de Bonos Pensionales Tipo A, pagados por la Nación por cuenta de Colpensiones, y obligaciones exigibles a cargo de la Nación, a favor de Colpensiones, por concepto de Bonos pensionales Tipo B y T, sin afectación presupuestal. Para tal efecto, será suficiente que las entidades, lleven a cabo los registros contables a que haya lugar.
En el evento, en el que una vez efectuada la compensación, subsistan obligaciones a cargo de la Nación y/o Colpensiones, corresponderá a la entidad deudora, estimar e incluir en el presupuesto de cada vigencia fiscal, la apropiación presupuestal con los recursos necesarios, con el fin de efectuar los pagos de las obligaciones a su cargo.
ARTÍCULO 54. Las entidades responsables del Sistema Penitenciario y Carcelario del país del orden nacional, darán prioridad en la ejecución con sus respectivos presupuestos, a la atención integral de la población penitenciaria y carcelaria, en cumplimiento de las Sentencias T-388 de 2013, T-762 de 2015, SU-122 de 2022 y SU-512 de 2024 de la Corte Constitucional.
ARTÍCULO 55. Con el ánimo de garantizar el derecho al pago oportuno de las mesadas pensionales, Colpensiones podrá recurrir a los recursos de liquidez propios con el propósito de atender el pago de las obligaciones establecidas en los artículos 137 y 138 de la Ley 100 de 1993. Estos recursos serán devueltos por la Nación a Colpensiones, bajo los términos y condiciones acordados por las partes.
ARTÍCULO 56. ACCIÓN DE REPETICIÓN. Las entidades públicas obligadas a ejercer la acción de repetición contenida en el artículo 4o de la Ley 678 de 2001, semestralmente reportarán para lo de su competencia a la Contraloría General de la República y a la Procuraduría General de la Nación, acerca de cada uno de los fallos judiciales pagados con dineros públicos durante el periodo respectivo, anexando la correspondiente certificación del Comité de Conciliación, donde conste el fundamento de la decisión de iniciar o no, las respectivas acciones de repetición.
Así mismo, dentro de los dos (2) meses siguientes a la decisión del Comité de Conciliación, se remitirán a los organismos de control mencionados en el inciso anterior, las constancias de radicación de las respectivas acciones ante el funcionario judicial competente.
PARÁGRAFO. Lo dispuesto en el presente artículo tendrá efecto para todos los fallos que se hayan pagado a la entrada en vigencia de la presente Ley y que aún no hayan sido objeto de acción de repetición.
ARTÍCULO 57. Con el propósito de evitar una doble presupuestación, la Superintendencia de Notariado y Registro girará directamente los recaudos de la Ley 55 de 1985 por concepto de los ingresos provenientes de los derechos por registro de instrumentos públicos y otorgamiento de escrituras en los porcentajes que establece la normativa vigente a la Rama Judicial, la Fiscalía, USPEC, Ministerio de Justicia y del Derecho y el ICBF, con cargo a los valores presupuestados en cada una de ellas, con esta fuente. La Superintendencia hará los ajustes contables a que haya lugar.
ARTÍCULO 58. El Ministerio de Minas y Energía reconocerá el beneficio del Fondo de Energía Social (FOES) correspondiente al consumo de energía de los usuarios ubicados en áreas especiales, hasta por el límite de las apropiaciones presupuestales disponibles en cada vigencia fiscal, financiadas con los recursos destinados a subsidios para usuarios de zonas especiales del Sistema Interconectado Nacional asignados al Fondo de Energía Social (FOES).
En consecuencia, los prestadores del servicio público de energía eléctrica no podrán constituir pasivos a cargo de la Nación por concepto de la diferencia que resulte entre el valor del beneficio previsto en el Decreto 1073 de 2015 y el valor efectivamente reconocido por el Ministerio de Minas.
ARTÍCULO 59. Los gastos en que incurra el Ministerio de Educación Nacional para la realización de las actividades de control, seguimiento y cobro de valores adeudados, para adelantar el proceso de verificación y recaudo de la contribución parafiscal prevista en la Ley 1697 de 2013, se realizarán con cargo a los recursos depositados en el Fondo Nacional de Universidades Estatales de Colombia, para lo cual se harán los correspondientes registros presupuestales.
ARTÍCULO 60. La Nación podrá emitir bonos en condiciones de mercado u otros títulos de deuda pública para pagar las obligaciones financieras a su cargo causadas o acumuladas, para sanear los pasivos correspondientes a las cesantías de las universidades estatales a que se refiere el artículo 88 de la Ley 30 de 1992, del personal administrativo y docente no acogidos al nuevo régimen salarial. Igualmente, podrá emitir bonos pensionales de que trata la Ley 100 de 1993, en particular para las universidades estatales.
Así mismo, durante la presente vigencia fiscal la Nación podrá reconocer y pagar, bien sea con cargo al servicio de deuda del Presupuesto General de la Nación o con bonos u otros títulos de deuda pública los bonos pensionales a su cargo de que trata la Ley 100 de 1993 y su Decreto 1833 de 2016, así como para cubrir el mecanismo establecido en el parágrafo del artículo 14 de la Ley 100 de 1993, lo cual no generará operación presupuestal alguna. Cuando se emitan TES clase B para atender los pagos anteriormente descritos, y en especial los bonos pensionales a cargo de la Nación que se hayan negociado de acuerdo con el artículo 12 del Decreto 1299 de 1994 en el mercado secundario, podrán ser administrados por la Dirección General de Crédito Público y Tesoro Nacional en una cuenta independiente, con el objetivo de suministrar la respectiva liquidez. El Ministerio de Hacienda y Crédito Público, mediante acto administrativo establecerá los parámetros aplicables a las operaciones de las que trata este inciso.
La Nación podrá reconocer como deuda pública las obligaciones a cargo de la Agencia Nacional de Infraestructura y del Instituto Nacional de Vías, surgidas de los contratos de concesión por concepto de sentencias y conciliaciones hasta por quinientos mil millones de pesos ($500.000.000.000); en estos casos serán reconocidas mediante la emisión de bonos u otros títulos de deuda pública en condiciones de mercado, para lo cual deberá surtirse el procedimiento previsto en el artículo 29 de la Ley 344 de 1996 y sus normas reglamentarias, en lo pertinente.
La responsabilidad por el pago de las obligaciones a que hace referencia el inciso anterior es de la Agencia Nacional de Infraestructura y del Instituto Nacional de Vías, según corresponda.
PARÁGRAFO. La emisión de los bonos o títulos de que trata el presente artículo no implica operación presupuestal y solo debe presupuestarse para efectos de su redención y pago de intereses. El mismo procedimiento se aplicará a los bonos que se expidan en cumplimiento del artículo 29 de la ley 344 de 1996. La Agencia Nacional de Infraestructura y el Instituto Nacional de Vías al hacer uso de este mecanismo solo procederán con los registros contables que sean del caso para extinguir dichas obligaciones en virtud de los acuerdos de pago que suscriban con el Ministerio de Hacienda y Crédito Público.
ARTÍCULO 61. Las partidas del Presupuesto General de la Nación con destino al Fondo de Protección de Justicia de que trata el Decreto 200 de 2003 y las normas que lo modifiquen o adicionen, quedan incorporadas en las secciones presupuestales de la Rama Judicial, Fiscalía General de la Nación, Procuraduría General de la Nación y Ministerio del Interior.
ARTÍCULO 62. DEL FUNCIONAMIENTO Y DESARROLLO DEL FONDO PARA LA DEFENSA DE LOS DERECHOS E INTERESES COLECTIVOS. Con base en lo dispuesto en la Ley 472 de 1998, la Defensoría del Pueblo financiará el funcionamiento del Fondo con el producto de los rendimientos financieros del capital de dicho Fondo.
ARTÍCULO 63. ADMINISTRACIÓN Y FUNCIONAMIENTO DEL SISTEMA NACIONAL DE DEFENSORÍA PÚBLICA. Con base en la transferencia realizada para el desarrollo del Sistema Nacional de Defensoría Pública, serán imputables a la misma los gastos de funcionamiento que garanticen el debido desarrollo de los postulados previstos en la Ley 941 de 2005, con base en el principio de programación integral previsto en el artículo 17 del Estatuto Orgánico del Presupuesto.
ARTÍCULO 64. Cuando existan rendimientos financieros generados por el Fondo de Devolución de Armas, dichos recursos serán incorporados en la Sección Presupuestal 1501 Ministerio de Defensa Nacional, como fuente de ingreso Fondos Especiales (Fondos Internos), los cuales serán utilizados de acuerdo con lo establecido en el Estatuto Orgánico del Presupuesto.
ARTÍCULO 65. Las operaciones de cobertura previstas en los articules 129 de la Ley 2010 de 2019 - Fondo de Estabilización del Ingreso Fiscal- y 33 de la Ley 1955 de 2019 -Fondo de Estabilización de Precios de los Combustibles- se podrán estructurar, contratar y ejecutar en forma conjunta, como parte de un programa integral de mitigación de los riesgos fiscales derivados de las fluctuaciones de los precios del petróleo, los combustibles liquides y la tasa de cambio del peso colombiano por el dólar estadounidense. Los costos generados por la ejecución de dichas operaciones se podrán asumir con cargo al servicio de la deuda pública del Presupuesto General de la Nación cuando los recursos disponibles en dichos fondos sean insuficientes.
Las operaciones de cobertura de que trata el presente artículo se podrán administrar por la Dirección General de Crédito Público y Tesoro Nacional a través de cuentas independientes mientras son incorporadas a los fondos respectivos. En caso de percibirse recursos en virtud de las operaciones de cobertura, estos podrán ser incorporados en los estados financieros del Fondo de Estabilización del Ingreso Fiscal (FEIF) para posterior utilización de los mismos.
ARTÍCULO 66. VERIFICACIÓN DEL REGISTRO DE PROYECTOS FINANCIADOS O COFINANCIADOS. Para la correspondiente asignación de recursos de la Nación que cofinancian proyectos en cualquier nivel de gobierno, los órganos que son una sección dentro del Presupuesto General de la Nación deberán verificar que los proyectos cofinanciados estén registrados en el Banco Único de Proyectos de Inversión Pública administrado por el Departamento Nacional de Planeación.
Lo dispuesto en el inciso anterior también aplica en los eventos en que la financiación o cofinanciación la realicen los órganos del Presupuesto General de la Nación a través de fiducias, encargos fiduciarios y/o patrimonios autónomos constituidos mediante contratos fiduciarios.
ARTÍCULO 67. ADQUISICIÓN DE DIVISAS PARA LA EJECUCIÓN PRESUPUESTAL DEL SERVICIO DE DEUDA EXTERNA. A fin de fijar el valor definitivo de las apropiaciones necesarias para atender el servicio de la deuda externa frente a posibles variaciones en las tasas de cambio, se autoriza a la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público, para que con la orden de afectación presupuestal pueda adquirir las divisas necesarias que permitan la ejecución presupuestal correspondiente al servicio de deuda externa del Presupuesto General de la Nación, registrando las obligaciones presupuestales hasta por el valor de la tasa de cambio vigente a la fecha de la ejecución presupuestal correspondiente.
Para atender los pagos requeridos del servicio de deuda externa, la Dirección General de Crédito Público y Tesoro Nacional podrá conformar los portafolios en divisas que requiera con los recursos derivados de la afectación presupuestal correspondiente.
ARTÍCULO 68. ASISTENCIA Y REPRESENTACIÓN JUDICIAL DE ENTIDADES PÚBLICAS. Dentro del marco de colaboración armónica que debe orientar las actuaciones administrativas de las distintas autoridades y entidades del Estado, y con el fin de reducir costos de desplazamientos y gastos judiciales, se tendrán en cuenta las siguientes consideraciones:
a) Cuando varias entidades de la administración pública tanto del orden nacional como territorial, actúen como demandantes o demandadas dentro de un proceso judicial, podrán de común acuerdo con los apoderados judiciales que uno de ellos tome la representación judicial de las restantes para la comparecencia de las audiencias que dentro del respectivo proceso hayan sido convocadas o por ley deban asistir. Para tal efecto la entidad encomendada a asumir la representación judicial para la audiencia correspondiente, estará en capacidad y queda facultada para disponer uno de sus apoderados o funcionarios que reciba los poderes que se requieran.
b) En materia de cobro de costas judiciales en que varias entidades de la Rama Ejecutiva, entre ellas el Ministerio de Hacienda y Crédito Público, sean beneficiarias de los mismos, el recaudo de la totalidad de ellas estará a cargo de Ministerio de Hacienda y Crédito Público quien queda facultado para iniciar los cobros judiciales o extrajudiciales respectivos. Cuando las costas incluyan agencias en derecho las mismas se entenderán a favor de la entidad pública y no del apoderado que las representa.
Sin perjuicio de lo dispuesto en el literal a) del presente artículo, las entidades podrán a través de la modalidad de teletrabajo, representar y vigilar los procesos en las diferentes zonas del país.
ARTÍCULO 69. OBLIGACIÓN DE REPORTE BONOS TEMÁTICOS SOBERANOS. Sin perjuicio de las obligaciones de reporte ya existentes, las entidades ejecutoras del Presupuesto General de la Nación (PGN) que tengan transferencias o proyectos seleccionados para hacer parte de los portafolios de bonos temáticos de acuerdo a los marcos de referencia a los que se refiere el artículo 4o de la Ley 2073 de 2020, deberán proveer al Ministerio de Hacienda y Crédito Público -Dirección General de Crédito Público y Tesoro Nacional- y el Departamento Nacional de Planeación, cada 6 meses una vez emitido el bono temático la información necesaria para realizar los reportes a los inversionistas, tales como indicadores de impacto, avance del proyecto, desempeño y controversias ambientales, sociales o de gobernanza que se presenten en estos gastos o proyectos.
Cuando las entidades ejecutoras del Presupuesto General de la Nación cambien la fuente del recurso de los proyectos seleccionados para la emisión, deberán informarlo previamente a la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público, con el fin de validar la pertinencia de este cambio.
ARTÍCULO 70. En las Empresas Industriales y Comerciales del Estado y Sociedades de Economía Mixta con el régimen de aquellas y en las Empresas de Servicios públicos y sus subordinadas, en las cuales la participación de la Nación directamente o a través de sus entidades descentralizadas sea igual o superior al noventa por ciento y que desarrollen sus actividades bajo condiciones de competencia, la aprobación y modificación de su presupuesto, de las viabilidades presupuestales y de las vigencias futuras, corresponderá a las juntas directivas de las respectivas empresas y sociedades, sin requerirse concepto de ningún órgano o entidad gubernamental.
PARÁGRAFO. Estas empresas y sociedades seguirán reportando su información presupuestal a la Dirección General del Presupuesto Público Nacional y a la Dirección de Programación de Inversiones Públicas, de acuerdo con lo establecido en el artículo 93 del Estatuto Orgánico del Presupuesto y se sujetarán a lo dispuesto en el literal a) del artículo 10 de la Ley 819 de 2023 <sic. 2003> y demás normas afines.
ARTÍCULO 71. PAGO DE OBLIGACIONES DEL FONDO DE ESTABILIZACIÓN DE PRECIOS DE LOS COMBUSTIBLES (FEPC). Para atender las obligaciones a cargo del Fondo de Estabilización de Precios de los Combustibles (FEPC), incluidas las causadas en vigencias anteriores, el Ministerio de Hacienda y Crédito Público podrá utilizar las siguientes alternativas de pago: (i) utilizar las apropiaciones presupuestales del servicio de la deuda disponibles no comprometidas; (ii) utilizar los recursos que se encuentren como saldos de caja del FEPC; y/o (iii) compensar total o parcialmente, con cargo a los dividendos decretados por Ecopetrol S. A. a favor de la Nación, las obligaciones liquidadas del FEPC con el Grupo Ecopetrol, sin que ello implique un movimiento de efectivo para las partes ni operación presupuestal alguna. Esta última operación deberá ser presentada ante el Consejo Nacional de Política Económica y Social (CONPES) para su recomendación, en el marco del artículo 97 del Estatuto Orgánico de Presupuesto.
Lo dispuesto en el presente artículo regirá hasta tanto el Gobierno nacional implemente las fuentes alternativas de energía y gas sostenible y sustentable.
ARTÍCULO 72. ENTES AUTÓNOMOS UNIVERSITARIOS ESTATALES UNIVERSIDADES PÚBLICAS. En cumplimiento de las Sentencias C-346 de 2021 y C-505 de 2023 proferidas por la Corte Constitucional, las apropiaciones presupuestales se asignan en la Sección Presupuestal 2257 denominada "Entes autónomos universitarios estatales - Universidades Públicas", en la cual se incorporan los montos totales de gastos de funcionamiento e inversión que la Nación transfiere a cada uno de estos entes autónomos.
El gasto de funcionamiento e inversión de cada universidad del orden nacional y territorial está contenido en el anexo que forma parte de la presente Ley.
En el caso de los recursos de inversión de que trata el artículo 86 de la Ley 30 de 1992, cada ente autónomo universidad pública deberá tener registrado un proyecto de inversión en el Banco Nacional de Programas y Proyectos.
PARÁGRAFO 1o. En el anexo del decreto de liquidación del Presupuesto General de la Nación dentro de la sección presupuestal "Entes autónomos universitarios estatales - Universidades Públicas", cada Universidad se identificará como una unidad ejecutora solo para lo relacionado con "la gestión presupuestal del giro de dichos recursos y realizará el registro de la ejecución presupuestal de los montos señalados en el Sistema Integrado de Información Financiera (SIIF) Nación, solamente para la transferencia de estos recursos a sus tesorerías, para lo cual se garantizará el PAC y su respectiva programación mensual se realizará con base en la propuesta definida por cada Universidad pública que deberá ser remitida antes del 20 de diciembre de la vigencia respectiva a la Dirección General de Crédito Público y Tesoro Nacional del Ministerio de Hacienda y Crédito Público sin necesidad de solicitud, atendiendo la respectiva autonomía presupuestal sin que por ello sean considerados como establecimientos públicos.
Las transferencias diferentes a las establecidas en la Sección Presupuestal 2257 o los pagos que requieran ser efectuados por entidades del Presupuesto General de la Nación a los entes autónomos universitarios estatales - Universidades Públicas, se girarán como si las mismas fueran un tercero no usuario del Sistema Integrado de Información Financiera (SIIF).
PARÁGRAFO 2o. Para efectos de la programación del Presupuesto General de la Nación de 2028, los entes autónomos universitarios estatales – Universidades Públicas no requerirán anteproyecto de presupuesto, en virtud de su autonomía presupuestal.
Lo previsto en este artículo solo aplicará en lo relacionado con la gestión presupuestal del gasto para el giro de los recursos, sin perjuicio de la autonomía universitaria para planear, programar, apropiar, ejecutar y modificar sus presupuestos.
ARTÍCULO 73. Con cargo a los recursos del Sistema General de Participaciones del sector educación de la vigencia 2027, correspondientes a las últimas doceavas de la vigencia 2026 se podrán financiar las obligaciones laborales causadas y pendientes de pago que correspondan a contribuciones de nómina, aportes patronales y del afiliado con destino al Fomag y parafiscales.
ARTÍCULO 74. En el evento en que la Nación tenga pendiente el giro de recursos de vigencias anteriores a una entidad territorial con cargo al Sistema General de Participaciones, por efecto de las medidas adoptadas en aplicación del Decreto Ley 28 de 2008 o por falta del registro oportuno de la Cuenta Maestra, la entidad del orden nacional ordenadora del gasto notificará a la Dirección General de Crédito Público y Tesoro Nacional la medida adoptada, informando la cuantía, la cual deberá ser registrada presupuestalmente por la Dirección General de Crédito Público y Tesoro Nacional, manteniendo los recursos en una cuenta separada y administrada por la mencionada Dirección. Los rendimientos generados serán girados a las entidades territoriales, manteniendo la misma destinación que le dio origen.
La Dirección General de Crédito Público y Tesoro Nacional actuará únicamente como administradora temporal, sin modificar su destinación específica y una vez superada la situación que dio lugar a la suspensión del giro. La entidad ordenadora del gasto deberá solicitar a la Dirección General de Crédito Público y Tesoro Nacional el giro efectivo de los recursos en un plazo no mayor a tres (3) meses, previa comunicación a la entidad territorial beneficiaria.
ARTÍCULO 75. Atendiendo a la especial condición insular del Departamento Archipiélago de San Andrés, Providencia y Santa Catalina, y a los objetivos de preservación de la reserva de biósfera Sea Flower, en el actual presupuesto se asignarán recursos para el Ministerio de Vivienda, Ciudad y Territorio con el objeto de atender los costos que no sean recuperables vía tarifa o subsidios, de la puesta en marcha, operación y mantenimiento del sistema de recolección, transporte, tratamiento, disposición final y manejo integral de residuos sólidos para el departamento. Los prestadores del sistema deberán reportar al Ministerio de Vivienda, Ciudad y Territorio los costos de dichas actividades que no puedan ser recuperados, con el fin de que les sean girados mensualmente para garantizar la continua operación del sistema. Con el fin de efectuar dicho giro, el citado Ministerio deberá solicitar la información que considere necesaria a las autoridades competentes para asegurar que los costos asumidos correspondan a aquellos que no puedan ser cubiertos vía tarifa o subsidios.
ARTÍCULO 76. Las entidades responsables del cumplimiento de lo ordenado en la Sentencia T-302 de 2017, que declara "la existencia de un estado de cosas inconstitucional en relación con el goce efectivo de los derechos fundamentales a la alimentación, a la salud, al agua potable y a la participación de los niños y niñas del Pueblo Wayúu", darán prioridad en la ejecución de sus respectivos presupuestos para que las obligaciones emanadas, beneficien a la población objetivo.
Estas entidades deberán atender prioritariamente, todas las solicitudes de ayuda y transición constituyendo estas, en el título de gasto prevalente sobre las demás obligaciones de la entidad.
ARTÍCULO 77. Durante la vigencia 2027, el Ministerio de Minas y Energía destinará recursos para promover y cofinanciar proyectos dirigidos a la prestación del servicio público de gas combustible, a través del desarrollo de infraestructura del Gas Licuado de Petróleo (GLP) por red a nivel nacional y masificar su uso en el sector rural y en los estratos bajos urbanos, con cargo a los recursos dispuestos en la presente vigencia para el proyecto de inversión de distribución de recursos al consumo en cilindros y proyectos de infraestructura de GLP.
ARTÍCULO 78. Los recursos que la UPME recaude por concepto del cobro de los servicios de que trata el artículo 20 de la Ley 1955 de 2019 y los excedentes asignados por el CONPES a esa entidad, derivados de los mismos, serán destinados en primer término a cubrir los costos de la prestación de estos servicios. Los saldos no utilizados podrán ser destinados a los demás gastos que requiera la entidad.
ARTÍCULO 79. CRUCE DE CUENTAS. Autorícese al Ministerio de Hacienda y Crédito Público para efectuar, en nombre de la Nación, el cruce de cuentas como deudor directo, indirecto o garante subsidiario sobre obligaciones que recíprocamente se tengan con entidades públicas, sin que se requiera operación presupuestal alguna.
ARTÍCULO 80. REINTEGRO DE RECURSOS A LA UNIDAD DE CAJA DEL TESORO NACIONAL. Los recursos que hayan sido girados por el Tesoro Nacional, provenientes del Presupuesto General de la Nación, y que se encuentren como excedentes de liquidez de las Entidades Estatales o en fondos, en fiducias, en encargos fiduciarios o en patrimonios autónomos o cualquier modalidad de negocio fiduciario, constituidos por dichas entidades, deberán ser reintegrados a la Unidad de Caja del Tesoro Nacional.
Se exceptúa de esta disposición, aquellos excedentes que tengan un régimen especial o excepcional, los recursos de la seguridad social, de recursos parafiscales, recursos del Sistema General de Participaciones, del Sistema General de Regalías o de recursos que correspondan a las entidades territoriales o sus descentralizadas. No obstante la anterior excepción, la Dirección General de Crédito Público y Tesoro Nacional podrá administrar en forma delegada dichos recursos, conforme las facultades otorgadas a dicha Dirección General.
Cuando la entidad estatal requiera liquidez para atender los pagos autorizados, en cumplimiento del objeto para el cual fueron girados inicialmente, el Tesoro Nacional procederá a disponer los recursos para que la Entidad pueda hacer el pago a beneficiario final sin que se requiera operación presupuestal alguna.
ARTÍCULO 81. En la vigencia 2027, los recursos del Sistema General de Participaciones con destino al Fonpet utilizados en las anteriores vigencias por el Gobierno nacional para destinarlos al financiamiento de los sectores educación y salud, así como el préstamo de que trata el artículo 12 del Decreto Legislativo 444 de 2020, serán reintegrados a la cuenta del Fonpet en el valor equivalente a una catorceava parte de la deuda.
ARTÍCULO 82. INCORPORACIÓN DE RECURSOS ENTIDADES TERRITORIALES AL FONDO DE LA REGISTRADURÍA PARA EL EJERCICIO DE LOS MECANISMOS DE PARTICIPACIÓN CIUDADANA. Para la vigencia fiscal 2027, el Fondo Rotatorio de la Registraduría Nacional del Estado Civil, a través de convenios y/o contratos interadministrativos, podrá recibir los recursos que aporten las entidades territoriales para la financiación de mecanismos de participación ciudadana, en virtud de los principios de colaboración armónica y autonomía territorial, en coordinación con la Registraduría Nacional del Estado Civil. Con dichos recursos, se atenderán los gastos correspondientes a la financiación de mecanismos de participación ciudadana solicitados por las entidades territoriales, previo recaudo de los aportes de la entidad territorial solicitante, y en el monto que se reciba por parte de la entidad territorial solicitante.
ARTÍCULO 83. REDENCIÓN ANTICIPADA DE DEUDA PÚBLICA. La Nación, a través de la Dirección General de Crédito Público y Tesoro Nacional, podrá declarar de plazo vencido y redimir anticipadamente, los bonos o títulos de deuda pública que se encuentren en su portafolio sin que ello implique operación presupuestal alguna, siempre que mejore el perfil de vencimientos y genere ahorros presupuestales en el servicio de deuda.
ARTÍCULO 84. OPERACIONES PRESUPUESTALES Y/O REORIENTACIÓN DE RECURSOS PARA LA ATENCIÓN, RECUPERACIÓN Y RECONSTRUCCIÓN DE LOS TERRITORIOS AFECTADOS POR EL SISMO DEL 10 DE AGOSTO DE 2026 O POR OTRAS CALAMIDADES O DESASTRES DECLARADOS DURANTE LA VIGENCIA FISCAL 2027. Durante la vigencia fiscal 2027, con el propósito de garantizar la continuidad de las medidas de atención, recuperación, rehabilitación y reconstrucción de los territorios afectados por el sismo del 10 de agosto de 2026, autorícese al Ministerio de Hacienda y Crédito Público para efectuar, mediante decreto, las operaciones presupuestales necesarias sobre los saldos no comprometidos incorporados en el Presupuesto General de la Nación, con el fin de asignar o reasignar recursos destinados a la atención de dichos eventos y sus efectos, o para atender otros eventos de calamidad o desastre declarados en la vigencia, sin que estas operaciones impliquen un aumento del monto total del Presupuesto General de la Nación para la vigencia fiscal 2027.
Asimismo, el Ministerio de Hacienda y Crédito Público podrá, mediante decreto, reorientar los saldos no comprometidos disponibles en las entidades que hacen parte del Presupuesto General de la Nación, para destinarlos a la atención, recuperación, rehabilitación y reconstrucción de los territorios afectados por el referido sismo o por otras calamidades o desastres declarados durante la misma vigencia, dentro de las respectivas entidades, con destino al Fondo Milagro o a los fondos, entidades o mecanismos legalmente establecidos para atender la correspondiente calamidad o desastre.
ARTÍCULO 85. AUTORIZACIÓN PARA LA REORIENTACIÓN DE RECURSOS ADMINISTRADOS A TRAVÉS DE FONDOS Y OTROS MECANISMOS PÚBLICOS CON DESTINO AL FONDO MILAGRO. Durante la vigencia fiscal 2027, autorícese al Ministerio de Hacienda y Crédito Público para efectuar, mediante decreto, la reorientación al Fondo Milagro de los saldos de recursos públicos no comprometidos, administrados a través de fondos especiales, fondos cuenta, fondos sin personería jurídica, patrimonios autónomos, fiducias públicas, encargos fiduciarios y demás mecanismos de administración de recursos públicos del orden nacional, en la cuantía requerida para financiar el objeto del Fondo Milagro, siempre que dichos recursos puedan ser legalmente destinados a ese fin y su reorientación no afecte el cumplimiento de compromisos, obligaciones ni destinaciones constitucionales o legales específicas.
ARTÍCULO 86. AJUSTES PRESUPUESTALES POR CREACIÓN DE ÓRGANOS O REASIGNACIÓN DE FUNCIONES. Durante la vigencia fiscal 2027, en cumplimiento del artículo 86 del Estatuto Orgánico del Presupuesto, compilado en el Decreto 111 de 1996, autorícese al Ministerio de Hacienda y Crédito Público para realizar mediante decreto, los ajustes presupuestales correspondientes, con el fin de dejar en cabeza del Consejo Nacional Electoral (CNE) cuando se cree como sección presupuestal para continuar con su funcionamiento; y de aquellas entidades que asuman las funciones del Ministerio de la Igualdad durante la vigencia, las apropiaciones destinadas al cumplimiento de sus respectivos objetivos, sin aumentar las partidas globales de funcionamiento, inversión y servicio de la deuda aprobadas por el Congreso de la República.
ARTÍCULO 87. RECURSOS DEL FONDO NACIONAL DE SEGURIDAD Y CONVIVENCIA CIUDADANA. Durante la vigencia fiscal 2027, los recursos que se recauden con destinación al Fondo Nacional de Seguridad y Convivencia Ciudadana (Fonsecon) serán abonados o acreditados automáticamente a la cuenta especial del Fondo, de conformidad con lo dispuesto en el artículo 122 de la Ley 418 de 1997 y demás normas que lo reglamenten.
El Ministerio de Hacienda y Crédito Público deberá efectuar dicho abono o acreditación dentro de los treinta (30) días hábiles siguientes a su recaudo efectivo, con el fin de garantizar la disponibilidad oportuna de los recursos para el cumplimiento del objeto y las finalidades para las cuales fue creado el Fondo.
PARÁGRAFO. El Ministerio de Hacienda y Crédito Público realizará las gestiones necesarias para trasladar al Fonsecon los recursos recaudados con destino al Fondo durante la vigencia fiscal 2026 que se encuentren pendientes de traslado, de conformidad con las disposiciones presupuestales aplicables.
ARTÍCULO 88. DISTRIBUCIÓN DE LOS RECURSOS ASIGNADOS EN EL PRESUPUESTO DE FUNCIONAMIENTO AL CONGRESO DE LA REPÚBLICA. Los recursos asignados en el Presupuesto General de la Nación para la vigencia fiscal 2027 al Congreso de la República, dentro de la Sección 0101 - Congreso de la República, en el presupuesto de funcionamiento, se distribuirán de la siguiente manera:
| DESCRIPCIÓN | SENADO DE LA REPUBLICA | CÁMARA DE REPRESENTANTES | TOTAL PRESUPUESTO CONGRESO |
| A. FUNCIONAMIENTO | 490.501.746.000 | 786.234.922.563 | 1.276.736.668.563 |
| GASTOS DE PERSONAL | 290.160.000.000 | 404.606.000.000 | 694.766.000,000 |
| ADQUISICIÓN DE BIENES Y SERVICIOS | 197058,746,000 | 379.808,922.563 | 576,867,668.563 |
| TRANSFERENCIAS CORRIENTES | 1.603.000.000 | 70,000.000 | 1,673.000.000 |
| GASTOS POR TRIBUTOS, MULTAS, SANCIONES E INTERESES DE MORA | 1.680.000.000 | 1 750.000.000 | 3.430.000.000 |
| TOTAL RECURSOS PRESUPUESTO DE FUNCIONAMIENTO CONGRESO DE LA REPÚBLICA | 490.501.746.000 | 786.234,922,563 | 1.276.736.668.563 |
PARÁGRAFO. La distribución de que trata el presente artículo se incorporará en el Decreto de Liquidación del Presupuesto General de la Nación de la vigencia fiscal 2027, de conformidad con el artículo 67 del Estatuto Orgánico de Presupuesto, y en ningún caso modificará el monto total aprobado para la Sección 0101 - Congreso de la República, en el presupuesto de funcionamiento ni en el monto total del Presupuesto General de la Nación.
La Rama Legislativa del Poder Público, en cabeza del Congreso de la República, haciendo uso de su autonomía presupuestal y administrativa, podrá disponer del presupuesto de funcionamiento que le sea aprobado en la presente ley, sin requerir concepto previo de ningún órgano o entidad gubernamental, así mismo, la asignación anual para el funcionamiento del Senado de la República y la Cámara de Representantes al inicio de la vigencia, no podrá estar en rubros como otras transferencias en el Decreto de Liquidación, que generen trámites presupuestales adicionales frente al Ministerio de Hacienda y Crédito Público, salvo las transferencias corrientes distribuidas en el presente artículo.
ARTÍCULO 89. SECCIÓN PRESUPUESTAL INDEPENDIENTE DESTINADA A LA EJECUCIÓN PRESUPUESTAL DEL CONSEJO NACIONAL ELECTORAL. Durante la vigencia fiscal 2027, y mientras el Congreso de la República, en cumplimiento de la Sentencia de la Corte C-116 de 2026, tramita la respectiva Ley Orgánica, los recursos destinados al cumplimiento de las funciones constitucionales y legales del Consejo Nacional Electoral se incorporarán en una sección presupuestal independiente, cumpliendo los condicionamientos del artículo 36 del Decreto 111 de 1996.
Las apropiaciones asignadas a esta Sección presupuestal serán destinadas exclusivamente al cumplimiento de las funciones constitucionales y legales del Consejo Nacional Electoral y deberán conservar identificación y trazabilidad presupuestal, contable y financiera, de conformidad con las normas orgánicas del presupuesto y las disposiciones que regulan la ejecución del Presupuesto General de la Nación.
PARÁGRAFO 1o. La ejecución de las apropiaciones correspondientes al Consejo Nacional Electoral estará en cabeza de su Presidente y se realizará con observancia de la autonomía administrativa y presupuestal reconocida por el artículo 265 de la Constitución Política y de conformidad con lo dispuesto en el artículo 5o del Decreto Ley 2085 de 2019, dentro del marco previsto en el Estatuto Orgánico de Presupuesto y en las demás disposiciones legales vigentes.
Para tal efecto, la ordenación del gasto correspondiente a los recursos destinados al Consejo Nacional Electoral se ejercerá por su Presidente, de conformidad con el régimen jurídico vigente y con lo previsto en el artículo 5o del Decreto 2085 de 2019.
PARÁGRAFO 2o. El Ministerio de Hacienda y Crédito Público, el Departamento Nacional de Planeación y la Registraduría Nacional del Estado Civil, en coordinación con el Consejo Nacional Electoral, efectuarán las adecuaciones presupuestales, administrativas, contables y tecnológicas necesarias para garantizar durante la vigencia fiscal 2027 la identificación, trazabilidad y adecuada ejecución de las apropiaciones destinadas al Consejo Nacional Electoral, en cumplimiento de la Sentencia C-116 de 2026 de la Corte Constitucional.
ARTÍCULO 90. El presente Decreto rige a partir de la fecha de su publicación y surte efectos fiscales a partir del 1o de enero de 2027.
Publíquese y cúmplase.
Dado a, 22 de octubre de 2026.
ABELARDO DE LA ESPRIELLA
El Ministro de Hacienda y Crédito Público,
Miguel Gómez Martínez.